بهبود رشد اقتصادي با فشار بيش از حد بر تورم و رشد هزينه بانكها امكانپذير نيست
عهدشكني بانكها، پول را گران ميكند
خروج غيرتورمي از ركود، كمك به بهبود رشد اقتصادي و تداوم سياستهاي كنترل تورم در سال 94 دولت، بانكها و اقتصاد را به اين راهكار هدايت كرده كه تورم در سطح كنوني مهار شود و در عين حال براي حمايت از بانكها و توان تسهيلاتدهي آنها بايد نرخهاي سود سپرده و تسهيلات در يك فضاي رقابتي نظارت شود تا هزينههاي مالي بانكها را كنترل و تسهيلات آنها به واحدهاي توليدي را افزايش دهد
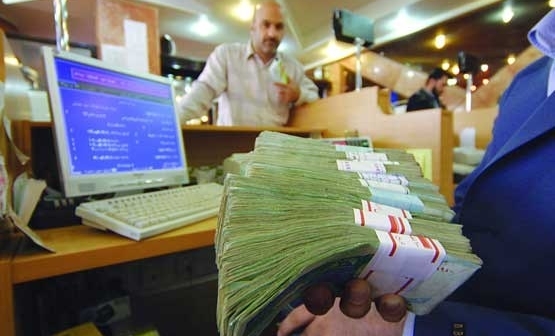
گروه بانك و بيمه احسان شمشيری - مسوولان و مديران اقتصادي و بانكي كشور در ماههاي اخير اولويت سال 94 را كنترل تورم همراه با تلاش جهت خروج از ركود و بهبود رشد اقتصادي معرفي كردهاند در نتيجه كاهش نرخ سود سپردهها و تسهيلات بانكي در سال جاري، توافق بانكها براي رعايت نرخ سود سپردههاي زير يكسال و رعايت نرخهاي مصوب شوراي پول و اعتبار را راهكاري براي كمك سيستم بانكي به رونق اقتصادي و خروج غيرتورمي از ركود ارزيابي كردهاند.
مسوولان اقتصادي و بانك مركزي و تعدادي از مديران بانكها معتقدند كه براي تحقق اين هدف نميتوان فشار زيادي بر شاخص تورم وارد كرد زيرا كاهش نرخ تورم مانند دو سال گذشته امكانپذير نيست و اگر قرار باشد كه اقتصاد در مسير رونق و تامين نقدينگي واحدهاي اقتصادي باشد تا رشد اقتصادي بهبود يابد و از ركود خارج شويم، لازم است كه توان بانكها و هزينههاي مالي آنها از طريق رعايت نرخ سود سپردهها و تسهيلات بهبود يابد تا از يك سو امكان كنترل تورم و كاهش آن به عدد 14درصد فراهم شود و از سوي ديگر به رشد اقتصادي و تسهيلاتدهي بانكها به واحدهاي توليدي كمك كند.
به دنبال توافق شوراي هماهنگي بانكها براي تعيين نرخ سود سپردههاي زير يكسال، برخي كارشناسان با اشاره به اشكال وارد بر اين توافق، معتقدند كه اين اقدام مانع از ايجاد فضاي رقابتي در بانكهاي كشور ميشود. اما در عين حال برخي ديگر از مديران بانكي معتقدند كه اگر برخي بانكها اين نرخها را رعايت نكنند، قادر نخواهند بود كه به سقف نرخ 24درصدي براي تسهيلات پايبند باشند و اين موضوع عملا باعث افزايش فشار بر هزينههاي مالي بانكها خواهد شد.
دكتر عبدالناصر همتي، مديرعامل بانك ملي ايران در اين زمينه در پاسخ به پرسش «تعادل» در رابطه با اجرايي شدن مصوبه كاهش نرخ سود بانكي و عدم پايبندي تعدادي از بانكها گفت: خبرهايي از عدم رعايت سود بانكي در برخي از بانكها به گوش ميرسد. اما عمده بانكها و ازجمله بانك ملي متعهد به اجراي نرخهاي سود هستند و ما انتظار داريم كه بانكها اين نرخها را رعايت كنند تا تعادل در نظام بانكي به هم نخورد.
همتي گفت: هرچند كه سودهاي مصوب در بسياري از بانكها درحال اجراست اما در برخي بانكها خبرهايي شنيدهايم كه برخي از بانكها آن را رعايت نميكنند به خصوص در مورد سودهاي سپرده كمتر از يكسال، اين درحالي است كه به طور يقين اين عدم پايبندي، هزينههايي را براي بانكها در پي خواهد داشت.
وي در ارتباط با نرخهاي سود بانكي گفت: بانك ملي نرخهاي پيشنهاد شده به شوراي هماهنگي بانكها را رعايت ميكند به طوري كه نرخ سود سپردههاي زير سه ماه 10درصد، بالاي سه ماه 14درصد و بالاي 6 ماه 16 و بالاي10 ماه 18درصد است.
وي با تاكيد بر ضرورت رعايت نرخ سود در نظام بانكي گفت: نرخهاي كوتاهمدت سود بانكي يك توافق صنفي ميان بانكهاست اما ممكن است كه برخي از بانكها اين نرخها را رعايت نكنند چون مصوبه شوراي پول و اعتبار اين است كه سقف سپردهها بايد 20درصد باشد و ما انتظار داريم كه بانكها اين نرخها را رعايت كنند تا تعادل در نظام بانكي به هم نخورد.
وي در پاسخ به اين سوال كه در صورت عدم رعايت نرخها در نظام بانكي چه اتفاقي رخ خواهد داد، گفت: عدم رعايت نرخهاي سود توافق شده در نظام بانكي باعث بالا رفتن هزينه پول در بانكها و نهايتا افزايش هزينه تامين منابع در نظام بانكي خواهد شد و در صورت پرداخت نرخ سود بالا به سپردهگذاران نميتوان تسهيلات را با نرخ 24درصد پرداخت كرد.
وي در ارتباط با به هم خوردن بازي رقابتي ميان بانكهاي دولتي و خصوصي گفت: درجلسهيي كه بين 30 بانك با رييس كل بانك مركزي برگزار شد اكثريت بانكها توافق كردند كه نرخهاي مصوب و توافق شده را رعايت كنند و به نفع كل اقتصاد و مردم است تا نرخها رعايت شود و متناسب با نرخ تورم نرخهاي سود سپرده و تسهيلات كاهش يابد و منجر به كاهش هزينههاي توليد شود. وي افزود: اگر نرخ سود سپردههاي كوتاهمدت كاهش يابد بانكها ميتوانند تسهيلات را با نرخهاي پايين پرداخت كنند و نهايتا منجر به كاهش قيمت پول در نظام بانكي خواهد شد و در غير اين صورت امكان پرداخت تسهيلات ارزان قيمت وجود نخواهد داشت و رعايت نرخ سود به نفع مردم و اقتصاد است.
وي اضافه كرد: نرخ عقود مبادلهيي در بانك ملي 21درصد و عقود مشاركتي 24درصد است و اگر قرار باشد كه ساير بانكها نيز اين نرخها را رعايت كنند نبايد نرخ سود سپردههاي كوتاهمدت را بيش از حد توافق شده تعيين كنند و هزينههاي خود را افزايش دهند. زيرا كاهش نرخ سود تسهيلات به نفع مردم، اشتغال و توليد و صنعت كشور است و رونق و رشد اقتصادي را به طور نسبي حمايت خواهد كرد.
تعداد زياد شعب
همتي در پاسخ به اين سوال كه بسياري از بانكها و كارشناسان از تعداد بالاي شعب ناراضي هستند، گفت: ما خيلي دوست داريم شعب بانك ملي كه كارآمد نيستند، كاهش پيدا كند اما به اين دليل كه در بسياري از شهرهاي كوچك مردم تمايل دارند از خدمات بانك ملي استفاده كنند همچنين نمايندگان آنها در مجلس شوراي اسلامي بر وجود شعب بانك ملي و ارايه خدمات تاكيد دارند در نتيجه ما هم تابع نظر مردم هستيم.
عدم دريافت پيامكهاي تبليغاتي
مديرعامل بانك ملي با تاكيد بر اطلاعرساني اين بانك درخصوص عضويت مشتريان در سامانه ساپتا علت عدم دريافت پيامك از سوي برخي از مشتريان را ارسال از طريق ساختار پيامكهاي تبليغاتي عنوان كرد و ادامه داد: به دليل عدم دريافت پيامكهاي تبليغاتي توسط برخي مشتريان، تعدادي از پيامكها به دست مشتريان نرسيده اما بانك ملي احساس كرده كه پيامكها ارسال شده است.
عبدالناصر همتي، مديرعامل بانك ملي با بيان اينكه ما يك ماه براي نظرخواهي از عضويت مشتريان در سامانه ساپتا اطلاعرساني كرده بوديم، گفت: اما طبق آنچه مسوولان فني به ما اعلام كردند اتفاقي كه افتاده اين است كه پيامكهاي ارسالي از طريق ساختار پيامكهاي تبليغاتي فرستاده شده و به دست بسياري از مشتريان نرسيده است.
وي با اعلام اينكه ما به 14ميليون نفر از مشتريان خود با ارسال پيامك اطلاعرساني كرده بوديم، گفت: اما برخي تصور ميكنند كه اين اقدام انجام نشده است. اين درحالي است كه اگر پيامكي ارسال نميكرديم چگونه 49هزار نفر انصراف خود را به ما اعلام ميكردند.
به گفته مديرعامل بانك ملي نقص موجود در ارسال پيامك براي عضويت يا عدم عضويت در سامانه ساپتا برطرف شده و پيامكها مجددا ارسال شد.
همتي به مشتريان بانك ملي اطمينان داد كه هيچگاه رفتار غيرحرفهيي در نظام بانكي از سوي اين بانك انجام نخواهد شد و حقي از آنها ضايع نميشود و بانك ملي به مشتريان خود احترام ميگذارد.
آخرين وضعيت تسويه بدهي مهآفريد
مديرعامل بانك ملي همچنين در پاسخ به سوالي مبنيبر آخرين وضعيت تسويه بدهي مهآفريد توضيح داد: خوشبختانه توافقات خوبي با قوه قضاييه در اين زمينه داشتيم كه نخستين اقدام گروه ملي فولاد در اهواز را به عنوان بخشي از بدهي خود تحويل گرفته و اكنون مديريت آن را بانك ملي تعيين ميكند.
وي ادامه داد: آخرين محاسبات درخصوص ارزشگذاري گروه ملي فولاد و ساير بدهيهاي مهآفريد درحال انجام است و مابهالتفاوت آن از اموال باقيمانده وي از طريق قوه قضاييه به بانك مركزي باز خواهد گشت.
350 هزار وام ازدواج پرداخت شد
همتي اشارهيي هم به عملكرد بانك ملي درخصوص وام ازدواج داشت و گفت: ما در سال گذشته قول پرداخت 300هزار فقره وام را داده بوديم كه تا پايان سال بيش از 350هزار وام ازدواج پرداختيم كه اين روند را براي سال جاري نيز ادامه ميدهيم.
رابطه نرخ سود كوتاه و بلندمدت بانكي بايد منطقي باشد
معاون نظارتي بانك مركزي با اشاره به اينكه بيشتر بانكها نرخ سود سپردهها را رعايت ميكنند، گفت: برخي از موارد كه گاهي گزارش ميشود، ناشي از آن است كه بعضي شعب از تصميمهاي اداره مركزي خود كاملا مطلع نبوده يا بر مقررات اعلامي تسلط كافي ندارند؛ همچنين بايد در نظر داشت كه زمان مشخصي طول ميكشد تا يك سياست به صورت يكپارچه اجرا شود بنابراين اعتقاد داريم بانكها تلاش خود را در اين زمينه انجام ميدهند.
وي گفت: شوراي پول و اعتبار نرخ سود سپردهها را حداكثر 20درصد مصوب كرده و براي نرخهاي كمتر از 20درصد بايد يك رابطه منطقي بين سپردههاي كوتاهمدت، يك، سه،6 و 9 ماهه برقرار باشد.
معاون نظارتي بانك مركزي اظهاركرد: به صلاح مديران حرفهيي بانكها نيست بدون توجه به آثار اقتصادي تصميمهايشان و صرفا با انگيزه جذب مشتريان بيشتر، رقابت ناسالمي را ايجاد و از برخي روشهاي غيرحرفهيي استفاده كنند و در نهايت به بانك خود و نظام بانكي كشور صدمه بزنند.
تهرانفر افزود: برخي از بانكها يا به طور كامل از جزييات بخشنامه صادره مطلع نيستند يا برخي از شعب يا واحدهاي سرپرستي به دليل عدم اشراف كامل به اين بخشنامه در روند اجرايي شدن آن اشكالاتي را به وجود آوردهاند.
وي ضمن دعوت همكاران نظام بانكي به رعايت دقيق و كامل مصوبات شوراي پول و اعتبار تصريح كرد: انتظار مردم و مشتريان نظام بانكي بجاست كه پس از ابلاغ مصوبه شوراي پول و اعتبار به شبكه بانكي، نرخ موثر عقود مشاركتي حداكثر 24درصد و نرخ موثر عقود مبادلهيي حداكثر 21درصد توسط بانكها رعايت و اجرا شود و برهمين اساس بانك مركزي نيز از آنها حمايت ميكند.
وي افزود: اگر در اين خصوص شكايتي به مراجع قضايي منعكس شود، بانك مركزي قطعا نرخ موثر را در نظر ميگيرد و در پاسخ به استعلام، مراجع قضايي بانك مركزي مصوبه شوراي پول و اعتبار را ملاك و معيار قرار ميدهد و در صورت مشاهده تخلف حتما بانك متخلف محكوم خواهد شد و بايد مجازات اين عدم تمكين قانون را بپذيرد ضمن آنكه در بانك مركزي نيز مجازات متناسب با تخلف صورت گرفته براي مديران متخلف در نظر گرفته خواهد شد.
معاون نظارتي بانك مركزي شرايط فعلي نظام بانكي درخصوص تمكين مصوبه شوراي پول و اعتبار در موضوع نرخ سود سپردهها را مناسب ارزيابي كرد و گفت: البته بانكهاي محدودي هستند كه از اين مقررات تخطي ميكنند كه بدون شك با آنها برخورد ميكنيم.
