خطر شكنندگي نهادهاي سپردهپذير در درازمدت
عبده تبریزی: دولت بايد تا 10سال آينده از حوزه مسكن خارج شود
حل مشكل بدهي دولت با تبديل بدهيها به اوراق بهادار / پرداخت بدهيهاي بانك و دولت به صورت اوراق بهادار در بلندمدت ميتواند مفيد باشد.
اگرچه اصلاح ساختار نظام بانكي ازجمله مباحث مهم درحوزه پولي و بانكي است اما تاكنون بانكهاي كشور مدلهاي موفقي را در اين حوزه اجرايي نكردهاند ضمن اينكه در سالهاي اخير و با اعمال سياستهاي نامناسب اقتصادي رويكرد بانكها تغييرات اساسي داشته و نقش برخي از آنها از شكل توسعهيي به تجاري مبدل شده است.
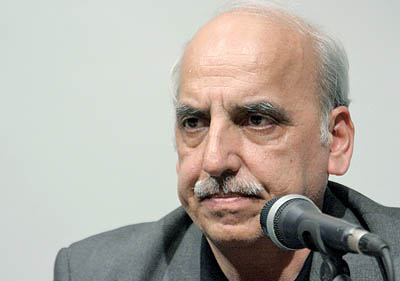
درهمين ارتباط مشاور اقتصادي وزير راهوشهرسازي بااشاره به اهميت بانكداري توسعهيي به «تعادل» گفت: بحث بانكداري توسعه محدود به تقويت عرضه نيست بلكه براساس اين مفهوم ميتوان تعدادي نهاد را در اين چارچوب ايجاد كرد به عنوان نمونه سازماني براي تقويت بازارهاي ثانويه رهن در قالب فعاليتهاي موسسه فني- مه يا فردي مك در بانك مسكن شكل بگيرد.
حسين عبدهتبريزي افزود: بانك مسكن ميتواند تقويت بازارهاي ثانويه رهن يا پروژههاي بزرگ شهرسازي را به علت عدم توانايي بخش خصوصي در دست گيرد. به گفته وي، سازمان يا فردي مخالف فعاليتهاي تجاري بانك مسكن نيست بلكه در شرايط فعلي بانك مسكن ميتواند وظايف توسعهيي را به خوبي ايفا كند كه اين نقش ميتواند مربوط به بخش تقاضا باشد. بهعنوان نمونه بانك مسكن ميتواند به تقويت صندوقهاي مسكن كمك كند يا با تامين تفاوت سود مشكلات بازار رهن ثانويه را حل كند و كمبود نقدينگي در بخش مسكن جبران شود ضمن اينكه دراين ميان بانك مسكن قادر به راهاندازي صندوق تضمين وامهاي رهني است.
مشاور وزير راهوشهرسازي اقدامات صورت گرفته در بخش مسكن را محدود به طرف عرضه ندانست و افزود: اين فعاليتها ميتواند به طرف تقاضا هم اختصاص يابد. بنابراين موارد ذكرشده مربوط به مفهوم توسعه دهه70 نيست بلكه وظايفي در بخش مالي مسكن باقي مانده است كه بانك مسكن ميتواند آنها را انجام دهد و اين اقدامات ازجنس توسعه هستند.
دولت بايد تا 10سال آينده از حوزه مسكن خارج شود
وي به شرايط اقتصادي كشور در شرايط پساتحريم اشاره كرد و گفت: سياستهاي دولت بايد متكي به بازار باشد، زماني كه بازار عمل كند ديگر اين موضوع كه كدام سمت (عرضه يا تقاضا) پس از لغو تحريمها بايد تقويت شوند، مطرح نيست. بهعنوان نمونه در فروش هندوانه اين سوال طرح نميشود كه سياست توليد هندوانه مهم است يا يافتن خريداران بيشتر؟ بلكه بايد به رويكرد بازار توجه شود و دولت از اين حوزه خارج است.
عبدهتبريزي افزود: درحوزه مسكن بايد سياستهايي را اعمال كنيم كه تا 10سال آينده دولت در اين زمينه ورود نداشته باشد.
مشاور وزير راهوشهرسازي ضمن اشاره به منابع آزاد شده پس از لغو تحريمها گفت: با بهرهگيري از اين منابع ميتوان در بازار ثانويه رهن، وامهاي مختلف بخش مسكن را در بازارهاي بينالمللي به فروش رساند. در واقع با تكيه به يكسري از تمهيدات و رعايت مسايل مربوط به ريسك نرخ ارز از وجوه بينالمللي براي بخش مسكن استفاده ميكنيم.
خطر شكنندگي نهادهاي سپردهپذير در درازمدت
عبدهتبريزي همچنين در بيستوپنجمين همايش سالانه سياستهاي پولي و ارزي نيز گفت: انضباط پولي و مهار تورم توسط بانك مركزي باعث ميشود تا براي بانكها جذب سپرده جديد بسيار دشوار شود. وي افزود: هرگاه معوقات بانك از سرمايه آن بيشتر شود، بانك در معرض خطر دام پونزي قرار ميگيرد زيرا با افزايش احتمال سوخت مطالبات، سرمايه بانك سوخت شده و پس از آن مرحله، بانك وارد عمليات اقتصادي بدون سرمايه ميشود. مشاور وزير راهوشهرسازي دام خطرناك پونزي را براي نهادهاي سپردهپذير ايران كه حجم مطالبات غيرجاري آنها بالاست، محتمل دانست و پرداخت نرخ سود بالاتر از تورم را موجب شكنندگي اين نهادها در بلندمدت برشمرد. عبدهتبريزي اظهاركرد: وجود موسسات غيرمجاز در نظام مالي كشور در شرايط نامتقارن رقابتي با بانكها، نوعي بانكداري سايهيي غيرمفيد پديد ميآورد كه نرخهاي تعادلي بازار وجوه را متاثر، تخصيص بهينه سرمايه را مختل، آهنگ انباشت سرمايه در بخش رسمي اقتصاد را كند و بخش غيررسمي و نظارت نشده بازار وجوه را تقويت ميكند.
حل مشكل بدهي دولت با تبديل بدهيها به اوراق بهادار
وي افزود: تقويت حسابرسي نهادهاي سپردهپذير، نظارت قاطع توسط مقام ناظر بخش پولي، تقويت حمايت قضايي در فرآيند تجديد ساختار، استقرار نظام بيمه سپرده، ساماندهي فعاليتهاي بانكداري سايه به سبك ايراني، اصلاح نهادهاي سپردهپذير در معرض دام پونزي بهعنوان الزامات عمومي تجديد ساختار نظام بانكي است.
وي همچنين بيان كرد: بازار اوراق بدهي دولت داراي ظرفيت بالقوه خوبي است كه بايد مورد توجه قرار گيرد. عبدهتبريزي بااشاره به اينكه تهاتر بدهيها، راهكاري كوتاهمدت براي رفع مشكل بدهيهاست، پيشنهاد كرد: پرداخت بدهيهاي بانك و دولت به صورت اوراق بهادار در بلندمدت ميتواند مفيد باشد. وي مهمترين سياست جاري براي اصلاح وضعيت نظام بانكي را توسعه نظارت بانك مركزي بر بانكها عنوان كرد.
