كاهش 3هزار ميلياردي سپرده قانوني در مقايسه با تسهيلات 340هزار ميليارد توماني اندك است
كاهش نيم درصدي سپرده قانوني كمكي به بانكها نميكند
كاهش نيمدرصدي سپرده قانوني بانكها و موسسات اعتباري در سال 94 تنها باعث آزادسازي محدود 3هزار ميليارد توماني منابع بانكها خواهد شد كه اين رقم در مقايسه با نياز 340هزار ميليارد توماني بانكها براي پرداخت تسهيلات بسيار اندك است
گروه بانك و بيمه- محسن شمشيري - براساس مصوبه اخير شوراي پول و اعتبار، سپرده قانوني سپرده قرضالحسنه 10درصد، مناطق آزاد، بانكهاي تخصصي و توسعهيي 10درصد و ساير سپردهها 13درصد تعيين شده است.
اين در حالي است كه در سال 93 سپرده قانوني سپرده قرضالحسنه 10درصد، مناطق آزاد، بانكهاي تخصصي و توسعهيي 10درصد و ساير سپردهها 13.5درصد تعيين شده بود.
در آذرماه سال93 ميزان سپرده قانوني با نرخ 13.5درصدي معادل 74هزار و 433ميليارد تومان گزارش شده بود.
براين اساس، در صورتي كه بخواهيم ميزان سپرده قانوني را با ارقام سپردههاي آذرماه سال93 و با نرخ 13درصدي محاسبه كنيم به رقم سپرده قانوني 71هزار و 676ميليارد تومان ميرسيم و به عبارت ديگر، ميزان سپرده قانوني با نرخ 13درصد حدود 2756ميليارد تومان كمتر از سپرده قانوني با نرخ 13.5درصدي خواهد بود.
در صورتي كه در 3ماه پاياني سال 93 حداقل شاهد رشد 5درصدي نقدينگي و سپردههاي غيردولتي باشيم بايد انتظار داشت كه ميزان سپردههاي غيردولتي در حال حاضر معادل 690هزار ميليارد تومان باشد.
در نتيجه ميزان سپرده قانوني با نرخ 13درصد، نيز احتمالا رقمي معادل 75هزار ميليارد تومان خواهد بود و تفاوت نرخ سپرده قانوني 13 تا 13.5درصدي و كاهش نيم واحد درصدي آن تنها باعث آزادسازي حدود 3هزار ميليارد تومان از منابع بانكها خواهد شد.
بر اين اساس، آزادسازي 3هزار ميليارد توماني سپرده قانوني كمك زيادي به افزايش توان تسهيلاتدهي و گردش مالي بانكها نخواهد كرد و اين 3هزار ميليارد توماني در مقايسه با رقم تسهيلات 340هزار ميليارد توماني سال93 و بدهي غيردولتي بيش از 520هزار ميليارد توماني به بانكها، رقم بسيار اندكي است و عملا كمكي به افزايش توان تسهيلاتدهي بانكها نميكند.
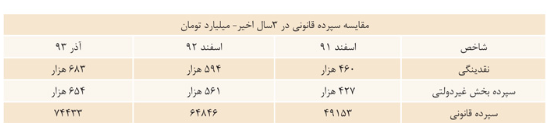
ميزان نقدينگي از 460هزار ميليارد تومان در اسفند91 به 594هزار ميليارد تومان در اسفند92 و 683هزار ميليارد تومان در آذر 93 افزايش يافته است.
سپردههاي بخش غيردولتي نيز از 427هزار ميليارد تومان در اسفند91 به 561هزار ميليارد تومان در اسفند 92 و 654هزار ميليارد تومان در آذر93 افزايش يافته است.
سپرده قانوني نيز از رقم 49153ميليارد تومان در اسفند91 به 64846ميليارد تومان در اسفند92 و 74433ميليارد تومان در آذر93 رسيده است.
در مصوبه اخير شوراي پول و اعتبار آمده است: نسبت سپرده قانوني براي انواع سپردهها در بانكهاي تجاري و موسسات اعتباري (دولتي و غيردولتي) به طور يكسان و معادل 13درصد تعيين شد و نسبت سپرده قانوني سپردههاي بانكهاي تخصصي و شعب بانكها و موسسات اعتباري در مناطق آزاد معادل 10درصد تعيين شده است. نسبت سپرده قانوني صندوق پسانداز بانك مسكن بدون تغيير خواهد بود. منابع آزادشده از محل تعديل سپرده قانوني، ابتدا صرف تسويه بدهي بانكها به بانك مركزي خواهد شد.
نسبت سپرده قانوني سپردههاي قرضالحسنه پسانداز بانكها و موسسات اعتباري معادل 10درصد تعيين ميشود.
مجوز اعطايي به بانكها مبنيبر نگهداري تا سقف 2واحد درصد سپردههاي قانوني خود نزد بانك مركزي (مرتبط با منابع سپردهيي) به صورت موجودي نقد (موضوع بخشنامه شماره مب/2412 مورخ 28/6/1387 بانك مركزي) به قوت خود باقي خواهد بود.
نرخ سود عليالحساب اوراق مشاركت شركتهاي دولتي و غيردولتي و شهرداريها متناسب با سود انتظاري حاصل از طرحهاي موضوع سرمايهگذاري و در مقاطع 3ماهه پرداخت ميشود. حداكثر نرخ سود عليالحساب اين اوراق معادل 21درصد تعيين ميشود. لازم است سود قطعي حاصله پس از دوره مشاركت وفق مقررات موجود به دارنده اوراق پرداخت شود.
مديران بانكها و موسسات اعتباري كه نرخ مصوب شوراي پول و اعتبار در تجهيز و تخصيص منابع را رعايت نكنند، متخلف محسوب شده و ضمن اطلاعرساني به عموم، به هيات انتظامي بانكها معرفي خواهند شد.
شوراي پول و اعتبار به دولت پيشنهاد ميكند تا نسبت به افزايش سرمايه بانكهاي دولتي و برنامهريزي براي تسويه بدهي خود به بانك مركزي اقدام عاجل كند. همچنين از آنجا كه نرخ سود سپرده از 22درصد سال93 به 20درصد در سال94 كاهش يافته است و همچنين نرخ تسهيلات بانكي در قالب عقد مشاركت و مبادلهيي نيز كاهش يافته و سقف نرخ وام مشاركتي از 28درصد به 24درصد و همچنين نرخ وامهاي مبادلهيي از 22 به 21درصد كاهش يافته است، باعث افزايش تقاضا براي تسهيلات بانكي خواهد شد و اين افزايش تقاضا و رقم تسهيلات بسيار بالاتر از آزادسازي منابع 3هزار ميليارد توماني در اثر كاهش سپرده قانوني خواهد بود.
سقف نرخ سود عليالحساب سپردههاي بانكي متناسب با طول دوره سپردهگذاري با حداكثر سررسيد يك سال معادل 20درصد تعيين شده است كه اين موضوع نيز ممكن است عرضه پول و سپردهها را در بانكها به اندازه ميزان افزايش تقاضا افزايش ندهد و در نتيجه شكاف بين عرضه و تقاضاي پول را افزايش خواهد داد.
همچنين حداكثر نرخ سود تسهيلات عقود غيرمشاركتي بانكها و موسسات اعتباري معادل 21درصد تعيين شده و نرخ سود مورد عمل شركتهاي ليزينگ معادل 21درصد تعيين شده است. دريافت هرگونه وجه اضافي از سوي شركتهاي مزبور براي اعطاي تسهيلات ممنوع شده و در نتيجه اين موضوع نيز كمكي به صنعت ليزينگ و عقود مبادلهيي نميكند.
در بخش وامهاي مسكن نيز نرخ سود تسهيلات خريد مسكن از محل اوراق حق تقدم تسهيلات بانك مسكن (عقد فروش اقساطي) معادل 16درصد خواهد بود. نرخ سود تسهيلات خريد مسكن از محل صندوق پسانداز مسكن بانك مسكن نيز معادل 14درصد تعيين شد و نرخ سود تسهيلات مسكن مهر درخصوص قراردادهاي جديد براي دوره احداث در قالب عقود اسلامي معادل 11درصد و براي فروش اقساطي پس از احداث، معادل 12درصد تعيين شده است.
در نتيجه در بازار مسكن نيز تحول قابل توجهي رخ نداده كه بتواند به رونق آن كمك كند و افزايش وام مسكن به 60ميليون تومان نيز عملا تقاضا را در بازار افزايش ميدهد و قيمتها را بالا خواهد برد و به كاهش قيمت و رونق خريد و فروش كمك زيادي نخواهد كرد و تنها حدود 6هزار ميليارد تومان از منابع بانكها را جذب خواهد كرد و فشار بر منابع بانكها را افزايش خواهد داد.
سقف نرخ سود مورد انتظار عقود مشاركتي هنگام عقد قرارداد بين بانكها و موسسات اعتباري و مشتري معادل 24درصد تعيين شد در حالي كه در سالهاي قبل 28درصد بوده و اين موضوع به معناي افزايش محدوديت بانكها در پرداخت تسهيلات و كاهش درآمد آنها است.
اگرچه اين نرخ متناسب با تحولات و شرايط اقتصادي كشور هر 3ماه يك بار توسط شوراي پول و اعتبار مورد بازبيني قرار خواهد گرفت اما ممكن است كه مبنايي براي فصلهاي بعدي باشد و همچنان فشار بر منابع بانكها را افزايش دهد.
بانك مركزي اعلام كرده كه از طريق اعطاي خطوط اعتباري به بانكها و سپردهگذاري در بازار بينبانكي در نرخهايي متناسب با سقف تعيينشده، در جهت كاهش تنگناهاي اعتباري بازار پول و ايجاد تعادل در نرخ سود، اقدام خواهد كرد. اما واقعيت اين است كه ابزارهاي بينبانكي هنوز گسترش و توسعه نيافتهاند و محدوديتهاي خود را دارند.