پژوهشكده پولي و بانكي ساختار ترازنامه شبكه بانكي كشور را بررسي كرد
پايداري بانكها زيرذرهبين بانك مركزي
مهشيد شاهچرا و ماندانا طاهري كارشناسان پژوهشكده پولي و بانكي در گزارشي به بررسي ساختار ترازنامه و واسطهگري مالي شبكه بانكي كشور پرداختهاند. در اين گزارش تحليلي وضعيت ترازنامه بانكي و شرايط پايداري آنها بررسي شده است
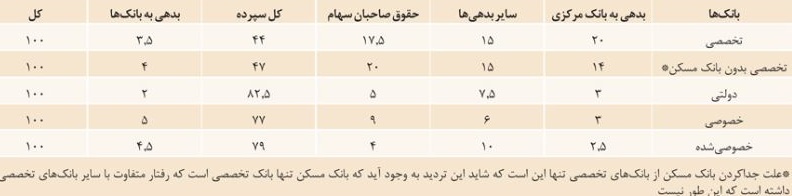
خبر اقتصادی - در اين پژوهش آمده است: منابع بانكها عمدتا از سرمايه، سپرده، بدهي از بانك مركزي و ساير بانكها تامين ميشود. به عبارت ديگر، بازار مكمل سپرده عمدتا استقراض از بانك مركزي و بانكهاي موجود در شبكه بانكي است. در جدول زير ساختار منابع شبكه بانكي در چهار دسته بانكهاي تخصصي، دولتي، خصوصي و خصوصيشده نشان داده شده است. همانطور كه مشاهده ميشود، منابع در بانكهاي دولتي، خصوصي و خصوصيشده غالبا از محل سپردهها و در بانكهاي تخصصي از طريق استقراض از بانك مركزي تجهيز شده است.
با توجه به وضعيت منابع در شبكه بانكي، بانكها با اتكا به منابع جذب شده داراي وجوهي خواهند بود كه قادر به ارايه آن در قالب وام و تسهيلات هستند. بنابراين پايدار بودن منابع بانكها در ترازنامه، لازمه تخصيص آن در قالب تسهيلات و وام در سمت ديگر ترازنامه يعني داراييهاست. نمودار 1، وضعيت بانكهاي كشور را از نظر تجهيز و تخصيص منابع نشان ميدهد. با دستهبندي بانكها به بانكهاي خصوصي، دولتي، خصوصي شده و بانكهاي تازه تاسيس ميتوان به خوبي نشان داد كه بهطور متوسط، بانكهاي خصوصي با جذب سپرده بالا، سهم مناسبي از تسهيلات را اعطا كردهاند و ميزان بدهي و مطالبات از بانك مركزي در اين بانكها متعادل است. نكته قابل توجه آن است كه بازار بين بانكي و نگهداري وجوه در قالب ساير داراييها طي اين سال براي بانكهاي خصوصي جذابيت بالايي داشته است. همچنين در بانكهاي خصوصي نسبت جذب سپرده به تسهيلات پايين است كه نشان ميدهد حضور فعالي در اعطاي تسهيلات از طريق جذب سپرده نداشته و از طريق بازار بينبانكي به اعطاي وام و تجهيز منابع ميپردازند.
بانكهاي تخصصي با جذب سپرده پايين، اعطاي تسهيلات بالاي خود را از بدهي به بانك مركزي تامين كردهاند، كه اين موضوع وابستگي بانكهاي تخصصي كشور را به منابع بانك مركزي نشان ميدهد. با توجه به شرايط اقتصادي كشور در سال 1391 بانكهاي دولتي و خصوصيشده با محافظهكاري بالاتري با جذب سپرده بالاتر، مشابه بانكهاي خصوصي عمل كردهاند. در بانكهاي دولتي ساختار ترازنامه به سوي جذب سپرده بيشتر و اتكاي كمتر به حقوق صاحبان سهام در ساختار منابع بانك است. در بررسي اقلام بدهي ترازنامه بانكها، بانكهاي تخصصي با جذب حداقل سپرده و تامين مالي از طريق بانك مركزي و سهامداران ساختار سرمايه تقريبا متفاوتي از ساير بانكها در شبكه بانكي كشور داشتهاند.
خلق نقدينگي و نقش بانكها در اقتصاد بايد براساس استانداردهاي بينالمللي (كميته بال)، پايداري و ناپايداري آن مورد توجه قرار گيرد. اين موضوع براساس شاخص تامين مالي پايدار قابل پيگيري است. براساس استانداردهاي كميته بال 3، روش محاسبه شاخص تامين مالي پايدار، تقسيم بدهي موزون به ريسك به دارايي موزون است. اين شاخص، ميزان تامين مالي در دسترس را به ميزان تامين مالي مورد نياز نشان ميدهد. هدف بانك ايجاد تامين مالي پايدار در سمت ديگر ترازنامه (دارايي) است كه ابزار مناسبي جهت مديريت ريسك نقدينگي است.
پايداري تامين مالي در محل بدهيها و تامين مالي در محل داراييهاي ترازنامه قابل مشاهده است. به عبارتي، شاخص تامين مالي پايدار، وضعيت تامين مالي با ثبات بانك را در برابر انواع گوناگون از داراييهاي نگهداري شده توسط بانك ارزيابي ميكند. ضرايب اقلام به همان اندازه كه از صد درصد وزن داده شده دور شوند و به عدد صفر نزديك شوند از ميزان با شدت ثبات در تامين مالي مطمئن ميكاهند و جمع اقلام سمت دارايي و بدهي موزن شده هر قلم در محاسبه شاخص تامين مالي پايدار وارد ميشود.
وضعيت بانكهاي كشور را از نظر واسطهگري مالي به همراه تامين مالي پايدار نشان داده است. محور عمودي نسبت واسطهگري مالي و محور افقي شاخص تامين مالي پايدار است كه ارتباط اين دو شاخص را ترسيم ميكند.
بانكهاي تخصصي با وجود واسطهگري مالي مناسب در اقتصاد، داراي تامين مالي ناپايدار بودهاند (منطقه 1) . به عبارت ديگر، بانكهاي تخصصي به واسطهگري مالي بالا در سطح كلان اقتصادي اقدام كردهاند، در حالي كه منابع اين عمليات را نه از سپرده يا ديگر منابع مالي پايدار، بلكه از طريق بدهي به بانك مركزي تامين كردهاند. با اين حال چند بانك تخصصي نيز وجود دارند كه علاوه بر تامين مالي ناپايدار، نقش بسيار كوچكي در اقتصاد از نظر واسطهگري مالي داشتهاند.
بر اساس مفاهيم پايداري در ترازنامه بانكها و مطابق با استانداردهاي بينالملل بال 3، بانكهاي دولتي با شاخص تامين مالي پايدار تقريبا بين 1 تا 1.3 و خلق نقدينگي بين 60 تا 70درصد مناسب عمل كردهاند (منطقه 3) و با جذب سپرده و اعطاي تسهيلات توانستهاند واسطهگري مالي را در اقتصاد انجام دهند كه عمده آن از محل جذب سپرده بوده و به همين علت نسبت تامين مالي پايدار آنها بالاتر از يك شده است. اكثر بانكهاي خصوصي نيز با تامين مالي پايدار بالاتر از بانكهاي دولتي (تقريبا بين 1.2 تا 1.6) با خلق نقدينگي بين 40 تا 50درصد نقش مناسبي را به عنوان واسطهگر وجوه ايفا كردهاند (منطقه 2) با اين تفاوت كه تامين مالي پايدار آنها عمدتا از بازار بين بانكي بوده است و ميتوانند با افزايش سپردهها، با وجود تغيير شرايط كشور، به اعطاي تسهيلات بيشتري در راستاي توسعه و پيشرفت اقتصاد كشور اقدام كنند. در جايگاه بعدي بانكهاي خصوصيشده قرار دارند كه با خلق نقدينگي 40 تا 45درصد، تقريبا عملكردي مشابه با بانكهاي خصوصي دارند و به نظر ميرسد در سال 1391 از قالب ساختار ترازنامه بانكهاي دولتي خارج شدهاند.
در نهايت با توجه به بررسيهاي انجام شده ميتوان گفت كه به استثناي بانكهاي تخصصي كه عملكرد آنها متفاوت از ساير بانكها بوده است، بانكهاي خصوصي و خصوصي شده از نظر واسطهگري مالي در اقتصاد نقشي مشابه يكديگر داشتهاند، اما غالب بانكهاي دولتي با تجهيز و تخصيص بهتر نسبت به ساير بانكها، واسطهگري مالي بالايي را در سال 1391 انجام دادهاند و نقش خود را در اقتصاد ايفا كردهاند. در يك تقسيمبندي كلي، مجموعه عمليات بانكي يا واسطهگري وجوه در دو بخش تجهيز و تخصيص منابع خلاصه ميشود، ليكن موفقيت نظام بانكي مستلزم طراحي و اجراي يك سيستم مناسب در امر اعطاي تسهيلات و تدوين يك استراتژي شفاف و عملي براي وصول تسهيلات پرداخت شده است. بانكها بايد با مدنظر قرار دادن شاخصهايي نظير اعتبارسنجي مشتريان، توانايي فني و مالي، نوع وثيقه و غيره، صلاحيت گيرندگان تسهيلات را احراز كنند تا بدين وسيله تا حد امكان، بلوكه شدن منابع را كاهش دهند. با اين حال عدم بازپرداخت تسهيلات پديدهيي است كه علاوه بر مشكلات ناشي از مديريت ضعف بانكها، به واسطه بروز مشكلات اقتصادي، سياسي و اجتماعي خارج از كنترل موسسات مالي و مشتريان نيز رخ ميدهد و در قويترين سيستمهاي مالي دنيا نيز قابل مشاهده است، هرچند فرايند اثرگذاري مطالبات غيرجاري بر متغيرهاي اقتصاد كلان در كشورهاي مختلف متفاوت است. بنابراين سوال مطرح آن است كه براي كنترل خلق نقدينگي ايجاد شده توسط بانكها و كاهش اثر تورمي آن در اقتصاد، ابزارهاي بانكي چيست و چگونه به كار ميآيد.
مقام ناظر ميتواند با كنترل نرخها و ابزارهاي سياستي خود، خلق نقدينگي بانكها كرده بنابراين اثرات تورمي آن را كنترل كند. براي مثال، مقام ناظر ميتواند با افزايش نرخ سود ذخاير اضافي، نرخ سود ساير داراييهاي درآمدزا، نرخ بهره بازار پولي و نرخ تنزيل بازار بينبانكي، نقدينگي بالا را در بانك محدود كند و حجم نقدينگي كشور را تحت تاثير قرار دهد.
سياست افزايش نرخ ذخاير اضافي با اثري كه بر نرخ بهره كوتاهمدت دارد ميتواند رشد اعطاي تسهيلات را در كشور كند كرده و سطح ذخاير را ثابت نگه دارد و از فشار تورمي بكاهد. در بسياري از كشورها از سياست افزايش نرخ ذخاير اضافي به عنوان سازوكاري براي ثبات اقتصادي استفاده ميشود. در حال حاضر نرخ ذخاير اضافي بانكها 5/0 تا 1درصد است، حال آنكه اين نرخ در سال 1389 برابر 6درصد بوده است.
علاوه بر آن، افزايش نرخ سود ذخاير و ساير داراييهاي درآمدزا براي شبكه بانكي ميتواند هزينهبر باشد و سياست مقام ناظر عمدتا بايد با تمركز بيشتر بر نرخ ذخاير قانوني و اضافي بانكها باشد، تا نقدينگي با حداقل هزينه در شبكه بانكي مهار شود.
بنابراين، پيشنهاد ميشود مقام ناظر با اصلاح عملكرد بانكهاي تخصصي و هدايت اين بانكها به سمت اعطاي تسهيلات در زيرساختها و بخشهاي توليدي و صنعتي از ركود تورم بكاهد. همچنين، با توجه به سهم بالاي بدهي بانكهاي تخصصي به بانك مركزي و انبساط پايه پولي، بانك مركزي ميتواند با گسترش و بازسازي بازار بينبانكي اجازه ندهد كه كسري بانكها به اضافه برداشت از منابع بانك مركزي منجر شود. به عبارت ديگر توصيه ميشود مقام ناظر نسبت به عملكرد بانكهاي تخصصي در سال پيشرو حساسيت بيشتري داشته و با انطباق اين بانكها با اهداف و ماهيت وجودي آنها ثبات اقتصادي را افزايش دهد.