تعرفههاي جديد درمان، شركتهاي بيمه را دچار شوك ميكند
چالشهاي شركتهاي بيمه و مردم با تعرفههاي جديد درمان تكميلي
به دنبال اجراي قوانين جديد بيمه سلامت و كتاب تعرفه درمان، كارشناسان شركتهاي مختلف بيمه كه در ارتباط با افزايش شديد هزينههاي بيمهدرمان هستند، نسبت به افزايش ضريب خسارت به بالاي 200درصد و زيان شديد شركتهاي بيمه و خروج بسياري از مردم از بيمه تكميلي هشدار دادهاند.
گروه بانک وبیمه - احسان شمشیری - اين كارشناسان معتقدند كه با افزايش هزينههاي بيمه درمان تكميلي، تعداد زيادي از پزشكان و بيمارستانها از تعرفههاي جديد بيمه تكميلي استقبال خواهند كرد كه باعث بيتوجهي به بيمه تامين اجتماعي و بيمههاي دولتي، خواهد شد. شركتهاي بيمه نيز مجبور خواهند بود كه حقبيمهها را بالا ببرند و درنتيجه گران شدن حقبيمه درمان تكميلي، باعث خروج بسياري از مردم از بيمه تكميلي خواهد شد.
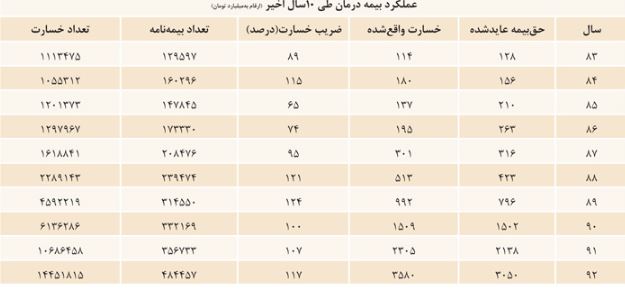
درنتيجه با كاهش ضريب نفوذ بيمه و گران شدن خدمات بيمه تكميلي، خسارت شركتهاي بيمه افزايش خواهد يافت و ضريب خسارت از 117درصد كنوني به بالاي 200درصد خواهد رسيد.
بسياري از كارشناسان و مردم نيز معتقدند كه خدمات بسياري از پزشكان و بيمارستانها بهصورت غيرمنطقي گران و سرسامآور است و دليلي ندارد كه كتاب تعرفه از چنين روشهايي حمايت كند. لذا وزارت بهداشت و دولت بايد نظام تعرفه درمان و كتاب تعرفه را بهگونهيي اصلاح كنند كه اولا نرخها بهصورت معقول و منطقي براي پزشكان و بيمارستانها تعيين شود دوم آنكه باعث رشد حق بيمه درمان تكميلي نشود تا تعداد بيشتري از مردم از طرح بيمه تكميلي در شركتهاي بيمه بازرگاني استقبال كنند و به جاي بالارفتن ضريب خسارت شركتهاي بيمه، باعث ايجاد تعادل در حق بيمهها و خسارتها و هزينهها شود و نظام سلامت كشور را نيز حمايت كند. كارشناسان معتقدند از آن جا كه هزينههاي معالجه و مداوا و مخارج بيمارستان يا عمل جراحي در يكسال گذشته سرسامآور شده است پيشبيني ميشود كه درصورت اجراي كتاب تعرفه و قوانين جديد بيمه سلامت، ضريب خسارت شركتهاي بيمه كه درحالحاضر بالاي 117درصد است از ۲۵۰درصد نيز فراتر رود كه فاجعهيي بزرگ در صنعت بيمه خواهد بود.
اگرچه در برخي بخشها و رشتهها و هزينههاي ويزيت و درمان و عمل جراحي بهصورت غيرواقعي و غيرمنطقي بالا رفته است اما تعدادي از بخشهاي بيمارستاني نيز نيازمند يارانه، حمايت، نرخگذاري مناسب بيمه و تعرفههاي منطقي است تا تعادل مناسب بين هزينههاي درمان و حقبيمهها ايجاد شود.
تعداد بيمهگذاران كاهش خواهد يافت
احمد صفرزاده معاون بيمههاي زندگي بيمه البرز نيز گفت: بيمه تكميلي درمان همراه با زيان عملياتي است و بهخاطر گسترده بودن خدمات بيمهدرماني موردنياز بيمهشدگان با حقبيمه كمتر، با نسبت خسارت بيش از 140درصد مواجه است و دليل فعاليت شركتهاي بيمه در اين رشته، بهخاطر جذب ساير رشتههاي مطرح در جامعه و پرتفوي بيمهگذاران است. با سياستهاي جديد دولت، حتي در كوتاهمدت نيز فعاليت در بيمه درمان تكميلي با چالش جدي مواجه خواهد شد و شركتهاي بيمه نميتوانند بهعنوان يك بنگاه اقتصادي قرارداد درمان تكميلي را بدون لحاظ توجيهات هزينه و فايده در شرايط جاري اقتصاد كشور ادامه دهند.
وي افزود: درصورتي كه شركتهاي بيمه مجبور شوند براي پوشش هزينههاي جديد بيمه درمان، حق بيمههاي خود را افزايش دهند، باعث حذف تعداد قابلتوجهي از بيمهگذاران از بازار بيمه درمان تكميلي و بهخاطر گران شدن اين حقبيمهها، ضريب نفوذ نيز كاسته خواهد شد و مجموع درآمد شركتهاي بيمه كاهش زيادي خواهد داشت و درمجموع باعث رشد بيشتر ضريب خسارت بيمه درمان خواهد شد.
افزايش سهم بيمه درمان از خسارت شركتهاي بيمه
يونس مظلومي مديرعامل بيمه رازي معتقد است: با افزايش ميزان تعهدات طبيعي است كه حقبيمهها نيز افزايش يابد تا بتوان خدمات بهتر به بيمهگذاران داده شود. افزايش نرخ بيمه تكميلي در اثر افزايش ميزان تعهدات شركتهاي بيمهاي، ايجاد ميشود كه ميزان خسارت پرداختي شركتها را افزايش ميدهد و طبيعي است كه بايد ميزان حق بيمه افزايش يابد. اين كار باعث ميشود كه سهم درمان در كل عملكرد بيمه بالا برود. هماكنون سهم درمان در بيمهها 19درصد است كه با افزايش سهم بيمههاي تكميلي، از كل سبد پرتفوي بيمه به 30درصد خواهد رسيد.
گران شدن حقبيمهها
سيدمحمد آسوده نايبرييس هياتمديره بيمه اتكايي ايرانيان، ميگويد: اگر هزينه درمان گران ميشود بايد هزينه بيمه نيز گران شود. بيمه بايد نرخ خود را فني دربياورد و شركتهاي بيمه تلاش ميكنند كه هزينههاي اداري را كم كنند و نرخي را اعلام كنند كه در سراسر سال جواب خسارتها را بدهد. همچنين يك سود منطقي نيز داشته باشد. البته بيمه درمان را ميتوان با استفاده از تكنولوژي اطلاعات به روز كرد و بعضا ريسكهاي نادرست و اخلاقي را هضم و خسارت را پرداخت كرد.
هماهنگي وزارت بهداشت و بيمهها
معصوم ضميري مديرعامل بيمه پاسارگاد ميگويد: صنعت بيمه در حال بررسي اين موضوع است كه آثار اين تغيير در خسارتهايي كه ممكن است پس از اين متوجه صنعت بيمه شود به چه صورتي خواهد بود. فعلا هماهنگي لازم با وزارت بهداشت انجام شده كه اگر ضرورتي براي تغيير قيمت حق بيمهها پيش آيد اين كار با يك تدبير و حوصله انجام شود كه عكسالعملي در جامعه رخ ندهد. فعلا تا پايان سال تغيير قيمتي نخواهيم داشت. رحيم مصدق معاون طرح و توسعه بيمه مركزي نيز معتقد است: بيمه درمان 20درصد پرتفوي صنعت بيمه را تشكيل ميدهد و شركتهاي بيمه با ضوابط جديد نيز پرداخت بيمه درمان را ادامه خواهند داد.
استقبال مردم از خدمات بيمه تكميلي
محمود امراللهي مديرعامل بيمه ايران معتقد است: باتوجه به تعرفهيي كه تعيين شده پيشبيني ميكنيم استقبال مردم بيشتر شود و رونق خوبي بههمراه داشته باشد در ضمن مشكلات مردم نيز حل شود. باتوجه به حمايتهايي كه وزارت بهداشت و دولت انجام دادهاند از استقبال خوبي برخوردار خواهد شد.
مشكلات نظام سلامت جديد
برخي كارشناسان شركتهاي بيمهيي معتقدند: موضوع افزايش يا بهعنواني ديگر تعديل تعرفههاي پزشكي، فرآيندي بوده كه حسب نظر مسوولان وزارت بهداشت و درمان در طي مدتي حدود 6ماه تحقيق و بررسي صورت پذيرفته است و در اين بين كارشناسان ذيربط بسياري از موارد خدمات بيمهگري را فراموش كرده همچنين وضعيت شرايط و نرخگذاري در بخش بيمههاي بازرگاني را در تعديل تعرفهها ناديده گرفتهاند و بنا بر دلايل زير بهموازات اعمال نرخ و تعرفه جديد نهتنها كاهشدهنده ميزان هزينهها نيست بلكه باعث چندبرابر شدن هزينههاي درماني در بخش بيمههاي بازرگاني خواهد شد.
در كشور امريكا هيچگونه خدمات درماني دولتي يا تعاوني وجود ندارد و فقط شركتهاي بيمه خصوصي مسوول ارايه خدمات بيمه درماني به مردم هستند و لذا مسوولان وزارتخانه بهداشت و درمان ميتوانستند حداقل الگوهاي درماني كشورهاي ديگر كه در اين زمينه نيز موفق بودهاند را استخراج و عملياتي كنند.
بهعنوان مثال كشورهايي مثل انگلستان، آلمان، فرانسه، سوئد و كانادا ميتوانست در سرلوحه كار آنان قرار گيرد و با تلفيقي از بيمه سلامت كشورهاي يادشده ميتوانستند منشا خدمات بسياري در اين زمينه باشند. كشورهاي يادشده مثل انگلستان و آلمان سالياني است كه با داشتن "طب ملي " بهعنوان الگوهاي بسياري از كشورهاي در حال توسعه قرار گرفتهاند كه متاسفانه در كشور ما اين موضوع مغفول مانده است.
مسوول درمان كشور يعني وزارت بهداشت، درمان و آموزش پزشكي در يك اقدام بيسابقه، در تابستان گذشته شروع به تغيير نوع نگرش و ساختار درمان كشور كرد. اين تغيير بهجاي اينكه اساس و شالوده مكانيسمهاي حمايتي را افزايش دهد، باعث سردرگمي بسياري از سازمانهاي ذيربط و ازجمله شركتهاي بيمه بازرگاني و سازمان تامين اجتماعي شد.
اگر نگاهي گذرا به موضوعات ضرايب خسارت در دو گروه بيمهيي ذكرشده بيندازيم، خواهيم ديد كه ضريب خسارت درمان در سازمان تامين اجتماعي زير 60درصد و در شركتهاي بيمه بازرگاني بالاي 120درصد است و اگر نظري هم به تعداد بيمهشدگان دو مجموعه فوق داشته باشيم متوجه مشكلات عديده نظام سلامت جديد ميشويم.