همايش ساليانه بانكداري الكترونيك و نظامهاي پرداخت در برج ميلاد برگزار خواهد شد
200ميليون كارت بانكي در دست مردم است و نرخ كارمزد كارتخوانها متغير ميشود
مسوولان بانك مركزي روز گذشته بااشاره به برگزاري همايش سالانه بانكداري الكترونيك و نظامهاي پرداخت ششم و هفتم بهمن در برج ميلاد، اعلام كردند كه درحال حاضر 200ميليون كارت بانكي در دست مردم است و نرخ كارمزد كارتخوانها متغير خواهد شد.
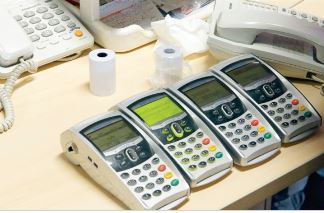
خبر اقتصادی - مسوولان بانك مركزي همچنين در پاسخ به پرسش خبرنگاران، ضمن تكذيب خبر انحلال شوراي پول و اعتبار تاكيد كردند: شوراي پول و اعتبار جزو اركان و قانون بانك مركزي است. انحلال شوراي پول در دستور كار نيست و اين شورا جزو اركان جدانشدني بانك مركزي است.
ناصر حكيمي در نشست خبري چهارمين همايش سالانه بانكداري الكترونيك و نظامهاي پرداخت كه در بانك مركزي برگزار شده بود، از آغاز ورود كارتهاي اعتباري با مكانيسمها و سازوكار جديد به بازار خبر داد و گفت: اين اقدام در پي نارضايتيهايي است كه مردم نسبت به خدماترساني نظام بانكي داشتند مبني بر اينكه بانكها پول آنها را بهصورت خُرد ميگيرند و به سرمايهگذاران بزرگي ميدهند.
مديركل فناوري اطلاعات و ارتباطات بانك مركزي، يكي از اولويتهاي اصلي بانك مركزي در سال آينده را گسترش كارتهاي اعتباري اعلام كرد و گفت: كارت اعتباري استاندارد، كارتي است كه مسايل فقهي و شرعي آن بهراحتي قابل حل باشد. يكي از مسايل مطرح در اين زمينه بحث شرعي آن بود اما بايد گفت كه مدل استاندارد كارتهاي اعتباري نبايد تناقضي با كارت اعتباري داشته باشد ولي شايد مدلي كه درحال حاضر در كشور وجود دارد، شبههدار باشد كه در همايش هفته آينده بانك مركزي مورد بررسي قرار ميگيرد.
وي بااشاره به اقدام بانك مركزي براي آسيبشناسي اين موضوع تصريح كرد: براساس مدل پيشنهادي بانك مركزي در اين زمينه، سيستم بانكي به نقطهيي خواهد رسيد كه رضايتمندي اجتماعي در كنار پايداري را رقم خواهد زد. پيش از اين قرار بود ميزان كارتهاي اعتباري به 40درصد برسد، يعني 80 تا 100ميليون كارت اعتباري در جامعه وجود داشته باشد اما متاسفانه اين تعداد هماكنون دوميليون كارت است. درعين حال، در سال86 دولت مصوبهيي داشت كه براساس آن، نظام بانكي ملزم بود كارتهاي اعتباري را به ميزان كافي گسترش دهد.
حكيمي همچنين در مورد نقشه راه بانك مركزي گفت: در مرداد امسال اين موضوع به اتمام رسيد و دستاوردها ارايه شد و الگويي براساس آن ترسيم شد كه ساير نهادها و موسسات اعتباري هم بتوانند نقشه راهي براي خود ترسيم كنند.
وي از به روزرساني سامانه چكاوك در آخرينبار در روز جمعه هفته گذشته خبر داد و گفت: از روز شنبه تاكنون هيچ مشكلي در اين سامانه مشاهده نشده است.
مديركل فناوري اطلاعات و ارتباطات بانك مركزي با اعلام مدل كارمزدي دستگاههاي كارتخوان توسط اين بانك، گفت: كارتهاي اعتباري با سازوكار جديد وارد بازار ميشوند.
ناصر حكيمي در مورد رقم پيشنهادي بانك مركزي در تعيين كارمزد دستگاههاي كارتخوان فروشگاهي به شوراي پول و اعتبار گفت: بانك مركزي مدل كارمزدي جديدي را تعيين كرده است، البته نميتوانم رقم دقيقي را اعلام كنم، زيرا رقم خاصي براي آن مشخص نيست.
مديركل فناوري اطلاعات و ارتباطات بانك مركزي بااشاره به اينكه پيشنهاد اين بانك درنظر گرفتن حدود 12 فاكتور مختلف در تعيين كارمزدها است، گفت: تعداد تراكنشها، اهميت فروشنده، نوع فروشنده، مبلغ هر تراكنش و... در تعيين كارمزدها مدنظر قرار ميگيرد و الگوي پيچيدهيي است.
وي خاطرنشان كرد: به هرحال، كارمزد دريافتي در مقابل مبلغ رقم ناچيزي خواهد بود و نه فروشنده و نه دارنده دستگاه كارتخوان هيچ نگرانياي در اين زمينه نداشته باشند اما اين رقم دريافتي ميتواند به روزرساني سيستم را ساماندهي كند.
حكيمي در پاسخ به اين سوال مبني بر اينكه آيا بانك مركزي قصد دارد كارمزدها را در ايام پاياني سال كه ميزان تراكنشها بالا است و ممكن است نارضايتيهاي اجتماعي را در بر داشته باشد، پيادهسازي كند؟ گفت: زمان اجرايي شدن اين طرح توسط شوراي پول و اعتبار مشخص خواهد شد اما به هرحال، هرگونه حركتي خارج از درنظر گرفتن دغدغهها و الزامات اجتماعي نخواهد بود. كارمزدها در دستور كار شوراي پول و اعتبار است و از دستور كار خارج نشده و اميدواريم در ايام آتي در شورا مطرح شود.
مديركل فناوري اطلاعات و ارتباطات بانك مركزي، نسبت اسكناس به نقدينگي را در پايينترين حد خود و در حد هفت درصد اعلام كرد و گفت: در دهه اخير باوجود اينكه نقدينگي 10برابر شده اما تعداد چكها نهتنها رشد نكرده بلكه رو به كاهش گذاشته است. همچنين در 10سال اخير باوجود اينكه به سمت افزايش تراكنشهاي الكترونيكي پيش رفتهايم اما نسبت آن به اسكناس در گردش فقط در حد يك درصد كاهش داشته است و از 27درصد به حدود 26درصد رسيده است.
نرخ كارمزد متغير ميشود
حكيمي در ارتباط با پيشنهاد بانك مركزي براي رقم نهايي كارمزد كارتخوانها تصريح كرد: رقم دقيقي نميتوانم اعلام كنم، چون رقم دقيقي وجود ندارد. كارمزد فيكس نيست و براساس مبلغ و تعداد تراكنشها تعيين خواهد شد. كارمزد در مقابل مبلغ رقم بسيار ناچيزي است.
وي تاكيد كرد: بنابراين كارمزد ديگر براي تمام تراكنشها ثابت نخواهد بود و براساس نوع كسب وكار، نوع تراكنش، مبلغ تراكنش، تعداد تراكنش تعيين ميشود. 10تا 12فاكتور مختلف براي تعيين مبلغ تراكنش مد نظر قرار ميگيرد. اما در نهايت مبلغ كارمزد تراكنشها به ميزاني ناچيز است كه خريدار و فروشنده را با مشكلي مواجه نميكند اما مجموعه اين كارمزدها امكان ايجاد ساختارهاي مناسب را در سيستم بانكي فراهم ميكند.
مديركل فناوري اطلاعات بانك مركزي در پاسخ به اينكه آيا شورا و بانك ميخواهند در روزهاي پاياني سال اين طرح را اجرا كنند؟ گفت: زمانبندي اجرايي شدن آن با توجه به ملاحظات و تصميم شورا خواهد بود.
مديركل فناوري اطلاعات بانك مركزي در ارتباط با كارتهاي اعتباري نيز گفت: كارتهاي اعتباري قرص و شربت نيست كه به بانكها تجويز كنيم بلكه اين را بايد در ديدگاه بانك و مردم فرهنگسازي كنيم. بنابراين بحث تغيير ذهنيت آدمهاست كه اين موضوع در زمان كوتاه ميسر نيست ولي تمام تلاش و برنامه بانك مركزي اين است كه تسهيلات خرد در قالب كارتهاي اعتباري بهعنوان نقشه راه بانك مركزي و اهداف اين بانك باشد. از امسال برنامه را براي توسعه اين كارتها شروع خواهيم كرد.
حكيمي البته اين را هم گفت كه كارتهاي اعتباري با شرعيات مختلف در كشورهاي ديگر استفاده ميشود بهخاطر اينكه استاندارد است؛ اما مدلي كه ما در ايران طراحي و استفاده كرديم شبهه داشت چراكه كارت اعتباري استاندارد نيست. از همين رو قرار است كه در همايش مذكور مشكل شرعي اين كارتها بررسي شود.
وي همچنين درخصوص چكاوك و مشكلات اين طرح تصريح كرد: مقدار زيادي از مشكلاتي كه در چكاوك بهوجود آمد بهخاطر فرآيندهاي داخلي بود؛ خيلي از مشكلات فرآيندها در 13استان حل شد اما در تهران چون قطب اقتصادي كشور است مشكلات بيشتر شد و حالتهاي استثنايي در تهران رخ داد.
مديركل فناوري اطلاعات بانك مركزي گفت: اصلاح فرآيندها را در تهران انجام داديم و روز جمعه بهصورت اضطراري سامانه قبلي را بالا آورديم تا چكهايي كه در راه مانده بود را درست كنيم. تا الان مشكل خاصي نداشتيم و واگذاريها و تعيين وضعيتها بهخوبي انجام ميشود.
وي در بخش ديگري در ارتباط با نفوذ و هك در سيستم بانكي گفت: نفوذ و هك در سيستم بانكي اتفاق نيفتاده ولي معضلات ما در كلاهبرداريهاست.
حكيمي گفت: در اين كلاهبرداريهاي رفتاري به طرف زنگ ميزنند و ميگويند كربلا يا مكه برنده شدهاند و در همين جا مردم خودشان با دست خودشان پولشان را خالي ميكنند. هيچ جاي دنيا پول مفت را از طريق يك تماس تلفني به هديه نميدهند.
نيلي: شورا منحل نميشود
رييس پژوهشكده پولي و بانكي در پاسخ به سوالي درباره انحلال شوراي پول و اعتبار گفت: شوراي پول و اعتبار جزو اركان و قانون بانك مركزي است. خبر انحلال را نشنيدهام و چنين چيزي در دستور كار نيست. فرهاد نيلي، رييس پژوهشكده پولي و بانكي بانك مركزي اظهاركرد: دوشنبه و سه شنبه هفته آينده (ششم و هفتم بهمن) اين همايش در برج ميلاد برگزار خواهد شد. وي با بيان اينكه راهبري نظامهاي پرداخت در تمام دنيا از وظايف اصلي بانكهاي مركزي است، گفت: همايش سال جاري با سالهاي قبل تفاوت چشمگير دارد؛ در اين همايش در حوزه تلاقي فناوري و بانكداري اقداماتي انجام شده است. تاكيد رييس كل بانك مركزي اين بود كه اين همايش را به بانكداري تبديل كنيم بنابراين در اين همايش بانكداري تقويت شده است.
رييس پژوهشكده پولي و بانكي بانك مركزي با تاكيد براينكه اكوسيستم بانكداري در اين همايش تقويت شده است، ادامه داد: بنابراين مركز ثقل همايش امسال بانكداري است. علاوه بر آن وجه تجاري و حركت بانكها نيز در اين همايش مهم است. چالشها را در اين همايش در قالب گفتوگو مطرح خواهيم كرد. نيلي ضمن اشاره به اينكه چشمانداز نظام مالي كشور يكي از گفتوگوهاي چالشي و كليدي كشور است كه در اين همايش با حضور رييس كل بانك مركزي، وزير اقتصاد و رييس سازمان مديريت و برنامهريزي برگزار خواهد شد، تصريح كرد: همچنين درخصوص كارتهاي اعتباري نيز گفتوگوهايي خواهيم داشت؛ ما 200ميليون كارت دست مردم داريم درحالي كه بايد تسهيلات خرد را در قالب كارتهاي اعتباري به مردم بدهيم.
وي با بيان اينكه ساختار درآمدي بانكها و تعيين جايگاه كارمزد از ديگر موضوعات گفتوگوهاي همايش مذكور است، افزود: بايد سهم كارمزد را مشاهده كنيم و به اين برسيم كه در اين حوزه به كجا خواهيم رفت؟
رييس پژوهشكده پولي و بانكي بانك مركزي در پاسخ به سوالي درباره انحلال شوراي پول و اعتبار گفت: شوراي پول و اعتبار جزو اركان و قانون بانك مركزي است. خبر انحلال را نشنيدهام و چنين چيزي در دستور نيست چراكه شوراي پول و اعتبار جزو جدانشدني بانك مركزي است.
اصلاح روش تعيين نرخ سود بانكي
رييس پژوهشكده پولي و بانكي بانك مركزي با بيان اينكه رويكرد برنامه پنجم توسعه در نحوه تعيين نرخ سود بانكي قابل دفاع نيست، گفت: در اين زمينه بانك مركزي گزارشي را تهيه و يكبار هم به شوراي پول و اعتبار ارايه كرده است و تلاش ميكند اعضاي شورا را قانع كند.
فرهاد نيلي درخصوص رويكرد فعلي بانك مركزي براي تعيين نرخ سود و ماده 92 قانون برنامه پنجم توسعه مبني بر تعيين نرخ سود توسط شوراي پول و اعتبار متناسب با تورم يك سال گذشته و پيشبيني تورم يك سال آينده، اظهارداشت: رويكرد برنامه پنجم قابل دفاع نبود، بهطور طبيعي مبناي تعيين نرخ سود تورم انتظاري است بنابراين اين مبنا را بايد درنظر گرفت. وي افزود: بهدليل ركود بهويژه ركود بخش مسكن و افزايش مطالبات معوق بهنظر ميرسد درجه ايدهآل داراييهاي بانكها كم شده و بههمين دليل بانكها بهدنبال رقابت براي جذب سپرده بيشتر هستند كه اتفاق خوبي نيست.
رييس پژوهشكده پولي و بانكي بانك مركزي تصريح كرد: بالاخره وقتي ركود داريم، درآمد سرانه مردم كاهش يافته و با كاهش درآمد، حجم سپردهها متناسب با آهنگ گذشته افزايش نمييابد؛ از طرف ديگر دوسوم منابع بانك از محل وصولي اقساط تسهيلات پرداختي است و بهدليل شرايط موجود روند بازپرداخت تسهيلات كند است. وي ادامه داد: بنابراين نياز به قاعده جديد داريم كه اين مساله در كنفرانس اقتصاد ايران مطرح شد؛ قاعده قبلي (روش تعيين شده در برنامه پنجم توسعه) ديگر كاربرد ندارد، در اين زمينه بانك مركزي گزارشي را تهيه و يكبار هم به شوراي پول و اعتبار ارايه كرده است. بانك مركزي تلاش ميكند اعضاي شوراي پول و اعتبار را قانع كند. نيلي در پاسخ به اين سوال كه آيا اين قاعده مدنظر قرار است به روشي دايمي براي نرخ سود بانكي تبديل شود، گفت: نميدانم كه آيا ميتواند به قاعدهيي دايمي تبديل شود يا خير، اما آن قاعده تعيين شده در قانون برنامه پنجم توسعه هم هيچگاه عملياتي نشد.
وي درخصوص ايده مطرح براي برنامه ششم توسعه درخصوص نظام بانكي، اظهارداشت: ايده كلي سياستهاي برنامه ششم كه در مجمع تشخيص مصلحت نظام مطرح بررسي ميشود اين است كه نظام تامين مالي بايد بتواند تامين مالي خانوار و بنگاه را هدف اصلي خود قرار دهد و نرخ سود و ساير مسايل بايد ذيل اين هدف تعريف شود.
