سهم بيمه زندگي از كل بيمهها تنها 8 درصد است
رشد 35 درصدي بيمه عمر و زندگي
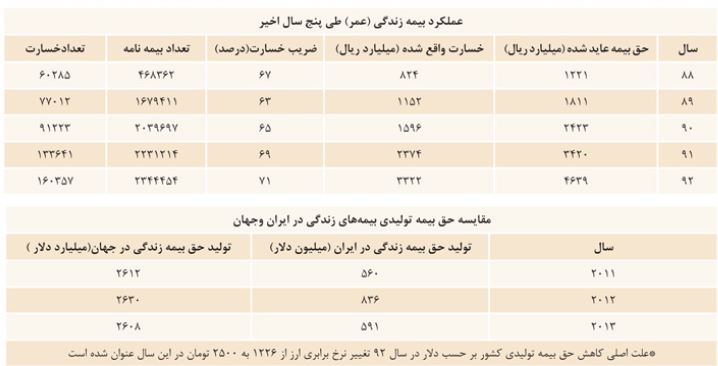
براساس گزارش بيمه مركزي، ميزان حق بيمه عايد شده بيمه عمر و زندگي در سال92 معادل 464ميليارد تومان بوده كه 35درصد نسبت به رقم 342ميليارد تومان سال91 معادل 35درصد افزايش يافته است.
گروه بانک وبیمه- احسان شمشیری: اين آمار نشاندهنده اين واقعيت است كه بهخاطر رشد درآمد و سود سرمايهگذاريهاي بيمه عمر و زندگي و تنوع ارقام و پوشش بيمهيي و اختياري بودن مبلغ حق بيمه و ميزان تعهدات بيمهگر و همچنين امكاناتي كه بيمههاي عمر و زندگي درطول سالهاي زندگي ايجاد ميكند، از استقبال بيشتري در بين خانوادهها همراه شده است و پيشبيني ميشود كه به تدريج شاهد جايگاه بهتر بيمه عمر و زندگي باشيم و هرساله رشد قابل توجهي را در بخش بيمه عمر و زندگي داشته باشيم.
به گزارش «تعادل»، ارزش كل بيمهنامههاي رشته زندگي نيز درسال92 به 1480ميليارد تومان رسيده كه نسبت به سال قبل با حدود 44درصد و در مقايسه با پنج سال گذشته چهاربرابر شده است. اين رشد قابل توجه نيز نشان ميدهد كه اگرچه بيمه عمر و زندگي يك بيمه تقريبا جديد در سبد رشتههاي بيمهيي براي مردم و خانوارها محسوب ميشود و فاصله زيادي بين وضعيت بيمه عمر در ايران با متوسط جهاني وجود دارد، اما در پنج سال گذشته از رشد خوبي برخوردار بوده است.
باوجود افزايش سهم بيمه زندگي از كل بيمههاي كشور و رشد آن طي پنج سال اخير سهم بيمه زندگي تنها هشت درصد كل گردش مالي صنعت بيمه است، اين ميزان در مقايسه با متوسط جهان به ميزان ۵۷درصد و ميانگين ۲۶درصد در سطح منطقه بسيار اندك است. گردش مالي بيمه عمر و زندگي حدود 1500ميليارد تومان در مقايسه با بيمه شخص ثالث حدود 10هزارميليارد تومان گردش بسيار محدود محسوب ميشود.
جمعيت ايران با 80ميليون نفر معادل يك درصد جمعيت جهان است اما گردش مالي بيمه زندگي در ايران در سال2013 معادل 591ميليون دلار برآورد شده كه در مقايسه با رقم بيمه زندگي در كل كشورهاي جهان كه معادل 2608ميليارد دلار يعني معادل 02/0درصد است. يعني سهم ايران از جمعيت جهان يك درصد و از بيمه زندگي در جهان 02/0درصد است. به عبارت ديگر، گردش مالي بيمه زندگي در ايران بايد 50 برابر شود تا متناسب با سهم جمعيت ايران از جهان، بيمه زندگي نيز رشد و توسعه داشته باشد. اين وضعيت نشان ميدهد كه با افزايش سود سرمايهگذاري و منافع بيمههاي سرمايهگذاري، عمر و زندگي، توجه مردم به بيمههاي عمر افزايش يافته اما فاصله زيادي با آنچه در كشورهاي ديگر متداول است، دارد و هنوز جايگاه بيمه عمر و زندگي در ايران به سطح مورد انتظار نرسيده است و بهخاطر اجباري نبودن آن، استقبال محدودي از آن صورت گرفته است. طي پنج سال اخير نيز سهم بيمه زندگي از پورتفوي بازار، از رقم حدود 7درصد به بيش از۹درصد رسيد. باوجود افزايش سهم بيمه زندگي از كل صنعت بيمه، طي پنج سال اخير با رقم سهم متوسط 8درصد، اين ميزان در مقايسه با مقدار دنيا به ميزان متوسط ۵۷درصد و از سطح منطقه با ميانگين ۲۶درصد بهمراتب پايينتر است. مطابق آخرين آمارها، كشور ما بر مبناي حق بيمه توليدي رشته زندگي، مشابه سال قبل جايگاه ششم را در سطح منطقه حفظ كرده و در ردهبندي كشورهاي دنيا در مكان ۵۵ قرار گرفته كه ۶ پله نسبت به پنج سال گذشته بهبود يافته است. سهم بيمه زندگي در كشورهاي پيشرفته بين 78 تا 80درصد است و فاصله بين 8درصد ايران و57درصد ميانگين جهاني خلأ ظرفيت بازار فعلي كشور است. كارشناسان ميگويند كه با سرانه فعلي حق بيمههاي عمر در كشور بين 10تا12ميليون نفر از مردم ايران با همين شاخصها ميتوانند از بيمههاي زندگي برخوردار شوند. لذا بيمه زندگي و عمر كه سرمايهگذاري براي خانوادهها، افراد و فرزندان است و در مقاطع مختلف امكان حمايت از خانوادهها و افراد را فراهم ميكند، بايد با تبليغ و فرهنگسازي بيشتر همراه شود تا سهم بيمه عمر افزايش يابد. در ايران 80ميليوني، تنها 6ميليون نفر خود را بيمه زندگي كردهاند و بهدليل پايين بودن سرانه درآمد در ايران، بسياري از افراد بيمه عمر و زندگي را ضروري نميدانند، اين درحالي است كه درصورت دريافت بيمه زندگي بسياري از نيازهاي افراد درطول عمر خود ازسوي بيمه تامين ميشود و بيمه زندگي نقش بسيار اساسي در بالابردن اميد به زندگي در ميان افراد جامعه دارد. متاسفانه بيمه عمر و زندگي بهعنوان يك خدمت لوكس در جامعه ما جا افتاده است، اما يكي از اساسيترين عوامل در بالا بردن سطح اميد به زندگي و حتي رشد اقتصادي جامعه بيمه عمر و زندگي است. زيرا هرچه افراد به زندگي اميدوار باشند، تلاش و فعاليت آنها دوچندان ميشود و اين مهم نيازمند فرهنگسازي و فراهم ساختن زيرساختهاي درست اقتصادي و شرايط توسعه اين بيمهها همانند ساير كشورها است. درحال حاضر بهدليل تورم و پايين آمدن ارزش پول ملي، بسياري از خسارتهاي پرداختي ازسوي بيمهها با هزينه و سطح خسارت هماهنگي ندارد و اين ارقام با تاخير افزايش مييابد و در نتيجه خسارت ديدگان به خصوص در بخش توليد و صنعت را دچار دردسر كرده است. از آنجا كه ايران جزو كشورهاي حادثهخيز و همراه با بلاياي طبيعي است و حوادث غيرمترقبه در بنگاههاي اقتصادي اتفاق ميافتد و خسارتهايي را براي افراد بههمراه دارد، بهدليل عدم توجه به انتخاب بيمه تخصصي مناسب توان جبران ازسوي افراد و بنگاهها امكانپذير نيست. درصورتي كه اگر از بيمه بهعنوان حامي خود بهره گيرند، بسياري از اين هزينهها قابل جبران است. ما شركتهاي بسياري در بخش بيمههاي عمر و درمان داريم اما اغلب مردم بيشتر توجهشان به سمت بيمههاي اجباري و تامين اجتماعي بهعنوان بيمههاي كامل است. درحالي كه در كشورهاي پيشرفته مثل ژاپن هر نفر بهطور متوسط پنج عدد بيمه اشخاص دارد، اين درحالي است كه بيمه تامين اجتماعي خيلي خوبي دارند اما بيمههاي عمر، بازنشستگي تكميلي، حوادث، مسووليت عمومي و... ميخرند كه نشانگر افزايش سطح آگاهي عمومي براي خريد بيمههاي متنوع است.
آثار بيمه عمر و زندگي بر اقتصاد
بيمهنامههاي زندگي به دو صورت انفرادي و گروهي صادر شده و بيمه شدگان را تحتپوشش قرار ميدهند. رايجترين بيمهنامههاي انفرادي در اين رشته بيمهنامه عمر و پسانداز است كه علاوه بر جنبه پسانداز و تشكيل سرمايه، خطر فوت را تحتپوشش قرار ميدهد. مزاياي بيمهنامههاي انفرادي ميتواند به شرط فوت بيمه شده به بازماندگان و افراد ذينفع بيمهنامه تعلق يابد. يكي از نمونههاي بيمهنامههاي گروهي بيمهنامه عمر كاركنان دولت است كه كارمندان يك سازمان دولتي را تحتپوشش قرار ميدهد.
در قرارداد بيمه عمر شركت بيمه درازاي دريافت حقبيمه متعهد ميشود در صورت فوت بيمه شده يا زنده ماندن وي، در زمان معيني سرمايه بيمه شده را بهطور يكجا يا بهصورت مستمري به بيمهگذار يا به شخص ثالثي كه بيمهگذار تعيين كرده، بپردازد.
درحالي كه بيمههاي عمر بهطور كلي داراي 3نوع متفاوت شامل بيمههاي عمر درصورت حيات بيمهشده، بيمههاي عمر درصورت فوت بيمه شده و بيمههاي مختلط عمر است كه بايد گفت نوع آخر اين بيمهنامه نوعي سرمايه براي بيمهگذار محسوب شده و درصورت حيات يا فوت از جانب شركت بيمه به او پرداخت ميشود.
پرداخت حقبيمه اختياري در بيمه عمر
اختياري بودن پرداخت حقبيمه موجب ميشود كه بيمهگر نتواند از طريق مراجع قضايي براي دريافت حقبيمه اقدام كند ولي حق فسخ، تعليق يا تبديل بيمهنامه به بيمهنامه عمر با سرمايه را دارد.
انتخاب ريسك در بيمههاي عمر بهشرط فوت از درجه اهميت بالايي برخوردار است، چراكه هستند بيمهشدگاني كه از آينده خود نگران بوده و به فكر تهيه بيمهنامه هستند.
تعهد بيمهگر منوط به زنده بودن بيمه شده
در بيمه عمر به شرط حيات يا همان «بيمه زندگي»، تعهد بيمهگر منوط به زنده بودن بيمه شده در تاريخ معين است. احراز حيات بيمه شده در زمان مقرر به سهولت قابل تشخيص است و مشكلي ايجاد نميكند ولي در بيمه عمر فوت زماني، وضعيت تاحدودي دشوار است. در بيمه فوت زماني بيمهگر متعهد ميشود كه درصورت فوت بيمه شده در طول مدت قرارداد (بههر علت) سرمايه بيمه شده را بپردازد. از آنجا كه بيمهگر تعهد خود را درصورت فوت بيمه شده به هر علت بايد بپردازد و تشديد خطر هم قابل اجرا نيست، صرفنظر از علت فوت، بيمهگر بايد سرمايه بيمه شده را نيز بپردازد. با اين همه، ايفاي تعهد بيمهگر مطلق نيست. در برخي مواقع علل فوت موجب ميشود كه بيمهگر تعهدي را نسبت به بيمهگذار نداشته باشد، مانند فوت بيمه شده بر اثر خودكشي يا قتل.
تعهدات بيمهگر در مقابل تكتك بيمهگذاران در بيمه عمر گروهي
شركتهاي بيمه حتي بيمهنامه عمر را بهصورت گروهي نيز در اختيار بيمهگذاران قرار ميدهند تا بهواسطه اين امر در آينده ضريب نفوذ اين رشته قابل اهميت در جامعه افزايش يابد. در توضيح بيمهنامه گروهي عمر بايد گفت در اين بيمهنامه، بيمهگر در مقابل تكتك افراد گروه متعهد بوده و بايد به همه آنها تامين بيمهيي دهد. در بيمه عمر گروهي بيمهگر نيازمند است كه تكتك افراد گروه را شناسايي كند. بيمه بازنشستگي جزو بيمههاي عمر بهحساب ميآيد و خصلت پساندازي دارد. باوجود آنكه در اين بيمهنامه بيمهگذار عمدتا كارفرما بوده و بخش اعظم حقبيمه را ميپردازد، بخش اندكي از حق بيمهها برعهده بيمهگذاران است كه كارفرما پس از كسر از حقوق و مزاياي بيمه شده بههمراه سهم خود به بيمهگر ميپردازد. بيمه بازنشستگي در قراردادهاي گروهي تابعي از سن بيمهشدگان است، بههمين دليل بيمهگر براي هر يك از بيمهشدگان گواهي بيمه بازنشستگي صادر ميكند.
بيمه عمر خانواده و سرمايه
در اين بيمهنامه، بيمهگر متعهد است پس از سپري شدن مدت معيني سرمايه بيمه شده را به استفادهكننده پرداخت كند. بيمهگذار اين بيمه پدر خانواده و استفادهكنندگان، همسر و فرزندان هستند. چنانچه بيمهگذار قبل از انقضاي مدت قرارداد فوت كند علاوه بر قطع پرداخت حقبيمه، درصدي از سرمايه بيمه شده بهصورت مستمري سالانه به خانواده وي پرداخت ميشود. در بيمه عمر سرمايه فرزندان، سرمايه بيمه در انقضاي مدت مندرج در بيمهنامه پرداخت ميشود، مشروط بر اينكه يكي از افراد استفاده كننده شامل فرزند بيمه شده يا خواهر و برادر او در قيد حيات باشند. درصورتيكه افراد فوق و بيمهگذار كه پرداخت كننده حقبيمه است (معمولا پدر)، قبل از پايان قرارداد بيمه فوت كنند حق بيمههاي پرداختي بدون بهره مسترد ميشود.
بيمهگر در بيمه عمر مستمري بازماندگان، تعهد ميكند كه سرمايه قرارداد را بهصورت مستمري در وجه بازمانده يا بازماندگان پرداخت كند. بنابراين بهمحض فوت استفاده كننده، پرداخت مستمري قطع ميشود. در نوعي از اين بيمه كه بيمه مستمري تاخيري ناميده ميشود، بيمهگر تعهد خود را پس از سپري شدن مدتي كه در بيمهنامه قيد شده بهصورت مستمري آغاز ميكند.
بيمهنامه تمام عمر تاخيري خطر فوت
براساس اين بيمهنامه بيمهگر تعهد ميكند كه پس از سپري شدن مدت معيني كه در بيمهنامه تعيين شده هر زمان كه بيمه شده فوت كند سرمايه مندرج در بيمهنامه را به استفادهكنند پرداخت كند.
اگر قبل از سپري شدن مدت، بيمهشده فوت كند بيمهگر تعهدي نخواهد داشت، اين نوع بيمه براي افرادي مفيد است كه باتوجه به سن و شرايط جسماني و وضع مالي، امكان داشتن بيمه را ندارند.
بهعنوان نمونه اين بيمهنامه را كارمندان دولت و ساير موسسات غيردولتي كه در زمان خدمت بيمه بوده و بعد از بازنشستگي نيز ميتوانند تا سن معيني درصورت تمايل و پرداخت حقبيمه، بيمهنامه را ادامه دهند مناسب است. از نكات بارز اين بيمهنامه عدم نياز به معاينه پزشكي است.