نتايج يك پژوهش دولتي نشان می دهد : جهش قيمت مسكن در سال هاي 95 و 96
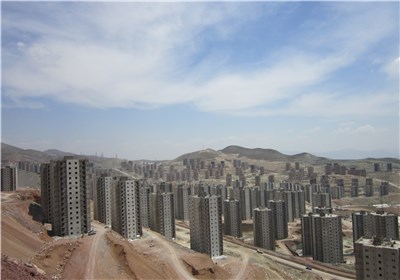
خبر اقتصادی - براساس شواهد آماري موجود و تحليلهاي كارشناسي، به نظر ميرسد بخش مسكن در شرايط ويژهيي قرار دارد. با يك نگاه كوتاهمدت، به دليل مساله كاهش قدرت خريد مردم، مازاد ساخت و خانههاي خالي، منجر به شكاف بين عرضه و تقاضا در اين بخش شده است و به دليل مازاد عرضه، امكان كاهش قيمت در بخشهايي از بازار وجود دارد. در نتيجه نميتوان چشمانداز مثبتي از جهت اثرگذاري تحولات آن بر بخش واقعي اقتصاد و خروج از ركود فعلي انتظار داشت. در نتيجه، اين بخش توان پيشران بودن جهت خروج از ركود را ندارد و بايد هدف سياستگذاران اقتصادي كاهش اثرات نامطلوب ركود و تخليه حبابهاي ايجاد شده در اين بخش باشد. اما با يك نگاه بلندمدتتر، اين بخش با مخاطره كاهش در سمت عرضه و افزايش در تقاضا قرار دارد. براساس اين تحليل، به دليل محدود شدن بعد تقاضاي سفتهبازي مسكن و كاهش تمايل براي ورود به بازار مسكن و انجام ساخت و ساز جديد كه نمود بيروني آن، روند كاهشي پروانههاي ساختماني صادر شده است، در يك افق زماني بلندمدتتر و در سالهاي 1395 و 1396، عرضه مسكن كاهش مييابد و امكان وقوع جهش قيمتي در اين بخش وجود دارد. خروج از ركود طي سالهاي 1393 و 1394 و افزايش مجدد درآمد مردم، كه سبب بازگشت بخشي از قدرت خريد آنها براي ورود مجدد به بازار مسكن ميشود نيز ميتوان سبب جهش قيمتي در بازار مسكن گردد. حتي در صورت محدود بودن اين افزايش قدرت خريد و در نتيجه، عدم امكان خريد ملك، به دليل كمبود خانه عرضه شده و در نتيجه جهش قيمتي در بازار مسكن، به نظر ميرسد بازار اجاره مسكن ميتواند افزايش در نرخ اجارهها را تجربه كند. اين افزايشها چه از جهت قيمت ملك و چه از جهت نرخ اجاره، ميتواند تبعات رفاهي- اجتماعي براي بخشي از جامعه به دنبال داشته باشد.
راه حل چيست؟
سوال آن است كه با توجه به نكات اشتراك و
افتراق اين دو نگاه، امكان دستيابي به يك راهحل مشترك كه تامينكننده هدف كوتاهمدتتر
پيشران بودن بخش مسكن براي خروج از ركود است و در عين حال هدف بلندمدتتر تعادل در
اين بازار را نيز تامين مينمايد وجود دارد؟! طبيعتا چنين راهكاري انتخاب اول
سياستگذار خواهد بود. يك مرحله پايينتر، ممكن است به اين نتيجه رسيده شود كه بين
اين دو هدف بده-بستان وجود دارد و براي رسيدن به يكي بايد ديگري را فدا كرد. تحت
اين شرايط بايد به اين پرسش پاسخ داده شود كه كدام هدف بايد در اولويت قرار گيرد؟
جدول 5: تحليل سمت تقاضاي بازار مسكن
|
نوع تقاضا |
شرايط فعلي |
شرايط آينده |
ملاحظات |
|
تقاضا سفته بازي |
به دليل پيگيري سياست كنترل تورم،
بسيار محدود شده |
مانع از ايجاد حباب قيمتي در اين بخش
ميشود. |
*يك اقدام مناسب استمرار روند انضباط
پولي و مالي فعلي و عدم فشار به منابع پايه پولي براي تامين مالي *به نظر ميرسد بخش بزرگي از اين
تقاضا در مسكن لوكس و تجاري باشد. |
|
تقاضا مصرفي |
به دليل ركود تورمي كاهش يافته است با خروج از ركود تورمي افزايش مييابد |
مانع از ايجاد تقاضا در افق زماني
94-93 افزايش تقاضا در افق زماني 95-94 |
*به دليل عدم از بين رفتن اين نياز و
نياز مبرم خانوار به سرپناه، اين تقاضا بايد تامين شود. *به نظر نميرسد بخش بزرگي از اين
تقاضا در مسكن لوكس و تجاري باشد. |
جدول 6: تحليل مسكن گرانقيمت و تجاري
|
سوال |
استدلالها |
اقدامها |
|
چه چشماندازي وجود دارد؟ |
*به نظر ميرسد كه مسكن گرانقيمت و
ساختمانهاي تجاري بزرگ، به خاطر سرمايهگذاري گسترده در شرايط ركود تورمي، طي
دو سال آينده با مازاد عرضه مواجه خواهند بود و قاعدتا مسير پر رونقي نخواهند
داشت. *مساله مهم، از يك طرف، انتظارات
تورمي و از طرف ديگر اثرات جانبي جابهجايي منابع به سمت توليد و آسيبپذيري
احتمالي بانكها و نيز شهرداريهاي شهرهاي بزرگ از اين تحول است. *به دليل اينكه سرمايهگذاريهاي
انجام شده توسط سيستم بانكي و وثايق دريافتي آنها براي پرداخت تسهيلات در اين
بخش بوده است، هرگونه كاهش شديد قيمت در اين بخش تبعاتي به دنبال خواهد داشت. *نبايد تحليل مبتني بر وجود مازاد مسكن
در اين بخش را به دو دسته ديگر مسكن تعميم داد. |
*اصول راهحلهاي محدودي وجود دارد. *به دليل بار هزينهيي بالاي تركيدن
حباب در اين بخش، بايد تمام تلاش در جهت تخليه حباب به صورت تدريجي باشد. *آگاهيرساني براي عدم ورود سرمايههاي
جديد به اين بخش انجام شود. *كنترل تقاضاي سفتهبازي از مسير
انضباط پولي و مالي خود عاملي بازدارنده براي ورود افراد بيشتر به اين بخش است. |
جدول 7: تحليل مسكن قشر كمدرآمد
|
سوالات |
استدلالها |
اقدامها |
|
مسكن مهر چه نقشي در تامين مسكن گروه
كمدرآمد ايفا كرده و تامين مسكن كمدرآمدها در بازه 93-96 چه تصويري دارد؟ |
بخشي از معضل مسكن قشر كمدرآمد با
مسكن مهر حل شده باشد؟ |
*به نظر ميرسد گزينههاي فراواني
پيش روي دولت قرار ندارد و تا انتهاي دوره اين دولت درگير ساخت مابقي مسكنهاي
تعهد شده است. *جزو وظايف ذاتي دولت است. *در صورت كمبود عرضه، ارائه راهكار
براي حمايت از گروههاي آسيبپذير صورت گيرد. *اگر مازاد عرضه وجود دارد، راهكاري
براي اصلاح كيفيت مسكنهاي فعلي ارائه شود (البته به نظر ميرسد در برخي مناطق
جغرافيايي مازاد عرضه مسكن مهر وجود دارد.) |
جدول 8: تحليل مسكن قشر متوسط
|
سوالات |
استدلالها |
اقدامها |
|
چه چشماندازي براي اين نوع مسكن
وجود دارد؟ |
*موضوع مسكن قشر متوسط ميتواند
موضوع هدفگذاري باشد. *گروه مخاطب اين نوع مسكن، بخش بزرگتري
از جامعه را در بر ميگيرند. |
*هرگونه هدفگذاري براي سرمايهگذاري
در تامين مسكن، بايد با توجه به اثار اقتصاد كلان آن و اولويتهاي تخصيص منابع
باشد. *دولت در بودجه عمومي اولويتهايي
دارد كه رفع بحران كمبود منابع در حوزههاي اجتماعي مانند آموزش و سلامت از يك
طرف و تامين زيربناها مانند حمل و نقل از طرف ديگر در راس آنها قرار دارند و لذا
اولويت تخصيص منابع از بودجه عمومي براي تامين مسكن در شرايط ميان مدت آينده محل
تامل است. *بايد به دنبال راهكارهايي بود كه با
اتكاي به جذابيتهاي پساندازي و بدون اتكاي به منابع بودجه عمومي به تامين
منابع مسكن بپردازد. |
راه هاي تجهيز منابع
براي تجهيز منابع براي گروههاي هدف دو گزينه
سياست اعتباري و سياست مالي وجود دارد. منظور از سياست اعتباري كليه اقداماتي است
كه مبتني بر عملكرد بازار پول بوده و بدون اتكا به منابع بانك مركزي امكان اعطاي
تسهيلات در سمت عرضه و تقاضاي مسكن را دارند. در سمت تقاضاي مسكن مواردي نظير رفع
محدوديت شوراي پول و اعتبار در پرداخت وام خريد مسكن توسط بانكهاي تجاري، تعميم
الگوي اوراق حق تقدم بانك مسكن به ديگر بانكها و هرگونه پيشنهادي كه با ارائه
الگوي جديد يا رفع قوانين بازدارنده موجود، منجر به افزايش اعتباردهي به اين بخش
شود را ميتوان نام برد. در سمت عرضه نيز ميتوان به اعطاي تسهيلات ساخت براي
احياي بافتهاي فروسده اشاره كرد. استدلال بر آن است كه ممكن است اتكا به سياست
اعتباري صرف، امكان رفع مشكلات بخش مسكن را نداشته باشد و بايد در قالب سياست مالي
منابعي از سوي دولت تجهيز شود. تعيين رديف بودجهيي جداگانه يا اختصاص بخشي از
منابع حاصل از هدفمندسازي يارانهها به بخش مسكن از جمله منابع قابل تعريف در اين
بخش است. در بخش سياست مالي بايد توجه شود كه نبايد تعهدي از سوي دولت پذيرفته شود
كه توان اجرايي شدن آن وجود ندارد يا اجرايي شدن آن منجر به اتكا به منابع بانك
مركزي شود. دو گزينه مطرح شده در سمت سياست مالي منوط به نهايي شدن ارقام اوليه
بودجه سال 1394 و شكلگيري فرآيند تصميمگيري در خصوص بندهاي بودجه و سياست دولت
براي ادامه هدفمندسازي يارانهها است. البته شايان توجه است كه دولت در بودجه
عمومي اولويتهايي دارد كه رفع بحران كمبود منابع در حوزههاي اجتماعي مانند آموزش
و سلامت از يك طرف و تامين زيربناها مانند حمل و نقل از طرف ديگر در راس آنها قرار
دارند و لذا اولويت تخصيص منابع از بودجه عمومي براي تامين مسكن در آينده ميانمدت
محل تامل است.
جمعبندي و نتيجهگيري
در بخش دوم به چهار ويژگي ضروري بودن، بعد
سرمايهيي داشتن، گردش اطلاعات در بازار و كم كشش بودن عرضه انبارهيي مسكن اشاره
شد. با توجه به آنچه در بخش دوم و سوم مورد بررسي قرار گرفت حال ميتوان اهميت
اشاره به اين چهار ويژگي را بازگو كرد. ضروري بودن مسكن به عنوان يك نياز اساسي
غيرقابل جايگزين و در كنار آن روند افزايشي قيمت در اين بخش سبب شده است كه قدرت
خريد خانوار براي مالك شدن بسيار محدود باشد و اين كاهش قدرت خريد به صورت عمومي
طي سالهاي اخير به صورت خاص سمت تقاضا در سالهاي 1393 و 1394 را تحت تاثير قرار
خواهد داد. بعد سرمايهيي داشتن مسكن و فراهم شدن سازوكار بيماري هلندي در اقتصاد
ايران سبب شده است كه انگيزه رفتار سوداگري در اين بخش بهشدت افزايش يابد و وجود
سود انتظاري در اين بخش سبب سرمايهگذاري انبوه فعالان خصوصي طي سالهاي اخير در
اين بخش شده است، نبود اطلاعات كافي و تصميمگيري غلط فعالان خصوصي در اين بخش سبب
ايجاد حباب قيمتي شده و اقتصاد را با خطر تركيدن اين حباب در بخش مالي اقتصاد و
همچنين مازاد ساخت مواجه كرده است. به دليل ايجاد انباره مازاد در بخش عرضه مسكن و
عدم امكان تعديل آن نظير آنچه درخصوص ساير كالاها ميتواند اتفاق بيفتد، انتظار ميرود
شكاف شديد بين عرضه و تقاضا در اين بخش ايجاد شود. در نتيجه در شرايط فعلي، اين
بخش توان پيشرو بودن جهت خروج از ركود را ندارد و بايد هدف سياستگذاران اقتصادي
كشور كاهش اثرات نامطلوب ركود و تخليه حبابهاي ايجاد شده در اين بخش باشد، در غير
اين صورت علاوه بر مشكل عمومي ركومد اقتصادي، دولت بايد تبعات سياسي و اجتماعي
ناشي از بحران در بخشي كه يك كالاي ضروري براي مردم تلقي ميشود را بپذيرد. از سوي
ديگر، در صورت درست بودن تحليل دوم و كاهش عرضه مسكن براي افق بلندمدتتر و امكان
افزايش جهشي قيمت مسكن نيز لزوم سياستگذاري مناسب را ايجاب ميكند، چرا كه به
دليل آن چه گفته شد، دولت بايد تبعات سياسي و اجتماعي ناشي از بحران در بخشي كه يك
كالاي ضروري براي مردم تلقي ميشود را بپذيرد.
تلاش اين گزارش آن است كه به مسكن از دو منظر
كمككننده براي خروج از ركود فعلي و همچنين تعادل عرضه و تقاضا در افق بلندمدتتر
پرداخته شود. سوال اساسي آن است كه آيا با توجه به نكات اشتراك و اختلاف نگاههاي
موجود، امكان دستيابي به يك راهحل مشترك كه تامينكننده هدف كوتاهمدتتر پيشران
بودن اين بخش براي خروج از ركود باشد و در عين حال هدف بلندمدتتر تعادل در اين
بازار را تامين نمايد؟! طبيعتا چنين راهكاري انتخاب اول سياستگذار خواهد بود. يك
مرحله پايينتر، ممكن است به اين نتيجه رسيده شود كه بين اين دو هدف، بده-بستان
وجود دارد و براي رسيدن به يكي بايد ديگري را فدا كرد. تحت اين شرايط بايد به اين
پرسش پاسخ داده شود كه كدام هدف بايد در اولويت قرار گيرد؟ براي چنين كاري ضروري
است كه دست به دستهبندي سمت عرضه و تقاضاي مسكن زد، چراكه گروههاي تشكيلدهنده
سمت عرضه و سمت تقاضاي بازار مسكن لزوما همگن نيستند. يك روش پيشنهادي براي انجام
چنين كاري آن است كه تقاضا از دو بعد مصرفي و سوداگرانه و سمت عرضه به تفكيك گروه
مخاطب مسكن مورد بررسي قرار گيرد. نكته مهم ديگر آن است كه بايد به مساله جغرافيا
در تحليل مسكن، توجه ويژه، جغرافيا بدين معني كه شرايط و اقتضائات شهرهاي بزرگ
بسيار متفاوت از شهرهاي ديگر كشور است.
تنگناي تقاضاي مصرفي
به نظر ميرسد در سمت تقاضا، به دليل وضعيت
ركودي در كل اقتصاد و بطور خاص در بخش مسكن و در كنار آن پيگيري سياست كنترل تورم
و محدود شدن چشمانداز بازدهي بالا، بعد سفتهبازي محدود شده است و تقاضاي مصرفي
نيز به دليل كاهش قدرت خريد خانوار، در تنگنا قرار دارد. از سمت عرضه، استدلال بر
اين است كه يك مازاد سرمايهگذاري در اين بخش ايجاد شده است. البته براي دستيابي
به نتايج دقيقتر، بايد مسكن ساخته شده به تفكيك نوع مسكن تحليل شود. متاسفانه
آمار و ارقام دقيقي در خصوص دستهبندي معرفي شده در گزارش وجود ندارد. در صورت
وجود آمار و ارقام شايد بهتر بتوان به تحليل سياستگذاري پرداخت و شايد يكي از
كارهاي ضروري ايجاد چنين مجموعه اطلاعاتي از سوي نهادها وزارتخانههاي ذيربط
باشد.
معضلي به نام حباب خانه هاي لوكس
جمعبندي اين گزارش از سمت عرضه مسكن آن است كه
به نظر ميرسد در دو بخش خانههاي لوكس و تجاري- در شهرهاي بزرگ و بطور خاص
در شهر تهران – و همچنين مسكن مهر مازاد ساختوساز اتفاق افتاده
است. نكته اساسي آن است كه مازاد ساختوساز ايجاد شده در بخش خانههاي لوكس و
تجاري به دليل پيوند آن با بخشهاي ديگر اقتصاد نسبت به مازاد ساختوساز در بخش
مسكن مهر ميتواند تبعات جدي داشته باشد. در خصوص گروه اول بايد تلاش در جهت تخليه
حباب و عدم بزرگتر شدن حباب و ساختوساز جديد در اين بخش باشد و در خصوص گروه دوم،
به نظر ميرسد به دليل تعهدات موجود براي دولت، جز اتمام پروژه مسكن مهر و افزايش
كيفيت اين ساختمانها براي افزايش جذابيت در سمت تقاضا يا تقويت تقاضا براي افرادي
كه قدرت خريد اين نوع از مسكن را نيز ندارند، كار بيشتري نتوان انجام داد. سرانجام
آنكه به دليل همگن نبودن بازار مسكن در كليه استانها و حتي همگن نبودن شرايط در
مناطق شهري و روستايي هر استان، شواهد نشان ميدهد كه بايد به بازار مسكن به صورت
منطقهيي نگاه كرد و براي هر استان پاسخ جداگانهيي ارائه داد. وجود نگاه ملي در
بخش مسكن ميتواند همراه با خطاهاي بزرگ باشد.
موضوعغ مسكن قشر متوسط ميتواند موضوع هدفگذاري
باشد. از سوي ديگر، يك راهحل مناسب و با هزينه كم تلاش براي ساختوساز در بافتهاي
فرسوده شهري است. اين هدفگذاري دو سرفصل مسكن و شهرسازي را بهم پيوند ميزند.
ويژگيهاي اين نوع هدفگذاري عبارتند از: رعايت صرفه نسبت به مقياس، وجود امكانات
شهري، ظرفيت تجاري شدن، عدم اختلا در جريان درآمدي شهرداريها، قابليت ايجاد
جذابيت براي ورود اعتبارات بانكي، براي تجهيز منابع براي گروههاي هدف دو گزينه
سياست اعتباري و مالي وجود دارد. سياست اعتباري كليه اقداماتي تلقي ميشود
كه مبتني بر عملكرد بازار پول و بدون اتكا به منابع پولي بانك مركزي امكان اعطاي
تسهيلات در سمت عرضه و تقاضا مسكن را دارند. در سمت تقاضاي مسكن مواردي نظير رفع
محدوديت شوراي پول و اعتبار در پرداخت وام خريد مسكن توسط بانكهاي تجاري، تعميم
الگوي اوراق حق تقدم بانك مسكن به ديگر بانكها و هر گونه پيشنهادي كه با ارائه
الگوي جديد يا رفع قوانين بازدارنده موجود، منجر به افزايش اعتباردهي به اين بخش
شود را ميتوان نام برد. در سمت عرضه نيز ميتوان به اعطاي تسهيلات ساخت براي احيا
بافتهاي فرسوده اشاره كرد. استدلال بر آن است كه ممكن است اتكا به سياست اعتباري
صرف، امكان رفع مشكلات بخش مسكن را نداشته باشد و بايد در قالب سياست مالي منابعي
از سوي دولت تجهيز شود. تعيين رديف بودجهيي جداگانه يا اختصاص بخشي از منابع حاصل
از هدفمندسازي يارانهها به بخش مسكن از جمله منابع قابل تعريف در اين بخش است. در
بخش سياست مالي بايد توجه شود كه نبايد تعهدي از سوي دولت پذيرفته شود كه توان
اجرايي شدن آن وجود ندارد يا اجرايي شدن آن منجر به اتكا به منابع پولي بانك مركزي
شود. دو گزينه مطرح شده در سمت سياست مالي منوط به نهايي شدن ارقام اوليه بودجه
سال 1394 و شكلگيري فرآيند تصميمگيري در خصوص بندهاي بودجه و سياست دولت براي
ادامه هدفمندسازي يارانهها است و بنابراين، در مقايسه با سياست اعتباري قابل اجرا
در اين بخش، كمي زمانبر خواهد بود.

بعد تو این مملکت یک مثال بزنید که چیزی ارزان شده باشد من هم از شما قبول می کنم قیمت مسکن میاد پایین
اون شوهر خاله تو هم ادرس بده ما بریم سراغش
تو این مملکت هیچ چیزی ارزون نمیشه سر خودتون رو کلاه میذارید ؟ دیگه شرایط جدیتر از اون کمپین نخریدن خودروی صفر هست؟!!! اون که اراده ی یه جمع بزرگ از اجتماع پشتش بود ...
خونه چند ساله رشد نکرده ، سود بانکی هم اومده پایین و مثل قبل نیست ، اگه هم میبینید خیلیها دست نگه داشتن از خرید خونه حتی بعد از کاهش سود بانکی واسه اینه که منتظرن خونه ارزونار بشه !!! اما غافل از اینکه تولید مسکن کم شده ، نیاز به مسکن در حال افزایشه و با کوچکترین جرقه ی افزایش قیمتی یه گروه که دارن بازارو تعقیب میگنن اقدام به خرید میکنن و قیمتها بالاتر میره و به یکباره مردم وقتی میبینن داره گرون میشه هجوم میبرن سمت خرید و این باعث افزایش وحشتناک قیمتها میشه ...
اینطور نیست که مردم برای خرید خونه پول نداشته باشن ، یکی وسعش میرسه خونه ی ۶۰ ملیونیش رو با یه خونه ی ۱۰۰ ملیونی عوض میکنه ... یکی هم اون خونه ی ۶۰ ملیونی رو صاحب میشه ، صاحب خونه ی ۱۰۰ ملیونی هم دنبال یه خونه ی بزرگتر میگرده ... قرار نیست که بخش ضعیف جامعه از نظر اقتصادی از همون ابتدا برن توی خونه ی ۲۰۰ تومنی
مگر آن كه افزايش درامد نفت، پول بادآورده اي را وارد اقتصاد كند و آن پول بادآورده به بخش مسكن وارد شود. اما وضعيت اقتصادي و درآمدي مردم در حال حاضر، باعث تحرك مسكن در حد سال هاي 85 تا 87 نخواهد شد.