ماليات ارزش افزوده؛ راهي براي ممانعت از فرار مالياتي
خيز دولت براي افزايش درآمد مالياتي
سال93 فرصت مناسبي براي دولت بود تا با سنجش پيشبينيهايش درمورد تحقق درآمدهاي مالياتي در سالجاري، هدفگذاري بزرگتري در بودجه سال آينده انجام دهد بهخصوص آنكه با كاهش قيمت جهاني نفت دولت بايد بهدنبال جايگزين ديگري براي تامين هزينههايش و راهي تازه براي كسب درآمدهاي غيرنفتي پيدا ميكرد.
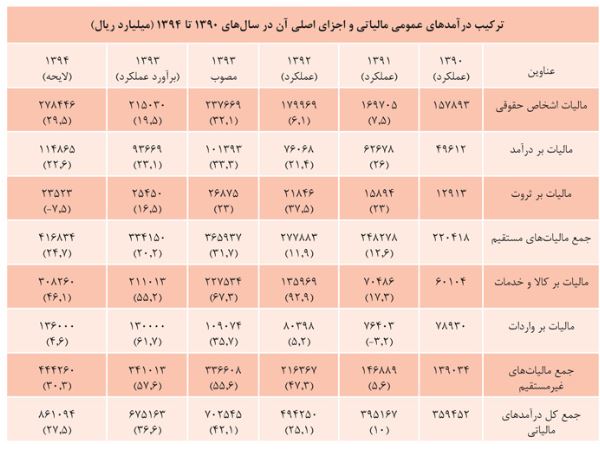
خبر اقتصادی - به ويژه آنكه كاهش وابستگي اقتصاد كشور به درآمدهاي نفتي نيز بايد اجرايي ميشد. بر اين اساس دولت 86هزار ميليارد تومان درآمد را از محل اخذ ماليات براي سال94 تعيين كرده است.
علي عسگري، رييس كل سازمان امور مالياتي كشور اعلام كرده است: حدود 42هزار و 800ميليارد تومان از درآمدهاي مالياتي پيشبيني شده براي سال1393تاكنون وصول شده است.
او پيشبيني كرده است تا پايان سالجاري 95درصد از درآمدهاي مالياتي كشور محقق شود و به مرز 57هزار ميليارد تومان برسد.
ميزان درآمدهاي مالياتي محقق شده در سال92 معادل 41هزار و 800ميليارد تومان بود كه ميزان محقق شده در 9ماهه سالجاري در مقايسه با 9ماهه اول سال92، معادل 53درصد رشد داشته است.
اين رشد موجب شد تا دولت براي لايحه تدويني سال94 خيز بلندتري بردارد و در لايحه بودجه سال1394 رقمي معادل 86هزار ميليارد تومان را بهعنوان درآمدهاي مالياتي پيشبيني شده تعيين كند. اين رقم نسبت به رقم درآمدهاي مالياتي مصوب در قانون بودجه سال1393 كه حدود 70هزار ميليارد تومان بود، 22.6درصد رشد دارد.
مركز پژوهشهاي مجلس پيشبيني كرده در سال1393 كل درآمدهاي مالياتي به رقم 67هزار ميليارد تومان برسد؛ البته اين رقم با فرض تحقق 13هزار ميليارد تومان ماليات بر واردات تخمين زده شده است. درصورت تحقق اين پيشبينيها، درآمدهاي مالياتي لايحه بودجه سال1394 رشد 27.5درصدي را از رقم عملكردي قابل برآورد در سالجاري تجربه خواهد كرد. مجموع درآمدهاي مالياتي (عمومي و اختصاصي) پيشبيني شده در سال1394 معادل 87هزار ميليارد تومان است. از اين رقم 1.4ميليارد تومان درآمدهاي مالياتي اختصاصي و 86هزار ميليارد تومان نيز درآمد عمومي مالياتي است كه بهعنوان بخشي از منابع عمومي بودجه است.
سهم 57درصدي افراد حقوقي در ماليات
به گفته رييس كل سازمان امور مالياتي كشور سهم اشخاص حقوقي در نظام مالياتي كشور 57درصد است. عسكري درمورد معوقات مالياتي گفته است: در پروندههاي بالاي 100ميليون تومان كشور، حدود 10هزار ميليارد تومان معوقه مالياتي وجود دارد. وي بااشاره به طرح نظاممندي جامع مالياتي كشور، گفته است: طرح نظاممندي جامع مالياتي كشور از سالهاي گذشته آغاز شده و تاكنون در 7استان پيگيري شده و پيشبيني ميشود تا پايان سال94 در همه استانهاي كشور فراگير شود.
وجود 1300پرونده بزرگ مالياتي
به گفته معاون وزير اقتصاد 1300مالياتدهنده بزرگ در كشور وجود دارد كه 45درصد آنها همواره ماليات خود را ميپردازند و اين پروندهها شامل بانكها، بيمهها و بنگاههاي بزرگ اقتصادي ميشوند.
يكي از ايراداتي كه به سيستم مالياتي گرفته ميشد، نحوه اخذ ماليات و راههاي فراري بود كه بسياري با تمسك به آن از پرداخت ماليات شانه خالي ميكردند و در مقابل گروههايي كه حقوق و دستمزدشان دراختيار دولت بود، جزو بزرگترين پرداختكنندگان ماليات بودند. اما دولت سعي دارد اين موازنه را تغيير دهد.
ماليات ارزش افزوده؛ راهي براي ممانعت از فرار مالياتي
ماليات بر ارزش افزوده ماليات غيرمستقيمي است كه مصرفكننده (خريدار) آن را بههمراه بهاي خريد اجناس و خدمات ميپردازد و دريافتكننده (فروشنده) موظف است مقدار ماليات دريافتي را به خزانه دولت واريز كند. در اجراي ماليات بر ارزش افزوده موديان براي استفاده از اعتبار مالياتي ملزم به ارايه فاكتور هستند كه اين امر زمينهيي براي برآورد ميزان معاملات و حجم مبادلات بنگاههاي اقتصادي در توليد ناخالص ملي خواهد بود. از آنجا كه فاكتورها در هر يك از مراحل مختلف مبادله بايد با يكديگر مطابقت داشته باشند، يك نظام خودكنترلي در جريان فعاليتهاي اقتصادي از توليد تا مصرف ايجاد ميشود، به اين ترتيب اندازه بازار زيرزميني و فعاليتهاي غيررسمي اقتصادي و پنهاني و تخلف و فرار مالياتي به حداقل ميرسد.
امكان كاهش فرار مالياتي در ماليات بر ارزش افزوده، بهدليل كمتر بودن نرخ آن در مقايسه با ساير مالياتها با پايه محدود، منبع درآمد مطمئني را براي دولت ايجاد ميكند. از طرف ديگر چون عدم پرداخت ماليات از جانب فروشنده، پاي خريدار كالاي او را براي منظور كردن ماليات متعلقه به ميان ميكشد، منافع يك طرف، زيان طرف ديگر را موجب ميشود و درصورت موثر بودن نظام كنترل، فرار مالياتي به حداقل كاهش مييابد.
به اعتقاد بسياري از كارشناسان اقتصادي اجراي صحيح قانون ماليات بر ارزش افزوده در چارچوب يك برنامه كلان اقتصادي و به دور از بخشينگري سبب برقراري عدالت در پرداخت ماليات ميشود. مزيت ماليات بر ارزش افزوده در مقايسه با مالياتهاي ديگر، خود كنترلي آن است. بدين صورت كه بهطور معمول در نظام ماليات بر ارزش افزوده، ماليات پرداخت شده يك بنگاه در زمان فروش به خريداران اعلام ميشود زيرا بنگاههاي خريدار در پي دريافت اعتبار مالياتي و بستانكار كردن همان ميزان از كل بدهي مالياتي خود هستند.
در اين نظام چنانچه بنگاهي ماليات را كمتر از حد واقعي اعلام كند يا ماليات متعلق به خود را نپردازد، اين ماليات به خريدار بعدي منتقل ميشود. بهعبارت ديگر اجرا نكردن تكليف كسر و پرداخت ماليات موجب زيان بنگاههاي خريدار ميشود كه آنها به اين امر واقف هستند و بههمين دليل خريداران به خريد كالاهايي كه ماليات آنها پرداخت نشده، تمايلي ندارند، بنابراين با اجراي اين قانون بهدليل خصوصيات آن، از فرار مالياتي و اجتناب از پرداخت ماليات مضاعف جلوگيري ميشود و چنانچه فراري هم صورت گيرد، بهراحتي در زنجيره توليد و توزيع قابل شناسايي است.
فرار مالياتي در بخشهاي سودآور مانند خدمات و تجارت نسبت به جاهاي ديگر بالاتر است و اين بخشها بار مالياتي اندكي را متحمل ميشوند. اجراي نظام نوين ماليات بر ارزش افزوده، ميتواند شفافيت لازم را در شكلگيري ارزش افزوده كالا و خدمات ايجاد كند همچنين حجم مبادلات بنگاههاي اقتصادي را از توليد ناخالص ملي مشخص كند، بنابراين امكان وصول درآمد مالياتي را باتوجه به حجم واقعي مبادلات فراهم ميآورد و با افزايش درآمدهاي مالياتي از طريق اثربخشي مستقيم در سهم ماليات بر ارزش افزوده و نيز كمك به وصول ماليات بر درآمد واقعي، زمينه كاهش فرار مالياتي را آماده ميكند.
