تاکید بر جلوگیری از کاهش دستوری نرخ سود و حل مشکلات نظام بانکی
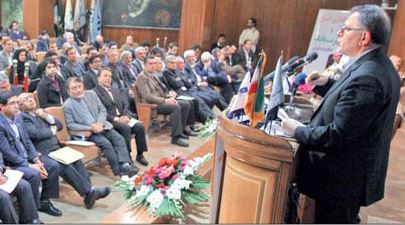
گروه بانک وبیمه – احسان شمشیری: مسعود نیلی مشاور اقتصادی رئیسجمهور با انتقاد از افزایش نرخ سود بانکی در شرایطی که تورم در حال کاهش است، این اقدام بانکها را مانع خروج از رکود ارزیابی کرد گفت: با کاهش دستوری نرخ سود بانکی مخالفیم. نیلی در چهارمین همایش سیاستهای پولی، بانکداری و تولید در موسسه عالی بانکداری افزود: شرایط کنونی اقتصاد کشور شرایط پیچیدهای است و نیاز به تحلیل هایی دور از کلیشه های رایج دارد، و پارادوکس میان نرخ سود بانکی و تورم باید برطرف شود.
وی با اشاره به روند نرخ تورم در چهار
سال اخیر گفت: نرخ تورم از ابتدای دهه 90 افزایش یافته و در فصل اول سال 1392 به اوج
خود رسید اما از فصل دوم سال 1392 با روی کارآمدن دولت یازدهم، روند کاهشی به خود گرفته
و تاکنون ادامه داشته است. لذا در این شرایط انتظار می رفت که به دنبال کاهش نرخ تورم،
نرخ سود بانکی نیز کاهش پیدا کند، اما نه تنها این اتفاق نیفتاد بلکه فاصله بین نرخ
تورم و نرخ سود بانکی در مسیر افزایش قرار گرفته به گونهای که نرخ سود حقیقی به میزان
قابل توجهی افزایش یافته است.
وی ادامه داد: با وجودی که اقتصاد به سمت
کاهش تورم و ثبات رفته رویدادهایی در دهه 80 و ابتدای دهه 90 زمینه را برای افزایش
نرخهای بانکی فراهم کرده است. در دهه 80 به لحاظ حجم بالای درآمدهای نفتی که بیشترین درآمد نفتی تاریخ کشور در سال 1390 بوده
است موجب افزایش نسبت واردات به تولید ناخالص
داخلی شدو وابستگی تولید به واردات را دو برابر کرد. از طرفی رشد 500 درصدی نسبت نقدینگی
به تولید ناخالص داخلی در همین فاصله نشان می دهد که افزایش نقدینگی نامتناسب با حجم
واقعی فعالیت های اقتصادی افزایش پیدا کرده است. بنابراین حجم بالای نقدینگی منشا بی
ثباتی در اقتصاد بوده است. افزایش قیمت مسکن و میزان سرمایهگذاری در بخش مسکن و ساختمان
نیز ناشی از همین شرایط است.
نیلی همچنین با اشاره به شرایط تحریم در
سال های 1391 به بعد گفت: در سال 1391 با اعمال تحریم های نفتی علیه ایران و وقوع رکود
تورمی، درآمد ارزی کشور کاهش یافت و در پی آن با توجه به وابستگی بالای تولید به واردات،
واردات و ارزش افزوده صنایع با کاهش قابل توجه مواجه شد. صنایع در بازپرداخت بدهی خود
به بانک ها ناتوان شدند. بخش مسکن نیز از سال 1392 وارد رکود شد و در شرایطی که بسیاری
از منابع را به خود جذب کرده بود از بازپرداخت تسهیلات دریافت شده ناتوان شد. به این
ترتیب مساله مطالبات معوق برای بانکها نیز تشدید شد.
مطالبات معوق ریشه افزایش نرخ سود
بانکی
وی اظهار داشت: منابع بانک ها برای پرداخت
تسهیلات، از محل بازگشت تسهیلات پرداختی، منابع بین بانکی و سپرده جدید بخش خصوصی تامین
میشود. اما با ایجاد مشکل در مطالبات معوق، تامین منابع از محل بازگشت تسهیلات پرداختی
دچار مشکل شد. در نتیجه فشار تامین منابع به روی منابع بین بانکی و سپرده بخش خصوصی
منتقل شد که در نتیجه این روند به افزایش نرخ سود بانکی منجر شد. اما افزایش نرخ سود
در مقیاس نامتناسب با نرخ تورم، احتمال بازگشت تسهیلات دریافتی را کاهش می دهد و این
مکانیزم مخرب، ایفای نقش ضد رکودی بانک ها را با مشکل مواجه می کند. فرآیند ذکر شده
به ویژه با توجه به وجود بازار غیر مجاز پولی که بانک مرکزی نظارتی در آن ندارد شرایط
را دشوارتر کرده است.
مشاور اقتصادی رییس جمهور به تشریح شرایطی
که سود بانک ها به صورت دستوری کاهش پیدا کند پرداخت و خاطرنشان کرد: با توجه به معایبی
که نرخ سود بالا دارد، کاهش نرخ سود بانکی ضروری است. اما کاهش دستوری نرخ سود بانکی
نه تنها مشکل را حل نمی کند، بلکه به افزایش فساد مالی در پرداخت تسهیلات و احتمال
خروج سرمایه از بانکها و هجوم به بازارهای موازی مانند بازارهای غیر متشکل پولی و
بازار ارز منجر میشود. به منظور کاهش نرخ سود بانکی و حل مشکلات نظام بانکی راه حلهایی
چون بازپرداخت بدهی دولت به بانک ها، ایجاد بازار بدهی و ایجاد بازار متشکل برای سود
بین بانکی، برخورد قاطع بانک مرکزی با بانک ها و موسسات فاقد مجوز، تثبیت بدهی بانکها
به بانک مرکزی و رعایت انضباط در عملکرد بانکها توصیه می شود
سیف: تعادل به بازار ارز برمیگردد
رییس کل بانک مرکزی به انتشار اخباری مبنی
بر تایید برداشت 4.1 میلیارد دلاری از صندوق توسعه ملی در آمار بانک مرکزی پاسخ داد
و تاکید کرد که تعادل به زودی به بازار ارز برمیگردد.
ولی الله سیف همایش بررسی چالشهای نظام
بانکی سخن می گفت به آمارهای اخیر منتشره از سوی بانک مرکزی در رابطه با تغییرات نقدینگی
و پایه پولی در انتهای سال گذشته اشاره کرد و گفت: در حالی در اسفند ماه سال 1392 به
دلیل خرید 4.1 میلیارد دلار ارز از دولت توسط بانک مرکزی خالص دارایی های خارجی آن
افزایش یافته و بر رشد پایه پولی اثرگذار بوده است که برخی عنوان می کنند این همان
رقم برداشت شده از صندوق توسعه ملی است.
سیف در این باره گفت: بانک مرکزی مانند
سایر مواردی که ارز خرید می کند در پایان سال گذشته نیز 4.1 میلیارد دلار ارز را خریداری
کرده و طبق ضوابط موجود 26 درصد آن را به صندوق توسعه ملی و دو درصد دیگر را هم در
بخش دیگر، 14 درصد را برای شرکت ملی نفت و مابقی را به حساب خزانه واریز کرده، بنابراین
هیچ تفاوتی بین خرید این رقم با بقیه خریدها وجود نداشته و هیچ رده پایی در کار نیست.
رییس کل بانک مرکزی دلیل خرید این حجم از
دلار در پایان سال را توضیح داد و گفت: به دلیل تحریمهایی که وجود دارد و امکان واریز
این مبلغ به حساب بانک مرکزی وجود نداشت در آن زمان شرکت مربوطه تعهد کرد تا با دستور
بانک مرکزی این پول را پرداخت کند. بنابراین جزیی از منابع و داراییهای خارجی بانک
مرکزی قرار گرفت که در رشد پایه پولی بی تاثیر نبود.
وی با اشاره به تغییرات رشد نقدینگی در
سال 1392 توضیح داد: میزان رشد نقدینگی در سال گذشته حدود 29.1 درصد و ضریب فزاینده
پول 9.6 درصد و همچنین درصد افزایش پایه پولی 17.8 درصد بوده است که در مقایسه با رشد
1.9 درصدی ضریب فزاینده پول و 26.7 درصدی پایه پول در سال 1391 دستاوردی مثبت است.
سیف در بخش دیگری از سخنان خود به برخی
اظهارات مبنی بر ادعایی بودن آمار رشد اقتصادی پاسخ داد و گفت: با اعلام نرخ رشد اقتصادی
توسط بانک مرکزی عدهای آن را به تمسخر گرفته و ادعایی می دانند در حالی که این آمار
و ارقام بسیار دقیق بوده و جزو سرمایههای این مملکت است.
وی تاکید کرد: بانک مرکزی حتی در بدترین
شرایط هم آمار اشتباه نداده است، این درحالی است که من با ورود به این بانک بررسی کردهام
که آیا چنین ادعایی صحیح است یا خیر که این گونه نبود بکله زمانهایی پیش آمده که در
نهایت بانک مرکزی ارائه آمار خود را متوقف کرده است.
پیش بینی بازار کاهش تقاضای ارز بعد از
ژانویه است
سیف در رابطه با تغییرات بازار ارز نیز
به تحلیل افراد از بازار اشاره کرد و گفت: آنها این گونه مطرح می کنند که نوسان اخیر
به دلیل تقاضای بالای ایجاد شده است که بعد از ژانویه کاهش یافته و تعادل به بازار
برمیگردد.
رییس کل بانک مرکزی تاکید کرد: با این وجود
بانک مرکزی به دقت بازار را زیر نظر داشته و معتقد است که تعادل به زودی بازمی گردد.
داراییهای بلوکه شده تعهد شده به زودی
برمی گردد
وی همچنین در جمع خبرنگاران در پاسخ به
این پرسش که چرا تاکنون توافقات ژنو برای واریز در دور سوم دارایی های بلوکه شده عملیاتی
نشده است؟ گفت: در حال هماهنگی برای واریز آن هستیم، اما به یک دلیل خاص و آن هم این
که تبدیلات ارزی به نفع بانک مرکزی باشد یک هفته این موضوع با تاخیر انجام خواهد شد.
کمیجانی: 94هزار میلیارد تومان نزد 6 موسسه
غیرمجاز
قائم مقام بانک مرکزی نیز با اشاره به اینکه 6 موسسه مالی غیرمجاز حدود
94 هزار میلیارد تومان از سپردههای مردم را در اختیار دارند، گفت: همین امر به تنهایی
میتواند نقش برهم زنندهای در بازار پولی داشته باشد.
اکبر کمیجانی افزود: با وجود اینکه آمار
دقیقی از موسسات پولی و اعتباری غیرمجاز وجود نداشته و حتی تعداد صندوقهای قرضالحسنه
نیز بهطور دقیق روشن نیست، اما وجود 15 درصد نقدینگی از کل 670 هزار میلیارد تومان به تنهایی در بازار پولی نقش مخرب دارد.
وی افزود: کنترل رشد نقدینگی، سالمسازی
ترکیب رشد نقدینگی، هدایت منابع نقدی به سمت تولید و افزایش سرمایه در گردش، همچنین
تقویت توان تسهیلاتدهی بانکها از مهمترین اقداماتی است که در 15 ماه گذشته در حوزه
پولی و بانکی اجرایی شده و به انضباط مالی انجامیده است.
قائم مقام بانک مرکزی با اشاره به انتقاداتی
که نسبت به کمبود نقدینگی متوجه بانک مرکزی
است، بیان کرد: سهم عمده مشکلات واحدهای تولیدی مربوط به طرف عرضه اقتصاد است نه نقدینگی
تنها، و مشکلات مربوط به واردات مواد اولیه،
کالاهای واسطه سرمایهای، عدم دسترسی به تکنولوژی تولید مناسب و بهرهوری پایین تولید
در عدم تقویت و رشد مناسب بخشهای تولیدی که سهم عمدهای در اقتصاد دارد اثرگذاربوده
است.
کمیجانی تاکید کرد: برخلاف انتظارات و انتقادات
مطرح شده سیاستهای پولی انقباضی نبوده، بلکه انبساطی همراه انضباط مالی بوده است.
قائم مقام بانک مرکزی گفت: حجم نقدینگی
در پایان آبانماه سال جاری از 670 هزار میلیارد تومان عبور کرده که نسبت به رقم مشابه
سال قبل 26 درصد افزایش دارد.
وی گفت: رشد نقدینگی در چند سال اخیر در
مسیری قرار داشته که از 4.5 درصد در سال 1389 به منفی 3 دهم درصد در سال 1390، منفی
8 در سال 1391 رسیده، اما در سال 1392 این روند مثبت شده و به 9.7 در آبان 93 رسیده
که نشاندهندهی رشد مثبت نقدینگی برخلاف تصورات و انتقادات نسبت به کمبود آن است.
پرداخت 206 هزار میلیارد تومان تسهیلات در هشت ماه تسهیلات
کمیجانی همچنین از میزان تسهیلاتدهی بانکها
در هشت ماهه سال سخن گفت و افزود: شبکه بانکی در این مدت 206 هزار میلیارد تومان تسهیلات
پرداخته که سهم سرمایه در گردش از این رقم بیش از 60 درصد بوده است و این در حالی است
که سهم سرمایه در گردش از کل تسهیلات پرداختی در سال گذشته حدود 46 درصد بود.سهم سرمایه
در گردش بخش صنعت و معدن از تسهیلات دریافتی به حدود 80 درصد رسیده که نسبت به دورههای
قبل با رشد همراه است.
کمیجانی خاطر نشان کرد: در سال 1390 حدود
92 درصد، در سال 1391 نزدیک به 89 درصد و در سال گذشته بالغ بر 88 درصد تامین مالی
اقتصاد ایران از طریق بازار پول انجام شده است.
ثبات به بازار ارز بر میگردد
قائم مقام بانک مرکزی همچنین در پاسخ به
سوال خبرنگاران در رابطه با تغییرات اخیر بازار ارز به عوامل بنیادی همچنین شوکهای
وارد به بازار به عنوان دو عامل تاثیرگذار در تعیین نرخ ارز گفت: خوشبختانه متغییرهایی
نظیر رشد اقتصادی، تراز پرداختها، نقدینگی و تورم به عنوان عوامل بنیادی اقتصادی در
چند ماه گذشته به خوبی کنترل و هدایت شده است که توانسته نقش موثری در تقویت ارزش پول
ملی و بازگشت ثبات به نرخ ارز داشته باشد.اما باید در نظر گرفت که عوامل غیربنیادی
و غیر اقتصادی که در قالب شوک در بازار ایفای نقش میکند با وجود اینکه گذرا و موقتی
هستند، اما به هرحال اثر خود را بر نرخ ارز خواهند داشت که خوشبختانه بانک مرکزی توانسته
این موارد را نیز تا حدودی کنترل کند.شرایط بازار امیدوارکننده و روبه بهبود است و
امیدواریم که دوباره شاهد ثبات در بازار ارز باشیم.
کمیجانی در تحلیل فعلی شرایط بازار ارز
گفت: امیدواریم در شرایطی که متغییر بنیادی داریم و رو به بهبودی بوده و هستیم و اقتصاد
در وضعیت خروج از رکود است و تورم بیش از آنچه هدفگذاری بوده کم شده، بازار در وضعیت
آرام شونده و رو به بهبود قرار گیرد و شاهد ثبات در نرخ ارز باشیم.
وی درباره وضعیت نرخ سود بانکی و توافق
اخیر بانکداران نیز به ایراد توضیحاتی پرداخت و ادامه داد: بانک مرکزی با همکاری مدیران
بانک ها آنرا دنبال می کند تا کنون هیچ نوع تخلفی در این زمینه مشاهده نکرده ایم. با
توجه به تجربه بخشنامه اول نظارت کارآمدتری را خواهیم داشت و مدیران بانک ها نیز بر
این موضوع واقف شده اند تا با حمایت بانک مرکزی در اینده نزدیک شاهد بهبود در نرخ سود
باشیم.
قائم مقام بانک مرکزی ضمن اشاره به اینکه
هماهنگی و تعامل بانک ها به معنای تنگ شدن عرصه بر موسسات غیرمجاز است، تصریح کرد:
این موسسات باید خود را با اصول بانک مرکزی تطبیق دهند؛ سپرده گذاران عزیز صرفاً خودشان
را برای چند درصد سود بالاتر راضی نکنند. سود بالاتر در هر فعالیتی باشد همراه آن ریسک
هم وجود دارد بهتر است اصل سپرده خود را به خاطر چند درصد سود بالاتر به خطر نیاندازند.
سال 94 زمان بهبود در زندگی مردم است
کمیجانی دربارهی حاشیههای نرخ رشد اقتصادی
مثبت 4 درصد در نیمه اول سال و عدم احساس آن در اوضاع اقتصادی، خاطر نشان کرد: به زودی
مردم و فعالان اقتصادی خروج از رکود و رشد را احساس میکنند که شاید تا پایان امسال
و یا از سال 1394 شاهد آن باشیم، چرا که زمانبر است.
قائم مقام بانک مرکزی در پاسخ به این سوال
که افزایش نرخ دلار آزاد طی روزهای اخیر ناشی از چیست؟ گفت: دو دسته عوامل در تعیین
وضعیت نرخ ارز دخالت دارند که یک دسته عوامل بنیادی مانند رشد اقتصادی و بهره وری،
نقدینگی و تورم هستند. با توجه به تحلیل هایی که داشتیم وقتی وضعیت متغییرهای واقعی
اقتصاد را مشاهده می کنیم تصویر نسبتاً بهبود شونده ای را شاهدیم.
کمیجانی با بیان اینکه در طول یک سال و
نیم اخیر شاهد تقویت ارزش پول ملی و ثبات در نرخ ارز بودیم، تصریح کرد: بانک مرکزی
پیوسته در تعقیب سیاست هایی بوده است که از نوسانات نرخ ارز جلوگیری و ثبات را حاکم
کند.
وی افزود: اما در کنار عوامل بنیادین عوامل
غیراقتصادی نیز گاه به صورت شوک ها در بازار ایفای نقش می کنند؛ گرچه عمر این متغییرهای
شوک گونه گذرا و موقتی و کوتاه است و مدیریت بانک مرکزی طبق تعهد قانونی (نظام ارزی
شناور در برنامه پنجم) پابرجاست.
قائم مقام بانک مرکزی ادامه داد: در قانون
برنامه پنجم با تفاضل تورم داخل و خارج و شرایط اقتصاد کلان مدیریت بانک مرکزی بر نرخ
ارز باید جریان یابد اما این به معنای آن نیست که وقتی تورم داخل و خارج به اندازه
15-16 درصد است، باید مداخله صورت گیرد چراکه این در اختیار سیاست گذار است که متناسب
با شرایط اقتصادی مقدار تعدیل را مدیریت می کند.
راهکار خروج از رکود، سیاستهای استقراضی
مدیرعامل بانک خاورمیانه راه خروج کشور
از رکود را تکیه بر سیاستهای استقراضی راه خروج کشور از رکود را تکیه بر سیاستهای
استقراضی برای رونق به تولید کشور دانست.
پرویز عقیلی کرمانی در ادامه
همایش گفت: معمولا در هر کشوری که سیاستهای انضباطی اتخاذ می شود رکود پیش میآید،
اکنون هم ما در شرایط رکود هستیم، شرکتهای مالی ما از نقدینگی می نالند. اما راه کمک
به بخش تولید مملکت از بازار سرمایه است. تا به حال در سیستم بانکی تمرکز کردهایم،
بنابراین اگر بتوانیم ابزار استقراضی را جا بیندازیم می توان فشار را از بانک مرکزی
و سیستم بانکی کم کرد و در عین حال اگر بتوانیم از ابزارهای استقراضی استفاده کنیم
به منابع تولید کشور کمک خواهد شد. سال 2011 در جهان
استفاده از اوراق استقراضی تقریبا سه تا چهار برابر ابزار مالکیتی بوده است.
کاهش دستوری نرخ سود، بانکها را بنگاهدار
کرد
مدیرعامل بانک سپه با تشریح دلایل بنگاهدار
شدن بانک ها گفت: اگرچه بانک ها در گردآوری سپرده ها تلاش می کنند اما با توجه به کاهش
دستوری نرخ سود در سال های گذشته تمایلی برای اختصاص این منابع به فعالان اقتصادی نداشته
و بنگاه دار شده اند.
سیدکامل تقوی نژاد در ادامه همایش گفت:
در فضای رقابتی سیستم بانکی، اگرچه بانک ها در گردآوری سپرده ها و افزایش سهم بازاری
منابع تلاش می نمایند، لیکن با توجه به کاهش دستوری نرخ سود بانکی طی سال های گذشته
تمایلی به تخصیص این منابع به فعالان اقتصادی نداشته و در چنین شرایطی حفظ ارزش سپردههای
مشتریان از راه هایی مانند بنگاه داری، خرید و فروش، واسطهگری و بورس بازی و ... انجام
می گیرد. به خصوص این که در نتیجه رقابت ناسالم بین برخی از بانک ها، بعضاً نرخ سود
پرداختی به سپرده ها از نرخ سود تسهیلات اعطایی نیز فراتر رفته و تخصیص منابع مالی
بانک ها در قالب پرداخت تسهیلات، فاقد بازدهی و توجیه اقتصادی مناسب می باشد.
مدیر عامل بانک سپه تصریح کرد: بدیهی است
ورود بانک ها به بنگاهداری بجای پرداختن به وظایف اصلی خود یعنی تأمین مالی سرمایه
گذاری می تواند در بلند مدت آسیب هایی را به اقتصاد کشور تحمیل نموده و فضای لازم برای
رشد و توسعه بنگاه های اقتصادی خصوصی را نیز مورد تهدید قرار دهد. لذا در ادامه عوامل
مهم و چرایی ورود بانک ها به بنگاهداری به تفکیک بانکهای غیردولتی و دولتی و همچنین
تبعات ناشی از آن بر اقتصاد کشور و لزوم برنامه ریزی برای خروج بانکها از حیطه بنگاهداری،
تبیین و مورد بررسی قرار می گیرد.
به گفته وی، یکی از مهمترین مشکلاتی که
طی سال های گذشته، بنگاههای اقتصادی و متعاقب آن سیستم بانکی کشور با آن مواجه شده
اند، ناتوانی بنگاهها در بازپرداخت تسهیلات دریافتی از بانکها در اثر بروز شرایط
نامطلوب اقتصادی و نامساعد بودن فضای کسب و کار است. این امر تحقق درآمدهای پیش بینی
شده بانک ها را با چالش مواجه نموده و در چنین شرایطی بانکها برای تداوم فعالیت و
جبران بخشی از هزینه ناشی از بلوکه شدن منابع خود ناگزیرند ضمن تملک شرکت های دارای
مطالبات غیرجاری از طرق قانونی، با فعالیت در بخش هایی به غیر از واسطه گری مالی، کاهش
درآمدی خود را جبران نمایند.
به گفته وی، برخی از زمینه های ورود بانک
های دولتی به بنگاهداری به طور ناخواسته و براساس سیاست های تکلیفی دولت مبنی بر حمایت
از بخش تولید بوده است. الزام دولت به حمایت بانکها از طریق واگذاری سهام مدیریتی
بنگاههای تولیدی تحت شرایط خاص اقتصادی و در مقاطع زمانی مختلف، سبب شده است تا بانکها
بنا به ضرورت بخشی از فعالیت خود را به بنگاهداری اختصاص دهند. لازم به ذکر است بسیاری
از شرکت ها که اکنون در تملک بانکها قرار دارند بابت رد دیون در اختیار بانکها قرار
گرفته است. همچنین بخشی از بنگاهداری نیز ناشی از انتقال سهام شرکت های دولتی به بانکها
بابت تسویه مطالبات از دولت است.
مدیر عامل بانک سپه افزود: بی تردید، فروش
سهام شرکت های مرتبط با این گونه تکالیف که منجر به ورود نقدینگی و افزایش توان تسهیلات
دهی بانک های دولتی می شود، مورد تاکید قرار دارد. البته توجه به این نکته ضروری می
نماید که فروش سهام به شیوه های مختلف (نقدی، اقساطی و ...) می بایست با روش های قیمت
گذاری مناسب و با حفظ منافع بانک های دولتی صورت پذیرد.
وی تصریح کرد: با توجه به شرایط بازارهای
مالی کشور و با عنایت به عدم توسعه کافی بازار سرمایه، بانکها در حال حاضر اصلیترین
تامین کننده منابع مالی مورد نیاز بخشهای واقعی اقتصاد کشور محسوب می شوند. شبکه بانکی
با جمعآوری و هدایت منابع پولی و تخصیص آن به سرمایهگذاران، زمینههای لازم برای
رشد سرمایهگذاریها و در نهایت رشد درآمد ملی و بهبود رفاه جامعه را فراهم میآورد.
طی سال های اخیر موضوع بنگاه داری بانک ها و فاصله گرفتن آن ها از مهمترین وظیفه ذاتی
خود که همانا واسطه گری وجوه است به دلایل مختلف از جمله کاهش سودآوری ناشی از کاهش
دستوری نرخ سود و افزایش مطالبات غیرجاری و همچنین تحریم های اقتصادی موجبات نگرانی
مقامات و مسولان نظام اقتصادی کشور را فراهم نموده است.
وی اضافه کرد: بر این اساس، در راستای منویات
مقام معظم رهبری و تاکیدات سایر مسئولین عالی رتبه نظام در خصوص لزوم برنامه ریزی برای
خروج بانکها از فعالیتهای بنگاهداری و تمرکز آن ها بر فعالیتهای اصلی بانکداری
و به منظور بهتر اجرایی شدن موارد پیش گفته، ضروری است کلیه نهادهای قانونی ذیربط،
ضمن بررسی و ریشهیابی عمیق بروز چنین عارضهای در اقتصاد ملی، نسبت به تدوین برنامهها
و رویکردهای همهجانبه و ژرفاندیشانه برای خروج از شرایط فعلی و حرکت به سمت نقطه
ایدهآل و مطلوب اقدام نمایند.
انتقاد از عملکرد موسسات مالی غیرمجاز
رئیس اتاق بازرگانی تهران با انتقاد از
عملکرد موسسات مالی غیرمجاز در کشور گفت: وضعیت به گونه ای شده که اشخاص در مقابل یک
سیم کارت یا گردنبند به عنوان وثیقه به یکدیگر تسهیلات می دهند.
یحیی آل اسحاق در ادامه چهارمین همایش سیاست
های پولی و چالش های بانکداری و تولید با تاکید براینکه دارایی های بانکها دائماً کم
و زیاد می شود، اظهار داشت: این مشکل به عدم هماهنگی بانک ها برمی گردد و مهمترین علت
آنهم عدم کفایت سرمایه است.
این فعال اقتصادی کشور در همین ارتباط تاکید
کرد: هم اکنون نیازهای کشور به نقدینگی به گونه ایست که پتانسیل فعلی جواب گوی نیازها
نیست و اگر راهی برای تامین نیازهای مالی پیدا نشود برخی راه های غیرفرعی که اثرات
بدی را برای اقتصاد به همراه دارد فوراً ایجاد می شود.
وی گفت: هم اکنون وضعیت به گونه ای شده
که اشخاصی حاضرند در مقابل گردنبند و سیم کارت به یکدیگر تسهیلات بدهند.
آل اسحاق در ادامه با تاکید بر اتصال بخش
خصوصی به نظام بانکی، گفت: در حوزه اقتصاد، بانک محور عمل می کنیم اگرچه باید به دنبال
راههایی برای کم کردن فشار در سیستم بانکی بود اما شرایط امروز به گونه ای است که
بانک ها در آن محوریت دارند.
این فعال اقتصادی اضافه کرد: این درحالی
است که رئیس کل بانک مرکزی و سایر دولتی ها به این موارد اذعان دارند و تاکید می کنند
باید ابزارهای جدید و متنوع برای تامین مالی بوجود آید.
وی با بیان اینکه یکی از مشکلات نظام بانکی
مطالبات معوق بالا، ناهماهنگی نرخ سود و تورم، عدم کفایت سرمایه و تنگناهای اعتباری
است، افزود: یکی از مشکلات بانک ها تلاطم در تورم است که در تصمیمات بخش خصوصی ایجاد
مشکل می کند هرچند جدا از این مورد باید گفت که در سیاست ها و داراییها بانک هم تلاطم
وجود دارد.
آل اسحاق با تاکید براینکه مجموعه مشکلات
نظام بانکی به تنگناهای اعتباری برمی گردد، گفت: امکان تسهیلات دهی بانکها با تلاش
اقتصادی همراه نیست که این مساله به رشد موسسات مجاز و غیر مجاز دامن می زند واقعیت
این است که آنچه بانک ها انجام میدهند با مسوولیت و ظرفیت آن ها همخوان نیست.
