شکست فدرالرزرو؟
بمب ساعتی برنانکی در بازار اوراق قرضه
ترکیب رشد اقتصادی زیر متوسط و بازدهی اوراق قرضه خزانهداری که به طور مصنوعی پایین نگه داشته شده است، به نظر میرسد به احتمال زیاد باعث کاهش بازدهی اوراق قرضه شرکتهای بزرگ شود. جی مولر مدیر سرمایهگذاری در مدیریت ولز کپیتال میگوید: «اگر در بخشی از بازار اوراق قرضه حبابی وجود داشته باشد، در بخشهای دیگر نیز این حباب میتواند وجود داشته باشد.»
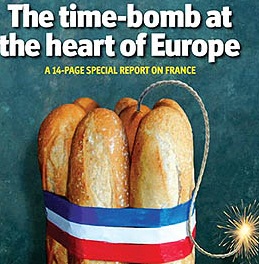
مایکل مکنزی، استفان فولی (فایننشیالتایمز): پس از رکود بزرگ، ضعف بزرگ به وجود آمد. اما پس از ضعف بزرگ چه چیزی به وجود خواهد آمد؟ خب، نمیتوان هیچ پایانی را برای آن متصور شد. اکنون چهار سال از آن زمان گذشته است. طی بحبوحه بحران مالی، فدرالرزرو شروع به اجرای سیاستهای انبساطی پولی غیرمعمولی کرد.
روز چهارشنبه با اعلام بانک مرکزی ایالات متحده برای خرید بیشتر اوراق قرضه، این بحران حتی در حال عمیقتر شدن نیز هست. بانک مرکزی با این کار، قصد دارد نرخهای بهره را برای مدت طولانیتری پایین نگه دارد.
برای پساندازکنندگان، از جمله صندوقهای بازنشستگی که اوراق قرضه بازدهی کمتری نسبت به سابق دارد، این به کاهش بازدهی آنان منجر میشود؛ حرفهایها در والاستریت، که مدت طولانی است به فدرالرزرو هشدار میدهند که در حال ایجاد حباب در اوراق قرضه است، تاکنون نمیتوانستند برای محاسبه بازدهی این اوراق به حدس و گمانهای خود متکی باشند، اکنون نیز این کار بیش از حد خطرناک به نظر میرسد.
اسکات مینرد رئیس ارشد سرمایهگذاری در همکاران گوگنهایم میگوید: «قیاسی که میخواهم برای محیط کنونی با نرخهای بهره پایین از آن استفاده کنم، بادکنکی است که در زیر آب نگه داشته میشود. هنگامیکه فدرالرزرو از بازار کنار بکشد و به نرخ بهره اجازه دهد تا سطح اقتصادی خود را پیدا کند، در آن صورت است که بالن به ناچار بالا خواهد آمد.»
نرخ بهره نسبت به قیمت اوراق قرضه با نسبت معکوس حرکت میکند. افزایش احتمالی نرخهای بهره، در زمانی که اقتصاد شتاب میگیرد، ریسک زیان سرمایه را برای سرمایهگذاران ریسکگریز اوراق قرضه ایجاد میکند.
مینرد در این باره میگوید: «این باعث میشود ما با عجله به سمت بازارهای سلف برای فروش اوراق قرضه خود سرازیر شویم. این مشکلات زمانی آغاز خواهد شد که در بازار اوراق قرضه، پایان سیاستهای انبساطی و نرخهای بهره بالاتر پیشبینی شود.» با نرخهای پایین بهره، فدرالرزرو تنها هدفی که دنبال میکند، بزرگتر کردن ریسک این زیانهاست.
این مشکل هنگامی که بازدهی اوراق قرضههای دیگر به ترتیب بعد از سقوط بازدهی اوراق قرضه خزانه سقوط میکنند، تشدید میشود؛ به خاطر بدهی شرکتهای بزرگ، اوراق قرضه بنجل (junk bond) و اوراق بهادار گمنامتر در این گروه قرار میگیرند.
جی مولر مدیر سرمایهگذاری در مدیریت ولز کپیتال میگوید: «فکر نمیکنم فدرالرزرو اعتقادی به قویتر شدن اقتصاد در سال آینده داشته باشد، برای اینکه آنها در این صورت، میتوانند وامدهی را کنار بگذارند.»
ترکیب رشد اقتصادی زیر متوسط و بازدهی اوراق قرضه خزانهداری که به طور مصنوعی پایین نگه داشته شده است، به نظر میرسد به احتمال زیاد باعث کاهش بازدهی اوراق قرضه شرکتهای بزرگ شود. مولر میگوید: «اگر در بخشی از بازار اوراق قرضه حبابی وجود داشته باشد، در بخشهای دیگر نیز این حباب میتواند وجود داشته باشد.»
اشتهای بدهی باقی میماند
افزایش تقاضا برای فروش اوراق قرضه ۱۰ساله خزانهداری، نشان میدهد سرمایهگذاران در حال سپردهگذاری پول خود در بانک فدرالرزرو هستند؛ بدین ترتیب فدرالرزرو بزرگترین خریدار در بازار اوراققرضه باقی ماند.
در این روز سرمایهگذاران از کنار شبکه اصلی دلالان عبور میکردند و سهم سنگین ۷/۴۲ درصدی فروش ۲۱ میلیارد دلاری را به طور مستقیم از بانک فدرال نیویورک خریداری میکردند.
چنین خریدی به سرمایهگذاران بزرگ اجازه میداد خریدهای خود را از ریسکهای موجود در آن بازار در امان نگه دارند و همچنین منعکسکننده این انتظارات خواهد بود که توسعه سیاستهای انبساطی دور سوم، بازدهی را که در سطح فعلی لنگر انداخته، در سطح فعلی نیز نگه خواهد داشت.
آشیش شاه رئیس اعتبار جهانی در اتحاد برنستین میگوید: «مردم در حال سرمایهگذاری در وام شرکتها که تحویل داده است، هستند، در حالی که دولت فدرال در حال استقراض پول بیشتری است.»
بر حسب بازارهای اعتباری، او میگوید نرخ بهره بدون ریسک - یعنی بازدهی اوراق قرضه خزانه - به عنوان نتیجه خرید بانک فدرالرزرو، کم قیمتگذاری میشود. با این حال، فاصله بین اوراق قرضه شرکتهای بزرگ و خزانه، بالاتر از میانگین تاریخی خود باقی میماند، که این سپری را برای سرمایهگذاران فراهم میکند. به عنوان مثال، وام ۱۰ساله با رتبه B شرکتهای بزرگ، به طور متوسط ۱۸۰ صدم درصد بازدهی به دست خواهد داد که بیشتر از سطح معادل خزانهداری است.تفاوت بین این دو در سال ۲۰۰۷ تنها ۱۳۰ صدم درصد بود.
در حال حاضر، عقبنشینی از جانب فدرالرزرو در هیچ جایی از صفحه رادار سرمایهگذاران دیده نمیشود. «تسهیل مقداری، ذخایری را که توسط سیستم بانکی در فدرالرزرو نگهداری میشود، به ۵/۱ تریلیون دلار افزایش داده است.» اخیرا بانک فدرالرزرو اعلام کرد، سیاستهای تسهیل مقداری را با خرید مستقیم ۴۵ میلیارد دلار اوراق قرضه خزانهداری بلندمدت، تا سال ۲۰۱۳ ادامه خواهد داد.
اعتقاد بر این است که این حرکت، باعث میشود ذخایر تا یک سال آینده به ۵/۲ تریلیون دلار افزایش یابد. جان بریگز استراتژیست در اوراق بهادار آربیسی میگوید: «بانک فدرال نمیخواهد شاهد کند شدن محرکه اقتصادی باشد.»
بریگز انتظار دارد در سال ۲۰۱۳ به لطف ترکیب خریدهای بانک فدرالرزرو و بهبودهای مالی، بازده اوراق قرضه خزانهداری ۱۰ساله، کمتر از دو درصد باقی بماند.
سرمایهگذاران با توجه به بازدهی خیلی پایین اوراق قرضه خزانه، با یک انتخاب محدود در جستوجوی اوراقی با بازدهی بهتر خواهند بود. آنها از داراییهایی مانند سهام، اوراق قرضههای بنجل، املاک و مستغلات، و حتی وسایل نقلیه اعتباری استقبال خواهند کرد؛ داراییهایی که طی بحران مالی به آنها هیچ توجهی نمیشد.
دیوید کلی رئیس استراتژیست جهانی در صندوق جیپی مورگان میگوید: «صرف نظر از اندیشهای که در پشت سیاست فعلی بانک فدرالرزرو وجود دارد، سرمایهگذاران خود به جایگاهی برای مقابله با پیامدهای نهایی این سیاستها نیاز دارند، واقعیت این است که سخت است تا شاهد این باشیم که این سیاستها برای سرمایهگذاران اوراق قرضه به نحو مطلوبی تمام شود و این به طور فزایندهای مشکل است تا بر این باور باشیم که این اتفاق خواهد افتاد، حتی در برخی از مراحل، ممکن است به تورم نیز منجر شود.»
پس چرا سرمایهگذاران هنوز هم حاضر به همراهی با بانک فدرالرزرو هستند و نرخهای پایین را روی داراییهای دیگر با بازدهی ثابت میپذیرند؟ موضوع شرطبندی این است که آیا فدرالرزرو همان چیزی را که میگوید، به همان نیز عمل خواهد کرد و نرخ بهره را برای حداقل دو سال دیگر پایین نگه خواهد داشت و آیا ایالات متحده گرفتار رشد کمتر از متوسط خواهد شد. آقای شاه میگوید: «مردم در حال خرید اعتبار هستند، آنها این را پذیرفتهاند که ما برای مدتی طولانی، در محیطی با نرخ بهره پایین قرار خواهیم گرفت.»
وی در ادامه اضافه میکند: «ریسک واقعی که دارندگان اوراق قرضه شرکتهای بزرگ با آن مواجه میشوند، این است که ما رشد مناسب و معقولی دریافت کنیم و اگر شما به این سناریو اعتقاد داشته باشید، اکنون باید در حال خرید سهام باشید.»
هفته دوم دسامبر دیوید کوتوک رئیس ارشد سرمایهگذاری در مشاوران کامبرلند، در کنفرانسی در بورس اوراق بهادار نیویورک گفت: «برای سرمایهگذارانی که به دنبال شکار بازدهی هستند، حقیقتاً این سیاستها، سیاستهای شومی هستند. به دست آوردن بازدهی دشوار است، و در حال سختتر شدن نیز هست.»
در حال حاضر، شما برای ریسکی که متقبل میشوید، به اندازه کافی بازدهی خوبی به دست نمیآورید که این به نوعی رکود مالی محسوب میشود. این کسب و کار، کسب و کاری دشوار است. من به جای این کار، ترجیح میدهم پرتقال بکارم.
