معاون سيتيگروپ با اشاره به بحرانهاي بانكي 40سال اخير تشريح كرد
چهار راهكار مقابله با بحرانهاي بانكي
احياي اعتماد به بانكها، تامين نقدينگي اضطراري، تجديد ساختار بانكها و تسويه مطالبات مشكوكالوصول و معوق چهار راهكار عمده مقابله با بحرانهاي بانكي 40سال اخير بوده است
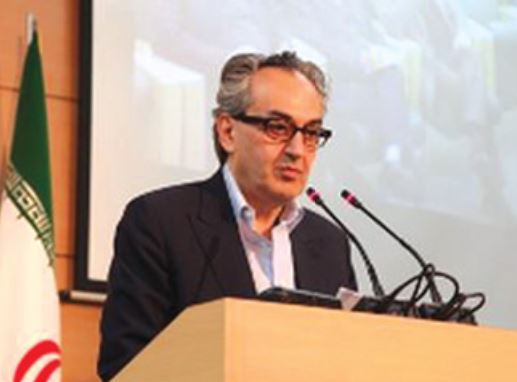
خبر اقتصادی - دكتر حميد بيگلري معاون سيتيگروپ در سخنراني خود در بانك مركزي به عوامل ايجادكننده بحرانهاي بانكي شامل «گسترش سريع اعتبارات و رشد داراييهاي رسمي»، «تمركز بيش از حد دارايي»، «افزايش ريسك نرخ بهره و نرخ ارز» و «عدممطابقت سررسيد داراييها و بدهيها» اشاره كرد و چهار راهكار فراهم كردن نقدينگي بهصورت اضطراري- بازگرداندن اعتماد اعتباردهندگان و سپردهگذاران - تجديد ساختار بانكها و بازگرداندن توانايي بازپرداخت ديون به بانكها - و تسويه تسهيلات مشكوكالوصول و تجديد ساختار بدهي شركتي را براي مقابله با بحرانهاي بانكي پيشنهاد كرد.مدير بخش بازارهاي نوظهور سيتيگروپ، در اين سخنراني با عنوان «تجربيات و نتيجهگيري از بحرانهاي مالي بينالمللي» به بيان مشاهداتش درباره شاخصههاي اساسي يك سيستم بانكي سالم و ارايه تصويري كلي از بحرانهاي بانكي در 40سال اخير پرداخت.
بيگلري با ذكر اين نكته كه ساختار مالي سالم يك پيش نياز ضروري براي اقتصاد سالم محسوب ميشود، به شواهد تاريخي موجود درخصوص محدوديتهاي ايجاد شده توسط سيستمهاي بانكي ضعيف و شكننده در فرآيند بهبود اقتصادي كشورهاي در حال گذار اشاره کرده و سيستم واسطهگري مالي در اقتصاد را بهمثابه سيستم گردش خون در بدن انسان دانست كه اخلال در عملكرد آن ميتواند حيات اقتصادي يك كشور را مختل کند.
معاون گروه سيتي با بيان دو ويژگي بحرانهاي بانكي سيستمي ازجمله «وجود علايم بارزي از تنش مالي در سيستمهاي بانكي» و «نياز به مداخله سياستي بانكهاي مركزي»، به شناسايي حدود 150 بحران بانكي بنيادي در فاصله سالهاي 1970 و2010 اشاره کرد كه بحران اخير امريكا و اروپا در سال 2008 در زمره آخرين مورد از اين بحرانها محسوب شده و بزرگترين موج بحرانهاي بانكي بههم پيوسته در طول تاريخ را شكل داده است.
براساس آمارهاي ارايه شده توسط دكتر بيگلري، حدود نيمي از اين بحرانهاي بنيادي در فاصله سالهاي 1988 و 1998 و يك پنجم ديگر آنها در زمان ركود بزرگ سال 2008 بهوقوع پيوستند. همچنين، اين قبيل از بحرانها وقايع نسبتا نادري محسوب شده و اغلب كشورها تنها يك بحران بانكي بنيادي را در طول اين 40سال تجربه كردهاند. دكتر بيگلري، با بيان اينكه متوسط GDP از دست رفته ناشي از بحرانهاي مالي حدود20درصد بوده است، به هزينه بالاي بحرانهاي بانكي بنيادي بر اقتصادهاي مختلف و نيز وقوع بحرانهاي ارزي و بدهي دولتي بهدنبال بحرانهاي بانكي در بازارهاي نوظهور اشاره کرد.
وي در بخش ديگري از سخنراني خود به عوامل ايجادكننده بحرانهاي بانكي پرداخت و چهار عامل «گسترش سريع اعتبارات و رشد داراييهاي رسمي»، «تمركز بيش از حد دارايي»، «افزايش ريسك نرخ بهره و نرخ ارز» و «عدم مطابقت سررسيد داراييها و بدهيها» را در اين امر دخيل دانست و در ادامه، چهار ابزار متداول سياستي در پاسخ به بحرانهاي بنيادي را به شرح زير عنوان کرد:
1- فراهم كردن نقدينگي بهصورت اضطراري: لازم بهتوجه است كه گسترش نقدينگي اضطراري بهعنوان يكي از اقدامات معمول در بحرانهاي بانكي به حل بحران بانكي نميانجامد، ولي فرصت شناسايي و پاسخ به مشكلات اساسيتر را به مسوولان ميدهد. اولويت اول در اين مرحله، جلوگيري از خروج سپردهگذاران و اعتباردهندگان و محافظت از سيستم و اعتبار بانكي است.
2- بازگرداندن اعتماد اعتباردهندگان و سپردهگذاران: يكي از ابزارهاي متداول در اين زمينه، اعطاي ضمانت به تمام اعتباردهندگان و سپردهگذاران است. بهعنوان مثال، در بحران بانكي اخير امريكا و اروپا پوشش بيمهيي موجود براي سپردهها تقويت شد. همچنين، خريد مستقيم دارايي و مداخلات نامتداول (Quantitative Easing) نيز براي تجديد اعتماد عمومي به كار گرفته شد.
3- تجديد ساختار بانكها و بازگرداندن توانايي بازپرداخت ديون به بانكها: اين مرحله شامل در پيش گرفتن سياستهايي جهت قدرتمندسازي بانكهايي با ساختار مالي مناسبتر و حل مشكلات بانكهاي ضعيف است. انجام اين كار فرآيندي چند ساله بوده و نيازمند تعديل سياستهاي متناسب با تغيير شرايط اقتصادي است. چهار اصل مشترك در اين مرحله شامل تشخيص عيوب، پذيرش زيان، تجديد ساختار بانكي و تجديد ساختار سرمايه بانكي به كمك دولت و تشديد نظارتي است.
4- تصفيه تسهيلات مشكوكالوصول و تجديد ساختار بدهي شركتي: باتوجه به اينكه فشار بدهيهاي شركتها عامل اصلي تنگناهاي بخش بانكي بهشمار ميآيد، كاهش وامهاي مشكلدار شركتها بايد همزمان با تجديد ساختار بخش بانكي در دستور كار قرار گيرد. بهترين رويكرد براي كشورهاي نوظهور در زمينه هدايت تجديد ساختار بدهيهاي شركتي، بهكارگيري راهحلهاي بخش خصوصي است. همچنين، توجه به اين نكته ضروري است كه مديريت وامهاي مشكوكالوصول نياز به تخصص ويژهيي درباره مديريت ريسك دارد كه متفاوت با مديريت تسهيلات در شرايط عادي است.
دكتر بيگلري در بخش ديگري از سخنانش به دو دسته از اقدامات قابل انجام در كشورهاي مختلف قبل از وقوع بحران اشاره كرد: دسته اول به اهميت پايهريزي يك سيستم واسطهگري مالي كارا بازميگردد كه شامل مواردي از قبيل «ايجاد يك بازار سرمايه كارا، بهويژه يك بازار پرعمق اوراق استقراضي شركتي و اوراق با پشتوانه رهني (Securitization)»، «بهبود ضوابط حسابداري و الزامات افشاسازي اطلاعات بانكي همراه با جريمه سنگين در صورت عدم رعايت آنها»، «تقويت نظارت بانكي براي شناسايي و برخورد با مشكلات احتمالي در زماني كه هنوز قابل مديريت هستند»، «ايجاد يك چارچوب قانوني و نهادي شفاف براي حقوق مالكيت و توانايي دادگاهها براي اعمال وثيقه (Collateral)» و «اصلاح قوانين سرمايهگذاري و ترغيب سرمايهگذاري خارجي» است.
دسته دوم آموزهها به برنامهريزي اساسي براي بحران بانكي اجتنابناپذير در آينده باز ميگردد كه به ايجاد زيرساخت قانوني و نهادي مناسب براي انجام سريع اقدامات اصلاحي و مداخله در موسسات ناتوان در پرداخت ديون خود قبل از وقوع بحران مربوط شده و مواردي از قبيل «وجود يك ناظر بانكي مستقل و داراي حمايت قانوني براي انجام اقدامات لازم در مراحل اوليه»، «ايجاد صندوق بيمه سپردهها»، «اولويت دادن به مطالبات به ترتيب سپردهگذاران، اعتباردهندگان به بانك و سهامداران»، «لزوم رعايت ضوابط مشخص و شفاف و استانداردهاي ارزشيابي داراييها» و غيره را در بر ميگيرد.
دكتر بيگلري در بخش پاياني سخنراني، نكات كليدي بحث را جمعبندي کرد كه مهمترين موارد اشاره شده شامل «لزوم ايجاد آمادگي و برنامهريزي براي مقابله با پديده بحرانهاي بانكي»، «اثربخش بودن بيشتر تجديد ساختار بانكي در مقايسه با سهلگيري در اجراي قوانين»، «ضرورت توجه به سرعت عمل در اتخاذ تصميمهاي مربوطه»، «لزوم وجود امكان ورشكستگي بانكها بهعنوان يك عامل مثبت در پايداري سيستم بانكي و پرهيز از مخاطرات اخلاقي»، «ضرورت وجود هماهنگي در تجديد ساختار بانكها و تجديد ساختار بدهي شركتها»، «توجه به حل مشكلات مربوط به سودآوري بانكها در كنار حل مشكل مربوط به عدم توانايي بازپرداخت ديون بانكي»، «ترسيم يك نقشه بلندمدت و مناسب براي ساختار مالي و شركتي در كشورها» و «پافشاري بر انضباط مالي در ميان سياستمداران» بود.
