كارشناسان بهدنبال افزايش چك برگشتي مطرح كردند
پرداخت الكترونيك، سفته و قرارداد جايگزين چك
افزايش چك برگشتي جاي نگراني ندارد زيرا از ابتدا قرار نبوده كه چك ايجاد اعتبار يا خلق پول كند افزايش چك بلامحل متاثر از شرايط اقتصادي، بياعتبار شدن چك، بياخلاقي برخي فعالان اقتصادي و جايگزيني بانكداري الكترونيك است و بايد سفته پرداخت اينترنتي و موبايل بانك و قراردادها جايگزين چك شود و به مبادلات و دادوستد و بازار معاملات اعتبار بدهد
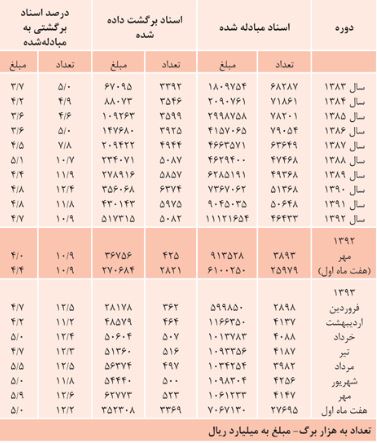
گروه بانک وبیمه- احسان شمشیری : تحتتاثير عوامل مختلف ازجمله حقوقي شدن و خروج چك از جرم كيفري، اثر تحريمها، رشد منفي و شرايط اقتصادي سالهاي اخير و... تعداد چكهاي برگشتي در سالهاي اخير افزايش زيادي داشته و آمار ماهانه تعداد چك برگشتي از 283هزار برگ در سال 1383 به 532هزار برگ در سال 1390، 498هزار برگ در سال 91، و 424هزار برگ در سال 92 و اخيرا 523هزار برگ در مهر 93 رسيده است.
اين آمارها نشان ميدهد كه از سال 1390 يكي از عوامل اصلي افزايش چگ برگشتي، شدت گرفتن تحريمها و كاهش رشد اقتصادي و نوسانات بازار ارز، بورس و ساير بازارها بوده است اما كارشناسان دلايل ديگري را نيز براي افزايش چك برگشتي مطرح كردهاند و با اشاره به اثر برخي بياخلاقيهاي عدهيي از افراد و شركتها در صدور چك و وجود رانتها و فساد مالي و بينظمي اقتصادي و... معتقدند كه بياعتبار شدن چك بهدليل تغيير قانون و حقوقي شدن چك و كاهش بار كيفري آن، يكي از دلايل عمده كاهش اعتبار چك است.
برخي ديگر از كارشناسان معتقدند، طبق قانون تجارت، چك قائممقام پول است و اگر كسي چك صادر ميكند بايد قبل از آن حساب خود را پر كند و از موجود بودن پول به اندازه وجه چك صادره مطمئن باشد. اما برخي افراد بدون توجه به اين قانون، چك صادر ميكنند و حساب و كتاب تجارت و كسبوكار خود را ندارند لذا اين بيتوجهي و بياخلاقي باعث زياد شدن تعداد چك برگشتي شده است.
اين كارشناسان ميگويند كه حتي صدور چك متحدالشكل و مقررات جديد بانكها نيز كمكي به كاهش چك برگشتي نميكند و تنها در شرايطي ميتوان شاهد احياي اعتبار چك بود كه قانون تجارت رعايت شود و صدور چك بلامحل نداشته باشيم و مردم با پيوست قرارداد و فاكتور خريدوفروش، چك را رد و بدل كنند و اجازه ندهند كه چك بياعتبار و بلامحل، دستبهدست شود تا از اين طريق امكان پيگيري كيفري چك وجود داشته باشد.
اين موضوع به حدي رشد كرده كه باعث ابراز نگراني مقامات و كارشناسان بانك مركزي شده است و بهتازگي رييس كل بانك مركزي با ابراز نگراني از رشد چكهاي برگشتي و از دست رفتن اعتبار چك در بازار گفت: در 6 ماهه ابتداي سال جاري بالغ بر 4ميليون چك بلامحل صادر شده است و يكي از مشكلات بزرگ در نظام بانكي، چكهاي برگشتي است چراكه چك اعتبار خود را از دست داده است.
وي با بيان اينكه هماكنون در نظام بانكي و بازار، افراد غيرآشنا نميتوانند بهراحتي به هم چك بدهند و به آن اعتماد كنند، افزود: بانك مركزيدرصدد است كه اعتبار چك را برگرداند.
سيف تصريح كرد: البته هميشه بايد در ردوبدل كردن چك، اعتماد به صادركننده چك وجود داشته باشد. بههمين دليل مجموعهيي از ابزارها را طراحي كردهايم كه اين امكان را به بانك مركزي ميدهد كه به سرعت، صادركننده چك، هويت او و تعداد چكهاي برگشتياش را شناسايي كند.
سيف در توضيح بيشتر اين مطلب خاطرنشان كرد: رقمي روي چكها حك خواهد شد كه اين امكان را ميدهد سوابق، هويت صادركننده چك و تعداد چكهاي برگشتي وي را نمايان كند و اين فاكتورها به سرعت قابل تشخيص است و ذينفع چك با اطمينان بيشتري ميتواند وارد عمل شود.
سيف، تعداد چكهاي برگشتي در 6ماهه اول امسال را بالغ بر چهارميليون برگ عنوان كرد و گفت: سامانه بانك مركزي براي جلوگيري از صدور چكهاي بيمحل تا پايان اسفند سال جاري در كل كشور مستقر ميشود و اين باعث خواهد شد كه حتي مراودات ميان دو بانك نيز در زمينه صدور چك، قابل پيگيري و تحت نظام خاص مالي باشد.
براساس جديدترين گزارش بانك مركزي در مهر امسال 523هزاربرگ سند به مبلغي حدود 6هزار و 200ميليارد تومان در اتاق پاياپاي اسناد بانكي برگشت داده شد. اين درحالي است كه براساس همين گزارش در مهر امسال بالغ بر 4.1ميليون برگ سند به مبلغي معادل 106هزارميليارد تومان مبادله شده بود. يعني 12 و 6 دهمدرصد از نظر تعداد و 5 و 9 دهمدرصد از نظر مبلغ مبادله شده، برگشت داده شده است.
اين نسبت در طول 10 سال اخير، بينظير بوده و بالاترين نسبت تعداد و مبلغ چكهاي برگشتي را بهخود اختصاص داده است.
بررسي اعداد و ارقام بانك مركزي نشان ميدهد كه هماكنون از هر 100چك مبادله شده در بازار 12.6برگ چك برگشت ميخورد درحاليكه در مهر سال 1392 اين آمار متفاوت بود و از 100چك، 10.9برگ چك برگشت ميخورد. مهر سال گذشته 3.9ميليون برگ سند به مبلغي معادل 91هزار و 300ميليارد تومان مبادله و از اين ميزان 425هزار برگ سند به مبلغي حدود 3هزار و 600ميليارد تومان برگشت داده شده بود.
گزارش بانك مركزي همچنين حاكي از آن است كه تعداد چكهاي برگشتي در يكسال منتهي به مهر امسال از رشد حدود 23درصدي برخوردار بوده است. نكته قابلتوجه ديگر در اين آمارها رشد 70.7درصدي ارزش چكهاي برگشتي مهر1393 نسبت به مدت مشابه سال گذشته است. بانك مركزي در رابطه با آمار چكهاي برگشتي در 7ماهه ابتداي امسال اعلام كرد كه در اتاق پاياپاي اسناد بانكي تهران حدود 27.7ميليون برگ سند به مبلغي حدود 706هزارميليارد تومان مبادله و از اين تعداد، 3.4ميليون برگ سند به مبلغي معادل 35هزارميليارد تومان برگشت داده شد.
بهعبارت ديگر، مشكل مهم ديگر، افزايش مبلغ چكهاي برگشتي است كه نشاندهنده كاهش زياد اعتبار چك در بازار است.
چك ابزار مبادله است نه اعتبار بخشيدن
اما كارشناسان علاوه بر رشد آمار تعداد و مبلغ چكهاي برگشتي به نكات ديگري نيز اشاره دارند و نكات ديگري را از كف بازار و كسبوكار مطرح ميكنند.
احمد حاتمي يزد، كارشناس ارشد علوم بانكي در گفتوگو با «تعادل» گفت: حقوقي شدن چك بخشي از دلايل كاهش اعتبار چك در ميان مردم است اما در شرايط ايدهآل نبايد از چك بهعنوان يك ابزار اعتباري استفاده شود. درحال حاضر در بازار و اقتصاد ايران از چك بهجاي سفته استفاده ميشود در صورتي كه چك ابزار خريد و فروش نسيه يا اعتباري نيست و چك اصولا براي دريافت و پرداخت و خريد و فروش نقدي طراحي شده است. يعني چك قائممقام پول است و خود پول است و صادركننده چك بايد معادل مبلغ صادره در روي چك بايد در حساب خود پول داشته باشد وگرنه نبايد چك صادر كند.
وي اضافه كرد: از زماني كه پرداختهاي اينترنتي و الكترونيكي از طريق دستگاهها و كارتخوانها افزايش پيدا كرده تمايل به استفاده از چك كاهش يافته است. در بسياري از كشورهاي جهان ديگر چك بسيار اندك مورد استفاده قرار ميگيرد كه دليل عمده آن امنيت و سهولت استفاده از مبادلات الكترونيكي است.
وي تصريح كرد: بياعتبار شدن چك جايي براي نگراني و ناراحتي در اقتصاد ندارد چون قرار براين نبوده كه چك براي افراد جامعه اعتبار ايجاد كند و قرار بوده است كه چك انتقالدهنده پول از حساب فردي به فرد ديگري باشد و مبادله مالي صورت بگيرد و اينكه در جامعه پرداخت چكهاي مدتدار مرسوم شود و بازاريان بناي كسبوكار و ارزشآفريني را برمبناي چك قرار دهند كاري است كه در هيچ جاي جهان مرسوم و متداول نيست. به جاي چك بايد از سفته و قرارداد با هدف ايجاد اعتبار استفاده شود و استفاده از چك نميتواند مانند گذشته كه چك كيفري بود، اعتبار ايجاد كند بايد از ابزارهاي ديگري جهت اعتبار بخشيدن به كسبوكار استفاده شود و چك در شرايط اقتصادي كنوني و قانون فعلي امكان ايجاد اعتبار را ندارد و قطعا براي كاسب و بازاري و تاجر و مردم مشكلساز ميشود.
وي افزود: اگر ما بخواهيم كالايي را بهصورت نسيه خريد و فروش كنيم بايد از سفته استفاده كنيم و رفتهرفته با گسترش خدمات بانكداري الكترونيكي مانند موبايل بانك، اينترنت بانك و غيره پرداختها بهصورت آنلاين انجام شود. در نتيجه چك كاربرد خود را از دست ميدهد بهطوري كه اگر در گذشته يك فرد كارمند سالي دو بار دسته چك 50 برگي ميگرفت اكنون شايد سالي يك بار هم اقدام به دريافت دسته چك نكند زيرا همان دسته چك 50 برگي دو سال زمان ميبرد تا تمام شود زيرا تمايل به پرداخت از طريق روشهاي الكترونيكي افزايش يافته است و انتظار آن ميرود كه روزبهروز تمايل به استفاده از چك در جامعه كاهش يابد و در آن صورت پرداختهاي اعتباري به سمت استفاده از سفته خواهد رفت.
وي در پاسخ به اين سوال كه آيا چك ابزار ايجاد اعتبار براي افراد است گفت: چك و بانك را ما اختراع نكرديم و اين خدمات كاملا وارداتي است و بانكداري را ما از خارجيها آموختهايم و كشورهايي كه نخستين بانك را راهاندازي كردهاند و دانش بانكداري را به ما منتقل كردهاند هرگز قرار نبوده كه چك را به ابزار ايجاد اعتبار براي افراد تبديل كنند يا خلق پول كنند و تنها براي انتقال وجه از حساب شخصي به شخص ديگر از چك استفاده شده است نه خلق پول و ايجاد اعتبار. وي در پاسخ به اين سوال كه چگونه ميتوانيم با تعريف درست و فرهنگسازي اعتبار را به چك بازگردانيم گفت: ما به لحاظ كارشناسي هرگز نبايد به دنبال بازگرداندن اعتبار به چك باشيم زيرا ضرورتي براي اعتبار بخشيدن به چك وجود ندارد و اعتبار يك چك به اندازه اعتبار خود فرد است زيرا اگر آن فرد در بازار و جامعه داراي اعتبار است چك او هم بايد معتبر باشد و اگر آن فرد داراي اعتبار و شناخت در جامعه نيست اعتباربخشي به او براساس چك كار درستي نيست و معامله با اين فرد مطمئنا كار غلطي است.
وي در پاسخ به اين سوال كه نگرانيها در ارتباط با رشد ميزان چكهاي برگشتي افزايش يافته است گفت: عدهيي رشد چكهاي برگشتي را مايه تاسف ميدانند درحالي كه به نظر من اين مساله ميتواند با جايگزين شدن پرداختهاي الكترونيكي و استفاده درست از خدمات بانكي مانند سفته و برات در مسير صحيح خود مانند تمامي كشورهاي جهان حركت كند.
وي استفاده از سفته را به جاي چك بهترين راهكار كاهش چكهاي برگشتي در شرايط حال حاضر اقتصاد ايران دانست و گفت: با توجه بهوجود كسبوكارها و دادوستدهايي كه احتياج به پرداختهاي اعتباري مدتدار را دارند ميتوانند از سفته به جاي چك بهره ببرند تا اقتصاد و مجموعه مديريت اقتصادي بتوانند يك تفكيك درستي از وضعيت استفاده از چك و سفته داشته باشند كه در اين رابطه كسبه و مغازهداران ميتوانند براي خريدهاي خود از بنگاههاي بزرگ و بنكداران به جاي چك سفته بدهند.
وي در پاسخ به اين سوال كه دليل بياعتبار شدن چك چيست گفت: دليل بياعتبار شدن چك نه اقتصادي و نه قضايي بلكه دليل آن سقوط اخلاقي برخي فعالان بازار است. متاسفانه وقتي در جامعه جرايم مختلف مانند سرقت، اختلاس و مفاسد اقتصادي افزايش دارد چكهاي برگشتي هم رشد مييابد زيرا افراد چك صادر ميكنند و پولش را پرداخت نميكنند و در حقيقت ميخواهند دستشان را در جيب ديگري كنند و اين يك روش سوءاستفاده مالي منسوخ شده است و اگر در جامعهيي مسايل اخلاقي و احترام به حقوق افراد رشد پيدا كند مسلما تعداد چك برگشتي آنها كاهش مييابد زيرا اقتصاد از فرهنگ جدا نيست و اگر افراد جامعه درستكار، امانتدار و معتبر باشند چكها هم برگشت نميخورد.
وي در پايان گفت: پيشبيني ميكنم با افزايش خدمات بانكداري الكترونيكي سهولت و دسترسي افراد در استفاده از خدمات امن و معتبر بانكي مانند اينترنت بانك و موبايل بانك باعث كاهش استفاده از ابزارهاي قديمي مانند چك در ميان مردم شود و افرادي كه پول دارند در بازار اقدام به خريد و فروش ميكنند و پرداختهاي خود را بهصورت كاملا معتبر و در صحت و سلامت انجام ميدهند و اشخاصي كه پول ندارند و بهدنبال سوءاستفادههاي مالي هستند به دنبال استفاده از چك خواهند بود و در آينده مطمئنا شاهد كاهش استفاده از چك در ميان مردم خواهيم بود.