تحولات مالی و بانکی جهان
مقررات بانکی , مجازات بزرگ
تازهترین قوانین سرمایهای که به منظور ایمنتر ساختن بانکها تدوین شدهاند منطقی به نظر میرسند اما بسیاری از کارهای مقرراتگذاران هنوز نامعقول هستند با توجه به مشکلات و اشتباهات فراوانی که در طول بحران مالی اخیر در بانکها پیش آمد تعجب آور نیست که مقرراتگذاران برای تصحیح امور بانکها به وضع قوانین جدید روی آورند
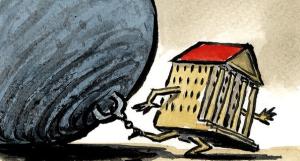
خبر اقتصادی - در 10 نوامبر هیأت ثبات مالی (FSB) ـ سازمانی بینالمللی که وظیفه پیشگیری از وقوع بحرانهای آینده را بر عهده دارد ـ آزمون پنجمی را برای بانکها معرفی کرد که لازم است در آن نمره قبولی کسب کنند. همزمان مارک کارنی رئیس هیأت و رئیس کل بانک مرکزی انگلستان اعلام کرد اگر این اقدامات با یکدیگر و به طور صحیح اجرا شوند میتوانند به میزان زیادی در ترمیم نقایصی که به بروز بحران و سقوط بانک منجر میشوند نقش داشته باشند.
از دیدگاه وسیع حق با اوست. مجموعه مقرراتی که در سالهای اخیر تدوین شدهاند به بانکها اجازه نمیدهد به شکلی اداره شوند که تا قبل از سال 2007 مرسوم بود و خطرات زیادی را برای بانک ایجاد میکرد. الزامات جدید نقدینگی نمیگذارند بانکها از بازارهای سست بنیان کوتاهمدت پول قرض کنند و آن را به شکل وامهای 30 ساله به دیگران ارائه دهند. این همان کاری بود که بانک بریتانیایی نورثرن راک را در طول بحران به ورطه سقوط کشانید. قوانین جدید مرتبط با سرمایه، از جمله قانونی که هفته پیش توسط آقای کارنی معرفی شد بانکها را وادار میکند تا سپرهای امنیتی مناسبی داشته باشند به گونهای که تغییرات جزئی در ارزش داراییهایشان آنها را به طور خودکار به آغوش دولت نکشاند.
از آن بهتر، اقدام اخیر این اطمینان را پدید میآورد که اگر زمانی سهامداران بانک به نوعی حذف شوند در آینده ستونی اضافی از سرمایهگذاران وجود خواهند داشت که جایی بین وضعیت سقوط بانک و یا نجات آن با پول مالیاتدهندگان قرار میگیرند. این اقدام که در واژه نامه مقرراتی به «توانایی جذب کامل ضرر» مشهور شده است به زودی نه تنها پول سرمایهگذاری شده توسط سهامداران، بلکه همچنین پول وام داده شده توسط دارندگان اوراق قرضه را در بر میگیرد. افرادی که در گذشته به مدد بستههای نجات دولتی میتوانستند در طول بحران از هر گونه ضرری دوری نمایند. این اقدام محور مرکزی تلاشهای هیأت ثبات مالی است تا به همگان نشان دهد هیچ بانکی «آنقدر بزرگ نیست که ورشکسته نشود».
این سرمایه اضافی اهمیت فوقالعاده دارد. تا قبل از سال 2007 توانایی جذب ضرر برخی بانکها آنقدر اندک بود که حتی افت 2 درصدی در ارزش دارایی آنها را از چرخه کار خارج میکرد. طلبکاران بانک ضررهای زیادی متحمل و در فرایند زمانبر و مبهم رسیدگی های دادگاهی گرفتار میشدند. تلاشی که در دوران بحران اغلب به نتیجه نمی رسید. بنابراین، برای جلوگیری از گسترش و شیوع بحران، اغلب دولتها به بسته های نجات پناه میآوردند. با وضع قانون جدید، بانکهایی که از نظر سیستمی اهمیت دارند باید قبل از ارسال پیامهای درخواست کمک به بانک مرکزی قادر باشند تا میزان 20 درصد کاهش ارزش دارایی را تحمل کنند. الزام به حفظ سرمایه بیشتر باعث کاهش سودآوری بانکها خواهد شد اما این کار مناسب است. سودهای هنگفتی که آنها در گذشته و در طول سالهای شکوفایی کسب میکردند مرهون یارانهای بود که آنها به شکل پشتیبانی غیرمستقیم دولتی دریافت میکردند. این اقدام همچنین ممکن است باعث کوچکتر شدن بانکها شود چرا که یکی از روشهای افزایش نسبت سرمایه به دارایی آن است که میزان داراییها کاهش یابد. این احتمال نیز نتیجهای مثبت دارد زیرا مردم و بخشهای تجاری راههای دیگری برای وامگرفتن پیدا خواهند کرد. اتکای بیشتر به انتشار سهام و اوراق قرضه اقتصاد را قادر خواهد ساخت تا بدون تحمیل خطرات به مالیات دهندگان نیاز مالی خود را تأمین نماید.
از طرف دیگر بانکها برای بقای خود مجبور خواهند شد از سهامداران و بازارهای اوراق قرضه پول بیشتری مطالبه کنند. با تیرهتر شدن فضای پیشبینی سودآوری، جذب سرمایهای که بانکها را ایمنتر سازد دشوار میشود. این دشواری با درخواست ناظران بانکی برای افزایش سرمایهها مضاعف خواهد شد.
یکی از مشکلات، مقاومت بیپایان در برابر مقررات است. با وجود این که آقای کارنی از اتمام کار صحبت می کند، مقرراتگذاران جهانی هنوز سطح حداقلی بسیاری از الزامات جدید سرمایهای را تعیین نکردهاند. مقرراتگذاران کشورها نیز به همان اندازه ضعیف عمل میکنند. هیچ بانکی نمیداند در چند سال آینده به چه مقدار سرمایه نیاز خواهد داشت. صندوقهای بازنشستگی و شرکتهای بیمه به درستی نگران آن هستند که حتی یک ضعف کوچک در هر کدام از آزمونهای جدید مقرراتی ممکن است برای کاهش ارزش سهام آنها کافی باشد.
مشکل دیگر طرف تاریک مجازات بانکدار، جریمههای چند میلیارد دلاری است که در آمریکا و اروپا اعمال میشوند. ظاهراً این جریمهها به جای تناسب با عمل مجرمانه، با میزان توانایی بانک در پرداخت آن متناسب هستند. هفته گذشته 6 بانک بزرگ بینالمللی پذیرفتند به خاطر دستکاری و سفتهبازی در بازارهای ارز میلیاردها دلار جریمه بپردازند بدون این که کمترین توضیحی در باره چگونگی محاسبه جریمهها داده شود. اتهامات دیگر غیرمرتبط با سرمایه ـ مانند اقدامات آمریکا علیه پولشویی و گریز مالیاتی ـ تعهدات بیشتری برای بانکها ایجاد میکنند.
بانکها از اینکه مقرراتگذاران قوانین را بازنویسی میکنند و به جانب آنها میفرستند تعجب نکردهاند اما به خاطر حفظ سلامت نظام بانکی هم که شده، مقررات باید قابل پیشبینی، شفاف و پایدار باشند. حقیقت باور نکردنی آن است که مقررات ناشی از قانون اصلاحات مالی داد ـ فرانک با گذشته بیش از 4 سال از تصویب قانون هنوز نوشته میشوند. اروپا نیز وضعیتی مشابه دارد. اکنون در همه جای دنیا باید شعار مقرراتگذاران بانکی این باشد: «مقررات سرمایهای سختگیرانه را اعمال کنید اما از اضافه کردن بروکراسی و کاغذبازی دست بردارید».
منبع: اکونومیست 15 نوامبر 2014
