عقد خرید دین در شرایط "رکود تورمی" توصیه میشود
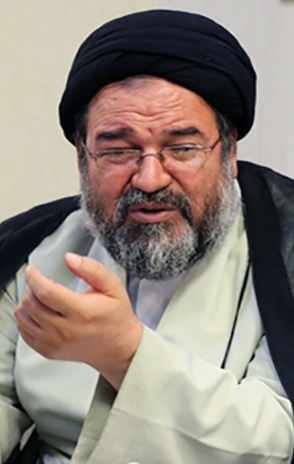
خبر اقتصادی -موسویان در این گفتوگو ضمن بررسی جایگاه فقهی و بانکی عقد خرید دین به نحوه اجرای آن در بانکهای کشور پرداخته و از ایرادهای وارده به آن سخن گفته است.
در ادامه متن کامل این مصاحبه که در شماره نخست فصلنامه توسعه بانکداری و مالیه اسلامی در بانک دی منتشر شده است را میخوانید:
آقای موسویان لطفا در ابتدا تعریف عقد "خريد دين" را در فقه اسلامي عنوان بفرمایید و سپس توضیح دهید که اين نوع قرارداد در بانكها به چه شكل اجرا ميشود؟
همانطور كه ميدانيد اين عقد جزو عقود مبادلهاي است يعني نرخ سود در اين عقد معين است؛ بنابراين در فقه اسلامي عقد خريد دين نيز مانند ساير عقود اسلامي داراي مفهوم و قواعد خاص خودش است و آن بدين صورت است كه فردي از فرد ديگر كالايي ميخرد و در قبال آن چكي از خريدار (مثلاً به مبلغ 10 ميليون تومان و شش ماهه) دريافت ميكند، فروشنده ميتواند آن چك را به شخص ديگر واگذار (مثلا 9 ميليون تومان) و نقد كند كه نام اين معامله را بيع دين به شخص ثالث پايينتر از مبلغ اسمي ميگويند كه مورد تاييد مشهور فقهاست.
در حالت ديگر همين چك را به مديون ميفروشد كه نام آن را بيع دين به مديون مينامند كه مورد تاييد همه فقهاست كه معمولاً در بحث بانكي مورد اول يعني بيع دين به شخص ثالث مرسوم است.
نظر فقها در این باره چیست آیا اشکال یا ایرادی به آن وارد ندانستهاند؟
از نظر فقهي قرارداد خريد دين در طول تاريخ محل بحث و گفتوگو بوده و اكثر فقهاي شيعه آن را قبول دارند. اما بعضي از فقها آن را قبول ندارند. در فقهاي معاصر حضرت امام(ره) طي دورهاي خاص قبول داشتند. بدين صورت كه ايشان در كتابهاي خود مانند تحريرالوسيله و توضيحالمسائل قبل از انقلاب ميگفتند اشكال ندارد اما بعد از انقلاب فتوا دادند كه اشكال دارد، اما اشكال از كجاست؟
طبق فرموده حضرت آيت الله قديري (از اعضا دفتر استفتائات حضرت امام) بعد از انقلاب اين قرارداد به صورت صوري انجام ميشد. بدين صورت كه مثلا شخصي 9 ميليون تومان پول لازم داشت، به شخص ديگر نيازش را اعلام ميكرد، آن شخص چكي به تقاضا كننده تحويل ميداد با مبلغ مثلا 10 ميليون تومان كه فرد تقاضا كننده آن چك را به بانك تحويل ميداد پول مورد نياز خود را تحويل ميگرفت ولي شخصي كه چك را ميكشد با فرد تقاضا كننده قرار ميگذاشت كه بايد خودش با بانك به استناد اين چك مبلغ 10 ميليون تومان تسویه حساب كند. بنابراين خريد و فروش چك صورت نميگرفت بلكه چك يك وسيلهاي بود براي خريد و فروش اسناد صوري و فقها آن را ربا ميدانند.
مقام معظم رهبري هم در ابتدا فرمودند خريد دين اشكال دارد ولي بعدها فرمودند منظورشان اسناد صوري است. بنابراين بانكها بايد در اين قرارداد اسناد واقعي را احراز كنند تا شرعي شود.
با توجه به اينكه سود عقود مبادلهاي برای سال 93 از سوی بانك مركزي 22 درصد اعلام شده است، مشاهده ميشود كه در بانکهاي ايران نرخ سود اين عقد متفاوت است و نرخ سود بالاتري از مشتریان دریافت ميكنند؛ نرخ سود در عقد "خريد دين" به چه صورت تعيين ميشود؟
خوب! در مورد نرخ سود خريد دين، با توجه به اينكه اين قرارداد از عقود مبادلهاي است لذا نرخي كه بانك مركزي تعيين كرده 22 درصد است و در اين شكي نيست. اما به طور كلي از نظر شرع اسلام، نرخ عقود مبادلهاي بايد در بازار تعيين شود. يعني هر فردي ميتواند در اين نوع قرارداد يك نرخ هزينه تعيين كند و يك نرخ سود كه به مشتري يا فرد تقاضا كننده اعلام ميشود.
لذا در اين حالت بعضي از بانكها در عقود مبادلهاي 22 درصد سود تعيين ميكنند و درصدي به عنوان هزينه (مثلاً هزينه عملياتي، پرسنلي و...) در نظر ميگيرند و اين از نظر شرع اشكالي ندارد.
شما در سوال قبلي از تعيين نرخ سود در بازار صحبت كرديد؛ منظور شما از بازار، بازار پول است؟ اگر بله اين سوال مطرح ميشود كه با توجه به اينكه بعضي از متخصصان به نبود بازار پول معتقدند؛ آيا به نظر شما در بانكداري اسلامي يا به طور كلي اقتصاد اسلامي بازار پول وجود دارد؟
بله منظور من از بازار، بازار پول است؛ اتفاقا يكي از مثالهاي نقض نبود بازار پول در اقتصاد اسلامي همين عقد خريد دين است. در اين عقد دو طرف معامله در زمينه نرخ سود با همديگر به توافق ميرسند، يعني در يك طرف عرضه وجود دارد و در طرف ديگر تقاضا كه اين دو در يك نقطه كه همان نرخ سود است به تعادل ميرسند.
با توجه به شرايط كنوني كه كشور در شرايط «ركود تورمي» است؛ آيا تسهيلات در قالب عقد خريد دين توصيه ميشود؟
شرايط ركودي در كشور به گونهاي به نظر ميرسد كه بسياري از بنگاهها اجناس خود را به صورت مدتدار فروختهاند و طبيعتاً اسنادي كه در اختيار دارند اسناد طلب مدتدار است؛ از طرفي همين بنگاهها از كمبود نقدينگي نيز رنج ميبرند بنابراين عقد خريد دين ميتوان يك راه حل مناسب براي تامين نقدينگي بنگاهها باشد. بنابراين در اين شرايط ابزار خرید دین به نظام بانکی برای به جریان انداختن منابع کوتاهمدت و بنگاههای اقتصادی برای تبدیل اسناد مدتدارشان به نقدینگی، میتواند بسیار اثربخش باشد.
بر اساس این گزارش، فصلنامه توسعه بانکداری و مالیه اسلامی با هدف ترویج و توسعه بانکداری و مالیه اسلامی فعالیت خود را آغاز کرده است، علاوه بر گفتوگویی با حجتالاسلام دکتر سید عباس موسویان حاوی سه مقاله تخصصی در حوزه بانکداری اسلامی نیز است.
در شماره نخست این فصلنامه که با همکاری معاونت طرح و توسعه و اداره کل روابط عمومی بانک دی در 64 صفحه منتشر شده است، مطالب دیگری از جمله معرفی عقد مرابحه، آشنایی با موسسات بيمه اسلامي (تكافل) در مالزی و اخبار مرتبط با بانکداری اسلامی در بانک دی دیده میشود.
