بررسي چالشهاي موجود در انتشار گواهي سپرده خاص
گواهي سپرده مدتدار سرمايهگذاري خاص؛ ناشناخته و پرچالش
گواهي سپرده مدتدار سرمايهگذاري خاص يكي از انواع ابزارهاي مالي است كه به دليل ناشناخته بودن و عدم آگاهي فعالان بازار از مزيتهاي آن، تاكنون مورد استقبال موسسات مالي و شخصيتهاي حقيقي و حقوقي نبوده است، لذا لازم است كه كاستيها و مشكلات و موانع آن بررسي شود و همچنين راهحلهايي با هدف گسترش اين ابزار مالي در اقتصاد ارايه شود تا توانايي بانكها و موسسات مالي و فعالان اقتصادي را براي سرمايهگذاري و تامين مالي افزايش دهد
خبر اقتصادی -محققان پژوهشكده پولي و بانكي در تحقيقي كه بهتازگي منتشر كردهاند، كاستيها و راهحلهاي آن را مورد بررسي قرار دادهاند. در بخشي از نتايج اين تحقيق آمده است: گواهي سپرده مدتدار سرمايهگذاري خاص يكي از انواع ابزارهاي مالي است كه بانك براي تجهيز منابع، براي تامين مالي طرحهاي ايجادي شامل طرحهاي جديد سودآور توليدي، ساختماني و خدماتي و نيز طرحهاي توسعهيي شامل توسعه و تكميل طرحهاي سودآور موجود، با سررسيد مشخص منتشر ميكند.
وجود برخي موانع و مشكلات پيش روي انتشار گواهي سپرده خاص موجب شده تا اين اوراق آنگونه كه بايد توسعه پيدا نكنند و جايگاه مطلوبي در شبكه بانكي كشور نداشته باشند. بنابراين بايد مهمترين چالشهاي انتشار گواهي سپرده خاص و راهكارهاي عملياتي رفع آنها ارايه شود و اين چالشها حول محورهاي تضمين اوراق گواهي سپرده، قيمتگذاري، پيشرفت فيزيكي پروژه، رتبهبندي اعتباري، معاملات در بازار ثانويه، ذخيره قانوني، فرهنگسازي و نوع پروژه بررسي شوند.
گواهي سپرده مدتدار سرمايهگذاري خاص يكي از انواع ابزارهاي مالي بازار پول است كه استفاده مطلوب از آن ميتواند نقش مهمي در كمك به تامين مالي بنگاههاي توليدي و پروژهها و تعميق معاملات بازار پول داشته باشد.
گسترش بازار ثانويه گواهي سپرده ضمن افزايش جذابيت اين اوراق و تسهيل قيمتگذاري و كشف نرخ به صورت شفاف موجب تقويت بازار اوليه اين اوراق و متنوع شدن گزينههاي پيش روي ناشران و سرمايهگذاران براي تامين مالي يا سرمايهگذاري ميشود. در اين ميان، وجود برخي موانع و چالشها در مسير توسعه اين ابزار مالي موجب شده است تا با وجود سپري شدن چندين سال از ابلاغ دستورالعمل انتشار گواهي سپرده، هنوز هم اقبال چنداني براي معاملات اين ابزار وجود نداشته باشد و تنها چند مورد محدود از آن منتشر شود.
گواهي سپرده قابل معامله
گواهي سپرده قابل معامله، يك سپرده مدتدار بانكي است كه با نرخ بهره و سررسيد معين منتشر ميشود و برخلاف سپرده معمولي در بازار ثانويه قابل دادوستد و قابل مذاكره است. گواهي سپرده قابل معامله به اين علت ابداع شد كه سپردههاي معمولي در بازار ثانويه قابل دادوستد نبودند و به همين خاطر نقدشوندگي و جذابيت زيادي نداشتند. گواهي سپرده قابل معامله معمولا به صورت بينام منتشر شده و دارنده آن در سررسيد مالك اصل و فرع مبلغ مندرج در گواهي است. اين ابزار مالي به دفعات در بازار ثانويه قابل معامله است و لزومي ندارد مالك اوليه آن در سررسيد نيز مالك باشد. در مقابل، گواهي سپرده خرد كه ارزش اسمي كمتر از 100 هزار دلار دارد، قابل معامله نيست و از اين رو گواهي سپرده قابل معامله، نسبت به گواهي سپرده خرد يا سپردههاي مدتدار از نقدشوندگي بالاتري برخوردار است.
گواهي سپرده قابل معامله داراي ارزشهاي اسمي گوناگون از 100هزار دلار تا 10ميليون دلار است كه از بين آنها مبلغ اسمي يك ميليون دلار رايجتر است. مبالغ زياد ارزش اسمي، خريد گواهي سپرده را براي سرمايهگذاران فردي دشوار ميكند ولي معمولا اين ابزار توسط صندوقهاي سرمايهگذاري مشترك بازار پول خريداري ميشود زيرا اين صندوقها ميتوانند وجوه خرد افراد را جمعآوري كرده و آنها را در اين ابزار سرمايهگذاري كنند. گواهي سپرده قابل معامله معمولا سررسيدي از دو هفته تا يك سال دارند كه در بين آنها سررسيد يك تا چهارماه بيشتر رايج است.
هرچند گواهي سپرده قبل از قرن 19 نيز توسط بانكها استفاده ميشد، انتشار اين ابزار به شكل قابل معامله به دوره بعد از دهه 1960 باز ميگردد. به دليل افزايش نرخهاي بهره در دهه 1950 و جريمههاي سنگيني كه بابت برداشت پيش از موعد سپردهها وضع شده بود، گواهيهاي سپرده جذابيت زيادي براي سرمايهگذاران نداشتند. در نتيجه، حجم سپرده در بانكها كاهش قابلتوجهي داشت.
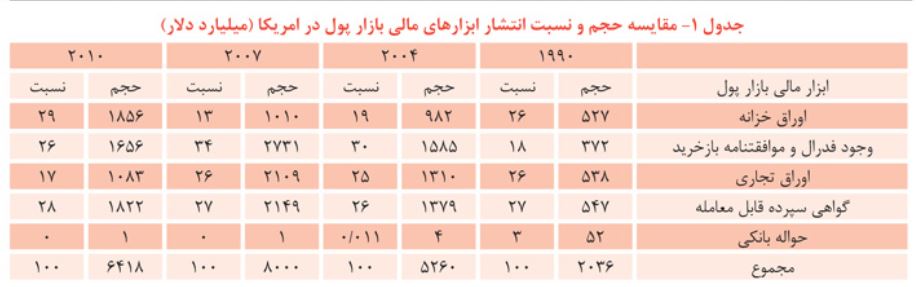
در سال 1961، فرست نشنال سيتي بانك نيويورك كه در حال حاضر معروف به سيتي گروپ است، نخستين گواهي سپرده قابل معامله را منتشر كرد و دلالان بازار پول بر ايجاد بازار ثانويه آن موافقت كردند. انتشار اين ابزار با استقبال خوبي مواجه و موجب شد تا بانكها بسياري از سپردههاي از دست رفته خود را بازيابند. در واقع، موفقيت گواهي سپرده قابل معامله به مديران بانكي كمك كرد تا به شكل فعالتري بر مديريت سمت بدهيهاي ترازنامه بانك تمركز كنند. اين ابزار به دليل انعطافپذيري، تنوع و بازار ثانويه فعال روز به روز با استقبال بيشتري مواجه شد. همانطور كه در جدول مشاهده ميشود، اين ابزار درصد قابلتوجهي از ابزارهاي بازار پول را به خود اختصاص داده است.
در برخي كشورهاي اسلامي همچون مالزي با بهرهگيري از الگوي گواهي سپرده قابل معامله، ابزارهاي جديدي براي بازار پول طراحي شده كه به تدريج جايگاه ويژهاي در اين بازار يافته است. براي مثال سرمايهگذاري بين بانكي مضاربه سازوكاري است كه در آن يك بانك اسلامي كه با كمبود نقدينگي روبهرو است، بانك سرمايهپذير ميتواند از بانك ديگر كه وجوه مازاد دارد بانك سرمايهگذار بر اساس قرارداد مضاربه، تامين مالي كند. سررسيد اين ابزار، از يكشب تا دوازده ماه متغير است و نرخ بازده آن بر اساس نرخ سود ناخالص پيش از توزيع سرمايهگذاريهاي يكساله بانك سرمايهپذير تعيين ميشود. نسبت تقسيم سود بين دو طرف، قابل مذاكره است. بانكهاي اسلامي اين ابزار را براي كسب درآمد و حفظ نقدينگي كافي خريداري ميكنند و هنگامي كه با كمبود نقدينگي در كوتاهمدت مواجه ميشوند، آن را منتشر ميكنند.
معرفي گواهي سپرده خاص و كاركردهاي آن در نظام بانكي
بانكها و موسسات مالي براي تامين مالي طرحها و پروژهها نياز به منابعي براي پرداخت تسهيلات به مشتريان خود دارند و تهيه منابع در مرحله اول براي بانكها از اهميت بسزايي برخوردار است. در واقع در صورت تامين نشدن منابع مالي، امكان و محلي براي پرداخت تسهيلات وجود نخواهد داشت و در نتيجه سودي هم عايد بانك يا موسسه مالي نخواهد شد. در نظام بانكي ايران بانكهاي تجاري و موسسات اعتباري غيربانكي و بانكهاي تخصصي بر اساس اخذ مجوز از بانك مركزي مجاز به انتشار گواهي سپرده ويژه سرمايهگذاري عام و خاص و فروش آن به آحاد مردم هستند.
مطابق دستورالعمل اجرايي مصوب نهصدوسيو دومين جلسه شوراي پول و اعتبار در تاريخ سوم بهمن 1378 گواهي سپرده مدتدار سرمايهگذاري خاص به سپردهيي اطلاق ميشود كه بانك براي تجهيز منابع براي تامين مالي طرحهاي جديد سودآور توليدي، ساختماني و خدماتي و نيز طرحهاي توسعهيي شامل توسعه و تكميل طرحهاي سودآور موجود، با سررسيد مشخص منتشر ميكند.
اركان انتشار گواهي سپرده خاص بهطور مختصر عبارتند از: متقاضي افتتاح سپرده ناشر، عامل بانك يا موسسه اعتباري افتتاحكننده حساب سپرده خاص، ضامن، بازارگردان، متعهد پذيرهنويس به صورت اختياري. برخي ويژگيها و نكات مربوط به گواهي سپرده خاص به شرح ذيل است:
- مدت بازپرداخت گواهي خاص، حداقل يكسال و حداكثر پنج سال است.
- شركتهاي حقوقي جهت تامين منابع مالي مورد نياز طرح يا طرحهاي مشخص خود ميتوانند درخواست ايجاد سپرده مدتدار ويژه سرمايهگذاري خاص كنند.
- سود پرداختي به دارندگان گواهي طبق كوپنهاي الصاقي، بهطور فصلي يا در مقطع زماني مشخص و معين انجام ميشود.
- اين سپردهها در بيشتر مواقع بينام و قابل انتقال به غير بوده و اصل و فرع اوراق از طرف بانك و موسسه صادركننده تضمين ميشود.
- بانكها و موسسات اعتباري بايد نرخ سود عليالحساب را مورد به مورد و براي هر طرح جهت اخذ تاييديه به بانك مركزي اعلام كنند.
- بانكها و موسسات مالي مجاز به استفاده از منابع خود براي بازخريد اينگونه اوراق در صورت ارجاع آن به بانك نيستند.
- متقاضي انتشار گواهي سپرده خاص، بايد منحصرا يك فرد با شخصيت حقوقي باشد.
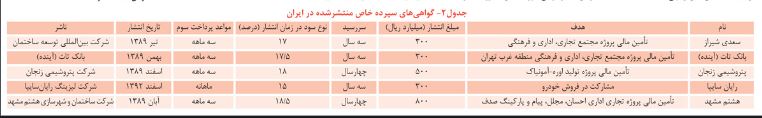
تعداد گواهيهاي سپرده خاص منتشرشده در ايران محدود است. آمار انتشار اين ابزار مالي در جدول نشان داده شده است. به جز گواهي سپرده سعدي شيراز، ساير گواهيهاي سپرده خاص در فرابورس درج نشدهاند.
چالشهاي موجود در زمينه انتشار گواهي سپرده خاص
وجود برخي موانع و مشكلات پيشرو انتشار گواهي سپرده خاص موجب شده اين اوراق آنگونه كه بايد توسعه پيدا نكنند و جايگاه مطلوبي در شبكه بانكي كشور نداشته باشند. برخي از اين مشكلات در قالب محورهاي ذيل شناسايي و بررسي شده است:
تضمين
يكي از دغدغههاي مهم بانك مركزي وجود بانكهاي تجاري بهعنوان ضامن در قرارداد گواهي سپرده خاص است. هرچند ركن امانت نقش مهمي در افزايش استقبال در ابزارهاي مالي دارد، ولي در عين حال موجب ميشود تا بده بستان ريسك-بازده در آن بهخوبي صورت نگيرد و بهدليل پشتوانهيي كه درست يا نادرست براي نظام بانكي در اذهان عمومي شكل گرفته، اين اوراق نيز بدون ريسك فرض شود.
قيمتگذاري
يكي از ابزارهاي جذب مشتري، پديد آوردن مختصات قيمتي جذاب است. قيمت گواهي سپرده خاص از طريق نرخ مشخص ميشود، ولي يكي از چالشهاي مهم گواهي سپرده خاص در ايران، قابل رقابت نبودن نرخ اوراق و عدم جذابيت كافي در مقايسه با ساير گزينههاي سرمايهگذاري بهدليل وجود محدوديتها درمورد نرخ سود اين اوراق است؛ به گونهيي كه در بيشتر موارد، نرخ سود اوراق با نرخ تورم فاصله چنداني نداشته و گاه حتي نرخ بازده حقيقي اوراق منفي بوده است. طبق دستورالعمل بانك مركزي، بانكها و موسسات اعتباري بايد نرخ سود عليالحساب را مورد به مورد و براي هر طرح جهت اخذ تاييديه به بانك مركزي ا علام كنند كه اين امر سبب شده تا بازار رقابتي براي انتشار اين اوراق بهخوبي شكل نگيرد.
پيشرفت فيزيكي پروژه
- الزام بانك مركزي براي پيشرفت فيزيكي قابلملاحظه در طرح موجب شده برخي طرحهاي سودآور كه بهدليل كمبود منابع مالي پيشرفت فيزيكي زيادي نداشتهاند، نتوانند از ظرفيت اين ابزار براي تامين مالي استفاده كنند. هرچند لزوم تامين مالي طرحهاي واقعي و با توجيه اقتصادي بر كسي پوشيده نيست، ولي احتمال ارايه طرحهاي بدون توجيه اقتصادي نبايد مانع از آن شود كه طرحهاي جذاب و سودآور تنها بهدليل پيشرفت اندك فيزيكي از گردونه تامين مالي با استفاده از گواهي سپرده خاص خارج شوند.
رتبهبندي اعتباري
بهدليل نبود مراجع يا نهادهاي رتبهبندي اعتباري متشكل در كشور، سازوكار مناسبي براي رتبهبندي اعتباري گواهي سپرده خاص باتوجه به ريسك طرح و قيمتگذاري مبتني بر ريسك در اين اوراق وجود ندارد. اين امر علاوه بر اينكه تصميمگيري براي سرمايهگذاران را دشوار ميسازد، بهدليل پايين بودن شفافيت در ويژگيهاي اوراق، نقدشوندگي آنها در بازار ثانويه را نيز كاهش ميدهد.
بازار ثانويه
يكي از محورهاي مهم درمورد انتشار گواهي سپرده، وجود بازار ثانويه فعال براي خريدوفروش اين اوراق است، ولي در حال حاضر اين اوراق بازار ثانويه فرابورس فعالي ندارند. اين امر علاوه بر اينكه به كاهش استقبال از اين ابزار در بازار اوليه منجر ميشود، كاركردهاي ديگري كه اين ابزار ميتواند داشته باشد را نيز با مشكل مواجه ميسازد. يكي از مهمترين اين كاركردها، استفاده از گواهي سپرده خاص در معاملات بازار بينبانكي است.
ذخيره قانوني
ذخيره قانوني بهعنوان يكي از ابزارهاي سياستگذاري و كنترل بازار توسط بانك مركزي مورد استفاده قرار ميگيرد. گواهي سپرده خاص نيز همچون سپردههاي ديگر بدون توجه به مختصات ريسك، مشمول اختصاص ذخيره قانوني است. اين امر موجب افزايش هزينه تامين مالي براي ناشر ميشود.
فرهنگسازي
طبق نظر مسوولان بانك مركزي، هنوز آنگونه كه بايد شناخت كافي درباره گواهي سپرده خاص وجود ندارد و حتي برخي مديران بانكي بهدليل نداشتن اطلاعات مقتضي درباره اين ابزار، آن را بهعنوان يكي از گزينههاي تامين مالي به متقاضيان تامين مالي معرفي نميكنند.
نوع پروژه
از آنجا كه گواهي سپرده خاص يك ابزار انتفاعي محسوب ميشود، انتشار اين ابزار براي پروژههاي دولتي بهدليل عامالمنفعه بودن آنها بهصرفه نيست.
پيشنهادهاي اجرايي براي رفع چالشهاي انتشار گواهي سپرده خاص
تضمين
ميتوان از شركتهاي تامين سرمايه براي تضمين استفاده كرد. راهكار ديگر استفاده از بخشي از وجوه نقدي پروژه براي تضمين است كه در يك حساب سپرده جداگانه نگهداري ميشود و براي جلوگيري از راكد ماندن وجوه، سود مناسبي نيز به آن تعلق ميگيرد. براي تامين مالي موفق و كامل توسط اين اوراق، فارغ از شرايط اقتصادي، پيشنهاد ميشود وجود ركن متعهد پذيرهنويس نيز الزامي شود.
قيمتگذاري
ايجاد و ارتباط منطقي بين نرخ سود عليالحساب هر نوع ورقه بهادار با ريسك و بازده طرح و ناشر ضروري است. منتها در گواهي سپرده خاص، باتوجه به اينكه بانكها بهدليل عدم استقبال عمومي از اوراق با نرخهاي سود جاري تمايلي به انتشار اين دسته از اوراق ندارند و باتوجه به اخذ سپرده قانوني، ناشران بانيان روشهاي ديگر را بهدليل كاهش بهاي تمام شده و سهولت اخذ مبالغ جمعآوري شده ترجيح ميدهند، افزايش نرخ اوراق ميتواند موجب افزايش جذابيت اين ابزار مالي باشد. تعيين نرخ واقعي گواهي سپرده خاص و برداشتن سقف تعيين شده توسط بانك مركزي، به جذابتر كردن گواهي سپرده خاص و ورود افراد با سطوح گوناگون ريسكپذيري و متنوع كردن بازار اين اوراق كمك ميكند.
پيشرفت فيزيكي پروژه
كاهش سطح حداقل لازم براي پيشرفت فيزيكي پروژه ميتواند براي حل اين مشكل راهگشا باشد. بدين منظور پيشرفت فيزيكي حداقل 15درصد پيشنهاد ميشود، حتي با طراحي سازوكارهايي مانند انتشار تدريجي گواهي سپرده خاص به موازات پيشرفت پروژه، ميتوان اين نرخ را بيشتر كاهش داد.
رتبهبندي اعتباري
راهكار بلندمدت براي رفع مشكل رتبهبندي در گواهي سپرده خاص، تشكيل موسسات رتبهبندي مستقل است تا اوراق را برحسب ويژگيهاي پروژه ارزيابي و قيمتگذاري كنند. در كوتاهمدت با استفاده از سازوكار فروش اوراق به كسر فروش با قيمتي كمتر از مبلغ اسمي اوراق در سررسيد ميتوان خلأ رتبهبندي را پر كرد. بدين منظور بايد اوراق از آغاز انتشار در فرابورس درج شوند تا در بازار ثانويه برحسب ريسك قيمتگذاري شوند. همچنين ميتوان از شركتهاي تامين سرمايه براي رتبهبندي اوراق استفاده كرد.
بازار ثانويه
الزام به عرضه اوراق منتشر شده در فرابورس ميتواند به توسعه بازار ثانويه اين اوراق كمك كند. لذا پيشنهاد ميشود عرضه اوليه اين اوراق از طريق شعب بانك در فرابورس و بورس باشد تا همزمان پذيرش اتفاق بيفتد و معاملات ثانويه امكانپذير باشد و معاملات ثانويه اين اوراق نيز تنها از طريق فرابورس انجام شود. همچنين الزام به انتشار الكترونيكي اين اوراق، راه را براي استفاده از اين ابزار در موارد ديگر همچون بازار بين بانكي هموارتر ميسازد. باتوجه به ماهيت فعاليت كوتاهمدت بازار پول پيشنهاد ميشود وجود يك بازارگردان داراي مجوز روي معاملات ثانويه اوراق هم الزامي شود. درصورت انجام معاملات ثانويه در بورس و فرابورس پرداخت سودهاي عليالحساب، اصل وجوه و مابهالتفاوت سود قطعي و عليالحساب، پس از تاييد بانك يا موسسه اعتباري، توسط شركت سپردهگذاري مركزي اوراق بهادار و تسويه وجوه انجام ميشود. افزون بر اين براي توسعه بازار ثانويه اين ابزار، ميتوان از صندوقهاي سرمايهگذاري مشترك بازار پول استفاده كرد.
ذخيره قانوني
حذف يا كاهش ذخيره قانوني از فرآيند آزادسازي پول ناشي از انتشار گواهي سپرده خاص بهدليل مشخص بودن محل مصرف پول و اخذ وثايق كافي از متقاضي ايجاد سپرده موجب كاهش بهاي تمام شده تامين مالي از اين طريق و افزايش جذابيت استقبال اوراق ميشود. از اين رو پيشنهاد ميشود بانك مركزي نرخ ذخيره قانوني را در گواهي سپرده خاص حذف كند يا دستكم كاهش دهد.
فرهنگسازي
برگزاري دورههاي آموزشي كوتاهمدت براي كارشناسان و مديران بانكي، بهويژه مديران مالي بانكها و اطلاعرساني به شركتها و كارفرمايان براي استفاده از گواهي سپرده خاص بايد در برنامه كاري بانك مركزي قرار گيرد.
نوع پروژه
گواهي سپرده خاص بايد براي پروژههاي خصوصي، پروژههاي نهادهاي غيردولتي يا پروژههاي دولتي به جز مواردي كه وجوه آنها به حساب خزانه واريز ميشود كه در آنها كارفرما نزد بانك پروفايل دارد و ميتوان ميزان اعتبار آن را تخمين زد، استفاده شود. همچنين ميتوان با طراحي سازوكارهاي خلاقانه در طرحهاي عامالمنفعه اعم از كالاهاي عمومي يا خيريه نيز از آن استفاده كرد.