يكسوم بانكها كمسرمايه هستند
34درصد سپردهها در بانكهاي بهشدت كمسرمايه جذب شدهاند
براساس بررسي پژوهشكده پولي و بانكي بانك مركزي از 27بانك از مجموع 32بانك فعال در شبكه بانكي شامل4بانك تجاري دولتي، 3بانك خصوصيشده، 5بانك تخصصي دولتي و 15بانك خصوصي و حدود 10بانك كمسرمايه هستند.
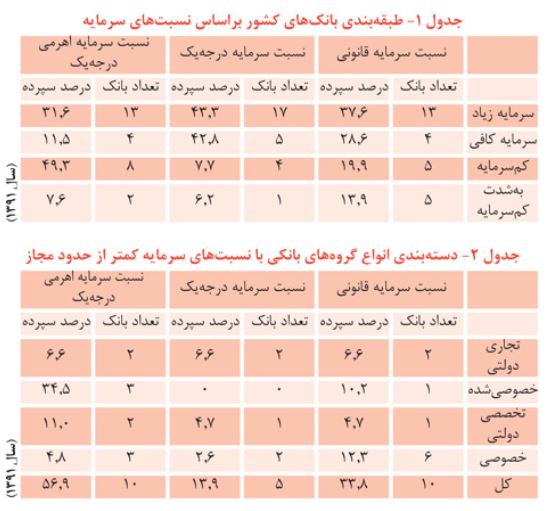
خبر اقتصادی - با توجه به اطلاعات صورتهاي مالي سال1391بخش نظارت بانك مركزي جمهوري اسلامي ايران، در قالب 4گروه با عنوان سرمايه زياد، سرمايه كافي، كمسرمايه و بهشدت كمسرمايه طبقهبندي شدهاند.
براساس نسبت سرمايه قانوني محاسبهشده براي بانكهاي مورد بررسي، 17بانك در گروه سرمايه زياد يا سرمايه كافي و 10بانك در گروه كمسرمايه يا بهشدت كمسرمايه طبقهبندي شدهاند كه گروه اخير 33.8درصد از سپردههاي بانكهاي مورد بررسي را به خود اختصاص دادهاند.
از اينرو بيش از يكسوم از بانكهاي نمونه در گروه كمسرمايه يا بهشدت كمسرمايه طبقهبندي شدهاند كه بيانگر ريسك زيادي است كه اين گروه از بانكها بر سلامت شبكه بانكي وارد ميكنند.
همچنين براساس ارقام محاسبهشده براي نسبت سرمايه اهرمي درجهيك بانكها، همانند نسبت سرمايه قانوني، 17بانك در گروه سرمايه زياد يا كافي قرار گرفته و 10بانك داراي نسبت سرمايهيي كمتر از حد مجاز هستند درحاليكه اين گروه 57درصد از حجم سپردههاي شبكه بانكي را به خود اختصاص داده است. اين درحالي است كه بانكها براساس نسبت سرمايه درجهيك بهتر عمل كرده و تنها 5بانك با 13.9درصد از حجم سپردههاي شبكه بانكي در گروه كمسرمايه و بهشدت كمسرمايه قرار گرفتهاند. براساس جدول 33.8درصد سپردههاي بانكهاي مورد بررسي در بانكهايي با سرمايه قانوني كمتر از حد مجاز است كه در اين ميان بانكهاي خصوصي و خصوصيشده سهم بيشتري را نسبت به بانكهاي تجاري دولتي و تخصصي دولتي به خود اختصاص دادهاند و از اينرو ريسك بزرگي را به سپردهگذار منتقل ميكنند. براساس تعداد بانكهاي با نسبت سرمايه كمتر از حد مجاز، بانكهاي خصوصي در ارتباط با نسبت سرمايه قانوني، بدترين عملكرد؛ و بانكهاي خصوصيشده در ارتباط با نسبت سرمايه درجهيك، بهترين عملكرد را در سال1391به تصوير كشيدهاند. بانكهاي تجاري دولتي نيز در ارتباط با هر سه نسبت مورد بررسي بهصورت مشابه رفتار كردهاند. به اين ترتيب ارزيابي وضعيت سرمايه بانكها به تفكيك گروههاي بانكي براساس نسبت سرمايه قانوني و نسبت سرمايه اهرمي درجه نامطلوب مشابهي از وضعيت سرمايه شبكه بانكي را به تصوير ميكشد. وخامت اين وضعيت در ارتباط با نسبت سرمايه درجهيك كاهش مييابد اما درمجموع سلامت شبكه بانكي از منظر كفايت سرمايه براساس رويكرد توافقنامه سرمايه باليك كه براساس آييننامه كفايت سرمايه در كشور اجرايي شده، بهشدت نامناسب است.
براساس بررسيهاي پژوهشكده پولي و بانكي پيششنهاد شده است؛ براي دستيابي به بهبود و ارتقاي پايدار وضعيت سلامت مالي بانكها از منظر كفايت سرمايه، بايد بانك مركزي باتوجه به اهميت بيشتر نسبت سرمايه قانوني در ارزيابي وضعيت كفايت سرمايه بانكها، به پشتوانه آييننامه سرمايه پايه و آييننامههاي كفايت سرمايه كه از سال1382 به بانكها ابلاغ شده و براي الزام قانوني اجراي اين آييننامهها در شبكه بانكي مقرراتي را درخصوص عدول از مقدار حداقل سرمايه قانوني مورد نياز تنظيم كند.
در گام اول، بانك مركزي مقرراتي را در مورد الزام افزايش سرمايه قانوني در يك بازه زماني خاص يا كاهش شدت اهرمسازي (وضع محدوديتهايي در فعاليت وامدهي) بانكهايي كه نسبت سرمايه قانوني آنها درطبقه كمسرمايه يا بهشدت كمسرمايه قرار ميگيرد، وضع كند. اتخاذ رويكردي خاص درارتباط با نسبت كفايت سرمايه بانكهاي مهم از نظر سيستمي نيز ميتواند مورد توجه قرار گيرد.
طبقهبندي اين بانكها ميتواند براساس اندازه، ارتباط و درهمتنيدگي زياد با فعاليت ديگر بانكها، يا برخورداري از تنوع زياد عملياتي انجام شود و براي هريك از اين گروه بانكهاي مهم از نظر سيستمي، نسبت سرمايهيي متفاوت از نسبت قبلي اعلامشده هشتدرصد در نظر گرفته شود.
بانك مركزي پس از مقرراتگذاري، به پايش ادواري نسبتهاي فوق پرداخته و علاوه بر اتخاذ اقدامات نظارتي، گزارشي از موقعيت كفايت سرمايه بانكها را در اختيار ذينفعان، بهويژه سپردهگذاران قرار دهد. بانك مركزي بانكها را به ارايه گزارش فصلي كفايت سرمايه به عموم ذينفعان ملزم كند.
شفافيت در اين زمينه، منجر به بهينه و عقلاييشدن تصميم سرمايهگذاري سهامداران بانك، سپردهگذاري سپردهگذاران بانك و پوشش بيمهيي صندوق ضمانت سپردهها، بهعنوان مهمترين ذينفعان موجود در شبكه بانكي خواهد شد.
بانكها بهدليل ويژگيهاي خاص خود بايد از سرمايه كافي براي پوشش انواع ريسكها و خطرپذيريهاي معطوف به فعاليت خود برخوردار بوده تا به اين ترتيب بتوانند از انتقال سريع آسيب به سپردهگذاران جلوگيري به عمل آورند. در اين راستا بانكها بايد از مقررات سرمايه در قالب يكي از الگوهاي منتج از توافقنامه سرمايه كميته بال تمكين كنند.
از اينرو، ارزيابي موقعيت سرمايه بانكها در عرصه نظارت بانكي از اهميت خاصي برخوردار است.
بررسي وضعيت سرمايه بانكها براساس سه نسبت سرمايه قانوني، سرمايه درجهيك و سرمايه اهرمي درجهيك، براي سال1391براساس توافقنامه سرمايه باليك كه در شبكه بانكي ايران بر پايه آييننامههاي كفايت سرمايه و سرمايه پايه از سال1382 اجرايي شده، بيانگر موقعيت نامناسب سرمايه بانكهاست.
از اينرو اتخاذ رويكردي توسط بانك مركزي جهت بهبود وضعيت سرمايه بانكها، بهويژه از طريق الزام افزايش سرمايه قانوني در يك بازه زماني خاص و يا كاهش شدت اهرمسازي بانكهايي كه نسبت سرمايه قانوني آنها در طبقه كمسرمايه و يا بهشدت كمسرمايه قرار ميگيرد، ضروري است.
بانكها بهدليل ويژگيهاي خاص خود براي پوشش انواع ريسكها و خطرپذيريهاي معطوف به فعاليت خود و جلوگيري از انتقال سريع آسيب به سپردهگذاران بايد از سرمايه كافي برخوردار باشند. درحقيقت كفايت سرمايه بانكها امكان سلامت مالي بانك، بهويژه در شرايط نامناسب اقتصادي و بحرانهاي بانكي را فراهم ميكند. به همين دليل پس از هر يك از بحرانهاي شديد مالي، توافقنامههايي در زمينه سرمايه بانكها توسط كميته بال تنظيم و منتشر شده است. اين فرآيند به تنظيم توافقنامههاي سرمايه باليك تا سه در اين كميته منجر شده و در كشورهاي مختلف توافقنامه بالدو جايگزين توافقنامه سرمايه باليك شده و حتي گامهايي براي بهكارگيري بالسه نيز برداشته شده است. با اين حال در ايران توجه به ضرورت تنظيم مقرراتي براي كفايت سرمايه بانكها با تاخير زياد همراه بوده است. به بيان دقيقتر درحاليكه ديگر كشورها در حال پيادهسازي الزامات كليدي براي بهكارگيري مقررات بالدو بودند، بانك مركزي با وقفه زماني زيادي نسبت به آنها، در سال1382 آييننامههاي سرمايه پايه بانكها و كفايت سرمايه را براساس الگوي باليك تنظيم و به بانكها ابلاغ كرد.
هرچند در كشورهاي ديگر، سرمايه پايه بانكها و نسبتهاي كفايت سرمايه از مهمترين متغيرهاي عنوانشده در صورتهاي مالي بانكها بهشمار ميآيند، اما با وجود گذشت 10سال از ابلاغ آييننامههاي فوق، تاكنون اين اقلام بهصورت مداوم در بانكهاي كشور محاسبه و به ذينفعان، بهويژه سپردهگذاران، اعلام نشدهاست. تاخير در مقرراتگذاري در زمينه كفايت سرمايه، بهويژه مقرراتگذاري تكميلي؛ عدم تمكين بانكها از سه بخشنامه فوق كه مقررات اوليه و زيربنايي كفايت سرمايه را تشكيل ميدهند؛ و عدم توجه بانك مركزي به الزام در نظارت موثر بر كفايت سرمايه؛ درمجموع زمينه لازم براي سوقدادن شبكه بانكي به سلامت مالي را از حيث سرمايه قانوني فراهم نياورده است. اين در حالي است كه دسترسي به نسبت سرمايه قانوني، نسبت سرمايه درجهيك و نسبت سرمايه اهرمي درجهيك بانكها براساس آييننامههاي فوق، امكان انجام اقدامات اوليه در زمينه شفافيت اطلاعاتي و عملكرد مناسب بانكها در سيستم مالي را فراهم خواهد ساخت.
بنابراين در اين مطالعه محاسبه اين سه نسبت براي بانكها در چهار گروه بانكهاي تجاري دولتي، تخصصي دولتي، خصوصيشده و خصوصي مورد توجه قرار گرفته است تا با ارزيابي وضعيت موجود، اقدامات لازم جهت بهبود موقعيت سرمايه بانكها و سلامت شبكه بانكي اتخاذ شود.