افزايش دسترسي مردم به تلفن همراه و اينترنت
نظارت، امنيت و حسابرسي، چالشهاي نظام پرداخت الكترونيكي
برخي بانكها به دليل عدم شناخت صحيح مدل كسب و كار در نظام پرداخت و بازي نامناسب با نرخ خدمات نظير كاهش نرخ كارمزدها و بعدا صفر كردن آنها مشكلات سنگيني را به اين حوزه تحميل كردند كه جبران آن زمان و هزينه و انرژي بسيار زيادتري را ميطلبد
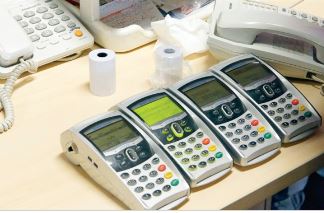
گروه بانك و بيمه- احسان شمشيري: بسياري از مديران و كارشناسان بانكي، معتقدند كه براي افزايش سطح امنيت و پرداخت بهتر و كاهش مشكلات نظام پرداختهاي الكترونيكي و توسعه آن در كشور، لازم است كه سامانه حسابرسي امنيت بانكداري الكترونيك راهاندازي و تقويت شود.
واقعيت اين است كه متناسب با رشد شديد عابربانكها، كارتها، كارتخوانها، و پرداختهاي الكترونيكي، اينترنتي، همراه بانك و... كه به رقم بيش از 6ميليارد تراكنش در كشور رسيده است، بايد نظارت بانك مركزي، بانكها و ساير موسسات مرتبط با آن تقويت شود تا علاوه بر اينكه امنيت پول مردم را بالا ميبرند و سرعت دريافت و پرداخت به موقع را فراهم ميآورند، از سوي ديگر، با پولشويي و تخلفات ديگر برخورد شود.
اين مهم اگرچه دير شروع شده و حتي اداره نظامهاي پرداخت بانك مركزي در سال 82 و 6 سال پس از نصب نخستين دستگاه كارتخوان در كشور و 11 سال پس از نصب نخستين عابر بانك سپه تشكيل شده است، اما افزايش حجم تراكنشها و دستگاههاي نظام پرداخت، ضرورت نظارت، امنيت و حسابرسي و اطمينان از ارايه خدمات در جهت رضايت مردم را دو چندان كرده است. محمود بهمني رييس كل سابق بانك مركزي و همچنين برخي از مديران بانكي كشور، اخيرا با اشاره به اينكه بيش از 70درصد مبادلات بانكي در ايران، الكترونيكي شده است معتقدند كه با توجه به الكترونيكي شدن بخش زيادي از مبادلات بانكي در ايران، لازم است سامانه حسابرسي امنيت بانكداري الكترونيكي در كشور ايجاد و خدمات بانكي بهروز رساني شود. كارشناسان ميگويند: تدوين استراتژيهاي آينده مطابق با نيازهاي روز جامعه يكي از ضروريات بانكداري در كشور به شمار ميرود. زيرا توسعه فناوري اطلاعات و گسترش آن در بانكهاي جهان روشهاي جاري بانكداري را متحول كرده و با رشد روز افزوزن معاملات تجارت الكترونيك در سطح جهان بانكداري الكترونيك به عنوان بخش تفكيكناپذيري از اين تجارت نقشي اساسي در اين امور دارد و لذا بايد به همان نسبت امنيت و حسابرسي و كنترل آن افزايش يابد.
سهولت مبادلات، كاهش هزينهها و حذف قيد زمان و مكان از ويژگيها و اثرات بانكداري الكترونيك است اما با توجه به گسترش بانكها و توسعه اتوماسيون، بايد شبكهها به يكديگر متصل شوند و به همان نسبت بايد امنيت آنها افزايش يابد و حسابرسي و كنترل آنها بهتر شود.
ايران از نظر نفوذ عمليات الكترونيكي بانكي در منطقه در رتبه نخست قرار دارد و تعداد تراكنشهاي پايانههاي الكترونيكي به 6 ميليارد و 544 ميليون تراكنش رسيده و اين به معناي سرعت بسيار بالاي عمليات الكترونيكي در كشور است اما به همان ميزان لازم است كه امنيت اين شبكه گسترده و پرتراكنش تقويت شود. همچنين در كنار اين توسعه فيزيكي، بايد راهاندازي سامانه مديريت و مبارزه با پولشويي به عنوان يكي از اقدامات اساسي بانك مركزي و بانكهاي كشور در دستور كار باشد تا با گسترش اين شبكه، راههاي پولشويي و ناامني و مشكلات ديگر بسته شود و خطاي شبكه افزايش نيابد.
يكي از راهكارهاي مديريت شبكه، ايجاد سامانه امضاي ديجيتال در كشور در كنار ايجاد سامانه فراهم كردن شبكه اختصاصي بانكهاي كشور با عنوان شابك، راهاندازي سامانه نظارت صرافيها و سامانه پورتال ارزي است. كريم خمسه كارشناس نظام پرداخت كه كارشناس گروه مالي اقتصاد نوين و شركت پرداخت نوين بوده معتقد است: در حال حاضر تفكيك فضاي پرداخت الكترونيكي از بانكداري الكترونيكي را با تولد شاپرك در كشور تجربه ميكنيم و در آينده، دوران جديدي را شاهد خواهيم بود.
از دهه 50 تا سيستم آفلاين
وي افزود: بانكداري الكترونيكي كشور با نصب نخستين خودپرداز در اوايل دهه 50 در بانك تهران تا عابر بانك و سپه كارت در اوايل دهه 70 و حضور بانك ملي و سيبا و بانكهاي ديگر در نيمه دوم دهه 70 روند صعودي را طي كرده است. اما پرداخت الكترونيكي وجه، معاملات و خريد كالا و خدمات كه در حال حاضر توسط شاپرك مديريت ميشود، از زمان نصب نخستين كارتخوانها و دستگاههاي پايانه فروش توسط بانك ملي و در سالهاي 77 و 78 انجام شده است.
بانك ملي در اين ايام 700 دستگاه نصب كرد كه بعد از آن كاملا پروژه را متوقف كرد و در اواخر دهه 70 نيز شاهد حضور كارتها و سامانههاي پرداختي خارج از نظام بانكي يعني همين ثمين كارت و سايپا كارت بوديم و اينها نيز در مجموع بيش از سههزار دستگاه نصب كردند و با اين پشتوانه وارد دهه 80 شديم كه اندك اندك بانكها نيز با تشكيل شركتهاي پرداخت وارد اين حوزه شدند و رقابت آغاز شد و در اواخر دهه 80 به اوج خود رسيد. وي در پاسخ به اين سوال كه شرايط آن دوره از ساختارهاي نرم افزاري از جمله اينترنت و خطوط مخابراتي و همچنين سقف سرويسدهي چگونه بود گفت: در اواخر دهه 70 وضعيت زيرساختها اصلا مناسب نبود، كيفيت زيرساخت مخابراتي بسيار پايين بود به نحوي كه نظام اتوماسيون بانكي بر مبناي ارتباط ماهوارهيي و به صورت شبكهيي مستقل كار خود را آغاز كرد و راهحلهاي آفلاين رونق داشت بهطوري كه سايپا كارت، ثمين كارت، ملت كارت و پست بانك بر مبناي آفلاين فعاليت خود را آغاز كردند.
كنار گذاشتن آفلاين در دهه 80
اين كارشناس بانكداري الكترونيك ادامه داد: با فاصله گرفتن از اوايل دهه 80 رفتهرفته وضعيت زيرساختهاي مخابراتي رو به بهبود گذاشت و به تدريج تمام راهحلهاي آفلاين كنار گذاشته شدند و در نيمه دوم دهه 80 ديگر اثري از آنها مشاهده نشد و ميتوان گفت از نيمه دوم دهه 80 به بعد ما مشكل جدي در اين حوزه نداشتيم و كيفيت سرويسدهي قابل قبول بود.
پرداخت اينترنتي در سال 83
حضور اينترنت و پرداختهاي اينترنتي به سال 83 برميگردد و از آن زمان فعاليت و رقابت در اين حوزه آغاز شد. با توسعه اينترنت در كشور و بالا رفتن كيفيت ارايه اينترنت رقابت در اين حوزه نيز شدت گرفت.
خمسه تصريح كرد: از نظر زيرساختهاي نرم افزاري ميتوان دهه 70 را دهه آشنايي با نرم افزارها و سامانههاي كلاسيك در اين حوزه دانست. تمام تلاشها چه آنهايي كه به دنبال پيادهسازي راهحلهاي داخلي بودند و چه آنهايي كه سامانههاي خارجي را پيدا كردند در واقع با معماري و فرآيندهاي اين سامانهها آشنا شدند و در دهه 80 به سمت تنوع راهحلهاي داخلي رفتيم به نحوي كه در انتهاي اين دهه تنوع قابل قبولي در تامينكنندگان اين حوزه پديد آمد. شايد اگر استفاده از راهحلهاي خارجي تا نيمه اول دهه 80 توجيهپذير بود ولي رشد كيفيت و تنوع تامينكنندگان در انتهاي اين دهه به نحوي بود كه استفاده از تامينكنندگان خارجي را منتفي كرد و توجيه مناسبي براي استفاده از سامانههاي خارجي وجود نداشت. در مورد نخستين تراكنش اتفاق افتاده قطعا از همان 700 دستگاهي است كه در سالهاي 77 و 78 توسط بانك ملي نصب شده بود.
افزايش دسترسي مردم به تلفن همراه و اينترنت
وي گفت: رشد و توسعه هر كانال از جمله اينترنت و موبايل به توسعه همگاني و دسترسي عام مردم به زيرساختهاي آن كانال بستگي دارد طبيعي است با افزايش دسترسي مردم به اينترنت و موبايل راهاندازي سرويس پرداخت در اين كانالها امكانپذير ميشود. نخستين تراكنشهاي اينترنتي درسال83 آغازشد و بعد از آن توسعه يافت پرداختهاي موبايلي نيز باحضور ايرانسل و دسترسي عموم مردم به موبايل در نيمه دوم دهه 80 شكل گرفت. در اوايل شكلگيري و استقرار نظام پرداخت همه به نوعي در تلاش براي فهم روابط و فرآيندهاي اين كسب و كار بودند و طبيعي است كه هر كس براساس سليقه خود راهحلي را انتخاب و البته به نسبت قدرت و ميزان نفوذ خود پياده ميكرد. برخي از بانكها به دليل نگاه خاص مديران خود اختصاص منابع به اين بخش را در دستور كار خود قرار دادند و سعي كردند در اين حوزه ساختارهايي براي خود تشكيل بدهند. آزمون و خطاهاي متعدد انجام شد و در حال حاضر شركتهاي پيشتاز در حوزه پرداخت الكترونيك كشور محصول همان تخصيص منابع هستند. برخي از بانكها ديرتر به اين فكر افتادند ولي اكنون تشكيلاتي نهچندان پيشرو در اختيار دارند و بانكهايي كه نسبت به اين حوزه بيتفاوت بودند يا منابع كافي اختصاص ندادند در حال حاضر بهشدت از نداشتن ساز و كار دلخواه خود در اين حوزه رنج ميبرند.
كاهش نرخ كارمزدها و خسارتنظام پرداخت
خمسه معتقد است: متاسفانه اكثر بانكها به دليل عدم شناخت صحيح مدل كسب و كار در نظام پرداخت و بازي نامناسب با نرخ خدمات نظير كاهش نرخ كارمزدها و بعدا صفر كردن آنها مشكلات سنگيني را به اين حوزه تحميل كردند كه جبران آن زمان و هزينه و انرژي بسيار زيادتري را ميطلبد.
تاخير 6 ساله بانك مركزي
وي افزود: بانك مركزي نيز خيلي دير به اين حوزه و اتفاقات آن واكنش نشان داد به طوري كه اداره نظامهاي پرداخت را در سال 82 تشكيل داد يعني تقريبا 6 سال پس از نصب نخستين دستگاه كارتخوان در كشور و 11 سال پس از نصب نخستين عابر بانك سپه. تا اواسط نيمه دوم دهه 80 نيز بانك مركزي بيشتر نظارهگر بود و نقش ارشادي داشت اما بالا گرفتن رقابتها و بروز آثار مخرب اين رقابتها به انجام تلاشهايي در اين حوزه منجر شد مانند صدور بخشنامه عدم نصب دستگاه دوم، مگاپي اسها و غيره. ولي هيچكدام نتيجهبخش نبود.
از زماني كه بانك مركزي وظيفه نظارتي خود را جديتر گرفت و در اين حوزه نقش آفرين شد شاهد حضور شاپرك بوديم كه بالاخره نظم و انضباطي به نظام پرداخت كشور داد. مردم نيز به عنوان دارنده و پذيرنده كارت، رفتار طبيعي خود نسبت به پديدههاي جديد را بروز دادند.
كارتخوانها ضرورتي براي فروشندگان
وي ادامه داد: در ابتدا كه تعداد دستگاهها و كارتها كمتر بود كارتخوان بيشتر جنبه تزييني داشت بعدا با احتياط و چسبندگي بيشتر به ابزار جايگزين كه همان پول نقد بود با اين خدمت برخورد كردند و با فراهم شدن سهولت دسترسي و استفاده از اين خدمات از آن استقبال شد و هماكنون جزو نيازهاي ضروري مردم شده است.
وي گفت: درسهاي فراواني از اين دوره قابل استفاده است اما بايد ابتدا سعي كنيم شرايط پديده كسب و كار را فراهم كنيم و بعد از آن اين شرايط طبيعي خود زيرساختهاي فني و اجرايي و استقبال عامه مردم را شكل ميدهد. تسلط فن سالاران بر اين حوزه باعث بهم ريختگي مدل تجاري كسب و كار شده كه عوارض سنگيني را هم بر اقتصاد كشور و هم بر فعالان اين حوزه وارد كرده است. وي در پاسخ به اين سوال كه شرايط سخت افزاري اعم از خط شبكه كارتخوان و كارت در چه وضعيتي قرار داشت گفت: رشد دستگاههاي كارتخوان و پايانههاي فروش كه از نيمه دوم دهه 70 آغاز شده بود همراه رشد آن در دهه 80 تابع رشدنمايي را در اين دوره شكل داده است يعني روند رشدي كه هر لحظه نرخ رشد آن بيشتر شده است و در انتهاي دهه 80 به رشد سرسام آور و حتي لجام گسيخته رسيد همه از وضعيت نابسامان اين دستگاهها و رشد غيرعقلاني به ستوه آمدند و متوليان به دنبال راهحلهايي براي بهبود اوضاع رفتند. به نظر من نقطه عطف تابع رشد حضور بانك ملي در شتاب بود كه بعد از آن بانكهاي ديگر نيز يكي پس از ديگري به شتاب پيوستند و بعد از آن وارد رقابت جديتر توسعه تعداد دستگاهها شديم. شايد روند كند عكسالعمل به عطش اوليه متوليان براي افزايش تعداد دستگاهها بود كه آنها را از ملاحظات دوره بعدي درباره اينكه تعداد مهم نيست و كيفيت مهمتر است، بازداشت. در اين دوران تعيين سهميهها و توجه صرف به تعداد دستگاه باعث بروز مشكلاتي از اواخر دهه 80 و بعد از آن شد.
