تحقيقات پژوهشكده پولي و بانكي در سال های 91 -1375 نشان می دهد؛
واگذاری بانك هاي بزرگ كشور، شرط رشد رقابت و کارایی
سهم اين 5 بانك بزرگ ملی، ملت، مسکن، صادرات و تجارت ازتسهيلات غيرجاري يا مطالبات معوق بانك ها معادل 51 درصد كل تسهيلات غير جاري بانك هاي كشور در سال 91 بوده است كه ضرورت توجه به مديريت ريسك اعتباري را افزايش داده است.
خبراقتصادي – نتایج مطالعات انجام شده در مورد عملکرد و ساختار مالی بانک های بزرگ و کوچک کشور نشان می دهد که درجه رقابت پذيري در بانك هاي بزرگ بيشتر از بانك هاي كوچك است و بانك هاي خصوصي نيز درمقايسه با بانك هاي دولتي از درجه رقابت پذيري بيشتري برخوردار هستند.
همچنین نتایج حاصل از تحقيق پژوهشكده پولي و بانكي در سال های 91- 1375 نشان مي دهد كه 60 درصد دارايي هاي بانك ها در اختيار 5 بانك بزرگ كشور است. سهم اين 5 بانك بزرگ ازتسهيلات غيرجاري يا مطالبات معوق بانك ها معادل 51 درصد كل تسهيلات غير جاري بانك هاي كشور در سال 91 بوده است كه ضرورت توجه به مديريت ريسك اعتباري را افزايش داده است.
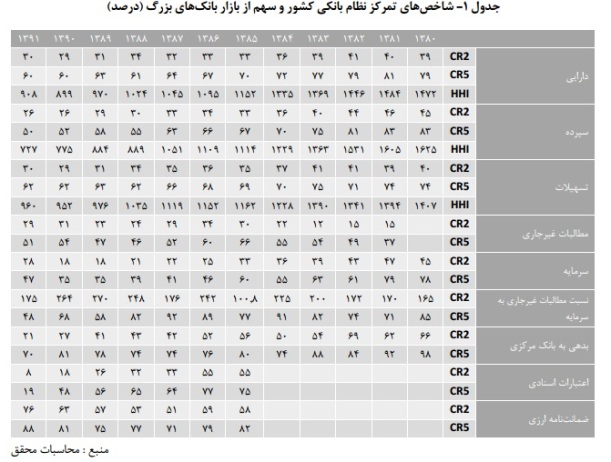
در جدول این گزارش، شاخص های تمرکز و هرفيندال ساختار بازار بانکی بر حسب دارایی، سپرده و تسهيلات در سالهای 91- 1380 برای دو و پنج بانک بزرگ کشور محاسبه شده است. همان طور که مشاهده میشود، سهم دو و پنج بانک بزرگ کشور از دارایی، سپرده و تسهيلات در دوره مذکور ابتدا افزایش و سپس کاهش یافته است. همچنين، شاخص هرفيندال نيز در دوره مذکور روند کاهشی داشته است.
دو بانک بزرگ در اين بررسي عبارت هستند از ملی وملت و پنج بانک بزرگ نیز عبارت هستند از ملی، ملت، مسکن، صادرات و تجارت.
نتایج و یافته های تحقيق براین نکته تاکید دارد که، دولت میتواند با تسهيل ورود بخش خصوصی به شبکه بانکی، سهم بانکهای خصوصی را در بازار بانکی افزایش داده و موجب افزایش رقابت و بهبود عملکرد بانکها در شبکه بانکی شود.
با توجه به اینکه 60 درصد دارایی شبکه بانکی، متعلق به بانکهای دولتی است که درجه رقابت پذیری کمتری از بانکهای خصوصی دارند، بنابراین کاهش اندازه بانکهای دولتی و واگذاری بخشی از بانکهای دولتی به بخش خصوصی میتواند ميزان تمرکز در بازار بانکی کشور را کاهش داده و باعث افزایش رقابت پذیری و نيز کارایی در بازار بانکی کشور شود.
از آنجا که بانکهای بزرگ کشور بيشترین سهم را در مطالبات غيرجاری دارند اما از سرمایه لازم برای پوشش آن برخوردار نيستند، این امر لزوم توجه به ساختار سرمایه و ضرورت توجه به مدیریت ریسک اعتباری این دسته از بانکها را بيش از پيش روشن میسازد.
با توجه به ارتباط بانکها با یکدیگر قطعاً در معرض خطر قرار گرفتن هر بانک سایر بانکها را نيز در مخاطره قرار خواهد داد بنابراین ضروری است، ضمن توجه به حل مسئله مطلبات غيرجاری در این بانکها، تلاش شود سرمایه لازم جهت پوشش ریسک ناشی از مطالبات غيرجاری را نيز داشته باشند.
بانکهای بزرگ کشور بيشترین سهم را در بدهی به بانک مرکزی دارند که این موضوع بيانگر ریسک نقدینگی بالا در این گروه از بانکهاست، با توجه به دولتی بودن ساختار بانکهای بزرگ کشور، توجه به تنوع در تامين مالی این گروه از بانکها ضروری است. به خصوص پایين بودن نرخ سود سپرده در بانک های دولتی در مقایسه با بانک های خصوصی، و شکل گيری مشکل جذب سپرده در این گروه از بانکها به ضرورت طراحی راهکارهای نوین در تامين مالی این بانکها میافزاید.
محاسبه شاخص هرفیندال، نسبت تمرکز و آماره پانزار راس
مطالعات اقتصادي از ميزان درجه ميزان رقابت پذيري، انحصار و تمركز در سيستم بانكي كشور براساس شاخص های تمرکز و هرفيندال در دوره 91 -1380 و همچنين درجه رقابت پذيري براساس روش پانزار و راس پويا در دوره زماني 91 -1375 وضعيت بانك هاي مختلف كشور را از نظر ميزان رقابت، تمركز و انحصار مورد بررسي قرار داده است.
شاخص هاي پانزار و راس پويا نيز نشان مي دهد كه درجه رقابت پذيري در بانك هاي بزرگ بيشتر از بانك هاي كوچك است و بانك هاي خصوصي نيز درمقايسه با بانك هاي دولتي از درجه رقابت پذيري بيشتري برخوردار هستند.
براين اساس بانك هاي بزرگ و خصوصي شده از جمله بانك صادرات و بانك ملت و بانك تجارت، هم از نظر بزرگ بودن بانك ها و هم از نظر خصوصي شدن آنها، از درجه رقابت پذيري بيشتري برخوردار هستند.
شاخص هرفيندال که به صورت مجموع مربعات سهم هر بانک از شبکه بانکی در دارایی، سپرده و تسهيلات محاسبه میشود، میتواند مقدار تمرکز شبکه بانکی را بيان نماید.
اگر اين شاخص هرفيندال به صفرنزدیک شود، بازار رقابت کامل و اگر شاخص محاسبه شده از صفر بيشتر و از 1000کمتر باشد، بازار غيرمتمرکز است. اگرشاخص مذکور بين 1000 و کمتر از 1800 شود، بازار نسبتاً متمرکز و اگر بيش از1800 باشد، بازار کاملا متمرکز محسوب میشود و اگر شاخص هرفيندال 10 هزار باشد بازار انحصاری قلمداد مي شود.
شاخص نسبت تمرکز نشان میدهد که سهم k بانک بزرگ بر حسب دارایی در شبکه بانکی چگونه تغيير میکند. این شاخص نشان میدهد که رفتار شبکه بانکی از طریق تعداد محدودی از بانکها تعيين میشود. روند افزایشی این شاخص بيانگر تمرکز در نظام بانکداری و روند کاهشی شاخص مذکور، حالت عکس را نشان می دهد.
البته از سال 83 به بعد روند کاهش تمرکز بيشتر محسوس است. این موضوع بيانگر کاهش تمرکز در صنعت بانکداری کشور است که کاهش تمرکز در بخش سپرده ها بيش ازتسهيلات و دارایی های نظام بانکی ایران است. در حالی که در ابتدای دوره تمرکز در بخش سپرده بيش از دارایی ها و تسهيلات بوده است. از طرف دیگر، بر اساس طبقه بندی مقادیر، شاخص هرفيندال بيانگر این است که شبکه بانکی کشور از وضعيت تمرکز در سال 1380 به وضعيت غيرمتمرکز در سال 1391رسيده است. روند تغييرات شاخصهای مذکور در سه سال اول دوره مورد بررسی بطئيی و در سنوات آخر دوره محسوس است. دليل این تغيير، سهم اندك بانکهای خصوصی از شبکه بانکی در سال های اوليه دوره مورد بررسی است، به طوری که سهم بانکهای خصوصی از دارایی در
شبکه بانکی کشور در سه سال اول دوره مورد بررسی کمتر از 3 درصد و در سال 1391 معادل 23 درصد بوده است. در واقع افزایش سهم 3 درصدی به 23 درصد بيانگر اهميت بانکهای خصوصی در نظام بانکی و به تبع آن نظام اقتصادی کشور است. یکی از آثار ورود بانکهای خصوصی به نظام بانکی کشور، کاهش تمرکز در صنعت بانکداری بوده است.
در جدول فوق سهم از بازار دو و پنج بانک بزرگ کشور در مطالبات غير جاری، بدهی به بانک مرکزی و فعاليت ارزی بيان شده است. مطالبات غيرجاری می تواند نشان دهد بانک تا چه حد در معرض ریسک اعتباری است و بدهی به بانک مرکزی به نوعی کمبود نقدینگی بانکها و مواجهه آنها با ریسک نقدینگی را نشان می دهد. فعاليت ارزی نيز برای بيان تاثير پذ یری ترازنامه این گروه از بانکها از نوسانات نرخ ارز را نشان داده و بيانگر این است که بانک تا چه حد درمعرض ریسک بازار قرار دارد.
اگر چه روند سهم بانک های بزرگ از مطالبات غيرجاری در دوره مورد بررسی با نوساناتی کاهشی بوده، سهم 29 درصدي دو بانک بزرگ و سهم 10 درصدی پنج بانک بزرگ کشور از مطالبات غيرجاری در سال 1391 حاکی از ریسک بالاي اعتباری این گروه از بانکهاست. از سوی دیگر، این دو گروه بانکی در دوره مورد بررسی از کفایت سرمایه کمتر از 7درصد برخوردار بوده اند که این موضوع بيانگر ناکافی بودن سوورمایه در این گروه از بانکها برای پوشش ریسک ناشی از
تسهيلات اعطایی است. همان طور که مشاهده می شود، بانکهای بزرگ کشور با کاهش سهم از سرمایه شبکه بانکی مواجه بوده اند همچنين، رقم نسبت سرمایه به مطالبات غيرجاری برای دو بانک بزرگ کشور بيش از 100 درصد است.
علی رغم اینکه سهم دو بانک بزرگ در تسهيلات کاهش یافته اما در مطالبات غيرجاری و نسبت مطالبات غيرجاری به سرمایه افزایش داشته است. در واقع، اکثر دارایی شبکه بانکی در گروهی از بانک ها قرار دارد که از نظر شاخص سلامت در وضعيت نامساعد قرار دارند.
سهم بدهی به بانک مرکزی نيز روند کاهشی داشته است، اما سهم 21 درصدی دو بانک بزرگ و سهم 70 درصدی پنج بانک بزرگ کشور در سال 1391 با توجه به موقتی و کوتاه مدت بودن این نوع بدهی ها بيانگر این است که بانکهای بزرگ کشور با بحران نقدینگی مواجه هستند. سهم از بازار این دو گروه بانکی در اعتبارات اسنادی کاهش و در ضمانتنامه ارزی افزایش داشته است
اما بيشترین فعاليت ارزی این دو گروه بانکی بر اعتبارات اسنادی و ضمانتنامه ارزی متمرکز است و به دليل داشتن روابط بيشتر با بانکهای خارجی و حمایت بيشتر از معاملات ارزی مشتریان، بيش از سایر بانکهای کشور در معرض پذیرشریسک سطح بالاي ارز ناشی از وضعيت های باز ارزی و عدم تطابق سررسيدها قرار گيرند.
در این پژوهش با استفاده از داده های پانل دیتا، یک مدل لگاریتمی - خطی را براساس روش پانزار و راس برای سيستمبانکی کشور برآورد شده .با استفاده از مدل برآورد شده آماره H پانزار و راس را برای ارزیابی عددی ميزان رقابت پذیری بازار بانک محاسبه شد.
به دليل عدم تعادل بلندمدت در شبکه بانکی کشور به دو روش ایستا و پویا مدل برآورد شد.بر اساس مدل پانزار و راس اگر آماره H به صفر نزدیک باشد، بانکها در شرایط رقابتی و هر چه این آماره به یک نزدیکتر باشد بانکها در شرایط انحصاری به سر می برند. آماره H در مدل ایستا معادل 0.64 و در مدل پویا معادل 0.54 بود که بيانگر وضعيت رقابت ملايم در صنعت بانکداری کشور است. با توجه به اینکه آماره مذکور مثبت استخراج شد بنابراین تخمين مدل به روش ایستا نيز مناسب است. بنابراین برای آزمون فرضيه رقابت پذیری بيشتر بانک های خصوصی در مقابل بانکهای دولتی و همچنين بانکهای بزرگ در مقابل بانکهای کوچک از مدل ایستا استفاده شد که نتایج مدل حاکی از بيشتر بودن درجه رقابت پذیری بانکهای بزرگ در مقابل بانکهای کوچک بود. شواهد نيز حاکی از این است که بانک های خصوصی در مقایسه با بانکهای دولتی و بانکهای بزرگ در مقایسه با بانک های کوچک از درجه رقابت پذیری بيشتری برخوردار هستند.
دنيای امروز، دنيای رقابت بنگاههای اقتصادی برای تسخير بازارها و جلب مشتریان است و محور عمده این رقابتها بر به کارگيری روشها و راهبردهای جذب مشتریان متمرکز شده است. صنعت بانکداری نيز نسبت به گذشته به بازاریابی و آشنایی با مفاهيم آن نياز بيشتری دارد. با توجه به شکل گيری انواع مختلف بانکها در کشور، اگر بانکهای کشور نتوانند راهبردهای خاصی را در رقابت با یکدیگر تدوین کنند، به مرور زمان سهم خود را در منابع، مصارف و در نتيجه سود و زیان از دست خواهند داد. بنابراین در شرایطی که اقتصاد ایران در حال تجربه ورود بانک های خارجی و افزایش تعداد بانکهای خصوصی است، توجه به اصلاحات ساختاری در بانکداری و تحقيق در مورد سهم از بازار بانکها دارای اهميت است.
رقابت از جمله موضوعاتی است که کارشناسان اقتصادی همواره از آن به عنوان راهکاری برای رشد اقتصادی و بهره گيری بهينه از منابع اقتصادی یاد میکنند. افزایش رقابت و کارایی در بازار بانکی میتواند باعث افزایش کيفيت و تنوع خدمات بانکی و نيز کاهش هزینه های مبادلاتی شود. با توجه به نقش بانک ها در اقتصاد، رقابتی بودن یا نبودن آنها میتواند نشاندهنده توانایی بانکها در اثرگذاری بر اقتصاد باشد. شناسایی و تشخيص وضعيت رقابتی بازار بانکی کشور می تواند به سياستگذاران و برنامه ریزان نظام بانکی کشور کمک کند تا نظام بانکی را به سمت رقابتی شدن و کارایی بيشتر هدایت کنند. بدون آگاهی از ساختار شبکه بانکی کشور، ایجاد تغیيرات ساختاری و صرف هزینه به منظور پيشبرد سيستم بانکی کشور به سمت کارایی و رقابت بيشتر، ممکن است ناکارآمد بوده و نتيجه مطلوب به دست ندهد.
در این راستا محققان و کارشناسان اقتصادی روشهای مختلفی را برای مطالعه وضعيت رقابتی و بررسی نوع ساختار حاکم بربازار بانکی معرفی نموده اند. از جمله این روشها، روشهای ساختاری نظير محاسبه شاخص های تمرکز و روشهای غيرساختاری نظير روش پوانزار و راس است. هر یک از این روش ها از تواناییها و قابليتهایی در ارزیابی ميزان رقابت پذیری در بازاربرخوردارند. اما، روش ارائه شوه توسط پانزار و راس، از جهت سهولت دسترسی به اطلاعات و داده های مورد نياز و نيز امکان مطالعه تفاوتهای موجود بين بانکهای مورد مطالعه مثالً بانکهای بزرگ در مقابل بانکهای کوچک یا بانکهای خارجی در مقاب بانکهای داخلی نسبت به روشهای دیگر دارای مزیت است.
سه هدف در این مقاله مدنظر است. اول اندازه گيری شاخص تمرکز، دوم اندازه گيری درجه رقابت پذیری بانکهای خصوصی و دولتی و مقایسه آن با یکدیگر و سوم آزمون تاثير پذیری اندازه بانک بر درجه رقابت پذیری. به همين منظور برای دستيابی به هدف اول شاخص های تمرکز و هرفيندال محاسبه شده و برای تحقق هدف دوم و سوم از روش پانزار و راس پویا در دوره زمانی 91- 1375 استفاده شده است.
