در همايش «مسكن، موتور محركه خروج از ركود و چالشهاي آن» بررسي شد
تحليل وضعيت بازار مسكن
دولت يازدهم درحالي در سال گذشته بر مسند قدرت مقام اجرايي كشور قرار گرفت كه اقتصاد كشور با ركود شديد دست به گريبان بود. با گذر زمان ركود حاكم بر كشور عميقتر ميشد. بنابراين دولت سياستي پيشنهاد كرد كه با اجراي آن رونق به بخشهاي مختلف اقتصاد بازگردد.
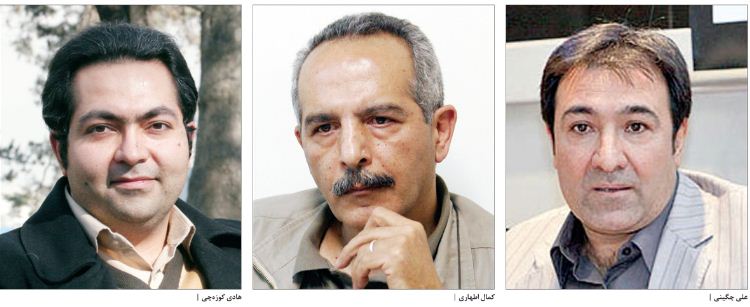
خبر اقتصادی - يكي از بخشها كه مسوولان دولتي از آن به عنوان بخش كليدي اقتصاد ياد ميكنند، بخش مسكن است. دولت براي تحركبخشي به اين بخش اقتصادي بهدنبال ارايه طرحهاي مختلف از قبيل افزايش تسهيلات بانكي براي خريد و ساخت خانه، احداث مسكن اجتماعي براي افراد كمدرآمد جامعه، ايجاد بازارهاي رهني و ايجاد صندوقهاي مختلف در قالب طرح جامع مسكن است. در واقع دولت در نظر دارد با تحريك بخش مسكن، اقتصاد كشور را رونق بخشد. اما مساله قابل بحث در اين خصوص، توان و ظرفيت بخش مسكن براي خروج اقتصاد از ركود است. به اين ترتيب، در همايشي تحت عنوان «مسكن، موتور محركه خروج از ركود و چالشهاي آن»، بسته خروج غيرتورمي از ركود با محوريت مسكن مورد بررسي و تجزيه و تحليل كارشناسان مسكن قرار گرفت. اين همايش با حضور علي چگيني، مديركل دفتر برنامهريزي و اقتصاد مسكن وزارت راه و شهرسازي، كمال اطهاري، كارشناس اقتصاد مسكن و هادي كوزهچي، كارشناس اقتصادي، مسكن و بازار سرمايه برگزار شد.
3/12ميليون واحد مسكوني تا 13 سال آينده
علي چگيني مديركل دفتر برنامهريزي و اقتصاد وزارت راهوشهرسازي، با تاكيد بر تقويت ابزارهاي توسعه ساختوساز مسكن، تقويت بانك مسكن بهعنوان يك بانك توسعهيي، گسترش بازار رهن ثانويه و اوليه، رشد سرمايهگذاريها و ابزارهاي مالياتي گفت: در چشمانداز 1405 در طرح جامع مسكن براي تامين كمبودها، نوسازي واحدها و مسكن براي خانوارهاي جديد حدود 12.3ميليون واحد براي افق 13 ساله نياز داريم كه 41درصد از محل تخريب واحدهاي فرسوده است.
آمارها نشان ميدهد كه حدود 1.6ميليون خانه خالي در كشور وجود دارد كه بخش عمدهيي از آنها بيششماري شده يا مربوط به افرادي است كه دو خانه دارند و از آنها به شكلهاي پاره وقت و موردي استفاده ميكنند، در نتيجه آمار واقعي خانههاي خالي بايد كمتر از اين رقم ارزيابي شود.
وي افزود: هر 70متر ساخت مسكن معادل يک شغل مستقيم و 7/0نفر شغل غيرمستقيم ايجاد ميكند و اين اشتغال وسيع و گردش مالي مربوط به آن ميتواند در جهت كاهش ركود به اقتصاد كمك كند. در ارتباط با بخش مسكن حدود 2 تا 3ميليون شغل مرتبط هستند كه عدم توجه به آن ميتواند ركود را تشديد كند. وي ادامه داد: در 6ماهه سال 92 با كاهش 40درصدي در پروانههاي ساخت در سراسر كشور و 56درصد كاهش پروانه در تهران مواجه بودهايم كه نشاندهنده كاهش ساخت مسكن در يكي، دوسال آينده خواهيم بود و با توجه به اين موضوع، شاهد كاهش عرضه مسكن در كشور خواهيم بود.
چگيني گفت: با يكدرصد افزايش در ساخت مسكن، رشد اقتصادي معادل 2.1درصد افزايش مييابد كه نشاندهنده نقش عمده مسكن در توسعه و رشد اقتصادي و خروج از ركود است.
وي افزود: سهم مسكن از تسهيلات مسكن در حال حاضر حدود 12درصد است و سهم مسكن از بودجه خانوار نيز حدود 25 تا 35درصد است.
وي با اشاره به نرخ تورم نقطهبهنقطه كه از فروردين 92 تا مرداد 93 از روند كاهشي و با ثبات برخوردار بوده، گفت: نرخ معاملات و قيمتها نشان ميدهد كه قيمتهاي اسمي با كاهش مواجه بوده و از روند باثباتي برخوردار بوده است، اجارهبها نيز كاهنده و باثبات بوده است. مبايعهنامهها نيز با روند نزولي مواجه بوده و در نتيجه ميتوان وضعيت قيمتها و بازار مسكن را يك روند با ثبات ارزيابي كرد. وي با اشاره به آمار واحدهاي مسكوني كشور گفت: حدود 20ميليون واحد مسكوني در كشور داريم كه 15ميليون در مناطق شهري و 5ميليون در مناطق روستايي است و در دوره 85 تا 90 رشد واحدهاي مسكوني، از رشد 4.6درصدي در كشور، 5.2درصدي در مناطق شهري و 3.9درصدي در مناطق روستايي برخوردار بوده است.
وي افزود: حدود يکميليون و 230هزار خانوار فاقد مسكن در كشور داريم و خانوارهاي داراي مسكن كوچك و فاقد مسكن در مجموع حدود يکميليون 536هزار خانوار هستند. در مناطق شهري نيز حدود 16.2ميليون خانوار شهري با 15.5ميليون واحد مسكوني داريم كه 645هزار كمبود مسكن وجود دارد. در روستاها نيز 5. 9ميليون خانوار و 5.38ميليون واحد مسكوني داريم و حدود 500هزار واحد كمبود وجود دارد.
پروانههاي صادره در دوره سالهاي 75 تا 92 معادل 701 تا 765هزار پروانه بوده كه توليد مسكن و واحدهاي تكميل شده نيز حدود 660 تا 754هزار واحد بوده است و در سال 92 معادل 832هزار واحد به بهرهبرداري رسيده است.
وضعيت بازار مسكن كشور
كمال اطهاري با تاكيد بر لزوم توجه به مسكن به عنوان يكي از محركهاي اقتصادي گفت: نوع اين توجه جاي بحث دارد چراكه مسكن تا حد زيادي ميتواند در رهايي اقتصاد ايران از ركودي كه دست به گريبان است، نقش داشته باشد. با اين شرايط احتمالا ميتوان رشد پايداري براي بخش مسكن رقم زد. اين كارشناس مسكن در ادامه خاطرنشان كرد: دليل تاثيرپذيري اقتصاد از مسكن، ضريب تكاثر بالا، اشتغالزايي و درآمدزايي براي دهكهاي پايين درآمدي است. بهطوريكه از طريق اجاره آن، محلي براي كسب درآمد ايجاد ميشود. نگاه جهاني به پروژههاي مسكن، سكونتگاههاي غيررسمي در هند و ارايه وامهاي با بهره سه تا چهاردرصدي نيز از ديگر دلايل توجه به مسكن در مباحث اقتصادي به شمار ميرود. اطهاري با اشاره به رابطه مسكن با اقتصاد كلان اظهاركرد: لزوما نميتوان هميشه رابطه مستقيم بين رشد مسكن و رشد اقتصادي تعريف كرد. به اين دليل كه تعارض بين بخش مسكن و ساير صنايع ميتواند مانع از اين رابطه مستقيم شود و آمار مربوط به بخش مسكن امريكا نشان ميدهد تا قبل از آغاز بحران مالي در اين كشور، رابطه مثبتي بين اين دو متغير كلان وجود داشته است. اما همين بخش مسكن منجر به وقوع بحران مالي سال 2007 در امريكا شد. در واقع حباب مسكن ناشي از اين تعارضات بين مسكن و ساير بخشها به وجود آمد.
وي با مقايسه شرايط ركود كنوني اقتصاد ايران با بحران مالي سال 2007 امريكا اظهاركرد: در هر دو مورد، مسكن آغازگر بحران ركود بوده است. اين درحالي بود كه اقتصاددانان در سال 2000 وقوع اين بحران امريكا و فراگيري آن در جهان را پيشبيني كرده بودند. مبناي اين پيشبيني اين است كه راهكار واگذاري مسكن به بخش خصوصي نميتواند راهكار درستي باشد.
اطهاري در ادامه بيان كرد: اين درحالي است كه بخش مالي قوي نميتواند جايگزين دولت شود. در مدلهاي تقويت بخش مالي، بخش مسكن به گونهيي تعريف شده كه با به زمين خوردن اين بخش، بازار مالي هم از بين ميرود. فراگيري اين بحران مالي درحالي بود كه منجر به ايجاد بحران بازار ثانويه در ساير كشورها شد.
اين كارشناس مسايل اقتصادي خاطرنشان كرد: ادامه اين روند درشرايطي كه قيمت در مسكن به ثبات ميرسد، منجر به كم ارزش شدن وامها ميشود كه دولت ديگر نميتواند پشتيبان آن باشد و دولت نيز تعهدي نسبت به پشتيباني از آن نخواهد داشت و اكنون اجراي چنين سياستهايي را در ابعاد كوچك در ايران شاهد هستيم.
اطهاري با تشبيه بخش مسكن به عنوان ضربهگير در اقتصاد كلان اظهاركرد: معمولا در اقتصادي مانند ايران كه سايرصنايع به دلايلي مثل تحريم كاركرد خوبي ندارند، گردش مالي كم در بخش مسكن ميتواند تعميق ركود در اقتصاد را با سرعت كندي پيش ببرد. مثلا در اقتصاد ايران 95درصد كالاهاي مورد نياز صنعت مسكن در كشور تامين ميشود.
وي با اشاره به سهم پايين بخش مسكن از تسهيلات بانكي و سهم وامهاي رهني آن از توليد ناخالص ملي افزود: سهم پايين اين وامها از ارزش مسكن در شرايطي كه بازار مالي هم نابالغ است، نميتواند تاثيرگذار باشد. اين درحالي است كه تقويت بازارهاي ثانويه ميتواند تاثير خيلي مثبتي در رونقبخشي از بازار مسكن داشته باشد. چراكه علاوه بر رشد بازار مالي درحوزه مسكن باعث كنترل پولشويي در اين بخش ميشود.
اطهاري به سهم بخش مسكن از معوقات بانكي اشاره كرد و گفت: در اين مورد سهم مسكن 70درصد است كه معمولا مربوط به پولهاي تزريق شده در مسكن مهر است. به اين ترتيب بخش مسكن ظرفيت پذيرش سهم بيش از 13درصدي از تسهيلات بانكي را ندارد. وي در ادامه افزود: گرچه سهم معاملات مسكن تهران از كل كشور 30درصد است اما همين 30درصد ارزش 60 تا 70درصد كل معاملات كشور را رقم ميزند چراكه ارزش مسكن در تهران سه تا شش برابر ساير شهرهاست. اين موضوع ناشي از رانت مطلق در بازار مسكن تهران است. اين رانت موجود مانع از اجراي سياستهاي كنترلي مانند وضع قانون ماليات بر عايدي مسكن يا قوانين شهرسازي ميشود و با پيامدهاي نامطلوب به تغيير كاربري زمين دامن ميزند. اطهاري با اشاره به نقش زمين در قيمت مسكن گفت: سياست زمين در ايران يك سياست فئودالي است. نسبت زمين به كل هزينه ساخت در امريكا 20درصد است درحالي كه اين رقم در ايران بالغ بر 60 درصد است. اين اختلاف رقم صرفا به خاطر رانت زمين در ايران به ويژه در تهران است. وي افزود: يكي از نكات فراموش شده در سياستهاي مسكن كشور، بحث تغيير كاربري زمين است. در كشور ما تنها عامل تعيينكننده در شكل كاربري زمين قيمت آن است كه كل حيات شهر را به خطر مياندازد. به اين ترتيب غفلت از رانت زمين و تغيير كاربري در برنامههاي دولت درحوزه مسكن، مانع از تاثيرگذاري اين بخش براي خروج كشور از ركود ميشود. اطهاري خاطرنشان كرد: ساختار نادرست رويكرد به بخش مسكن باعث شده كه تحليلهاي اقتصادي نيز با خطاهايي همراه باشد. بنابراين لازم است در بخش مسكن در كشور تعديل ساختاري، تشكيل نظام مالي براي كمدرآمدها، ساماندهي سكونتگاههاي غيررسمي و جلوگيري از گسترش آن صورت گيرد.
هدايت سرمايه به سمت بافت فرسوده
هادي كوزهچي با اشاره به شكلگيري تحول بزرگ در بازار مسكن گفت: بيش از 80درصد ثروت خانوار در بازار مسكن متمركز است. باقي آن در بازارهاي بورس، طلا، و ارز و سپردههاي بانكي سرمايهگذاري شده است. به اين ترتيب، هر تغيير و تحولي در بازار مسكن، اقتصاد كشور و بهدنبال آن ساير بازارها را تحتالشعاع قرار ميدهد. وي با اشاره به سرمايهگذاري در بازار مسكن خاطرنشان كرد: سرمايهگذاري بخش خصوصي در سال گذشته در اين بخش 75هزار ميليارد تومان بود. اين رقم در سال 91 بالغ بر 61هزار ميليارد تومان بود. اين در حالي است كه سرمايهگذاري خصوصي در واحدهاي صنعتي در سال گذشته 8هزار ميليارد تومان است. بررسي روند سرمايهگذاري در اين سالها نشان ميدهد كه سرمايههاي خصوصي معمولا بهسمت مسكن هدايت شده است.
اين كارشناس مسكن بااشاره به حجم معاملات مسكن در شهر تهران بيان كرد: براي ورود به بازار مسكن و خريد و فروش واحدهاي نوساز در سال نياز به سرمايهيي بالغ بر 120هزار ميليارد تومان است. اين در حالي است در صورت اجرايي شدن برنامه دولت براي پرداخت 80ميليون وام خريد مسكن، سرمايه تشكيل شده هفتهزارميليارد تومان است. اين تفاوت نشان ميدهد، تحرك بخش مسكن نياز به سرمايه زيادي در اين بخش دارد. حال آنكه اين وام در كنار وام ساخت تا چه حد ميتواند بخش مسكن را از ركود خارج كند، محل بحث است.
وي با اشاره به روند معاملات مسكن در بين سالهاي 84 تا 93، افزود: متوسط قيمت مسكن از 600 تا 700هزار تومان براي هر مترمربع به چهارميليون تومان در سال 93 رسيده است. اين امر نشان ميدهد كه بازار مسكن در اين دوران شاهد شكلگيري رونق و ركود در بازار بود كه معمولا دوران ركود طولانيتر است. كوزهچي افزود: با ورود واحدهاي نوساز به اين بازار و بهفروش نرسيدن آنها، اين ركودهاي شكل گرفته، عميقتر شده است. چراكه در دوران رونق، صرفا بهخاطر بازار فروش، ساخت و ساز خيلي سود ده بوده و سرمايهگذاران زيادي به اين بخش هجوم آوردند. اين در حالي است كه در برخي سالها، بازار مسكن، بهخاطر تغييرات بازار ارز يا اعطاي وامهاي زودبازده رونق را تجربه كرده است. كوزهچي در ادامه خاطر نشان كرد: در حال حاضر سياستهاي دولت در بخش مسكن بايد به گونهيي باشد كه سرمايهها بيشتر به سمت ساخت خانههاي مسكوني هدايت شود و نه واحدهاي كه ماهيت لوكس يا تجاري دارند. دولت اين اهداف را ميتواند در بافتهاي فرسوده شهري دنبال كند. اين در شرايطي است كه در اين بخش از شهرها معمولا افرادي با درآمد متوسط ساكن هستند.
وي افزود: سياستهاي اتخاذ شده در بخش اعطاي وام بايد بهگونهيي باشد كه اين وام به دهكهاي پايين درآمدي تعلق بگيرد. در واقع به افرادي داده شود كه خودشان از قدرت مالي نسبي براي خريد واحدهاي فروش نرفته در خانه داشته باشند. به اين ترتيب، سرمايههايي كه در بخش صرف شده از اين طريق به گردش درآيد.
