ايرج هشي استاد اقتصاد دانشگاه استانفورد شاير :
بانكها چارهاي جز بنگاهداري نداشتند
مدير مركز پژوهش اقتصادهاي نوظهور در مدرسه بازرگاني دانشگاه استانفورد شاير گفت: يكي از اشكالات موجود در سيستم بانكي عدم تناسب در نرخ تورم و نرخ سود بانكي است و در شرايط تورمي موجود بانكها چارهيي جز بنگاهداري براي كسب سود و بقا نداشتهاند
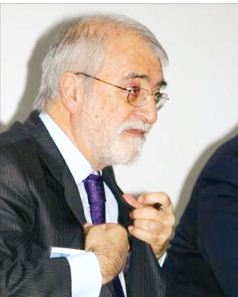
خبر اقتصادی - ضرورت خروج بانكها از بنگاهداري چند ماهي است كه توسط رييسجمهور، اعضاي هيات دولت و مسوولان نظام بانكي مطرح شده و با استقبال كارشناسان و دستاندركاران بازار پول و سرمايه مواجه شده است.
پروفسور ايرج هشي استاد اقتصاد دانشگاه استانفورد شاير انگلستان در حاشيه سمينار تخصصي تاثير رعايت حاكميت شركتي بر عملكرد شركتها كه توسط مركز مالي ايران برگزار شده بود، در گفتوگوي اختصاصي با «تعادل» گفت: بحث خروج بانكها از بنگاهداري موضوع بسيار درست، مهم و بجايي در شرايط ركود تورمي كنوني اقتصاد ايران است كه ازسوي مسوولان دولتي مطرح شده است زيرا هر موسسه اقتصادي بايد بهصورت تخصصي در حوزه فعاليت كاري خود كسبوكار و فعاليت كند و رقيب ديگران نباشد و فضاي رقابتي را به زيان ديگران تغيير ندهد. مدير مركز پژوهش اقتصادهاي نوظهور در مدرسه بازرگاني دانشگاه استانفورد شاير انگلستان افزود: اگر يك شركت فعاليت گردشگري دارد بايد در آن حوزه فعاليت كند و اگر موسسه مالي و اعتباري است بايد صرفا در حوزه حرفهيي كاري خود فعاليت كند و به همان نام كه شركت ثبت شده و براي مردم شناخته شده است فعاليت كند تا به ديگر بخشهاي اقتصادي صدمهيي وارد نشود و مساله تخصص و حرفهييگري و مزيتهاي يك موسسه در فرآيند فعاليتهاي اقتصادي در اولويت باشد و اين تخصص، زمينه كارآيي، بهرهوري، مزيت، سود بالاتر و هزينه كمتر را فراهم كند.
وي اضافه كرد: قاعدتا فعاليتهاي يك بانك بايد بهطور عمده بر انجام عمليات بانكي متمركز باشد البته بانكهاي ما طي سالهاي اخير بهدليل شرايط ويژهيي كه بر آنها تحميل شده است مجبور به حضور بيشتر در بنگاهداري شدهاند و بهناچار وارد اين حوزه از فعاليتهاي اقتصادي شدهاند و مسلما براي كسب سود بيشتر به اين حوزه وارد شدهاند زيرا وقتي مطالبات معوق، مشكوكالوصول و سوخت شده دارند، مجبورند وثايق خود را به اجرا بگذارند و صاحب شركت، زمين، ملك، ساختمان و كارخانه ميشوند و درنتيجه براي نگهداري اين اموال و داراييها، بايد شركتها را مديريت كنند تا قادر به فروش آن در شرايط مناسب باشند و اصل و فرع بدهي خود را برداشت كنند.
وي ادامه داد: اما نگهداري بنگاهها و اموال و داراييها، بايد قواعد خاص خود را داشته باشد و در يك دوره زماني مشخص اين اموال و داراييها بايد به متخصصان انتقال يابد زيرا ممكن است باعث انحراف بانكها از فعاليت اصلي آنها شود يا آنها را دچار زيان و خسارت كند يا باعث حضور آنها در بازار و غيررقابتي شدن بازار شود و به زيان ديگران تمام شود، لذا پس از ساماندهي اموال و داراييها، بايد واگذار شود و بانك پول خود را برداشت و از ادامه بنگاهداري پرهيز كند.
مدير مركز پژوهش اقتصادهاي نوظهور در مدرسه بازرگاني دانشگاه استانفورد شاير گفت: البته بايد توجه داشت كه فعاليت بانكها بسيار حرفهيي و متمركز بر اصول اقتصادي نبوده بهطوري كه وارد مثلا برجسازي و ساختمانسازي شدهاند در حالي كه وظيفه اصلي يك بانك به هيچ عنوان ساختوساز نيست و بانك ميتواند در يك موسسه فعال در حوزه ساختوساز تنها سهامدار باشد اما نبايد عملا برجساز باشد و برجهاي گرانقيمت را بسازد و تحويل دهد يا نگهداري كند چون هيچ اثر مثبتي بر كار بانك ندارد و باعث بياعتمادي مسوولان و مديران اقتصادي و مشتريان بانكها ميشود.
پروفسور ايرج هشي تصريح كرد: بانكها ميتوانند با منابع مالي كه دراختيار دارند پشتيبان اصلي واحدهاي توليدي و اقتصادي در كشور باشند يا حداكثر سهامدار باشند نه اينكه خود شخصا وارد فعاليت در حوزههاي خرد توليدي و صنعتي شوند بلكه سرمايههاي بانك بايد همواره در جهت گشايش كار بنگاههاي اقتصادي در كشور به كار گرفته شود نه اينكه بهعنوان بازو و ابزاري براي رقابت با بخش خصوصي مطرح باشد. وي اضافه كرد: البته طي سالهاي اخير بانكهاي ما با مطالبات معوق بسيار بالايي مواجه شدهاند كه شايد دليل عمده آن ركود اقتصادي، تحريم و عدم سرمايهگذاري و هزينهكرد درست وامهاي دريافتي ازسوي بنگاههاي اقتصادي باشد و در اين راستا ضرورت دارد مجموعه نظام بانكي در جهت حل مشكل بزرگ مطالبات معوق حركت كنند تا با تجهيز منابع خود بتوانند در جهت تسهيلاتدهي صحيح حركت كنند و در اين راستا ضرورت دارد تا دولت و مجموعه قواي كشور مساله مطالبات معوق بانكي را حل كنند.
هشي تاكيد كرد: بهعبارت ديگر، متاثر از تحريم و ركود تورمي، مطالبات معوق بالا رفته و درنتيجه بنگاهداري تاحدودي محصول چنين فرآيندي است اما اگر رشد اقتصادي بهبود يابد و اقساط بانكها پرداخت شود و مسير تسهيلات و بازگشت سرمايهگذاري بانكها و وامهاي بانكي شفاف و روان شود، بهدنبال آن، بنگاهداري و وصول اقساط و بهاجرا گذاشتن وثايق نيز كاهش خواهد يافت و مشكل بنگاهداري كاهش مييابد. در اين مسير، دولت و اقتصادگردانان بايد بهدنبال ايجاد رونق و كاهش ركود باشند تا رشد اقتصادي و كاهش تورم، باعث كاهش مشكلات توليد و بانكها شود.
استاد اقتصاد دانشگاه استانفورد شاير انگلستان افزود: مهمترين وظيفه نظام بانكي در شرايط حال حاضر اقتصاد ايران تسهيلاتدهي و سرمايهگذاري در بخشهاي اولويتدار و مولد اقتصادي است و بايد منابع موجود در بانكها به بخشهايي تسهيلات داده شود كه امكان بازگشت سرمايه وجود داشته باشد زيرا منابع بانكها منابع خدادادي نيست و مرتبا نيازمند تجهيز و افزايش سرمايه است. بانك از يك سو بايد افزايش سرمايه دهد و ازسوي ديگر بهدنبال وصول مطالبات خود باشد و لذا بايد از ابتدا تسهيلات را در مسير درست آن بهكار بگيرد تا بازگشت پول تضمين شود.
پروفسور ايرج هشي اضافه كرد: وقتي كه نرخ سود بانكي پايين باشد تقاضا براي دريافت وامهاي كارگشا و راهگشا افزايش پيدا ميكند وقتي كه نرخ سود بالا باشد تمايلي براي دريافت وامهاي گرانقيمت وجود نخواهد داشت و مردم تنها اقدام به سپردهگذاري خواهند كرد. در حال حاضر نرخ سود بانكي منفي است و دولت بهنوعي به وام گيرندگان بهخاطر تورم سوبسيد ميدهد اما اگر تورم كاهش يابد بهتدريج نرخ سود بانكي نيز مثبت و فشار بر واحدهاي توليدي كاهش مييابد و با مثبت شدن نرخ سود بانكي و كاهش فاصله نرخ تورم و سود بانكي، مشكلات بنگاهداري نيز كاهش مييابد. استاد اقتصاد دانشگاه استانفورد شاير تصريح كرد: براساس آخرين اطلاعات نرخ سود بانكي بالاي 22 تا 26درصد است و نرخ تورم نقطهبهنقطه زير 20درصد و نرخ تورم 12ماهه حدود 21درصد است و در حال كاهش است و اين رويه به زيان بانكداران است بنابراين يكي از اشكالات موجود در سيستم بانكي عدم تناسب در نرخ تورم و نرخ سود بانكي است و در شرايط تورمي موجود بانكها چارهيي جز بنگاهداري براي كسب سود و بقا نداشتهاند. وي افزود: نرخ تورم شهريور 93، معادل 21.1درصد، نقطه به نقطه 14.4درصد و شاخص تورم ماه شهريور نسبت به ماه قبل يعني مرداد 93 معادل 1.4درصد افزايش داشته است. درحالي كه نرخ سود تسهيلات بالاي 22درصد تا 26درصد و به گفته برخي منابع تا 30درصد است و نرخ جريمه بانك مركزي نيز 34درصد براي اضافه برداشت بانكها از منابع بانك مركزي است. اين اعداد نشان ميدهد كه بانك مركزي بايد همزمان با كاهش نرخ تورم، نرخ سود بانكي را كاهش دهد و تعادل ايجاد شود و منابع و مصارف و درآمد و هزينه بانكها متعادل شود. در شرايط ركودي نبايد نرخ سود بانكي بالا باشد بلكه بايد حداقل متناسب با نرخ تورم باشد.
