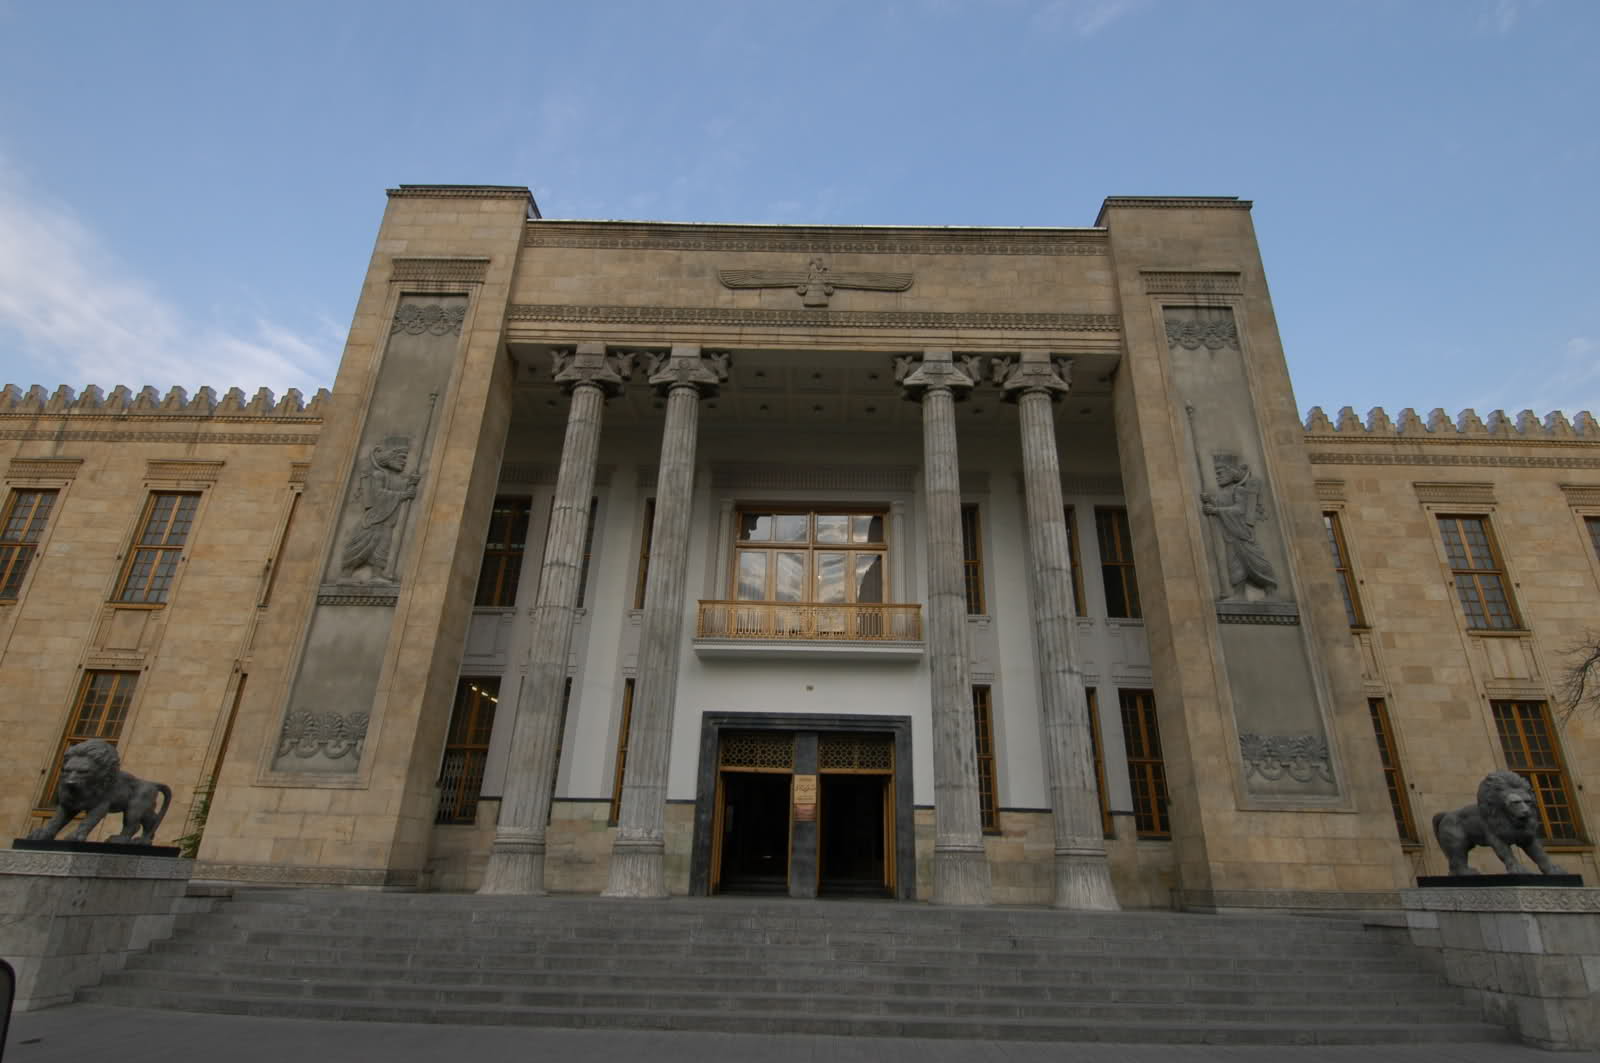
فروش اموال مازاد بانكها، سياست دولت برای خروج از ركود
بسیاری از صاحب نظران راهکار فعلی دولت برای فروش اموال مازاد را راهگشا و موثر می دانند و معتقدند که ادامه این روند باعث قفل شدن منابع بانک ها و نقدینگی کشور می شود. اين ديدگاه تأثيرپذيري قدرت تسهيلات دهي سيستم بانكي را امكان پذير مي داند و حتي در شرايط فعلي آن را لازم الاجرا قلمداد مي كند
اما در مقابل بسیاری از صاحب نظران راهکار فعلی دولت برای فروش اموال مازاد را راهگشا و موثر می دانند و معتقدند که ادامه این روند باعث قفل شدن منابع بانک ها و نقدینگی کشور می شود.
اين ديدگاه تأثيرپذيري قدرت تسهيلات دهي سيستم بانكي را امكان پذير مي داند و حتي در شرايط فعلي آن را لازم الاجرا قلمداد مي كند.
فروش دارايي مازاد بانك ها حتي اگر با كاهش مستقيم در سپرده هاي بانكي همراه شود موجب تغيير تركيب دارايي هاي بانك ها از بخش سرمايه گذاري قسمت تسهيلات اعطايي خواهد شد و در نتيجه اين سياست را سياستي اثر گذار قلمداد مي كند. اين ديدگاه دولت است که هم اكنون در حال اجراي آن است.
بر اساس بخشنامه اي از سوی بانک مرکزی به بانك ها داده شده بانک ها باید ظرف 3 سال به حد نصاب هاي مورد قبول بانك مركزي برسند به طوري كه موظفند طي اين مدت هرساله يك سوم مازاد بر سقف سرمايه گذاري انجام شده در بنگاه داري را به صورت سهام در بازارعرضه كنند تا سرمايه گذاري آنها در شركت داري به كمتر از 40 درصد برسد.
هفت سال پيش، شركتي تحت عنوان فروش اموال مازاد بانك ها با نام اختصاري فام (فروش اموال مازاد) تحت نظارت وزارت امور اقتصادي و دارايي و بانك مركزي تأسيس شد.
در سال 86 پنج هزار فقره ملك مازاد اعلام شد اما آمار املاك مازاد بانك ها در سال 93 به بيش از 15 هزار رقبه ملك رسيده است. اين املاك دراختيار 10 بانك ملي، سپه، صادرات، تجارت، ملت، توسعه صادرات، رفاه، كشاورزي، صنعت و معدن و مسكن است كه بيشتراين اموال تمليكي ابتدا محل اجراي طرح ها و سپس مسكوني هستند.
گروه تحقیقاتی دیده بان متشکل از گروهی از اقتصاددانان و کارشناسان اقتصادی و بانکی کشور، گزارشی در ارتباط با بررسی فروش اموال مازاد بانک ها به عنوان سیاست دولت برای خروج از رکود منتشر کرده و چهار ديدگاه مختلف در این زمینه را بررسی کرده است:
اجبار غير قابل انكار و سند قابل ترهين
ديدگاه اول: ديدگاهي است كه موضوع املاك در اختيار بانكها را يك اجبار غير قابل انكار نظام بانكداري معطوف به بهره ميداند. اين اجبار پس از شكل گيري اين نوع نظام بانكي به عنوان باي پروداكت نظام شكل گرفته و بسته به اندازه نرخ بهره درزمان مشخصي همه اموال داراي سند قابل ترهين جامعه را به نام بانكها خواهد كرد.
فرض كنيد در يك جامعه فرضي 10 نفرزندگي كنند و هر كدام يك واحد پول داشته باشند. اين افراد متمايل شوند تا يك نهاد اجتماعي سود بخش به نام بانك تأسيس كنند. در اين صورت بانك داراي 10 واحد پول است. همان پس اندازهاي مردم در بانك. اگر قرار باشد اين 10 واحدپول مازاد مردم به درخواست كنندگان وام داده شود و مثلا 10 درصدبهره ساليانه گرفته شود. در ابتداي سال بعد بايد ما 11واحدپول در جامعه داشته باشيم تا اصل و بهره تسويه شود. ولي فقط 10 واحد پول واقعي وجود دارد. پس ناچار وام گيرنده كه خود قدرت توليد پول ندارد بايد اين مبلغ بهره را از اسناد قابل ترهين خود به بانك بپردازد. البته اگر بدهكار دولت باشد ميتواند براي بازپرداخت اصل و فرع از طريق حق الضرب و مكانيزم هاي ديگر خلق پول كند ولي بخش خصوصي نميتواند. اين فرايند در يك زمان مشخص كه بستگي به نرخ بهره دارد تمام اموال مردم را به نظام بانكي منتقل خواهد كرد. لذا اين همه ملك در اختيار بانكها با توجه به سياست بانكها براي خريد ملك در اختيار آنها قرار نگرفته بلكه يك انتقال اجباري است كه اتفاق مي افتد و از الزامات اين نوع بانكداري است.
فروش اموال قدرت تسهيلات دهي را افزایش نمی دهد
ديدگاه دوم: ديدگاهي كه معتقد است قدرت تسهيلات دهي سيستم بانكي از فروش اموال مازاد و سرمايه گذاري هاي بانكها اثري نمي پذيرد. از نظر اين ديدگاه، مساله اي كه از آن غفلت شده است نبود درك صحيح از علل كميابي تسهيلات بانكي است.
تعارض ميان نظام توليد و نظام بانكي در اقتصاد ايران موجب شده است نقدينگي به سمت فعاليت هاي توليدي سوق پيدانكند و اگر هم سوق پيدا كند به صورت غيررقابتي و رانتي تخصيص يابد. در ظاهر امر مشكل بنگاه ها، آن گونه كه ابراز مي شود،در كمبود نقدينگي است؛ اما بايد دقت داشت كه كمبود نقدينگي ناشي از عدم تخصيص مناسب نقدينگي به بنگاه هاي توليدي است.
نظام بانكي ما بجاي در نظر گرفتن منافع عمومي صرفاً منافع سازماني را در نظر مي گيرد و شاهد مثال شركت داري وبنگاه داري بانك ها است و ارائه تسهيلات به شركت هاي وابسته، تابعه و وابسته تابعه است. با وجود اين، دولت براي رفع مشكل ارائه تسهيلات به توليد، به دنبال افزايش قدرت تسهيلات دهي بانك ها از طريق افزايش ضريب فزاينده پولي است؛ اماغافل از اينكه افزايش اين ضريب موجب چيدن ميوه ممنوعه نقدينگي توسط دولت خواهد شد؛ اگرچه اين بار ريشه آن پايه پولي نيست. در كنار اين مساله اين واقعيت را نيز بايد مد نظر داشت كه ضريب فزاينده پولي در ايران در سطح بالاي 7/4 قرار دارد.
همچنين ساير منابع قابل اتكايي كه دولت براي افزايش توان تسهيلات دهي بانك ها دنبال مي كند، عبارتند از: كاهش شركت داري و سرمايه گذاري بانك ها در محدوده مجاز، فروش اموال غيرمنقول مازاد بر محدوده مجاز و افزايش سرمايه بانك ها.نكته اول در ارتباط با اين سياست ها اين است كه كاهش سرمايه گذاري و دارايي هاي ثابت بانك ها تا محدوده هاي مجاز به همراه افزايش سرمايه بانك ها چيزي را تغيير نمي دهد، بلكه افزايش سرمايه بانك ها منجر به قرار گرفتن نسبت هاي بانك ها درمحدوده مجاز مي شود.
ثانيا بانك ها همان گونه كه بخشنامه هاي قبلي بانك مركزي در ارتباط با قرار گرفتن در محدوده هاي مجاز سرمايه گذاري را زير پا گذاشته اند پس از اين نيز قادر خواهند بود بخشنامه هاي جديد را دور بزنند؛ مگر اينكه اصلاحي ساختاري صورت گرفته و همچنين سقف هاي موجود كاهش يابند .
نتيجه اينكه تا زماني كه تعارض ميان نظام پولي و بانكي وبخش توليد وجود دارد، افزايش قدرت تسهيلات دهي بانك ها چه از طريق پايه پولي و چه از طريق افزايش ضريب فزاينده پولي باشد منجر به رفع مشكل دريافت تسهيلات بنگاه هاي توليدي نخواهد شد و همچنان مثل قبل به سوداگري، شركت هاي وابسته و تابعه بانك ها و مسيرهاي غير رقابتي سوق پيدا خواهد كرد؛ بنابراين لازم است در كنار اجراي بسته خروج از ركود، اقدامات بنياديني براي اصلاح ساختاري نظام پولي بانكي كشور صورت گيرد.
اصلاح سیستم بانمکی مقدمه هر اقدام دیگر
در واقع در اين ديدگاه اصلاح سيستم بانكي مقدمه هر سياستي در اين بخش است. شناسايي و از بين بردن كانال هاي فسادبدون شك مقدمه هر سياستي از جمله سياست هاي افزايش توان تسهيلات دهي بانك ها خواهد بود و بر اين اساس در شرايط فعلي سياست هايي همچون فروش دارايي هاي مازاد بانك ها موجب انحراف تسهيلات و متورم شدن مطالبات معوق خواهد شد.
افزایش قدرت تسهیلات دهی در رکود به صلاح نیست
ديدگاه سوم: اين ديدگاه تأثيرپذيري قدرت تسهيلات دهي سيستم بانكي را امكان پذير مي داند وليكن در شرايط ركود فعلي اجراي را آن به صلاح نمي داند. بعد از انقلاب به دليل تحولات خاص كشور، بانك هاي دولتي به سمت بنگاه داري و خريد و ياتهاتر دارايي ملكي و شركتي از طريق رد ديون با دولت سوق داده شدند. در سال هاي اخير با حضور بانك هاي خصوصي وايجاد شركت هاي وابسته، اين پديده در اين بانك ها نيز گسترش يافت.
شايد يكي از دلايل اين امر اطمينان خاطر بيشتر بانكها در مديريت و بازگشت تسهيلات پرداختي به شركت هاي وابسته به خود مي باشد. سياست هاي ذكر شده در رابطه باكاهش دارايي بانك ها و فروش آنها، تامين نقدينگي و ارائه تسهيلات، به طور كلي درست مي باشند، ولي اجراي آنها درشرايط ركودي فعلي امكان پذير نيست.
پيش نياز امكان فروش اموال غيرمنقول مازاد (املاك) وجود رونق در بخش مسكن و كمبود عرضه است؛ در حال حاضر باتوجه به ركود سنگين و انبوه عرضه و عدم وجود خريدار، در عمل امكان فروش گسترده املاك مازاد موجود بانك ها وجودنخواهد داشت. وثائق بخش عمده اي از مطالبات معوق بانك ها (در حال حاضر در حدود 100 هزار ميليارد تومان)، املاك ميباشد در نتيجه سياست وصول مطالبات معوق، در عمل سبب افزايش اموال غيرمنقول بانك ها خواهد شد. سياست كاهش3بدهي بخش دولتي به بانك ها (در حال حال حاضر در حدود 100 هزار ميليارد تومان) نيز عموماً در عمل از طريق رد ديون صورت مي گيرد كه به افزايش اموال بانك منتهي مي شود.
راهكار پيشنهادي اين ديدگاه اين است كه اجراي اين دسته سياستها به دوره رونق و پس از ايجاد ثبات در سطح اقتصاد كشورموكول شود. در حال حاضر سياست ها در جهتي باشد كه از خريد بيشتر دارايي ها مخصوصاً املاك توسط بانك ها و شركتهاي زيرمجموعه آنها جلوگيري كند تا بانك ها تسهيلات و منابع جديد را به خريداران مصرفي اعطا كنند. همچنين بين خريدو ساخت و ساز املاك توسط بانك ها و شركت هاي وابسته به بانك ها (اجراي شديد ممنوعيت هرگونه گسترش در حالحاضر و حركت به سمت فروش در آينده) و كمك و ارائه تسهيلات به فعاليت هاي اقتصادي، توليدي و داراي بازده شركتهاي زيرمجموعه (عدم اجراي ممنوعيت در حال حاضر مخصوصاً در حوزه سرمايه در گردش) تفكيك قائل شود.
دیدگاه اثرگذار دولت
ديدگاه چهارم: اين ديدگاه تأثيرپذيري قدرت تسهيلات دهي سيستم بانكي را امكان پذير مي داند و حتي در شرايط فعلي آن را لازم الاجرا قلمداد مي كند. فروش دارايي مازاد بانك ها حتي اگر با كاهش مستقيم در سپرده هاي بانكي همراه شود موجب تغيير تركيب دارايي هاي بانك ها از بخش سرمايه گذاري قسمت تسهيلات اعطايي خواهد شد و در نتيجه اين سياست را سياستي اثر گذار قلمداد مي كند. اين ديدگاه دولت است و هم اكنون در حال اجراي آن مي باشد.
قفل شدن نقدینگی در بخش های غير توليدي
باتوجه به خطرناك بودن كاهش نرخ ذخيره قانوني در شرايط فعلي، برخي از صاحب نظران كلا راه حل خروج از ركود را در افزايش نقدينگي نمي دانند. به نظر آن ها سيستم پولي اقتصاد ما از تمامي ظرفيت هاي موجود براي افزايش نقدينگي در سالهاي اخير بهره برده و اكنون مشكل بخش توليد ما كمبود نقدينگي در كشور نيست بلكه قفل شدن آن در برخي شاخه هاي غير توليدي است. يك علت آن ورود بانكهاي تجاري به عمل سرمايه گذاري مستقيم و خروج از فعاليت اصلي بانك يعنياعطاي تسهيلات مالي است و ديگري بحث نحوه توزيع تسهيلات است. براي شناخت اهميت و بحراني بودن عامل دوم كافياست نگاهي به آمار تسهيلات معوق بانكها در دوره هاي اخير انداخت.
ميزان مطالبات معوق بانک ها به صورت زير است:
تا فروردين 93 بانك ملي از بين شش بانك تجاري بيشترين آمار مطالبات معوق را با 129,557 ميليارد ريال به خود اختصاص داده است و سپس بانك تجارت با 106,417 ، بانك ملت با 69,458 ، بانك صادرات با 53,830 ، بانك سپه با 42,769 و بانك رفاه با 15,736 ميليارد ريال مطالبه معوق شده دارند. ميزان مطالبات معوق بانك هاي خصوصي نيز دست كمي از بانك هاي دولتي ندارد.
مشكل مطالبات معوق از اين مساله ناشي مي شود كه بانك تسهيلاتي پرداخت كرده و در سررسيد بازپرداخت آن را دريافت نكرده لذا از دو جهت بانك آسيب مي بيند يكي اينكه منابع مالي در اختيارش كاهش مي يابد و ديگري اين كه بانك مركزي،بانك را موظف مي كند كه بابت مطالبات معوق ذخيره مطالبات مشكوك الوصول در نظر بگيرد و اين ذخيره گرفتن مجدداباعث كاهش منابع مالي بانك خواهد شد.
بانك مركزي براي حل مشكل مطالبات معوق راه حل هاي زير را پيش رو دارد
1- احيا كردن مطالبات معوق
2- تغيير فرمول محاسبه مطالبات معوق
در مورد اول بخش عمده اي از وثيقه هاي تسهيلات معوق شده (در حال حاضر در حدود 100 هزار ميليارد تومان)، املاك ميباشد. در نتيجه سياست وصول مطالبات معوق، در عمل سبب افزايش اموال غيرمنقول بانك ها خواهد شد كه با هدف كاهش اموال مازاد بانك ها در تناقض خواهد بود. همچنين در شرايطي كه بازار مسكن در ركود به سر مي برد و پيش بيني مي شود اين ركود تا سال ديگر نيز ادامه يابد، اين راهكار در كوتاه مدت جوابگو نخواهد بود.
براي توضيح مورد دوم لازم است كمي در مورد فرمول محاسبه طلب معوق شده توضيح داده شود و ديد كه چگونه تغيير آن باعث تغيير در ذخاير مشكوك الوصول بانك خواهد شد.
بانك ها در واقع دو نوع ذخيره براي مطالبات معوق در نظر مي گيرند يكي ذخيره عمومي و ديگري ذخيره اختصاصي
ذخيره عمومي: 5/1 درصد مانده كل تسهيلات بانك خواهد بود.
در مورد ذخيره اختصاصي مطالبات معوق بانك طبقه بندي مي شود و بر اساس اينكه طلب معوق در چه طبقه اي قرار ميگيرد نرخ ذخيره آن متفاوت خواهد بود.
تسهيلاتي كه تا دو ماه از سررسيد آن گذشته 10 درصد ذخيره در نظر گرفته مي شود
تسهيلاتي كه تا شش ماه از سررسيد آن گذشته 20 درصد ذخيره در نظر گرفته مي شود
تسهيلاتي كه تا هجده ماه از سررسيد آن گذشته 50 تا 100 درصد ذخيره در نظر گرفته مي شود
تسهيلاتي كه بيش از 5 سال از سررسيد آن گذشته 100 درصد ذخيره در نظر گرفته مي شود
حال اگر اين نرخ ها تغيير كند قطعا منابع در اختيار بانك ها نيز افزايش خواهد يافت. البته كاهش اين نرخ ها ريسك بانك را به شدت افزايش مي دهد. ولي به عنوان يك راهكار مطرح خواهد بود.
در هر دو راه حل، سيستم بانكي ما به مشكل واحدي بر مي خورد و آن اين است كه عمده وثيقه مطالبات معوق املاك است ودر حال حاضر بانك ها با مازاد املاك مورد نياز روبرو هستند و چون بازار مسكن در ركود است اين راهكارها در شرايط فعلي قابل اجرا نيست. اما صاحب نظران دولت مي گويند كه بايد بانك ها با تخفيف دادن در فروش املاك خود قيمت را براي خريداران جذاب كنند (دولت در آيين نامه فروش اموال مازاد به بانك ها اجازه داده كه از قيمت كارشناسي روز فروش ملك تا30 درصد كم شود تا املاك به فروش برسد و حتي 20 درصد به صورت نقد داده شود و مابقي در اقساط 36 ماهه) و از اين طريق بازار مسكن را وارد چرخه رونق كنند و اگر پيش بيني شود كه بازار مسكن وارد مرحله رونق مي شود خود به خود با ورود سرمايه گذاران اين بازار به اوج رونق خود خواهد رسيد. لذا اين راهكار را امكان پذير مي دانند.
در مورد در شكل گيري مطالبات معوق همچنين بيان شد كه اگر چه نسبت مطالبات معوق نظام بانكي ما حدود 5 برابر نسبت جهاني آن است اما بايد در نظر داشت در كنار عامل اصلي (عدم تشخيص صحيح اهليت و صلاحيت متقاضيان تسهيلات )عوامل ديگري نيز در پديد آمدن اين وضعيت دخيل است كه خاص اقتصاد كشورمان است. تقريبا محال است در سيستم بانكي كشور طبق قواعد به كسي وام دهند و براي باز پرداخت با مشكل مواجه شوند. علاوه بر كنترل ها، وثايقي كه گرفته مي شوددر همان زمان حدود دو برابر وام است. معمولاً هم مجموع وام و بهره ها از رشد وثايق بيشتر نبوده است. در همين شرايطركود بازار زمين و مسكن وثايق چهار سال پيش براي وام هاي سه ساله حتي با فرض پرداخت نشدن اقساط و جرايم آن ميتواند تامين كننده باشد. همچنين بخش بزرگي از بدهكاران بانكي را طلبكاران دولت تشكيل مي دهند (پيمان كاراني كه مدعي اند اگر دريافت هاي آنها به صورت منظم صورت مي گرفت پرداخت هاي آنها به بانك نيز با تعويق روبه رو نمي گشت).دسته اي ديگر توليد كننگان و تجاري هستند كه تحولات اقتصادي سال هاي اخير ( تشديد تحريم ها - افزايش نرخ ارز)منجر به عدم تحقق برنامه هاي مالي آن ها گرديد. در اين مورد هم چندان نمي توان وام گيرنده و بانك را مقصر قلمداد كرد.پس هر گونه راه حلي براي حل اين مشكل ريشه اي در شرايط عدم ثبات اقتصادي چندان موفق نخواهد بود.
ركود بازار مسكن تنها مانع نيست. شايد بزرگترين مانع فضاي حاكم بر سيستم قضايي كشور است كه فرايند وصول مطالبات معوق را بسيار كند كرده و همراه با موانع عديده اي مي سازد. مشكل ديگر نيز برخورد تكليفي و دستوري دولت با بانك هاست. براي مثال الزامات بودجه اي كه بر مبناي آن، بانك ها موظف شده اند بخشي از مطالبات معوق را تقسيط و استهمال كنند.