گروه مالی دانایان بررسی کرد ارتباط دوسویه بازار زمین و مسکن
ارتباط بازار زمین و بازار مسکن: چرا قیمت زمین پرنوسانتر از قیمت مسکن است؟
در سالهای اخیر سهم زمین از بهای مسکن در مناطق گرانقیمت کلانشهرها – بهویژه تهران – بسیار بالا (حتی تا ۹۰ درصد) ارزیابی میشود. در بسیاری مواقع ارتباط و تعامل دو سویهی میان بازار مسکن و بازار زمین، به ارتباطی یکطرفه (تأثیرپذیری بهای مسکن از هزینهی زمین) تقلیل مییابد؛ حالآنکه زمین بهمثابه نهادهی اساسی در تولید مسکن، خود از تحولات بازار مسکن که در اثر سایر عوامل برونزا رخ میدهد، تأثیر میپذیرد. در این یادداشت کوتاه قصد داریم با درونزا فرضکردن بهای زمین در قالب چارچوبی سادهسازی شده، ضمن نشاندادن امکان تأثیرپذیری بهای زمین از تحولات بازار مسکن، توضیحی برای نوسانات شدید بهای زمین ارائه دهیم. این مثال ساده، همچنین دست آویز مناسبی برای تبیین پیچیدگی و دشواری تحلیلِ دقیق در بازار مسکن به شمار میرود.
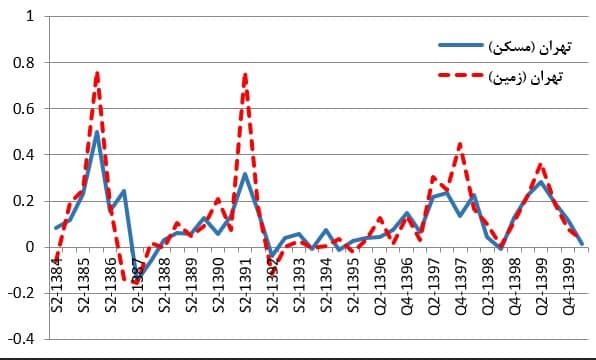
اقتصاد گردان - نمودار زیر، تحولات بهای متوسط یک مترمربع مسکن و یک مترمربع زمین را در شهر تهران نشان میدهد. طبق مشاهدات بهای زمین پرنوسانتر از بهای مسکن است. از لحاظ آماری انحراف معیار رشد بهای زمین تقریباً دو سوم بیشتر از انحراف معیار رشد بهای مسکن است. بررسی دادههای موجود برای سایر شهرهای کشور حتی در مورد شهرهایی که جزو کلانشهرهای ایران محسوب نمیشوند (همچون همدان، گرگان، سنندج و سمنان) نشان میدهد این خصوصیت محدود به شهر تهران نیست و برای سایر شهرهایی که دادههای آن موجود است نیز برقرار است. نوسان بالای بهای زمین در کشورها و اقتصادهای دیگر نیز موضوعی شناختهشده است که گاه منجر به سیاستگذاریها و حتی تنظیم مقررات در این حوزه شده است. البته این امر فراتر از حوزهی تمرکز این یادداشت است.
نوسان قیمت و نوسان فعالیت پدیدههایی ذاتی و ساختاری در بازار مسکن در تمامی اقتصادها به شمار میروند. این امر بدین معنا است که هرچند تلاطم در بازارها و بخشهای مختلف اقتصاد امری طبیعی و شناختهشده است. اما این تلاطمها در بخش مسکن نسبت به سایر بخشهای اقتصاد و همچنین بازار بسیاری از کالاها چشمگیرتر و قابلتوجه است. این خصوصیت را میتوان ناشی از ویژگیهای خاص این بخش دانست. به طور مثال، مسکن هم وجه کالایی و هم وجه دارایی دارد و بهعلاوه عرضهی مسکن با تأخیر به تحولات سمت تقاضا واکنش میدهد. همچنین میتوان ویژگیهای دیگر مسکن همچون دوام بسیار بالا و تجارت ناپذیری (غیرقابلجابهجایی بودن) را نیز در تشدید این خصوصیت سهیم دانست. در مجموع ترکیب این عوامل مختلف بازار مسکن را از بسیاری از بخشهای دیگر اقتصاد متلاطمتر میسازد. در این میان توجه به این پدیده که بهای زمین از بهای مسکن نیز متلاطمتر است واقعیتی درخور تأمل به نظر میرسد.
نمودار ۱- رشد متوسط بهای یک مترمربع زمین و رشد متوسط بهای یک مترمربع مسکن در شهر تهران (محاسبات نگارنده با استفاده از دادههای مرکز آمار) - ارتباط دوسویه بازار زمین و مسکن
معمولاً در مواجهه با پدیدهی در استطاعت نبودن مسکن در کلانشهرها و بهویژه تهران، سهم بالای زمین در هزینهی تمامشده عاملی اصلی در بالابودن هزینهی تمامشده بیان میشود. در این بیان از واقعیت، زمین بهمثابه نهادهای اساسی در تولید مسکن مورد اشاره قرار میگیرد و به طور ضمنی محدود و غیر قابل تجارت بودن زمینشهری، اهمیت دسترسی به زیرساختها و خدمات روبنایی شهری، موقعیت جغرافیایی، دسترسیهای محلی و عواملی ازایندست مورد تأکید قرار میگیرد. همزمان جنبههای مهمی از بازار زمین و تأثیرپذیری آن از سایر تحولات بازار مسکن، مورد غفلت قرار میگیرد. تمرکز این یادداشت بر جنبههای مؤخر قرار دارد.
زمین را میتوان عامل و نهادهای دانست که از طریق ساختوساز بر روی آن، فرصت و امکان خلق ثروت برای سرمایهگذار فراهم میشود. در این چارچوب، بهایی که در آن زمین مورد مبادله قرار میگیرد متغیری برونزا نیست که از بیرون بر خریدار و فروشنده نازل شود؛ بلکه متغیری درونزا است که طرفین در آن امکان بهرهبرداری از اختیار ساختوساز (و فرصت کسب سود) را در نظر میگیرند و بر اساس آن ارزش زمین را برآورد میکنند. در ادامه سعی میشود با بیان مثالی نشان دهیم در یک چارچوب ساده که در آن بهای زمین متغیری درونزا در بازار ساختوساز در نظر گرفته میشود، میتوان بهسادگی نوسان بالای بهای زمین را توضیح داد.
فرض میکنیم هزینهی ساخت یک ساختمان مسکونی، تنها از دو هزینهی زمین و هزینهی ساخت تشکیل شده است. سازنده برای تصمیمگیری دربارهی سرمایهگذاری در ساخت چنین ملکی در نظر میگیرد که سرمایهگذاری در آن طرح بازدهی موردنظر وی را برآورده میکند یا خیر؟ به طور مثال یک سرمایهگذار فرضی تنها در صورتی اقدام به سرمایهگذاری در طرحها میکند که انتظار تحقق ۲۵ درصد سود داشته باشد؛ بنابراین وی در صورتی حاضر است در طرحی که یک میلیارد تومان هزینهی ساخت و یک میلیارد تومان هزینهی زمین آن (در مجموع ۲ میلیارد تومان) است، سرمایهگذاری کند که امید داشته باشد ۵۰۰ میلیون تومان سود به دست آورد، یعنی بتواند ملک ساختهشده را در بازار به قیمت ۵/ ۲ میلیارد تومان بفروشد. چنانچه شرایط فرضی مورد اشاره برقرار باشد، زمین در بازار به بهای یک میلیارد تومان خریدار دارد و سرمایهگذاری برای ساخت صورت میگیرد.
حال فرض کنید بهای ملک تحتتأثیر عواملی غیر از هزینهی زمین افزایش چشمگیری پیدا کند (به طور مثال افزایش تقاضا برای سکونت در آن منطقه) با چهل درصد افزایش از ۵/ ۲ به ۵/ ۳ میلیارد تومان برسد. در شرایطی که هزینهی ساخت همچنان یک میلیارد تومان باشد، سازندهی مورد اشارهی ما حاضر است برای خرید زمین بهجای ۱ میلیارد تومان، تا ۸/ ۱ میلیارد تومان بپردازد. چرا که حتی در حالت پرداخت ۸/۱ میلیارد تومان، همچنان ۷۰۰ میلیون تومان (۵/ ۳ میلیارد تومان بهای فروش منهای یک میلیارد تومان هزینهی ساخت و ۸/۱ میلیارد تومان هزینهی زمین) سود میبرد و بازدهی مورد انتظار (۲۵ درصد) را کسب میکند.
در این مثالِ فرضی افزایش بهای زمین و افزایش سهم آن از هزینهی ساخت، همگی درونزا و در اثر افزایش برونزا در بهای مسکن رخداده است. به بیان دیگر، هرچند قیمت زمین در این مثال افزایش شدیدی را تجربه کرده و سهم آن از بهای تمامشده افزایشیافته، اما بر اساس فرض اولیه، این افزایش عامل افزایش قیمت مسکن نیست، بلکه معلول آن است و قیمت مسکن تحتتأثیر عوامل دیگری غیر از بهای زمین افزایشیافته است. با وجود این مشاهده میشود جهش قیمت زمین در مثال مورد بررسی، دوبرابر جهش بهای مسکن است.
لازم به توضیح است مثالی که بیان شد همچون بسیاری از مثالهای دیگر که برای انتقال مفهوم مورداستفاده قرار میگیرد، کاملاً دقیق نیست و مبتنی بر سادهسازیها و فروض بسیاری است و قابل بهرهبرداری برای توضیح دقیق رفتار بهای زمین نیست. بااینحال این مثال علاوه بر نشاندادن امکان تأثیرپذیری بازار زمین از تحولات بازار مسکن، تا حد خوبی دشواری، پیچیدگی و درهمتنیدگی روابط میان بخشهای مختلف بازار مسکن را نیز نشان میدهد. موضوعی که شایسته است موردتوجه تصمیمگیران و سیاستگذاران این حوزه قرار گیرد این است که تاحدامکان تصمیمگیری و سیاستگذاری را بر مبنای تحلیلها و مدلهای ابتدایی، غیرقابلاتکا، مبتنی بر سادهسازیهای بیش از حد و بهویژه مدلهای مبتنی بر روابط علی – معلولیِ نادرست قرار ندهند چرا که در این صورت ممکن است نتایج نامطلوب و ناخواستهای برای جامعه به همراه داشته باشد.
نوسان قیمت و نوسان فعالیت پدیدههایی ذاتی و ساختاری در بازار مسکن در تمامی اقتصادها به شمار میروند. این امر بدین معنا است که هرچند تلاطم در بازارها و بخشهای مختلف اقتصاد امری طبیعی و شناختهشده است. اما این تلاطمها در بخش مسکن نسبت به سایر بخشهای اقتصاد و همچنین بازار بسیاری از کالاها چشمگیرتر و قابلتوجه است. این خصوصیت را میتوان ناشی از ویژگیهای خاص این بخش دانست. به طور مثال، مسکن هم وجه کالایی و هم وجه دارایی دارد و بهعلاوه عرضهی مسکن با تأخیر به تحولات سمت تقاضا واکنش میدهد. همچنین میتوان ویژگیهای دیگر مسکن همچون دوام بسیار بالا و تجارت ناپذیری (غیرقابلجابهجایی بودن) را نیز در تشدید این خصوصیت سهیم دانست. در مجموع ترکیب این عوامل مختلف بازار مسکن را از بسیاری از بخشهای دیگر اقتصاد متلاطمتر میسازد. در این میان توجه به این پدیده که بهای زمین از بهای مسکن نیز متلاطمتر است واقعیتی درخور تأمل به نظر میرسد.
نمودار ۱- رشد متوسط بهای یک مترمربع زمین و رشد متوسط بهای یک مترمربع مسکن در شهر تهران (محاسبات نگارنده با استفاده از دادههای مرکز آمار) - ارتباط دوسویه بازار زمین و مسکن
معمولاً در مواجهه با پدیدهی در استطاعت نبودن مسکن در کلانشهرها و بهویژه تهران، سهم بالای زمین در هزینهی تمامشده عاملی اصلی در بالابودن هزینهی تمامشده بیان میشود. در این بیان از واقعیت، زمین بهمثابه نهادهای اساسی در تولید مسکن مورد اشاره قرار میگیرد و به طور ضمنی محدود و غیر قابل تجارت بودن زمینشهری، اهمیت دسترسی به زیرساختها و خدمات روبنایی شهری، موقعیت جغرافیایی، دسترسیهای محلی و عواملی ازایندست مورد تأکید قرار میگیرد. همزمان جنبههای مهمی از بازار زمین و تأثیرپذیری آن از سایر تحولات بازار مسکن، مورد غفلت قرار میگیرد. تمرکز این یادداشت بر جنبههای مؤخر قرار دارد.
زمین را میتوان عامل و نهادهای دانست که از طریق ساختوساز بر روی آن، فرصت و امکان خلق ثروت برای سرمایهگذار فراهم میشود. در این چارچوب، بهایی که در آن زمین مورد مبادله قرار میگیرد متغیری برونزا نیست که از بیرون بر خریدار و فروشنده نازل شود؛ بلکه متغیری درونزا است که طرفین در آن امکان بهرهبرداری از اختیار ساختوساز (و فرصت کسب سود) را در نظر میگیرند و بر اساس آن ارزش زمین را برآورد میکنند. در ادامه سعی میشود با بیان مثالی نشان دهیم در یک چارچوب ساده که در آن بهای زمین متغیری درونزا در بازار ساختوساز در نظر گرفته میشود، میتوان بهسادگی نوسان بالای بهای زمین را توضیح داد.
مدل
فرض میکنیم هزینهی ساخت یک ساختمان مسکونی، تنها از دو هزینهی زمین و هزینهی ساخت تشکیل شده است. سازنده برای تصمیمگیری دربارهی سرمایهگذاری در ساخت چنین ملکی در نظر میگیرد که سرمایهگذاری در آن طرح بازدهی موردنظر وی را برآورده میکند یا خیر؟ به طور مثال یک سرمایهگذار فرضی تنها در صورتی اقدام به سرمایهگذاری در طرحها میکند که انتظار تحقق ۲۵ درصد سود داشته باشد؛ بنابراین وی در صورتی حاضر است در طرحی که یک میلیارد تومان هزینهی ساخت و یک میلیارد تومان هزینهی زمین آن (در مجموع ۲ میلیارد تومان) است، سرمایهگذاری کند که امید داشته باشد ۵۰۰ میلیون تومان سود به دست آورد، یعنی بتواند ملک ساختهشده را در بازار به قیمت ۵/ ۲ میلیارد تومان بفروشد. چنانچه شرایط فرضی مورد اشاره برقرار باشد، زمین در بازار به بهای یک میلیارد تومان خریدار دارد و سرمایهگذاری برای ساخت صورت میگیرد.
حال فرض کنید بهای ملک تحتتأثیر عواملی غیر از هزینهی زمین افزایش چشمگیری پیدا کند (به طور مثال افزایش تقاضا برای سکونت در آن منطقه) با چهل درصد افزایش از ۵/ ۲ به ۵/ ۳ میلیارد تومان برسد. در شرایطی که هزینهی ساخت همچنان یک میلیارد تومان باشد، سازندهی مورد اشارهی ما حاضر است برای خرید زمین بهجای ۱ میلیارد تومان، تا ۸/ ۱ میلیارد تومان بپردازد. چرا که حتی در حالت پرداخت ۸/۱ میلیارد تومان، همچنان ۷۰۰ میلیون تومان (۵/ ۳ میلیارد تومان بهای فروش منهای یک میلیارد تومان هزینهی ساخت و ۸/۱ میلیارد تومان هزینهی زمین) سود میبرد و بازدهی مورد انتظار (۲۵ درصد) را کسب میکند.
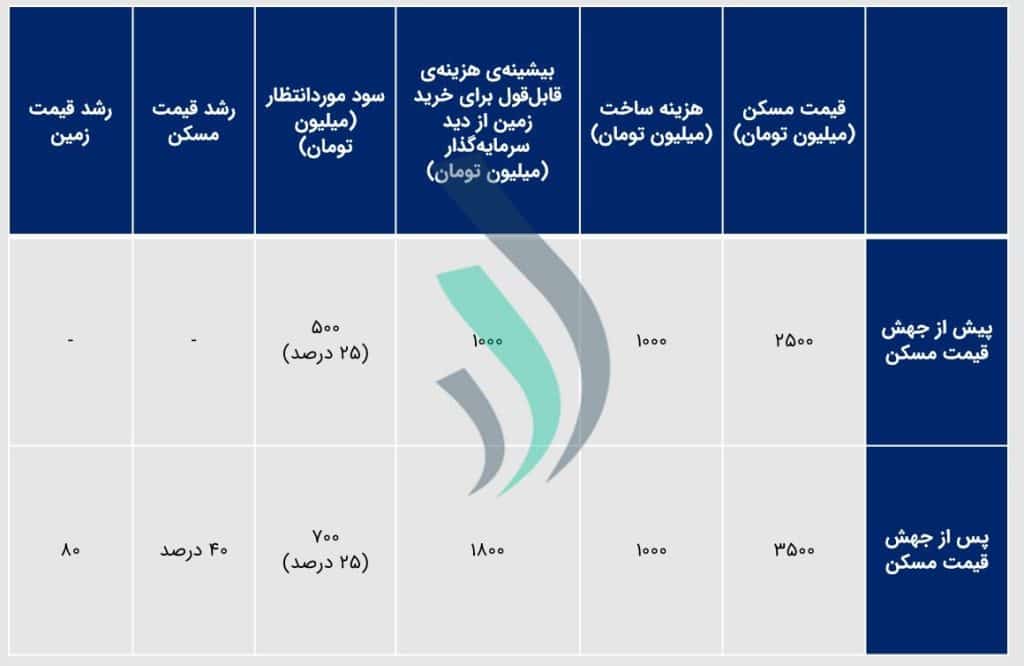
جدول زیر دو حالت مورد اشاره در این مثال را با جزئیات تشریح میکند. مشاهده میشود در مثال مورد بررسی ۴۰ درصد افزایش در بهای مسکن، بازار زمین را بسیار بیشتر متحول کرده، بهگونهای که سازنده حاضر است برای یک زمین مشخص، ۸۰ درصد بهای بیشتری بپردازد. در این مثال سهم زمین از بهای تمامشده با حدود ۱۵ درصد افزایش، از ۵۰ درصد (۱ میلیارد از ۲ میلیارد) به تقریباً ۶۵ درصد (۸/ ۱ میلیارد از ۸/ ۲ میلیارد) افزایشیافته است.
ارتباط دوسویه بازار زمین و مسکن پیش و پس از جهش قیمت مسکن
در این مثالِ فرضی افزایش بهای زمین و افزایش سهم آن از هزینهی ساخت، همگی درونزا و در اثر افزایش برونزا در بهای مسکن رخداده است. به بیان دیگر، هرچند قیمت زمین در این مثال افزایش شدیدی را تجربه کرده و سهم آن از بهای تمامشده افزایشیافته، اما بر اساس فرض اولیه، این افزایش عامل افزایش قیمت مسکن نیست، بلکه معلول آن است و قیمت مسکن تحتتأثیر عوامل دیگری غیر از بهای زمین افزایشیافته است. با وجود این مشاهده میشود جهش قیمت زمین در مثال مورد بررسی، دوبرابر جهش بهای مسکن است.
لازم به توضیح است مثالی که بیان شد همچون بسیاری از مثالهای دیگر که برای انتقال مفهوم مورداستفاده قرار میگیرد، کاملاً دقیق نیست و مبتنی بر سادهسازیها و فروض بسیاری است و قابل بهرهبرداری برای توضیح دقیق رفتار بهای زمین نیست. بااینحال این مثال علاوه بر نشاندادن امکان تأثیرپذیری بازار زمین از تحولات بازار مسکن، تا حد خوبی دشواری، پیچیدگی و درهمتنیدگی روابط میان بخشهای مختلف بازار مسکن را نیز نشان میدهد. موضوعی که شایسته است موردتوجه تصمیمگیران و سیاستگذاران این حوزه قرار گیرد این است که تاحدامکان تصمیمگیری و سیاستگذاری را بر مبنای تحلیلها و مدلهای ابتدایی، غیرقابلاتکا، مبتنی بر سادهسازیهای بیش از حد و بهویژه مدلهای مبتنی بر روابط علی – معلولیِ نادرست قرار ندهند چرا که در این صورت ممکن است نتایج نامطلوب و ناخواستهای برای جامعه به همراه داشته باشد.
