طی سه ماه ابتدایی سال جاری انجام شد؛
افزایش 26 درصدی تسهیلات پرداختی بانک ها
تسهیلات پرداختی بانکها طی 3 ماهه سال 1402 مبلغ 9213/5 هزار میلیارد ریال میباشد که در مقایسه با دوره مشابه سال قبل مبلغ 1887/9 هزار ميليارد ريال (معادل 25/8 درصد) افزايش داشته است.
اقتصادگردان- به گزارش روابط عمومی بانک مرکزی، از کل
تسهیلات پرداختی، مبلغ 7849/7 هزار میلیارد ریال معادل 85/2 درصد به
صاحبان کسب و کار (حقوقی و غیرحقوقی) و 1363/8 هزار میلیارد ریال معادل
14/8 درصد به مصرف کنندگان نهایی (خانوار) تعلق گرفته است.
جدول (1) بیانگر هدف از دریافت تسهیلات پرداختی در بخشهای اقتصادی طی 3 ماهه ابتدای سال 1402 میباشد. بر این اساس سهم تسهیلات پرداختی در قالب سرمایه در گردش در کلیه بخشهای اقتصادی طی 3 ماهه سال 1402 مبلغ 6122/8 هزار میلیارد ریال معادل 78 درصد کل تسهیلات پرداختی به صاحبان کسب و کار است. همچنین سهم تسهیلات پرداختی در قالب خرید کالای شخصی توسط مصرف کننده نهایی (خانوار) مبلغ 550 هزار میلیارد ریال معادل 40/3 درصد از کل تسهیلات پرداختی به مصرف کنندگان نهایی (خانوار) میباشد.
سهم تسهیلات پرداختی بابت تأمین سرمایه در گردش بخش صنعت و معدن در 3 ماهه سال 1402 معادل 2529/9 هزار میلیارد ریال بوده است که حاکی از تخصیص 41/3 درصد از منابع تخصیص یافته به سرمایه درگردش کلیه بخش های اقتصادی (مبلغ 6122/8 هزار میلیارد ریال) میباشد. ملاحظه ميشود از 3068 هزار ميليارد ريال تسهيلات پرداختي در بخش صنعت و معدن معادل82/5 درصد آن (مبلغ 2529/9 هزار ميليارد ريال) در تأمين سرمايه در گردش پرداخت شده است که بيانگر توجه و اولويتدهي به تأمين منابع براي اين بخش توسط بانکها در سال 1402 ميباشد.

تسهیلات خرد ( کمتر از 300 میلیون تومان )
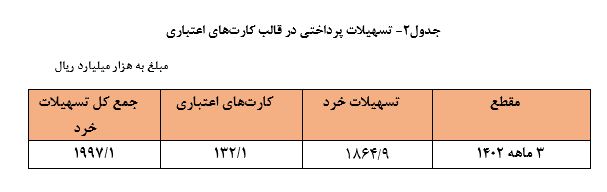
بر اساس این گزارش، از کل تسهیلات پرداختی در دوره یاد شده، مبلغ 1864/9 هزار میلیارد ریال معادل 2/20 درصد به صورت تسهیلات خرد اعطا شده و مبلغ 1/132 هزار میلیارد ریال نیز در قالب کارتهای اعتباری انجام پذیرفته است، که با احتساب این مبلغ، کل تسهیلات پرداختی خرد (کمتر از 300 میلیون تومان) به مبلغ 1997/1 هزار میلیارد ریال معادل 4/21 درصد کل تسهیلات پرداختی را شامل میشود. بر این اساس و با توجه به اینکه تسهیلات پرداختی در قالب کارتهای اعتباری نیز در بخش خانوار پرداخت شده است، با این اوصاف سهم بخش خانوار از 8/14 درصد در جدول (1) ، به 16 درصد کل تسهیلات پرداختی افزایش مییابد.
شایان ذکر است که همچنان باید در تداوم مسير جاري، ملاحظات مربوط به کنترل تورم را نيز در نظر گرفت و همواره مراقب قدرت گرفتن پتانسيل تورمي ناشي از فشار تقاضاي کل در اقتصاد نيز بود. بر اين اساس ضروري است به افزايش توان مالي بانکها از طريق افزايش سرمايه و بهبود کفايت سرمايه بانکها، کاهش تسهيلات غيرجاري و بازگرداندن آنها به مسير صحيح اعتباردهي بانکها، افزايش بهرهوري بانکها در تامين سرمايه در گردش توليدي، پرهيز از فشارهاي مضاعف بر دارايي بانکها و ترغيب بنگاههاي توليدي به سمت بازار سرمايه به عنوان يک ابزار مهم درتامين مالي طرحهای اقتصادي (ايجادي)توجه ويژهاي نمود.
جدول (1) بیانگر هدف از دریافت تسهیلات پرداختی در بخشهای اقتصادی طی 3 ماهه ابتدای سال 1402 میباشد. بر این اساس سهم تسهیلات پرداختی در قالب سرمایه در گردش در کلیه بخشهای اقتصادی طی 3 ماهه سال 1402 مبلغ 6122/8 هزار میلیارد ریال معادل 78 درصد کل تسهیلات پرداختی به صاحبان کسب و کار است. همچنین سهم تسهیلات پرداختی در قالب خرید کالای شخصی توسط مصرف کننده نهایی (خانوار) مبلغ 550 هزار میلیارد ریال معادل 40/3 درصد از کل تسهیلات پرداختی به مصرف کنندگان نهایی (خانوار) میباشد.
سهم تسهیلات پرداختی بابت تأمین سرمایه در گردش بخش صنعت و معدن در 3 ماهه سال 1402 معادل 2529/9 هزار میلیارد ریال بوده است که حاکی از تخصیص 41/3 درصد از منابع تخصیص یافته به سرمایه درگردش کلیه بخش های اقتصادی (مبلغ 6122/8 هزار میلیارد ریال) میباشد. ملاحظه ميشود از 3068 هزار ميليارد ريال تسهيلات پرداختي در بخش صنعت و معدن معادل82/5 درصد آن (مبلغ 2529/9 هزار ميليارد ريال) در تأمين سرمايه در گردش پرداخت شده است که بيانگر توجه و اولويتدهي به تأمين منابع براي اين بخش توسط بانکها در سال 1402 ميباشد.
تسهیلات خرد ( کمتر از 300 میلیون تومان )
بر اساس این گزارش، از کل تسهیلات پرداختی در دوره یاد شده، مبلغ 1864/9 هزار میلیارد ریال معادل 2/20 درصد به صورت تسهیلات خرد اعطا شده و مبلغ 1/132 هزار میلیارد ریال نیز در قالب کارتهای اعتباری انجام پذیرفته است، که با احتساب این مبلغ، کل تسهیلات پرداختی خرد (کمتر از 300 میلیون تومان) به مبلغ 1997/1 هزار میلیارد ریال معادل 4/21 درصد کل تسهیلات پرداختی را شامل میشود. بر این اساس و با توجه به اینکه تسهیلات پرداختی در قالب کارتهای اعتباری نیز در بخش خانوار پرداخت شده است، با این اوصاف سهم بخش خانوار از 8/14 درصد در جدول (1) ، به 16 درصد کل تسهیلات پرداختی افزایش مییابد.
شایان ذکر است که همچنان باید در تداوم مسير جاري، ملاحظات مربوط به کنترل تورم را نيز در نظر گرفت و همواره مراقب قدرت گرفتن پتانسيل تورمي ناشي از فشار تقاضاي کل در اقتصاد نيز بود. بر اين اساس ضروري است به افزايش توان مالي بانکها از طريق افزايش سرمايه و بهبود کفايت سرمايه بانکها، کاهش تسهيلات غيرجاري و بازگرداندن آنها به مسير صحيح اعتباردهي بانکها، افزايش بهرهوري بانکها در تامين سرمايه در گردش توليدي، پرهيز از فشارهاي مضاعف بر دارايي بانکها و ترغيب بنگاههاي توليدي به سمت بازار سرمايه به عنوان يک ابزار مهم درتامين مالي طرحهای اقتصادي (ايجادي)توجه ويژهاي نمود.
