بانکها از هرگونه سرمایهگذاری در بازارهای ملک، ارز و طلا منع شدند / بدهی ۳۰۰ هزار میلیارد تومانی دولت به شبکه بانکی + راهبردها و سیاست های نظام بانکی در 1401
خبراقتصادی -
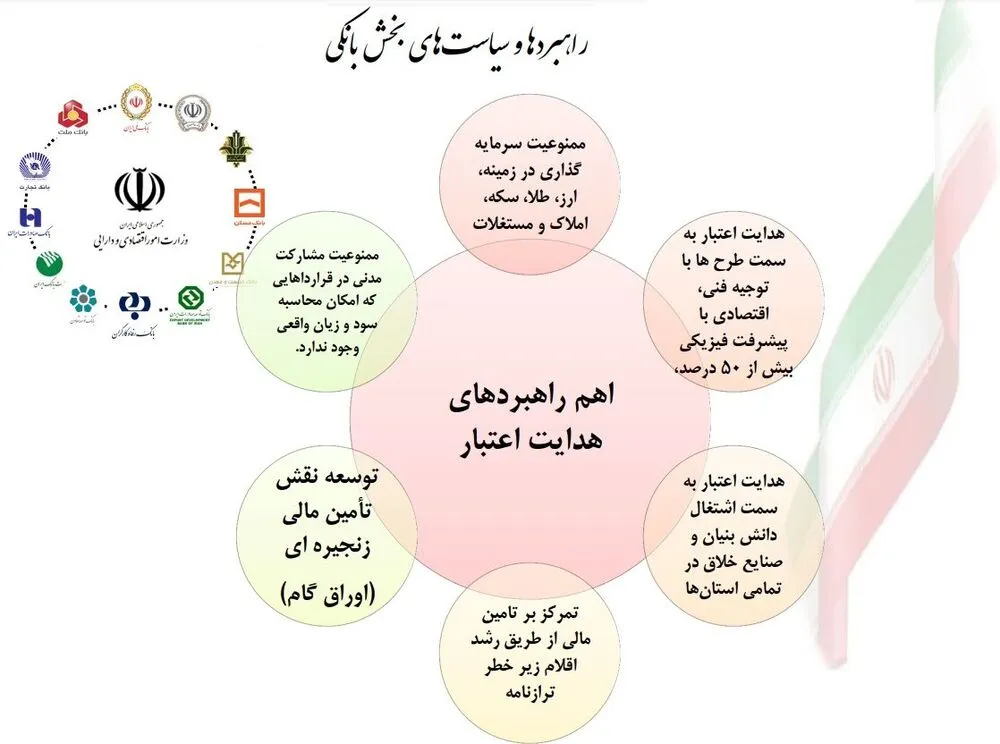
بنابر این گزارش، بانکها در حالی از هرگونه سرمایهگذاری در ارز، طلا، سکه، املاک و مستغلات ممنوع شدند که در یک دهه گذشته در بخصوص در چند سال اخیر با اخذ سپردههای مردم با نرخهای رقابتی و خارج از ضوابط شورای پول اعتبار، منابع را در بازارهای ارز، طلا و مسکن سرمایه گذاری کردند به طوری که بیش از ۵۰ درصد دارایی بانکها، ملک است.این موضوع با تحریک سمت تقاضا در روند افزایش قیمت نیز موثر بود.
نیمی از دارایی بانکها به ملک تبدیل شده که با توجه به رکود در این بازار، این دارایی قابلیت نقدشوندگی بسیار کمی دارد و بانکها برای نیاز روزانه خود با اضافه برداشت از بانک مرکزی در رشد پایه پولی و افزایش نقدینگی موثر هستند، این موضوع در سایر بازارها نیز صدق میکند.
اکثر بانکهای به دلایل مختلف از جمله، رشد مطالبات غیر جاری و عدم وصول درآمد تسهیلات، عمدتاً با زیانهای انباشته بسیار زیادی مواجه هستند که از اوایل دهه ۹۰ دچار ناترازی گسترده شدند؛ همچنین بخشی از رشد نقدینگی در کشور، بدلیل اعطای تسهیلات بانکها به سهامداران و شرکتهای زیر مجموعه خودشان است، که بخشی از همین تسهیلات دریافتی، توسط سهامداران، به منظور بالا بردن سرمایه آن بانک درهمان جا سرمایه گذاری میشود در حالی که هزینه آن، با رشد تورم بر دوش مردم است.
بدهی ۳۰۰ هزار میلیارد تومانی دولت به شبکه بانکی/ خاندوزی: اصلاح روش تامین مالی تنها راه رشد بدون تورم است
وزیر اقتصاد با بیان اینکه بدهی دولت به شبکه بانکی ۳۰۰ هزار میلیارد تومان است، گفت: با اجرای مواردی از جمله رشد کفایت سرمایه بانکها، افزایش درآمدهای پایدار شبکه بانکی و پرداخت بدهی دولت به بانکها شاهد افزایش توان تسهیلات دهی بانکها هستیم.
سید احسان خاندوزی وزیر اقتصاد و دارایی در جلسه رونمایی از سند راهبردها و سیاستهای بخش بانکی وزارت اقتصاد و دارایی گفت: ما تلاش کردیم در این راهبرد آن چیزی که در قالب سیاستهای کلی وجود داشته را در قالب راهبردهای اجرایی قرار دهیم. سیاست اصلی وزارت اقتصاد همان نقشه راه رشد غیر تورمی است.
ما نمیتوانیم به رشد اقتصادی غیر تورمی دست پیدا کنیم مگر با اصلاح روشهای تامین مالی. در اینجا و با توجه به حجم تامین مالی اگر شبکه بانکی بخواهد در این مسیر قدم بردارد حتما خود شبکه بانکی باید از درجه خوبی از نسبتهای سلامت بانکی و توانمندی برخوردار باشد تا بتواند این اقدام را انجام دهد، در نتیجه تا زمانی که شبکه بانکی اصلاح نشود نمیتوان انتظار داشت که در نظام اقتصادی کشور نقش قابل توجهی داشته باشند.
وزیر اقتصاد ادامه داد: در این بسته که به عنوان راهبردهای نظام بانکی آماده شده تلاش شده تا از میان تمام تکلیفاتی که برای بانکها تعیین شده اولویت بندی انجام دهیم. مصوبات تنظیمگرانه چارچوبی را برای مدیریت بانک فراهم میکند اما اینکه کدام سیاست مورد توجه بیشتر قرار میگیرد به عهده نظام بانکی است.
ممکن است در برخی سفرهای استانی تکالیفی وجود داشته باشد اما در نهایت این مدیران بانکی هستند که در این خصوص تصمیمگیری میکنند. حمایت از تولید و دانشبنیان ها زمانی ممکن میشود که بانکها به فعالیت های غیر مولد تسهیلات ندهند و حتی به فعالیتهای مولدی که بازدهی پایینی دارند نیز تسهیلات ندهند.
وی با بیان اینکه دانستن جایگاه این راهبردهای نشان میدهد که این بسته تعارضی با مصوبات شورای پول و اعتبار و بانک مرکزی ندارد، گفت: چهار مورد یعنی هدایت اعتبار(تسهیل پرداخت وام بدون ضامن، تسهیلات به دانشبنیان ها و تولید و ...)، انظباط مالی (کاهش مطالبات غیر جاری، بهبود شاخصهای بانکی، رشد نقل و انتقالات ارزی)، راهبردهای فناورانه و در نهایت راهبردهای خوزه نظارت(انتشار صورتهای مالی میان دوره، نظارت بر تسهیلات کلان، استرداد سود مازاد دریافتی) است که قدمهای بزرگی در این زمینه طی مدت اخیر برداشته شد که این موارد باید ادامه پیدا کند.
خروجی نقل و انتقالات ارزی در نظام بانکی کشور در ماههای اخیر با وجود تحریمها افزایش چشمگیری داشته است که باید با تلاش مدیران جدید شبکه بانکی تداوم یابد. در بحث راهبردهای فناورانه باید دادههای بانکهای دولتی در وزارت اقتصاد و به صورت سیستمی تجمیع شود تا امکان نظارت بهتر فراهم شود. کاهش بدهی دولت به بانکها و ارتقا نظام درآمدی بانکها از جمله مواردی است که باید در دستور کار باشد.
خاندوزی در جمع خبرنگاران گفت: با توجه به اینکه نقشه راه رشد غیر تورمی در ستاد اقتصادی دولت تصویب شده و اولویتهای تحقق شعار سال، لازم است که شبکه بانکی در این زمینه فعال باشد. در نتیجه اگر بتوانید راهبردهای عملیاتی را در این زمینه داشته باشیم نظام تامین مالی نیز باید در این زمینه حرکت کند.
با توجه به جلسات برگزار شده به یک بسته راهبر رسیدیم که ضمن تسهیل تسهیلات دهی به تولید، وامهای خرد سبب افزایش شفافیت نیز بشود و از این پس ملاک نظارت بر بانکها براساس نظارت دو ماهه و سه ماهه ای خواهد بود که براساس این سند صورت خواهد گرفت. امیدوار هستیم در پایان هر فصل گزارش بانکهایی که نتوانستند به برنامه خود عمل کنند را اعلام کنیم.
وزیر اقتصاد تاکید کرد: ما برای اینکه بتوانیم سیاستهای تحول نظام بانکی دولت را برای بانکها ترجمه کنیم لازم بود تا اهداف چهار ساله را به اولویتبندی های یک ساله تبدیل کنیم. اگر بتوانیم این سند را به عنوان مهمترین دستور کار مشترک وزارت اقتصاد و بانکهای دولتی در نظر بگیریم، این مسیر تبدیل به یک مسیر دائمی تبدیل خواهد شد. برخی از مواردی که ممکن بود بانکها لیست بدهکاران را منتشر نکنند با مصوبه بانک مرکزی شاهد انتشار لیست بدهکاران بودیم و با توجه به مصوبات قانونی امیدوارم تا این روند را به صورت مداوم شاهد باشیم.
وقتی از شبکه بانکی توقع داریم در مسیر سیاستهای دولت حرکت کند باید مراقب باشیم که خود بانکها دچار کسری منابع نشوند. با اجرای مواردی از جمله رشد کفایت سرمایه بانکها، افزایش درآمدهای پایدار شبکه بانکی و پرداخت بدهی دولت به بانکها شاهد افزایش توان تسهیلات دهی بانکها باشیم.
براساس گزارش غیرقطعی سازمان حسابرسی کل کشور 300 هزار میلیارد تومان بدهی دولت به شبکه بانکی است که امیدوار هستیم پرداخت بخشی از این بدهیها را در سال جاری داشته باشیم تا بانکها تقویت شوند.
سه محور اصلی در سند جدید نظام بانکی کشور دیده شد
حسینی معاون بانک و بیمه وزارت اقتصاد و دارایی در این نشست گفت: از ابتدای دولت سیزدهم و در راستای ایجاد تحول در نظام بانکی اقدامات متعددی صورت گرفته است. در بسته ای که رونمایی میشود، تاکیدات رئیس جمهور، موارد مورد تاکید وزیر اقتصاد و همچنین سند تحول دولت که اخیرا ابلاغ شده مورد توجه قرار گرفته است. در این سند برخی موضوعات که مربوط به سال 1401 و برخی موارد که مربوط به افق سال 1404 است، در نظر گرفته شده است.
تلاش شده تا در جهت تحقق شعار سال جاری شاخص های مربوط به شرکتهای دانشبنیان بنیان نیز در این سند در نظر گرفته شود.
براساس اطلاعات ارائه شده از سوی وزارت اقتصاد و دارایی، سند راهبردها و سیاستهای بخش بانکی وزارت اقتصاد و دارایی که از آن رو نمایی شد، شامل چهار راهبرد اصلی یعنی هدایت اعتبار، انظباط مالی، استفاده از راهبردهای فناورانه و خود تنظیمی است. همچنین مسئولیت اجرای این راهبردها به عهده مدیران عامل بانکها قرار داده شده است و مدیران بانکها موظف هستند تا هر دو ماه یکبار گزارش اجرای این سند را به وزارت اقتصاد ارائه کنند.
جراحی نظام بانکی شروع شد
وزارت اقتصاد در راستای فرمایشات مقام معظم رهبری(مدظلهالعالی) در سال"تولید، دانشبنیان و اشتغال آفرین" و باهدف عملیاتی نمودن سند تحول دولت سیزدهم و با چشمانداز اصلاح نظام بانکی به نفع آحاد مردم، راهبردها و سیاستهای بخش بانکی با محوریت هدایت اعتبار بانکی به بخش مولد ازجمله تولید دانشبنیان و اشتغال آفرین، انضباط مالی، تنوعبخشی به شیوههای تأمین مالی، بهبود کیفیت رابطه مؤسسات اعتباری با مردم، تسهیل دسترسی تولیدکنندگان و خانوارها به منابع بانکی و تقویت ساختارهای خودتنظیمی و نظارتی در شبکه بانکی را ابلاغ کرد.
این بسته سیاستی به مدیران بانکهای سپه، ملی، کشاورزی، مسکن، ملت، تجارت، صادرات، توسعه صادرات، صنعت و معدن، پستبانک، توسعه تعاون و رفاه کارگران ابلاغ شده است.
در یک دهه اخیر شبکه بانکی تقریبا رها بود و دخالت دولت در هدایت بانک های دولتی در حد سخنرانی های انتقادی و اظهارات رسانهای محدود بوده اما هیچگاه دولت وارد عرصه اصلاح نظام بانکی نشده بود.
در طی سالهای گذشته موارد محدودی هم مقرراتی مثل خروج از بنگاهداری وضع شد که اجرای آن پیگیری نشد. در واقع میتوان گفت در یک دهه اخیر نظام بانکی فقط با مواعظ دولتمردان مواجه بود و خبری از سیاستگذاری سفت و محکم و نظارت بر بانکها نبود.
به عبارت دیگر یک دهه بانکها کاملا آزاد بودند و هر کاری خواستند کردند و ده ها هزار میلیارد تومان را صرف خرید ملک و برج کردند، صدها هزار میلیارد تومان تسهیلات را به افراد رانتی دادند که معوق شد و با تخطی از سود مصوب سپردهها بدهی بالا آوردند و بانک مرکزی دولت قبل پول چاپ کرد صرف ناترازی بانکها کرد.
این شرایط، نیاز به بسته سیاستی سفت و محکم برای بانکها را تقویت کرده است؛ بستهای که با تعیین جزئیات اقداماتی که بانکها برای خروج از بنگاهداری، فروش املاک و کاهش استقراض از بانک مرکزی باید انجام دهند، ضمانت اجرا داشته باشد.
آخرین بسته سیاستی برای شبکه بانکی به سال ۱۳۹۰ بازمیگردد و از آن پس دیگر هیچ بسته سیاستی برای بانکها اعلام نشده و آنها به طور روزمره مشغول به کار بودهاند.
اهداف دستورالعمل اجرایی راهبردهای بانکی بهشرح زیر است:
- هدایت اعتبار بانکی بهسمت تولید دانشبنیان مبتنی بر اشتغالآفرین،
- رفع ناترازی مؤسسات اعتباری،
- کنترل تورم،
- تنوعبخشی به شیوههای تأمین مالی،
- اصلاح رابطه مؤسسات اعتباری با مردم و حاکمیت،
- تسهیل دسترسی برای تولیدکنندگان و خانوارها به منابع بانکی،
- تقویت ساختارهای نظارت بانکی بر اجرای صحیح ضوابط و مقررات بانکی.
برای دستیابی به اهداف فوق، دستورالعمل اجرایی راهبردهای بانکی در حوزههای رفع ناترازی صورت وضعیت مالی مؤسسه اعتباری، راهبردهای اعتباری، راهبردهای فنآورانه و راهبردهای تنظیمی تدوین شده است.
مهمترین سیاستهای حوزه رفع ناترازی بانکها عبارت است از؛ برنامهریزی هدفمند در راستای فروش داراییهای مازاد بانکها، بهبود نسبت مانده مطالبات غیرجاری به مانده تسهیلات اعطایی (NPL)، تمرکز بر رشد نقل و انتقالات ارزی بانکها در سطح بینالمللی و اهداف برای سودآوری بانکها در سطح عملیاتی.
مهمترین سیاستها در بخش راهبردهای اعتباری عبارت است از؛ هدایت اعتبار بهسمت شرکتها و مؤسسات دانشبنیان اشتغالآفرین، برنامهریزی برای رشد تأمین مالی از طریق ابزارهای زیر خط ترازنامه از جمله اعتبار اسنادی داخلی ـ ریالی و اوراق گام، توسعه شمولیت دامنه وثائق بانکی و تسهیل دریافت تسهیلات خرد برای آحاد جامعه و اجتناب از ایجاد عقود مشارکتی صوری.
در راهبردهای فنآورانه بر فرآیندهای غیرحضوری اعطای تسهیلات خرد کمتر از دو میلیارد ریال و سایر خدمات بانکی و پیادهسازی و اجرای برنامههای تحول بانکداری دیجیتال تمرکز شده است.
در نهایت در راهبردهای تنظیمی نیز شفافیت اطلاعات از جمله ارایه صورتهای مالی مؤسسات اعتباری در سامانه کدال و افشای فهرست تسهیلات و تعهدات کلان تأکید شده است.
متن کامل طرح در ادامه میآید:
راهبردها و سیاستهای بخش بانکی
معاونت امور بانکی، بیمه و شرکتهای دولتی
اردیبهشت 1401
اهداف
اهداف راهبردها و سیاستهای بخش بانکی (منبعد راهبرد) عبارت است از:
- هدایت اعتبار بانکی به بخش مولد ازجمله تولید دانشبنیان و اشتغالآفرین.
- انضباط مالی مؤسسه اعتباری.
- تنوعبخشی به شیوههای تأمین مالی.
- بهبود کیفیت رابطه مؤسسات اعتباری با مردم.
- تسهیل دسترسی تولیدکنندگان و خانوارها به منابع بانکی.
- تقویت ساختارهای خودتنظیمی و نظارتی در حوزه بانکی.
راهبردهای هدایت اعتبار
- هرگونه سرمایهگذاری مؤسسه اعتباری[1] در زمینه طلا، سکه، املاک و مستغلات ازجمله خرید زمین، خرید و ساخت مجتمعهای تجاری، اداری، مسکونی و مراکز خرید بهطرقی غیر از تملیک با هدف تصفیه تسهیلات اعطایی، اعم از مستقیم توسط مؤسسه اعتباری یا غیرمستقیم از طریق واحدهای تابعه[2] مؤسسه اعتباری ممنوع است.
- در راستای افزایش رشد اقتصادی، مؤسسه اعتباری مکلف است، سیاست هدایت اعتباری سال 1401 مصوب هیئت مدیره را حداکثر ظرف مدت یک ماه از تاریخ ابلاغ این راهبرد، به وزارت[3] تسلیم نماید. سیاست هدایت اعتباری مزبور، بایستی طوری تدوین و اجرا گردد که عمده اعتبارات مؤسسه اعتباری به طرحها با توجیه فنی، اقتصادی، مالی و زیستمحیطی، با اولویت پیشرفت فیزیکی بیش از 80 درصد و با تأکید بر بخشهای دانشبنیان، محصولات راهبردی و اشتغال و توسعه صادرات تخصیص یابد.
- در راستای استفاده بهینه از منابع تخصیصی و بهمنظور مدیریت منابع و مصارف و هدایت منابع بهسمت فعالیتهای سودآور و ارزشآفرین، مؤسسه اعتباری مکلف است با اجرای رویههای مناسب، بهنحوی اقدام نماید که در پایان هرسال، نسبت مانده تسهیلات اعطایی به مانده سپردهها در آن مؤسسه، حداقل 75 درصد باشد.
- در راستای قانون حمایت از شرکتها و مؤسسات دانشبنیان و تجاریسازی نوآوریها و اختراعات و تقویت شرکتهای دانشبنیان و خلاق در تمامی استانها، مؤسسه اعتباری مکلف است پس از احراز اهلیت اعتباری متقاضی و تأیید توجیه فنی، مالی و اقتصادی طرح و با درنظرگرفتن فعالیتهای دارای ارزشافزوده و با کسب اطمینان از بازگشت اصل و سود اعتبار اعطایی و با نظارت کامل بر نحوه و محل مصرف اعتبار و رعایت نسبت منابع و مصارف، اعطای تسهیلات به شرکتها و مؤسسات دانشبنیان[4] را بهشرح جدول زیر انجام دهد:
ردیف | عملکرد سال 1400 | تکلیف در پایان سال 1401 |
1 | فاقد عملکرد(صفر) | حداقل 1 درصد کل تسهیلات پرداختی در سال 1401 |
2 | بین 0 الی 5 درصد کل تسهیلات پرداختی در سال | حداقل 20 درصد افزایش نسبت به سال 1400 |
3 | بین 5 الی 10 درصد کل تسهیلات پرداختی در سال | حداقل 15 درصد افزایش نسبت به سال 1400 |
4 | بیش از 10 درصد کل تسهیلات پرداختی در سال | حداقل 10 درصد افزایش نسبت به سال 1400 |
تبصره ـ مؤسسه اعتباری مجاز است حداقل 10 درصد از اعتبارات موضوع این بند را بهروش کارگزاری یا قرارداد عاملیت یا اعطای تسهیلات مستقیم، از طریق صندوق توسعه فناوری[5]، به شرکتها و مؤسسات دانشبنیان نوپا و خلاق، تخصیص دهد.
- با توجه به نقش تعهدات در تأمین مالی تولید و بهمنظور حذف هزینههای بدون ارزشافزوده و تسهیل تأمین مالی، مؤسسه اعتباری مکلف است برنامه تحقیق و توسعه در خصوص تنوعبخشی به ابزارهای زیر خط ترازنامه را تدوین و ضمن شناسایی ابزارهای نوین بانکی و زیرساختهای فنی و اطلاعاتی لازم برای آنها، نتایج را به بانک مرکزی اعلام و نتیجه را به وزارت ارسال نماید.
- مؤسسه اعتباری مکلف است با رعایت دستورالعمل اعتبار اسنادی داخلی ـ ریالی و دستورالعمل ناظر بر ضمانتنامه بانکی ـ ریالی مصوب شورای پول و اعتبار، رویههایی را اجرا نماید که در مبلغ هریک از بخشهای اعتبار اسنادی داخلی ـ ریالی و ضمانتنامه بانکی ـ ریالی، بهشرح جدول زیر رشد داشته باشد.
پایان سال | تکلیف |
1401 | رشد حداقل 20درصد نسبت به سال قبل |
1402 | رشد حداقل 15درصد نسبت به سال قبل |
1403 | رشد حداقل 10درصد نسبت به سال قبل |
1404 | رشد حداقل 5درصد نسبت به سال قبل |
- در راستای توسعه نقش تأمین مالی زنجیرهای و بهمنظور توسعه زیرساختهای فنی و اطلاعاتی برای شناسایی زنجیرهها، اعتبارسنجی اعضای زنجیره، پیشبرد فرآیندهای مرتبط با احراز هویت دیجیتالی ذینفعان و صورتحساب الکترونیکی، توسعه ابزارهای پرداخت مناسب جهت همگامسازی جریان فیزیکی و جریان مالی زنجیره تأمین، مؤسسه اعتباری مکلف است با استفاده از کلیه ابزارهای مذکور ازجمله اوراق گام و با رعایت دستورالعمل گواهی اعتبار مولد مصوب شورای پول و اعتبار، نسبت به شناسایی زنجیرهها و ارائه برنامه عملیاتی توسعه تأمین مالی زنجیرهای به وزارت اقدام نماید بهطوریکه در عملکرد نسبت اوراق گام صادره به کل تسهیلات پرداختی سرمایه در گردش بهشرح جدول زیر رشد داشته باشد:
ردیف | نسبت اوراق گام صادره به کل تسهیلات پرداختی سرمایه در گردشدر سال 1400 | تکلیف در پایان سال 1401 |
1 | فاقد عملکرد(صفر) | حداقل 1 درصد کل تسهیلات پرداختی سرمایه در گردش |
2 | کمتر از 5 درصد | حداقل 10 درصد افزایش در مبلغ اوراق گام نسبت به سال 1400 |
3 | بین 5 الی 10 درصد | حداقل 5 درصد افزایش در مبلغ اوراق گام نسبت به سال 1400 |
4 | بیش از 10 درصد | حداقل 3 درصد افزایش در مبلغ اوراق گام نسبت به سال 1400 |
- موسسه اعتباری مکلف است بهمنظور اعطای تسهیلات و ایجاد تعهدات، گزارش اعتبار را از شرکت اعتبارسنجی دارای مجوز از بانک مرکزی اخذ نماید. اعطای هرگونه تسهیلات بدون لحاظ مراتب اعتبارسنجی ممنوع است. استفاده از گزارش اعتباری شرکت اعتبارسنجی نافی مسئولیت موسسه اعتباری در بررسی دقیقتر اهلیت اعتباری متقاضی نیست.
- در راستای اجرای قانون عملیات بانکی بدون ربا و بهمنظور اجتناب از هرگونه شائبه صوری بودن قراردادهای مشارکتی و کاهش ریسک حقوقی بانکها، تأکید میگردد موسسه اعتباری در فرآیند تخصیص منابع عمدتاً به عقود غیر مشارکتی معطوف شود و اعطای تسهیلات در قالب عقود مشارکتی صرفاً با بهکارگیری سازوکارهای مقتضی که محاسبه سود و زیان واقعی موضوع مشارکت در آن امکانپذیر است، انجام شود. همچنین استفاده از عقد مشارکت مدنی برای تسهیلات سرمایه در گردش و کلیه مواردی که امکان محاسبه سود و زیان واقعی موضوع مشارکت در آن امکانپذیر نیست، اکیداً ممنوع است.
- پیرو
بخشنامه شماره 180492/62 مورخ 29/10/1400 وزارت، از تاریخ ابلاغ این
راهبرد، مؤسسه اعتباری مکلف است، در چارچوب ضوابط ابلاغی شورای پول و
اعتبار، تسهیلات خرد تا سقف دو میلیارد ریال(2.000.000.000 ریال) را با
شرایط امتیاز اعتباری، رتبه اعتباری داخلی و سقف اعتبار مشتری و صرفاً در
قالب عقود قانون عملیات بانکی بدون ربا به مشتری پرداخت نماید. در اعطای
تسهیلات مذکور به مشتریان دارای سابقه و امتیاز اعتباری، مؤسسه اعتباری با
رعایت تکالیف قانونی و مقررات مرتبط، مکلف است متناسب با امتیاز اعتباری
مشتری، میزان تسهیلات خرد اعطایی و درجه نقد شوندگی وثایق و تضامین
ارائهشده، حداکثر دو مورد از وثایق/تضامین به شرح زیر را از تسهیلات
گیرنده دریافت نماید.
- اوراق تجاری از قبیل چک یا سفته مشتری؛
- اوراق بدهی اعم از اوراق پذیرفتهشده در بازار سرمایه و غیر آن؛
- سهام شرکتهای پذیرفتهشده در بورس ازجمله سهام عدالت؛
- واحدهای سرمایهگذاری صندوقهای سرمایهگذاری قابل معامله در بورس؛
- چک یا سفته توسط ضامن؛
- اموال عینی باارزش عرفی از قبیل خودرو، مسکوکات یا مصنوعات طلا؛
- حساب یارانه اشخاص؛
- گواهی کسر از حقوق توسط مشتری یا ضامن؛
- ضمانت یک نفر کاسب دارای پروانه کسب که در زمان اعطای تسهیلات دارای فعالیت اقتصادی دایر باشد؛
- در مناطق روستایی ضمانت یک نفر ساکن روستا که اهلیت و صلاحیت وی توسط شورای اسلامی روستا مورد تأیید واقع گردد، ممهور به مهر شورای اسلامی روستا؛
- سیمکارت دائمی ثبتشده تحت مالکیت مشتری؛
- برای روستائیان، کشاورزان، دامداران سنتی و عشایر، پروانه چرای دام، پروانه چاه کشاورزی، سند مالکیت اراضی کشاورزی، ضمانت زنجیرهای؛
- ضمانت صادره توسط بنگاه محل اشتغال مشتری، متضمن تضمین دیون تسهیلات گیرنده؛
- قرارداد لازم الاجرا.
- سایر وثایق به تشخیص موسسه اعتباری
تبصره 1: در اعطای تسهیلات خرد به مشتری فاقد سابقه و امتیاز اعتباری، مؤسسه اعتباری میتواند متناسب با سطح درآمد مشتری و توان بازپرداخت اقساط توسط ایشان، با اخذ حداکثر دو مورد از وثایق و تضامین مقرر دربند (10) برای بار نخست تا سقف یک میلیارد ریال در سطح تمامی مؤسسات اعتباری تسهیلات خرد اعطا نماید.
تبصره 2: مفاد بند(10) بهمنظور تسهیل و ایجاد وحدت رویه در فرآیند اعطای تسهیلات خرد تدوینشده است و موجب ایجاد حق و تعهد برای مشتری و مؤسسه اعتباری نیست و اعطای تسهیلات بر اساس شرایط، منابع و اولویتهای مؤسسه اعتباری صورت میپذیرد.
تبصره 3: دریافت وثیقه نقدی از مشتری برای اعطای تسهیلات خرد، در قالب انواع سپرده، ممنوع است .
راهبردهای انضباط مالی
- در راستای مصوبه شورای پول و اعتبار با عنوان«دستورالعمل نحوه واگذاری اموال مازاد مؤسسات اعتباری»، موسسه اعتباری مکلف است برنامه عملیاتی فروش اموال مازاد خود، به تفکیک نوع املاک، زمانبندی، نحوه و شرایط فروش و ... را حداکثر ظرف یک ماه از تاریخ ابلاغ این راهبرد، به وزارت تسلیم و طبق برنامه مذکور نسبت به فروش اموال مازاد خود اقدام نماید.
- در راستای «دستورالعمل سرمایهگذاری در اوراق بهادار» مصوب شورای پول و اعتبار، موسسه اعتباری مکلف است، برنامه عملیاتی فروش سرمایهگذاری در سهام غیر بانکی خود، به تفکیک نوع، زمانبندی و نحوه و شرایط فروش و ... را حداکثر ظرف یک ماه از تاریخ ابلاغ این راهبرد، به وزارت ارائه و طبق برنامه مذکور نسبت به فروش سرمایهگذاری در سهام غیر بانکی اقدام نماید.
- موسسه اعتباری مکلف است در راستای آییننامه وصول مطالبات غیر جاری مؤسسات اعتباری (ریالی و ارزی) مصوب شورای پول و اعتبار، حداکثر قبل از ورود مطالبات به طبقه مشکوک الوصول، اقدام قضایی و یا اجرایی برای وصول مطالبات غیر جاری را انجام دهد.
- موسسه اعتباری مکلف است برنامه عملیاتی 3 ساله وصول مطالبات غیر جاری خود، به تفکیک نوع، زمانبندی و نحوه وصول را حداکثر ظرف یک ماه از تاریخ ابلاغ این راهبرد، به وزارت تسلیم و طبق برنامه مذکور نسبت به وصول مطالبات غیر جاری اقدام نماید، بهطوریکه نسبت مانده مطالبات غیر جاری به مانده تسهیلات اعطایی(NPL) بر اساس ارقام مندرج در جدول زیر کاهش یابد.
نسبت مطالبات غیر جاری به مانده تسهیلات اعطایی(NPL) در پایان سال 1400 | تکلیف در پایان سال 1401 |
بیش از 15 درصد | کاهش حداقل 5 واحد درصد نسبت مذکور |
بین 10 تا 15 درصد | کاهش حداقل 4 واحد درصد نسبت مذکور |
بین 5 تا 10 درصد | کاهش حداقل 3 واحد درصد نسبت مذکور |
کمتر از 5 درصد | حداقل حفظ وضعیت قبلی |
تبصره: کاهش نسبت مطالبات غیر جاری به مانده تسهیلات اعطایی(NPL) از طریق امهال مطالبات غیر جاری، پذیرفته نیست.
- در راستای استفاده از ظرفیت بازارهای بینالمللی و بهمنظور تعاملات با سیستم بانکی بینالمللی، موسسه اعتباری مکلف است حداکثر تا پایان خردادماه سال جاری، برنامه عملیاتی 2 ساله برای بهبود در رتبه خود در چارچوب الگوی کملز[6]، برای تسهیل در مراودات جهانی را تسلیم وزارت نمایند و اقدامات عملیاتی را در راستای برنامه مزبور انجام دهد.
تبصره: در راستای مدیریت صورت وضعیت مالی، موسسه اعتباری مکلف است نسبت به اصلاح کیفیت دارایی های خود اقدام نماید.
- موسسه اعتباری مکلف است رویههایی را بکار بگیرد که در مبلغ نقل و انتقالات ارزی(به واحد یورو) به شرح جدول زیر، رشد داشته باشد.
پایان سال | تکلیف |
1401 | رشد حداقل 20 درصد نسبت به سال قبل |
- بهمنظور بهبود بهرهوری نیروی انسانی و حذف هزینههای بدون ارزشافزوده، موسسه اعتباری مکلف است برنامه عملیاتی 3 ساله تعدیل شعب مازاد خود را حداکثر تا یک ماه بعد از تاریخ ابلاغ راهبرد به وزارت تسلیم و تعداد شعب داخلی خود که مازاد هستند را به شرح جدول زیر کاهش دهد.
پایان سال | تکلیف |
1401 | کاهش حداقل 3 درصد نسبت به سال قبل |
1402 | کاهش حداقل 2 درصد نسبت به سال قبل |
1403 | کاهش حداقل 1 درصد نسبت به سال قبل |
- بهمنظور استفاده بهینه از داراییها و در راستای افزایش کارایی و اثربخشی فعالیتهای بانکی، موسسه اعتباری مکلف است با رعایت مقررات ابلاغی مصوب شورای پول و اعتبار و استانداردهای حسابداری ملی، در پایان سال 1401 به اهداف زیردست یابد:
نسبت سود(زیان) عملیاتی[7] به میانگین مجموع داراییها در پایان سال 1400 | تکلیف در پایان سال 1401 |
منفی | خروج از زیان عملیاتی |
صفر الی 2 درصد | حداقل 4 واحد درصد افزایش نسبت به سال قبل |
بین 2 الی 4 درصد | حداقل 3 واحد درصد افزایش نسبت به سال قبل |
بین 4 الی 6 درصد | حداقل 2 واحد درصد افزایش نسبت به سال قبل |
بیش از 6 درصد | حداقل 1 واحد درصد افزایش نسبت به سال قبل |
راهبردهای فنآورانه
- در راستای بهرهمندی از فنآوریهای نوین و باهدف همسویی خدمات بانکی به نفع آحاد مردم، موسسه اعتباری مکلف است در چارچوب دستورالعمل"ارائه خدمات پایه بانکی بهصورت غیرحضوری"، ترتیبی اتخاذ نماید تا کلیه فرآیندهای اعطای تسهیلات خرد کمتر از دو میلیارد ریال و سایر خدمات بانکی بهصورت غیرحضوری انجام گردد.
- موسسه اعتباری مکلف است با همکاری مرکز فنآوری اطلاعات و توسعه اقتصاد هوشمند وزارت امور اقتصادی و دارایی، حداکثر ظرف مدت سه ماه بعد از ابلاغ این راهبرد، نسبت به پیادهسازی و راهاندازی پایگاه داده اطلاعات مالی و غیرمالی موردنیاز وزارت (ازجمله سرفصلهای کل و معین صورتهای مالی، تسهیلات و تعهدات، شعب و ...)، اقدام نماید.
- در راستای حمایت از حقوق عامه، موسسه اعتباری مکلف است تا ضمن ترویج فرهنگ بانکداری اسلامی و تشریح ماهیت و کارکرد عقود تسهیلاتی مناسب، نسخهای الکترونیکی از قرارداد تسهیلات اعطایی، به همراه جدول اقساط و بازپرداختهای انجامشده، را در اختیار تسهیلات گیرنده قرار دهد. تسویه بدهی مشتری، مانع از حق مکتسبه مشتری در این خصوص نخواهد بود.
- در راستای استفاده از فنآوریهای نوین و ارتقا و بهبود کیفیت خدمات بانکی به نفع مردم، موسسه اعتباری مکلف است ضمن تسلیم برنامه تحول بانکداری دیجیتال به وزارت، نسبت به پیادهسازی و اجرای برنامه مذکور اقدام نماید. در این زمینه بر توسعه مبتنی بر فناوریهای نوین مالی تأکید میشود.
راهبردهای خودتنظیمی
- در راستای تکلیف بند (د) تبصره (16) قانون بودجه سال 1401 کل کشور، موسسه اعتباری مکلف است بر اساس تعاریف و مصادیق تعیینشده توسط شورای پول و اعتبار، مانده تسهیلات و تعهدات کلان و مانده تسهیلات و تعهدات اشخاص مرتبط را برای هر یک از اشخاص حقیقی یا حقوقی به تفکیک اصل، سود و وجه التزام، نرخ سود، دوره بازپرداخت(ماهانه)، دوره تنفس(ماهانه)، وضعیت بازپرداخت(جاری، سررسید گذشته، معوق یا مشکوک الوصول)، نوع و ارزش وثایق اخذشده را جهت انتشار به بانک مرکزی ارسال نماید. این اطلاعات باید بهصورت کامل در دسترس عموم قرارگرفته و بهصورت فصلی بهروزرسانی شود.
تبصره: موسسه اعتباری مکلف است علاوه بر تکلیف بند فوق، در هر حال فهرست بدهکارانی که مانده بدهی آنها(اعم از اصل، سود و وجه التزام) بیش از هزار میلیارد ریال است و در طبقه مشکوک الوصول قرار دارد را به تفکیک نام تسهیلات گیرنده، شناسه ملی، نام گروه، مبلغ اصل، مبلغ سود، مبلغ وجه التزام، نرخ سود، دوره بازپرداخت(ماهانه)، دوره تنفس(ماهانه)، نوع و ارزش وثایق اخذشده را بر تارنمای خود منتشر نمایند. این اطلاعات باید بهصورت کامل در دسترس عموم قرارگرفته و بهصورت فصلی نیز بهروزرسانی شود.
- موسسه اعتباری مکلف است کمیته ویژه نظارت بر نحوه مصرف تسهیلات کلان را تشکیل دهد. کمیته مزبور زیر نظر مدیر حسابرسی داخلی موسسه اعتباری فعالیت خواهد نمود و مدیر حسابرسی داخلی، رئیس کمیته ویژه نظارت بر نحوه مصرف تسهیلات کلان است. مدیرعامل موسسه اعتباری مکلف است کلیه دسترسیهای مرتبط برای رصد تسهیلات مذکور و سایر امکانات ازجمله نیروی انسانی را برای کمیته مذکور فراهم نماید. یک نسخه از کلیه مصوبات هیئت مدیره و کلیه اطلاعات پرونده اعتباری مرتبط با اعطای تسهیلات کلان، باید قبل از پرداخت تسهیلات، در اختیار کمیته مذکور قرار گیرد. کمیته مذکور مکلف است، ضمن بازرسی و رصد مصرف تسهیلات اعطایی در محل موضوع قرارداد، گزارشی از عملکرد مصرف تسهیلات کلان اعطایی را تهیه و به رئیس هیئت مدیره و مدیرعامل ارسال نماید. رئیس هیئت مدیره، مدیرعامل، رئیس کمیته مزبور منفرداً، مکلف هستند درصورتیکه تسهیلات کلان در محلی غیر از موضوع قرارداد مصرف شود، بلافاصله اقدام قانونی انجام داده و گزارش آن را به مراجع نظارتی(سازمان بازرسی کل کشور و دیوان محاسبات کشور) و وزارت ارسال نمایند.
- در راستای قانون انتشار و دسترسی آزاد به اطلاعات، موسسه اعتباری مکلف است صورتهای مالی اصلی میاندورهای را بهصورت سهماهه، ششماهه، نهماهه و صورتهای مالی سالانه منضم به گزارش حسابرس مستقل را به وزارت ارسال و در سامانه کدال نیز بارگذاری نماید.
- بهمنظور حمایت از تولید و در راستای رأی وحدت رویه شماره 794 هیئت عمومی دیوان عالی کشور، موسسه اعتباری مکلف است نسبت به استرداد سود مازاد دریافتی(مازاد سود قرارداد نسبت به نرخ سود مصوب شورای پول و اعتبار) به تسهیلات گیرندگان، مطابق بخشنامه شماره 165586/62 مورخ 12/10/1400 وزارت، اقدام نماید.
مسئولیت اجرا و نظارت بر کلیه مفاد هریک از بندهای این راهبرد بر عهده مدیرعامل و اعضای هیئت مدیره موسسه اعتباری است لیکن نافی عدم اجرای قوانین، مقررات و ضوابط جاری کشور نیست. مدیرعامل موسسه اعتباری مکلف است بهصورت دوماهه و تجمعی(از ابتدای سال تا مقطع گزارش) عملکرد هر یک از بندهای این راهبرد را بر اساس چارچوبی که وزارت تعیین مینماید، حداکثر تا دو هفته بعد از هر دوره دوماهه، به وزارت گزارش نماید. نحوه عملکرد مدیرعامل و اعضای هیئت مدیره موسسه اعتباری در اجرای صحیح و بهموقع این راهبرد، مبنای ارزیابی آنان خواهد بود.
[1]موسسه اعتباری؛ بانکی که بهموجب قانون یا با مجوز بانک مرکزی تأسیس و تمام یا بخشی از مالکیت آن متعلق به دولت جمهوری اسلامی ایران است و وزارت، نماینده سهام دولت در آن بانک یا موسسه اعتباری غیر بانکی است.
[2]واحد تابعه؛ شخص حقوقی که تحت کنترل موسسه اعتباری بوده یا بیش از 50 درصد سهام دارای حق رأی آن بهطور مستقیم و یا غیرمستقیم متعلق به موسسه اعتباری است.
[3]وزارت؛ وزارت امور اقتصادی و دارایی (معاونت امور بانکی، بیمه و شرکتهای دولتی)
[4]شرکت/موسسه دانشبنیان؛ شرکت یا مؤسسه خصوصی یا تعاونی که بهمنظور همافزایی علم و ثروت، توسعه اقتصاد دانشمحور، تحقق اهداف علمی و اقتصادی (شامل گسترش و کاربرد اختراع و نوآوری) و تجاریسازی نتایج تحقیق و توسعه (شامل طراحی و تولید کالا و خدمات) در حوزه فناوریهای برتر و باارزش افزوده فراوان بهویژه در تولید نرمافزارهای مربوط تشکیل و مجوز آن توسط معاونت علمی و فنآوری ریاست جمهوری صادر میشود.
[5]صندوق توسعه فناوری؛ صندوقهایی که بهموجب قانون باهدف تسهیل گری توسعه شرکتهای دانشبنیان و فنآوری تشکیلشده یا میشوند، از قبیل صندوقهای غیردولتی پژوهشی و فناوری موضوع ماده (44) قانون رفع موانع تولید رقابتپذیر و ارتقای نظام مالی کشور، صندوق نوآوری و شکوفایی و سایر صندوقهای مرتبط.
[6]CAMELS
[7]سود (زیان) عملیاتی؛ سود (زیان) عملیاتی مندرج در صورت سود و زیان صورتهای مالی نمونه مؤسسات اعتباری(ابلاغی طی بخشنامه شماره 11654/01 مورخ 21/1/1401 بانک مرکزی، مصوب شورای پول و اعتبار).
