سهم بالای خلق پول بانک ها از 4900 همت نقدینگی / ضرورت مشروط کردن اعطای خط اعتباری یا اضافه برداشت بانکها به اخذ وثیقه
خلق پول و اضافه برداشت بانک ها به دلیل حذف موسسات غیر مجاز بانکی و آثار اولیه تحریم ها باید مهار شود
در سال های بعد از دولت احمدی نژاد و با شروع به کار دولت روحانی، اقتصاد با دو پدیده مختلف مواجه شد که هر دو نیاز به نقدینگی بیشتر را مطرح کرد. از یک سو موسسات غیر مجاز که هزینه زیادی برای پرداخت سپرده ها طلب می کرد و هزاران میلیارد تومان اعتبار نیاز داشت و از سوی دیگر، موضوع خروج آمریکا از برجام و تحریم های ارزی و بانکی، که موجب چند برابر شدن نرخ ارز، تورم، هزینه های مبادله و افزایش نیاز واحدهای اقتصادی به نقدینگی بیشتر شد و به عقیده برخی کارشناسان، نیاز به نقدینگی عملا بین 6 تا 10 برابر و یا بیشتر افزایش یافت اما اکنون که اثر موسسات غیر مجاز برطرف شده و تحریم ها نیز اثر خود را بر اقتصاد و نرخ ها گذاشته است، ضرورت دارد که اضافه برداشت ها کنترل شود و حتی خلق پول و معاملات بین بانکی در بازار بین بانکی مهار شود تا خلق پول و نقدینگی کمتری داشته باشیم
 خبراقتصادی – محسن شمشیری
با وجود هشدارهای مهمی که در مورد خلق بی رویه نقدینگی ارائه میشود، اما روند خلق بیضابطۀ پول توسط شبکۀ بانکی همچنان ادامه دارد و در بههمریختگی بازارهای مختلف و تلاطم قیمت ها سهیم بوده است.
نقدینگی در بهمن ماه 1400 نسبت به اسفند ماه 1399، با افزایشی به مقدار 1148 هزار میلیارد تومان و معادل با نرخ رشد 33 درصد، به رقمی بالغ بر 4624 هزار میلیارد تومان رسیده و طبق برآوردها در انتهای اسفندماه از رقم 4750 هزار میلیارد تومان نیز عبور کرده است. این ارقام بدان معنی است که در سال 1400، نقدینگی در حدود 1300 هزار میلیارد تومان افزایش یافته است.
همچنین آمارهای بانک مرکزی از افزایش ۳۲.۳ درصدی مانده سپردهها و ۳۶.۱ درصدی مانده تسهیلات بانکی در ۱۰ ماهه ۱۴۰۰ است.
در دی ماه 1400 مانده کل سپردهها به رقم ۵۱۲۷ هزار و ۳۰۰ میلیارد تومان رسیده است که نسبت به مقطع مشابه سال قبل و پایان سال گذشته معادل ۴۱.۸ و ۳۲.۳ درصد افزایش را نشان میدهد.مانده کل تسهیلات در این زمان ۳۷۹۹ هزار و ۶۰۰ میلیارد تومان است که نسبت به مقطع مشابه سال قبل و پایان سال گذشته معادل ۴۴.۶ و ۳۶.۱ درصد افزایش داشته است.
خلق روزانۀ نقدینگی نیز طی سال 1400، روندی صعودی را در پیش گرفته و طی ششماهۀ دوم سال 1400 هم که مدیریت پولی کشور به دست تیم اقتصادی دولت جدید سپرده شده است، این روند ادامه داشته است. خلق روزانۀ نقدینگی طی 6 ماه نخست سال 1400، بهطور متوسط 3180 میلیارد تومان بوده، اما این رقم طی 9 ماه نخست و 11 ماه نخست بهترتیب به مقدار 3445 و 3416 میلیارد تومان در هر روز رسیده و طی 12 ماه نیز از این ارقام فراتر رفته است.
با گذر از مباحث مذکور، این سؤال مطرح است که چه عواملی موجب افزایش بیحدوحصر نقدینگی در سال 1400 شدهاند.
سهم بالای خلق پول بانک ها از رشد نقدینگی
اما اکنون که اثر موسسات غیر مجاز برطرف شده و تحریم ها نیز اثر خود را بر اقتصاد و نرخ ها گذاشته است، ضرورت دارد که اضافه برداشت ها کنترل شود و حتی خلق پول و معاملات بین بانکی در بازار بین بانکی مهار شود تا خلق پول و نقدینگی کمتری داشته باشیم.
از مجموع 1148 هزار میلیارد تومان نقدینگی جدیدی که طی 11 ماه نخست 1400 خلق شده است، 122 هزار میلیارد تومان (معادل با 11 درصد) از محل پایه پولی و 1026 هزار میلیارد تومان (معادل با 89 درصد) از محل خلق پول توسط بانک ها بوده است، این بدان معنی است که علی رغم مدیریت دولت بر کنترل استقراض از بانک مرکزی و بازپرداخت بدهی به آن، اما نقدینگی راه دیگری را در پیش گرفته است و شتابان بهپیش می رود، این درحالی است که بخش های تولیدی بهدلیل سخت گیری بانک ها در اعطای تسهیلات و بالا بودن ارقام مورد نیاز برای تأمین سرمایه در گردش، همچنان منتظر تزریق پول هستند و عملاً مشخص نیست که بانک ها به چه منظور اقدام به خلق پول می نمایند.
در زمینۀ پایه پولی نیز هرچند که دولت تلاش خود را برای عدم استقراض از بانک مرکزی انجام داده است، اما همچنان، بانک ها عامل مسلط در رشد پایه پولی شدهاند و بدهی بانک ها به بانک مرکزی از 117 هزار میلیارد تومان در اسفند 1399، با 69 هزار میلیارد تومان افزایش، به رقم 186 هزار میلیارد تومان در بهمن 1400 رسیده است و جالب توجه آن که حدود 60 درصد از بدهی مذکور، مربوط به بانک های غیردولتی است.
نقدینگی عامل فقر مردم و رشد قیمت ها و تورم و کاهش قدرت خرید خانوارهاست و مردم دولت را مسوول می دانند و لذا دولت باید مراقب عملکرد بانک ها باشد و مانع از پول پاشی بانک ها شود. با ادامه این وضعیت، پیشبینی میشود بهزودی نقدینگی از مرز 5000 همت هم عبور کند. دولت باید از طریق افزایش نرخ ذخیره قانونی بانک های بیانضباطی مالی.تعیین سقف رشد ترازنامه برای بانک هایی که در خدمت رونق بخش های تولیدی نیستند.مدیریت قوی، شفاف و منسجم بر وضعیت تسهیلات کلان که یکی از محورهای اصلی خلق نقدینگی است، نقدینگی را مهار کند.
کنترل اضافه برداشت بانک ها
مشروط کردن اعطای خط اعتباری یا اضافه برداشت بانکها به اخذ وثیقه، از مسیر کنترل پایه پولی به کاهش تورم میانجامد.
یکی از معضلات اقتصاد ایران به ساختار نظام بانکداری بازمیگردد که یکی از مهمترین محورهای آن رابطه معیوب بانکها و بانک مرکزی در قالب اضافه برداشت از منابع بانک مرکزی است. طی سالهای گذشته بانکها وقتی به دلایل مختلف مانند تأمین مالی سرمایهگذاریهای غیراقتصادی خاص یا به هر دلیل دیگر دچار ناترازی میشدند، برای تراز کردن منابع مالی و پشتیبانی از سپردههای مردم به اضافه برداشت از بانک مرکزی روی میآوردند.
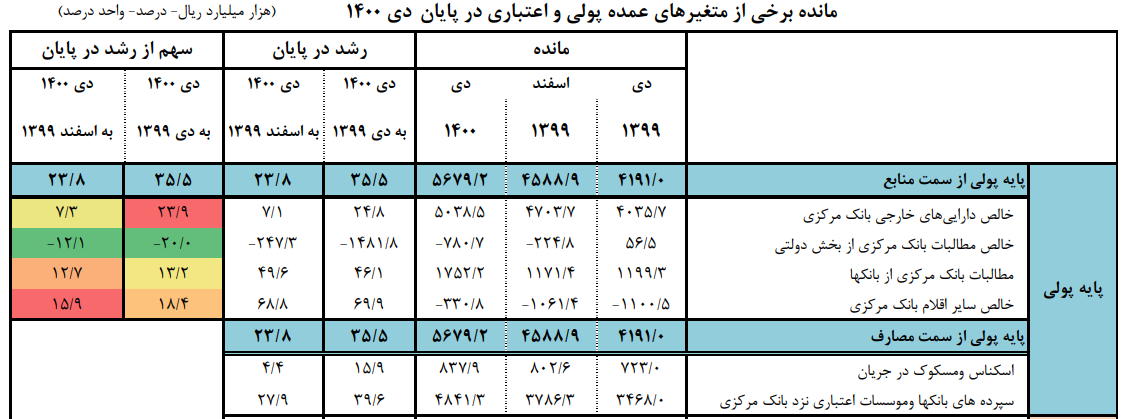
مراجعه به جدیدترین سریهای زمانی بانک مرکزی مربوط به مانده متغیرهای عمده پولی و اعتباری در دیماه 1400 نشان میدهد که پایه پولی طی یکسال منتهی به دیماه 35.5 درصد افزایش یافته است که 13.2 درصد از این رقم مربوط به مطالبات بانک مرکزی از بانکها است.
بر همین اساس، مطالبات بانک مرکزی از بانکها رقمی بالغ بر 175 هزار میلیارد تومان بوده که طی یکسال منتهی به دیماه بیش از 46 درصد افزایش را ثبت کرده است.
عامل جذابیت اضافه برداشت
سید علی روحانی؛ معاون اقتصادی مرکز پژوهش های مجلس شورای اسلامی در این زمینه معتقد است: «زمانی که بانکها از بانک مرکزی اضافه برداشت انجام میدهند و با آن برخورد نمیشود، این امر یک سیگنال قوی به شبکه بانکی میدهد مبنی بر اینکه برای خلق اعتبار توسط بانکها تقریبا حدی وجود ندارد و خلق پول برای بانکها قطعا سودآور خواهد بود. به این دلیل که بانکها در هر حوزهای سرمایهگذاری کنند، به جهت آن رشد نقدینگی که ایجاد کردهاند، قیمت کالاها بخصوص داراییها افزایش خواهد یافت. لذا اگر بانکها پول خلق شده را در هر حوزهای (از جمله ارز، ملک و …) منتقل کنند، در حقیقت در قیمتهای پیشین خریداریها (سرمایهگذاریها) را انجام میدهند. از آن طرف، برای اضافه برداشت از بانک مرکزی برای آنها تنبیهی وجود ندارد و یک شوک قیمتی رخ میدهد و همه آن سرمایهگذاریهایی که بانکها انجام دادهاند، ارزش چند برابری پیدا میکند و با بخشی از آن سود میتوانند همه آن هزینهها و جرائم را پرداخت کنند. اتفاقی که در چند سال اخیر با آن مواجه بودهایم خصوصا توسط چند بانک خاص، دقیقا همین موضوع بود».
تورمزایی از مسیر پایه پولی
آثار مختلفی برای اضافه برداشت بانکها میتوان برشمرد که مهمترین آنها، افزایش تورم از مسیر افزایش پایه پولی است؛ بویژه در زمانی که این منابع با انحراف از بخشهای تولیدی، به سمت خرید داراییهایی همچون ملک، طلا و ارز برود.
زمستان 96 یک مطالعه علمی در فصلنامه پژوهشهای اقتصادی به چاپ رسیده که با مدلسازی اقتصاد ایران در بازه زمانی 1369 تا 1393 نتیجهگیری میکند؛ «افزایش استقراض بانکها از بانک مرکزی منجر به کاهش تولید و بروز تورم بیشتر می شود».
این پژوهش بر اساس مدلسازی خود درباره آثار "تکانه استقراض بانکها از بانک مرکزی" میگوید: «با افزایش پایه پولی ناشی از افزایش بدهی بانکها به بانک مرکزی، نقدینگی به میزان 5 درصد افزایش خواهد یافت ... افزایش هزینه تولید و کاهش دسترسی به اعتبارات بانکی باعث کاهش استخدام نیروی کار به میزان 3 درصد، کاهش سرمایهگذاری به میزان 2 درصد و کاهش موجودی سرمایه به میزان 5 درصد شده و در نتیجه منجر به کاهش تولید به میزان 1 درصد و افزایش تورم به میزان 5.1 درصد میشود».
بر همین اساس مطالعه صورت گرفته پیشنهاد میکند که «سیاستگذار پولی تا حد امکان است از افزایش استقراض سیستم بانکی از بانک مرکزی که منجر به افزایش پایه پولی میشود جلوگیری کند».
راهکارهای کنترل اضافه برداشت
کارشناسان معتقدند یکی از راهکارهای کاهش تورم، کنترل بدهی بانکها به بانک مرکزی است. مریم همتی؛ پژوهشگر پژوهشکده پولی بانکی درمورد راهکار کنترل اضافه برداشت بانکها معتقد است: «در افق بلند مدت ارتقای سطح شفافیت در آمارهای پولی و اصلاح روابط دولت و بانک مرکزی از اقداماتی است که باید مورد نظر مقام های پولی مالی قرار گیرد».
علی صالحآبادی؛ رئیس کل بانک مرکزی طی 6 ماهی که در این جایگاه قرار گرفته بارها بر ضرورت اصلاح رابطه بانک مرکزی و بانکها و برنامههای خود برای نظارت هوشمند و اصلاح ترازنامه بانکها تصریح کرده است. وی در دیدار نوروزی با مدیران عامل بانکها هفت دستور در چارچوب برنامه جامع تحول و اصلاح شبکه بانکی کشور صادر کرد که یک در مورد آن تأکید میکند «اضافه برداشت بانکها از بانک مرکزی طبق قانون بودجه 1401 جز با سپردن وثایق معتبر، ممنوع است».
گامی در راستای انضباط پولی
در همین راستا، 24 فروردینماه بانک مرکزی به استناد قانون بودجه سال 1401 خطاب به شبکه بانکی تاکید کرد که از این پس، اعطای خط اعتباری یا اضافه برداشت، صرفاً با اخذ وثیقه امکانپذیر خواهد بود.
در این ابلاغیه آمده است که بانکها و مؤسسات اعتباری غیربانکی که در حال حاضر دارای اضافه برداشت هستند، نسبت به تودیع وثیقه از جمله ارز، طلا و اوراق بهادار نزد بانک مرکزی اقدام کنند و در صورت عدم تسویه اضافه برداشت بانک یا مؤسسه اعتباری غیربانکی ظرف مهلت مشخص، بانک مرکزی نسبت به فروش وثایق و استیفای مطالبات خود اقدام خواهد کرد.
مزیتهای اقدام جدید
اقدام اخیر بانک مرکزی به پشتوانه قانون بودجه، علاوه بر ایجاد انضباط پولی در شبکه بانکی، میتواند مانع هدررفت منابع بانکی شود چرا که دیگر همچون گذشته دست بانکها برای جبران خطاهای خود از جیب بانک مرکزی فراهم نیست. از طرفی تفاوت بانکهایی که عملیات سالم دارند با آنهایی که ترازنامه ابهامبرانگیر دارند مشخص خواهد شد و بانکها ناچار خواهند شد به سمت سالمسازی ترازنامه بروند که یکی از برنامههای اعلام شده بانک مرکزی است.
اما مهمترین نتیجه چنین رویکردی، کنترل پایه پولی از محل کاهش مطالبات بانک مرکزی از بانکها است که آثار آن بیش از هر چیز میتواند در کنترل نقدینگی و تورم و بهبود نسبی قدرت خرید خانوارها مشاهده گردد.
اولویت اوراق
نکته مهم دیگری که در دستورالعمل اخیر به چشم میآید، تأکید بر اوراق بدهی به عنوان یکی از وثایق معتبر است. با وجودی که بر اساس ابلاغ بانک مرکزی، باید حداقل 3 درصد سپردههای بانکها از جنس اوراق باشد، ولی به طور کامل از سوی بانکها رعایت نمیشود. نکته اینجاست که بهتر است بانک مرکزی تأکید ویژهای روی این دسته از وثایق داشته باشد، چرا که میتواند تقاضای خوبی برای اوراق دولتی فراهم نماید تا بخشی از کسری بودجه را از این مسیر -که آثار تورمی کمتری دارد- جبران کند.
از سوی دیگر با انباشت حجم عظیمی از داراییها مانند طلا، ملک و ارز نزد بانکها، بانک به عنوان یک نهاد سودمحور که تمایل به افزایش قیمت این داراییها دارد چه بسا به التهاب این بازارها دامن بزند تا هم ارزش کل داراییهایش بیشتر شود و هم ارزش اسمی وثایقی از این جنس نزد بانک مرکزی بیشتر شود. بنابراین با دریافت وثیقه اضافه برداشت به شکل اوراق، در حقیقت بانک مرکزی به نوعی اثر تورمی ثانویه این وثایق را هم خنثی خواهد کرد.
لازم به ذکر است که پاشنه آشیل سیاست جدید، تسهیلات تکلیفی است چرا که با این کار در حقیقت خود دولت بانکها را به سمت اضافه برداشت سوق خواهد داد، لذا دولت جدید که نگاهی سازنده به اصلاحات ساختاری در نظام بانکی دارد، باید به این موضوع مهم نیز توجه نماید.
لزوم اصلاح رابطه بانکها و بانک مرکزی
کارشناسان معتقدند یکی از لوازم ضروری حکمرانی پولی، قاعدهمندکردن تعامل بانکها با بانک مرکزی است. همه بانکهای مرکزی جهان در این راستا، قواعد دقیقی تعریف میکنند.
از جمله شرایط دریافت تسهیلات آماده یا همان تسهیلات نقدینگی کوتاهمدت بانکها از بانک مرکزی (در قالب خطوط اعتباری یا اضافهبرداشت)، تودیع وثیقه نقدشونده و بدون ریسک نزد بانک مرکزی است؛ اما این مهم تاکنون کمتر در نظام بانکی کشور رعایت شده و اضافهبرداشتها از بانک مرکزی که در واقع دستانداختن بانکها و مؤسسات اعتباری در جیب اموال عمومی که متولی نگهداری آن بانک مرکزی است، بدون هیچ ضمانت بازگشتی انجام شده است.
در همین ارتباط رییس کل بانک مرکزی نیز از زمان آغاز به فعالیت، اصلاح رابطه بانکها و بانک مرکزی را به عنوان یکی از اضلاع اساسی اصلاح نظام بانکی برشمرده و از آن به عنوان یکی از مهمترین برنامه های در دست اقدام بانک مرکزی در این دوره یاد کرده است.
علی صالح آبادی در دیدار نوروزی خود با مدیران عامل بانکها نیز بر لزوم رعایت انضباط مالی و بهداشت اعتباری در بانکها تاکید کرده و گفته بود که اضافه برداشت بانکها از بانک مرکزی طبق قانون بودجه سال 1401 جز با سپردن وثایق معتبر، ممنوع است.
حالا و با ابلاغیه 24 فروردین بانک مرکزی پیگیری این موضوع از طرف بانک مرکزی جدی تر از قبل شده است.
ابلاغیه مذکور شامل سه بند مهم است:
1- از این پس، اعطای خط اعتباری یا اضافه برداشت، صرفاً با اخذ وثیقه امکانپذیر خواهد بود.
2- مقتضی است بانکها و مؤسسات اعتباری غیربانکی که در حال حاضر دارای اضافه برداشت میباشند، نسبت به تودیع وثیقه مطابق "دستورالعمل اجرایی انجام عملیات بازار باز و اعطای اعتبار در قبال أخذ وثیقه توسط بانک مرکزی" مصوب جلسه مورخ 27/1/1398 و اصلاحات بعدی آن از جمله ارز، طلا و اوراق بهادار نزد بانک مرکزی اقدام کنند.
3- بدیهی است در صورت عدم تسویه به موقع اضافه برداشت بانک یا مؤسسه اعتباری غیربانکی ظرف مهلت مشخص که در ضوابط اجرایی ناظر ذکر خواهد شد، بانک مرکزی در چهارچوب سازوکاری مدون و مستمر، نسبت به فروش وثایق و استیفای مطالبات خود اقدام خواهد کرد.
بر این اساس بانک مرکزی به شبکه بانکی اعلام کرده است که از این پس امکان اضافه برداشت بدون تودیع وثیقه معتبر را نخواهند داشت، و نیز بانکهایی که از گذشته دارای اضافه برداشت هستند باید نسبت به تودیع وثیقه اقدام کنند. همچنین بانک مرکزی به بانکها هشدار داده است که در صورت عدم تسویه به موقع اضافه برداشت ب ظرف مهلت مشخص نسبت به فروش وثایق و استیفای مطالبات خود اقدام خواهد کرد.
بنابراین می توان گفت با این ابلاغیه مسیر اضافه برداشت بانکها از بانک مرکزی سخت و منضبط می شود و در صورت اجرای دقیق مفاد آن می توانیم به کنترل تورم از مسیر کاهش پایه پولی و خلق پول بانکها امیدوار باشیم.
هر چند برای بازپرداخت اضافه برداشت سود 34 درصدی در نظر گرفته شده است اما حجم انباشت بدهی بانکها نزد بانک مرکزی بهخوبی نشان میدهد این برداشتها یا بهسختی و بهتدریج و با افت ارزش پول به حساب بانک مرکزی بازمیگردد یا همچنان بهعنوان مطالبات معوق بانک مرکزی باقی میمانند. این برداشتها از بانک مرکزی که پیش از این بدون هیچ وثیقه و ضمانتی انجام می شد، به جز آثار تورمی شدید که به علت افزایش حجم نقدینگی و پایه پولی دربر دارد، پول پرقدرت بانک مرکزی را هم به جیب بانکها و شرکت های زیرمجموعه آنها می ریزد بدون اینکه از سود این منابع عمومی، توده مردم برخوردار شوند؛ سود آن انحصارا در دست بانک باقی میماند و آنها با بیانضباطی مالی به تعمیق بحران نظام بانکی دامن میزنند.
وقتی بانکها راحت بتوانند بانک مرکزی را متقاعد کنند که با کمترین جریمه برای آنان پول چاپ کند، معنایش این است که هزینه کارایینداشتن سیستم بانکی را مردم باید با تحمل تورم افسارگسیخته بپردازند. به عبارت دیگر، برداشتهای اضافی بانکها در قسمتهای مولد و تولیدی کشور هزینه نشده و خود عاملی برای افزایش تورم کشور بوده است.
چهار مزیت تصمیم بانک مرکزی
بررسیها نشان میدهد این طرح 4 مزیت خواهد داشت: مزیت اول اینکه از اضافه برداشت بیضابطه جلوگیری میکند. درواقع بانکها برای تامین مالی باید تراز نامه خود را تعدیل کنند که مدام به فکر استقراض نباشند. از سوی دیگر، بانکها میتواند به جای بانک مرکزی، از بانکهای دیگر در بازار بین بانکی استقراض کنند. در نتیجه حجم بازار بین بانکی نیز افزایش پیدا میکند و سبب تعمیق بازار بین بانکی میشود. در این شرایط کشف نرخ سود بازار بین بانکی نیز بهتر صورت میگیرد و میتواند بهعنوان نرخ سود معیار مورد استناد قرار گیرد.
مزیت دوم این تصمیم این است که بانکها ناچار میشوند بخشی از ترازنامه خود را تبدیل به اوراق بدهی کنند و از دولت اوراق بخرند. اگرچه بانک مرکزی به بانکها ابلاغ کرده حداقل 3درصد سپردههای خود را به اوراق تبدیل کنند، اما همه بانکها این بخشنامه را اجرایی نکردهاند. حالا این فرصت بهوجود میآید که بانکها تقاضایی برای خرید اوراق داشته باشند. بخشی از ترازنامه بانکها با دارایی های ملکی، پر شده و باعث کاهش کیفیت ترازنامه بانکها شده است، تبدیل این داراییها به اوراق دولتی میتواند به بهبود کیفیت ترازنامه بانکها کمک کند. در دنیا، اوراق دولتی یکی از داراییهای با کیفیت در ترازنامه بانکها محسوب میشود.
مزیت سوم نیز کاهش فشار بر پایه پولی است. در یک دهه اخیر یکی از عوامل اصلی رشد پایه پولی اضافهبرداشت بانکها از بانک مرکزی بوده که این موضوع نیز دلیل اصلی افزایش نرخ تورم بوده است. اگر بانکها در استقراض ضابطهمند باشند، این فشار پایه پولی از جانب اضافهبرداشتها نیز کمتر میشود و باعث مدیریت رشد نقدینگی و کنترل تورم میشود.
مزیت چهارم این تصمیم این است که دولت می تواند برای تقاضای جدیدی که برای اوارق از سمت بانکها ایجاد می شود، استفاده کند و تامین مالی غیرتورمی انجام دهد. مطالعات نشان میدهد در دنیا نیز کشورها برای اضافهبرداشت از وثیقهگذاری استفاده میکنند و تقریبا هیچ نظام بانکی پیشرفتهای وجود ندارد که استقراض از سیاستگذار پولی، بدون ضابطه صورت گیرد. به نظر میرسد اقدام جدید بانک مرکزی گام مثبتی برای کاهش اضافهبرداشتهای بدون ضابطه بانکها است و سبب بهبود وضعیت متغیرهای پولی و بانکی کشور شود.