نقدينگي با رشد بالاي 38 درصدي در يكسال اخير از مرز 3 هزار تريليون تومان عبور كرد
نقدينگي تنها عامل تورم نيست / عبور نقدینگی از 3100 هزار میلیارد تومان
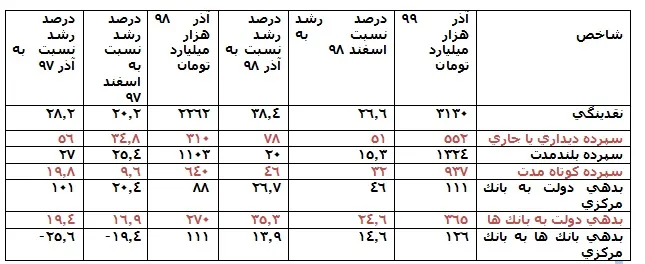
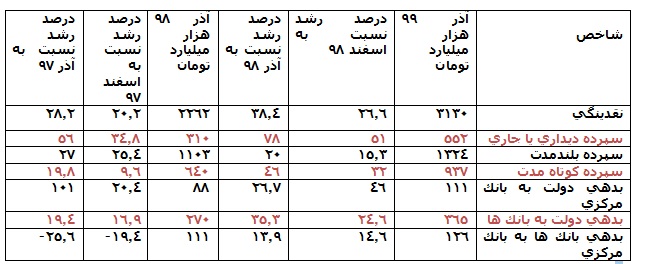
كارشناسان با نگراني نسبت به آثار رشد نقدينگي بر كنترل رشد بالاي نقدينگي 3 هزار تريليون توماني و اثر آن بر تورم در سال آينده تاكيد دارند. وضعيت رشد نقدينگي در يكسال اخير منتهي به آذر 99 نشان مي دهد كه نه تنها اوضاع رشد نقدينگي بدتر شده بلكه نسبت به يكسال قبل از آن رشد آن 10 درصد بيشتر شده است و از 28 درصد يكسال منتهي به آذر 98 به 38 درصد در يكسال منتهي به آذر 99 رسيده است. همچنين ارقام تشكيل دهنده پايه پولي مانند بدهي دولت به بانك مركزي رشد 27 درصدي داشته و بدهي دولت به بانك ها 35 درصد رشد كرده كه نسبت به يكسال قبل از آن افزايش داشته است. از سوي ديگر، بدهي بانك ها به بانك مركزي كه خود عامل اضافه برداشت و رشد پايه پولي است رشد 14 درصدي داشته است در حالي كه در يكسال قبل از آن با تلاش مجلس و دولت براي تهاتر بدهي ها منفي 25- درصد بوده است
خبراقتصادي – محسن شمشيري
همچنان روند فزاينده رشد نقدينگي با كمك شاخص هاي پولي و بانكي از جمله رشد پايه پولي، ضريب فزاينده، بدهي دولت به بانك ها و بانك مركزي، بدهي بانك ها به بانك مركزي ادامه دارد و كارشناسان نيز نسبت به رشد بالاي نقدينگي يكسال اخير كه با افزايش 38 درصدي همراه بوده، همچنان نگران آثار تورمي رشد نقدينگي هستند.
بانک مرکزی میزان نقدینگی در پایان آذرماه سال جاری را بیش از ۳ هزار و ۱۳۰ هزار میلیارد تومان اعلام کرد که نسبت به اسفند سال ۹۸ معادل ۲۶.۶ درصد افزایش داشته است.میزان رشد نقدینگی در دوره مشابه سال گذشته ۲۰.۲ درصد بوده است، ضریب فزاینده نقدینگی در پایان آذرماه سال جاری ۷.۶۸ بوده که ۶.۷ درصد نسبت به آذرماه ۹۸ رشد داشته است.
وضعيت رشد نقدينگي در يكسال اخير منتهي به آذر 99 نشان مي دهد كه نه تنها اوضاع رشد نقدينگي بدتر شده بلكه نسبت به يكسال قبل از آن رشد آن 10 درصد بيشتر شده است و از 28 درصد يكسال منتهي به آذر 98 به 38 درصد در يكسال منتهي به آذر 99 رسيده است. همچنين ارقام تشكيل دهنده پايه پولي مانند بدهي دولت به بانك مركزي رشد 27 درصدي داشته و بدهي دولت به بانك ها 35 درصد رشد كرده كه نسبت به يكسال قبل از آن افزايش داشته است. از سوي ديگر، بدهي بانك ها به بانك مركزي كه خود عامل اضافه برداشت و رشد پايه پولي است رشد 14 درصدي داشته است در حالي كه در يكسال قبل از آن با تلاش مجلس و دولت براي تهاتر بدهي ها منفي 25- درصد بوده است.
تاثير چنين فضايي موجب رشد انتظارات تورمي در اقتصاد شده و مردم و فعالان اقتصادي انتظار رشد قيمت ها را داشته اند و به همين خاطر به سود بانكي 15 درصدي بانك ها براي سپرده هاي بلندمدت توجهي نداشته اند و به خاطر ماه شمار شدن سپرده كوتاه مدت نيز ترجيح داده اند كه پول خود را براي خريد و فروش و كسب وكار در حساب جاري و ديداري نگهداري كنند و همين موضوع موجب شده كه دريكسال منتهي به آذر 99 رشد سپرده ديداري رقم بالاي 78 درصدي را داشته باشد در حالي كه سپرده بلندمدت با وجود رشد نقدينگي 38 درصدي تنها 20 درصد رشد كرده كه كمتر از رشد نقدينگي بوده است. همچنين رشد سپرده كوتاه مدت نيز 46 درصد است كه نشان مي دهد مردم بخشي از پول خود را براي خريد و فروش ها و خريد اينترنتي در كارتهاي كوتاه مدت نگه داري مي كنند. به عبارت ديگر از نقدينگي 3100 هزار ميليارد توماني موجود كشور رقم بزرگ 1500 هزار ميليارد توماني يعني نيمي از نقدينگي در حساب ديداري و كوتاه مدت بوده است تا بلافاصله در بازار مشغول خريد و فروش شود و خريد اينترنتي يا استفاده از چك عادي شود.
از سوي ديگر، رقم 1300 هزار ميليارد توماني سپرده بلندمدت حدود 42 درصد كل نقدينگي بوده است و تمايل به نگهداري در حساب هاي بلندمدت و دريافت سود بانكي كمتر شده است در حالي كه در گذشته تا 70 درصد نقدينگي بوده است.
همچنين بايد توجه داشت كه بدهي دولت به بانك مركزي نيز در اين يكسال 26 درصد و بدهي دولت به بانك ها 35 درصد رشد داشته است. به عبارت ديگر به اندازه رشد نقدينگي بدهي دولت به بانك ها نيز افزايش داشته است.
وضعیت داراییها و بدهیهای بانکها و موسسات اعتباری غیربانکی
بر اساس آخرین آمار، میزان داراییهای خارجی در این بخش با ۷۱.۷ درصد رشد نسبت به مدت مشابه سال قبل همراه بوده و به ۹۲۶۵.۲ هزار میلیارد ریال رسید و حجم اسکناس و مسکوک نیز با ۲۶.۴ درصد افت به ۷۵ هزار میلیارد ریال رسید.
سپرده بانکها و موسسات اعتباری غیربانکی نزد بانک مرکزی با ۳۳.۶ درصد افزایش نسبت به آذر ۹۸ به ۳۳۵۸.۲ هزار میلیارد ریال رسید. همچنین بدهی بانکها و موسسات اعتباری غیربانکی به بانک مرکزی نیز در پایان آذر ۹۹ با ۱۳.۹ درصد افزایش به ۱۲۶۸.۴ هزار میلیارد ریال رسیده است.
میزان داراییهای خارجی بانکهای تجاری کشور در آذرماه سال جاری ۱۳۱۶.۸ هزار میلیارد ریال است که نسبت به مدت مشابه سال پیش ۱۵۱.۸ درصد رشد نشان میدهد. سپرده بانکهای تجاری نزد بانک مرکزی نیز ۶۴۳.۳ هزار میلیارد ریال بوده که ۲۶.۵ درصد افزایش یافته است.
جمع کل داراییهای بانکهای تجاری در دوره مورد بررسی، ۱۰۶۷۲.۶ هزار میلیارد ریال بوده که به نسبت آذر ۹۸ دارای ۶۰.۱ درصد رشد است و میزان بدهی بانکهای تجاری به بانک مرکزی در پایان آذر ۹۹ به ۹۱.۹۸ هزار میلیارد ریال رسیده که ۱۱۱.۸ درصد نسبت به مدت مشابه سال قبل افزایش داشته است.
بر پایه این گزارش، میزان داراییهای خارجی بانکهای تخصصی در پایان آذر سال جاری ۲۳۳۹.۲ هزار میلیارد ریال است که نسبت به دوره مشابه سال قبل ۶۲.۵ درصد رشد یافته است.
جمع کل داراییهای بانکهای تخصصی در این دوره رقم ۹۹۱۶ هزار میلیارد ریال است که ۳۵.۷ درصد رشد دارد، همچنین میزان بدهی بانکهای تخصصی به بانک مرکزی ۴۴۸.۹ هزار میلیارد ریال است که معادل ۴.۴ درصد نسبت به آذر سال ۹۸ کاهش داشته است.
میزان داراییهای خارجی بانک مرکزی در آذر سال ۹۹ به ۳۸۳۸.۳ هزار میلیارد ریال رسید که نسبت به اسفند سال گذشته ۱۰.۳ درصد افزایش نشان میدهد. همچنین بدهی بخش دولتی به بانک مرکزی در دوره مورد بررسی نیز ۱۲۳ هزار میلیارد ریال بوده که نشاندهنده ۳.۹ درصد کاهش نسبت به آذر ۹۸ است.
این گزارش حاکی است، میزان داراییهای خارجی در این بخش با ۷۱.۷ درصد رشد نسبت به مدت مشابه سال قبل همراه بوده و به ۹۲۶۵.۲ هزار میلیارد ریال رسید و حجم اسکناس و مسکوک نیز با ۲۶.۴ درصد افت به ۷۵ هزار میلیارد ریال رسید.
سپرده بانکها و موسسات اعتباری غیربانکی نزد بانک مرکزی با ۳۳.۶ درصد افزایش نسبت به آذر ۹۸ به ۳۳۵۸.۲ هزار میلیارد ریال رسید. همچنین بدهی بانکها و موسسات اعتباری غیربانکی به بانک مرکزی نیز در پایان آذر ۹۹ با ۱۳.۹ درصد افزایش به ۱۲۶۸.۴ هزار میلیارد ریال رسیده است.
میزان داراییهای خارجی بانکهای تجاری کشور در آذرماه سال جاری ۱۳۱۶.۸ هزار میلیارد ریال است که نسبت به مدت مشابه سال پیش ۱۵۱.۸ درصد رشد نشان میدهد. سپرده بانکهای تجاری نزد بانک مرکزی نیز ۶۴۳.۳ هزار میلیارد ریال بوده که ۲۶.۵ درصد افزایش یافته است.
جمع کل داراییهای بانکهای تجاری در دوره مورد بررسی، ۱۰۶۷۲.۶ هزار میلیارد ریال بوده که به نسبت آذر ۹۸ دارای ۶۰.۱ درصد رشد است و میزان بدهی بانکهای تجاری به بانک مرکزی در پایان آذر ۹۹ به ۹۱.۹۸ هزار میلیارد ریال رسیده که ۱۱۱.۸ درصد نسبت به مدت مشابه سال قبل افزایش داشته است.
وضعیت داراییها و بدهیهای بانکهای تخصصی
میزان داراییهای خارجی بانکهای تخصصی در پایان آذر سال جاری ۲۳۳۹.۲ هزار میلیارد ریال است که نسبت به دوره مشابه سال قبل ۶۲.۵ درصد رشد یافته است. جمع کل داراییهای بانکهای تخصصی در این دوره رقم ۹۹۱۶ هزار میلیارد ریال است که ۳۵.۷ درصد رشد دارد. همچنین میزان بدهی بانکهای تخصصی به بانک مرکزی ۴۴۸.۹ هزار میلیارد ریال است که معادل ۴.۴ درصد نسبت به آذر سال ۹۸ کاهش داشته است.
در مقابل اين ايده كه نقدينگي عامل عمده تورم در سال 1400 و سال آينده خواهد بود و قيمت ها رشد زيادي خواهند كرد، عده اي ديگر از صاحب نظران معتقدند كه رشد نقدينگي نبايد بهانه رشد تورم و قيمت ها باشد. زيرا ما در طول تاريخ بعد از انقلاب سال هايي را داشته ايم كه رشد نقدينگي بالا بوده اما دولت با كنترل نرخ ارز و قيمت ها اجازه تورم بالا را نداده است و البته سال هايي نيز وجود داشته كه با وجود نقدينگي در حد رشد نقدينگي 35 تا 38 درصدي موجود، تورم بسيار بالاتر رفته است زيرا شرايط كاهش يا افزايش قيمت نفت، نرخ ارز، هزينه واردات، بهره وري، بودجه، كنترل يا عدم كنترل قيمت ها، سپردن قيمت ها به بازار، وضعيت سياست خارجي، شوك نفتي، تورم جهاني و... نيز اثرگذار بوده است. لذا در عين حال كه رشد نقدينگي يك عامل شكلي براي تورم و رشد قيمت در سال آينده است اما نبايد اجازه داد كه قيمت ها و نرخ ارز و... بيش از حد افزايش يابد و رشد نقدينگي بهانه رشد قيمت ها در سال آينده باشد.
برخي صاحب نظران مي گويند كه معادل ريالي نقدينگي موجود با دلار 24 هزار توماني حدود 120 ميليارد دلار است و اين رقم در برابر توان اقتصاد ملي و قدرت توليد و اشتغال كشور، درآمدهاي نفت وگاز و توليد صنعتي و معادن و ظرفيت هاي بزرگ اقتصادي و تجاري و ترانزيت و... چيز زيادي نيست و نمي تواند عامل عمده تورم باشد. زيرا به عقيده اين صاحب نظران، عامل عمده تورم در ايران، افزايش نرخ ارز و هزينه هاي واردات، توليد، نبود فضاي كسب وكار مناسب، دخالت دولت، بهره وري پايين و پوشش آن با تسهيلات بانكي بوده است.
اين صاحب نظران مي گويند كه رشد نقدينگي و همچنين سپردن قيمت ها به بازار، اسم رمز تورم و رشد قيمت ها و رشد قيمت ارز و... بوده است وگرنه خود رشد نقدينگي به تنهايي نمي تواند عامل رشد قيمت ها باشد و اگرچه به صورت اسمي و ظاهري، رشد نقدينگي قيمت ها را بالا برده است اما عوامل ديگري نيز روي رشد قيمت ها و تورم اثرگذار است. شاهد مدعا افزايش نقدينگي در برخي سال ها تا 35 درصد و 40 درصد بوده كه تورم تنها 10 درصد بوده است مثلا در دوره احمدي نژاد كه نقدينگي رشد بالاي 25 تا 35 درصدي داشت به دليل درآمد سرشار نفتي و قيمت زير 1000 توماني دلار، عملا واردات ارزان تمام مي شد و لذا تورم 10 تا 13 درصد بود.
اما همين نرخ رشد 35 درصد نقدينگي در دوره هاشمي رفسنجاني، به دليل كاهش درآمد نفت،و افزايش قيمت دلار، عملا تورم 50 درصدي را در سال 74 ايجاد كرده است. در نتيجه ميزان تورم سال 1400 بستگي به نحوه رفتار دولت و بانك مركزي و مجلس و دولت آينده دارد، اگر قرار باشد كه دولت كسري بودجه سنگين بالاي 400 هزار ميليارد توماني را با دلار 17500 و حذف دلار 4200 توماني تامين كند و اوراق بدهي از محل سپرده بانك ها بفروشد، مي تواند عامل افزايش هزينه واردات و توليد باشد و تورم شديد ايجاد كند.
براين اساس نبايد به بهانه نقدينگي، اعلام شود كه چون نقدينگي رشد كرده تورم بالا رفته است و دولت و مجلس به خود اجازه دهند كه قيمت ها و نرخ ارز و... را بالا برده و آن را به گردن رشد نقدينگي بياندازند.
اين صاحب نظران مي گويند وقتي كرونا به اقتصاد آمريكا و اروپا و ژاپن وارد شد، با وجود 3 تريليون دلار تزريق منابع جديد و حمايتي، بازهم تورم بالا نرفت و اروپا و ژاپن تورم منفي داشته اند. دليل اين وضعيت و تورم منفي، نبود قدرت خريد مردم و تقاضا، تعطيلي كسب و كارها و... بوده است كه برعكس رشد نقدينگي، عامل منفي شدن تورم بوده است. لذا بايد نگاه خود را به ادبيات اقتصادي و آموخته هاي قديمي آن تغيير دهيم زيرا تحولات و تغييرات امروز جهان، تعريف ديگري از وظايف پول، اثر نقدينگي بر قيمت ها و ... ارائه كرده است و نبايد تصور كنيم كه نقدينگي تنها عامل رشد تورم است. بايد هوشيار باشيم كه دولت ها عملا نقدينگي را بهانه رشد قيمت ها اعلام كرده و مي گويند كه در رشد قيمت ها بي تقصير بوده اند. در حالي كه در اقتصاد ايران رشد قيمت ارز، انتظارات تورمي، نگاه و اميد به آينده عامل رشد قيمت ها و تورم است و نقدينگي تنها عامل رشد قيمت ها نيست.
