خدمات بانكي و صرافي را در نقاط مختلف ارائه كنيد تا مراجعه به مركز شهر كاهش يابد
شلوغي شعب بانك ها و صرافي ها / راهكار افزايش سقف تراكنش ها و تغيير روش ها و محدوديت ها و ارائه خدمات صرافي و بانكي در نقاط مختلف شهر
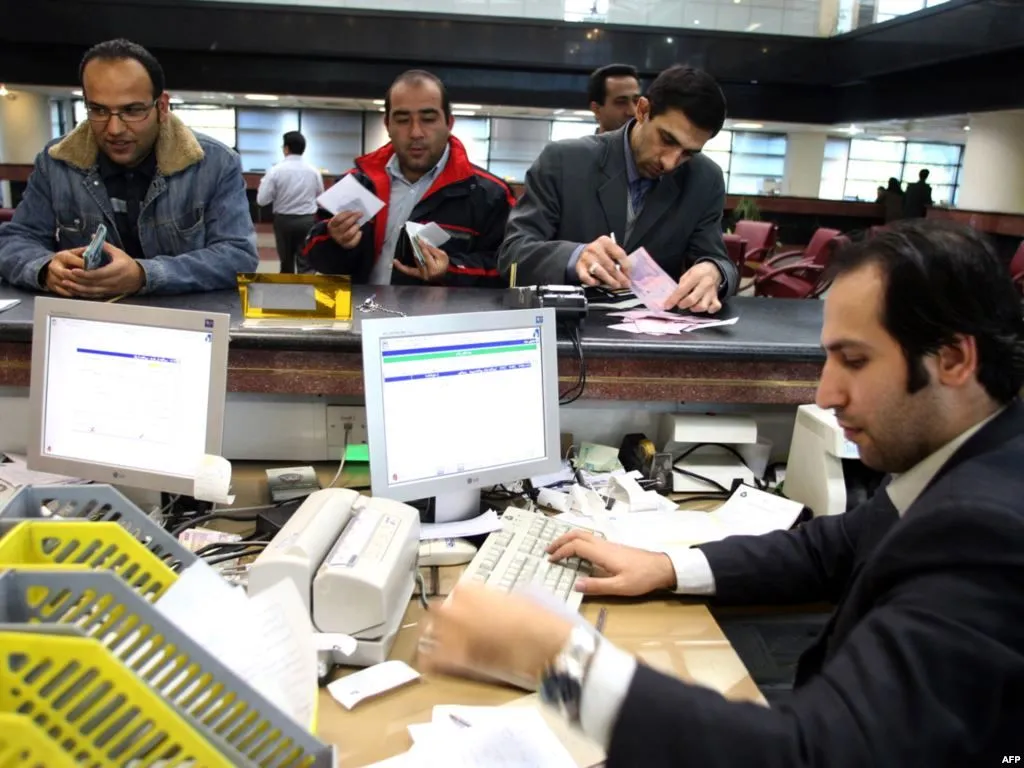
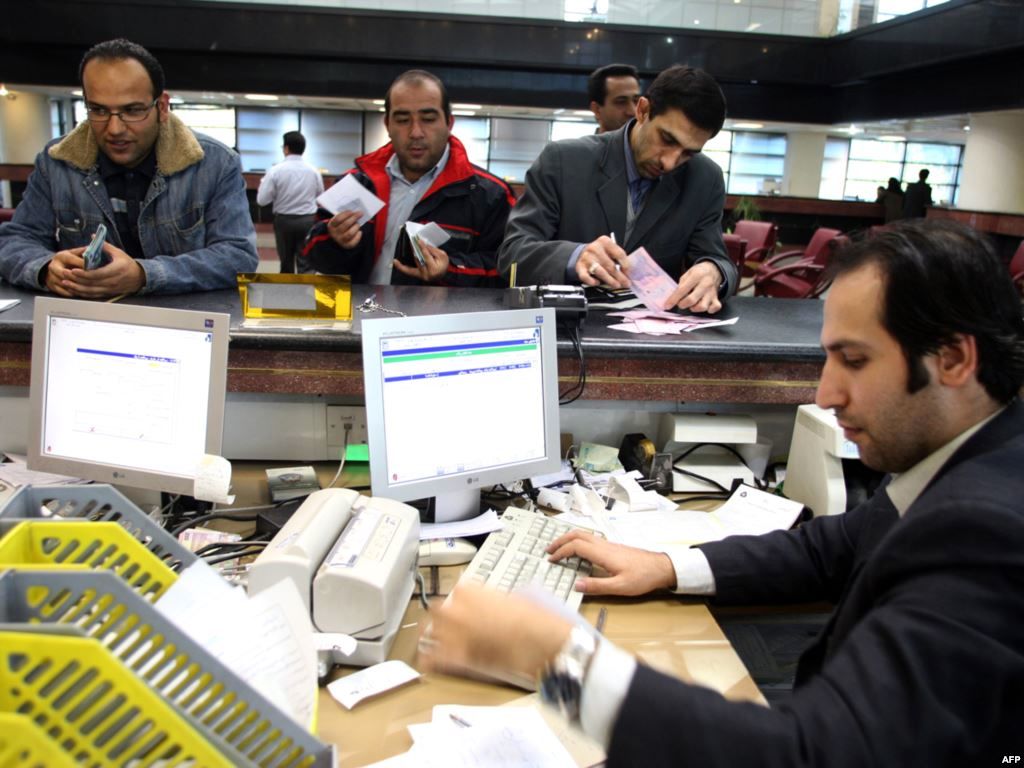
متاسفانه با شروع فعاليت برخي صنوف و كسب وكارها، مراجعه مردم به دلايل مختلف به برخي شعب بانك ها و صرافي ها افزايش يافته و شاهد شلوغي برخي شعب بانك ها، تشكيل صف در بيرون شعب و صرافي هاي ارزي و... هستيم. نظام بانكي بايد با اصلاح رفتار و روش ها از كارمندان خود در مقابل كرونا محافظت كند
اقتصاد گردان - محسن شمشيري
با وجود برنامه ريزي هاي صورت گرفته توسط شبكه بانكي و صرافي ها، مبني بر رعايت فاصله اجتماعي و جلوگيري از شيوع ويروس كرونا، از جمله تعطيلي برخي شعب، كاهش تعداد كارمندان و كاهش ارائه خدمات در برخي صرافي ها و شعب بانكي، متاسفانه با شروع فعاليت برخي صنوف و كسب وكارها، مراجعه مردم به دلايل مختلف به برخي شعب بانك ها و صرافي ها افزايش يافته و شاهد شلوغي برخي شعب بانك ها، تشكيل صف در بيرون شعب و صرافي هاي ارزي و... هستيم. از آنجا كه تعطيلي طولاني در دو ماه اخير در اقتصاد ايران رخ داده، مردم با شروع كسب وكارها، مراجعات خود به بانك ها و صرافي ها را افزايش داده اند. اخبار تحولات بازار طلا و ارز، رشد قيمت سهام در بورس، باعث شده كه تعداد معاملات در بازار دارايي ها افزايش يافته و رشد خريد وفروش و افزايش مبادلات بانكي، انتقال پول از حساب ها و كارت هاي بانكي مختلف افزايش قابل توجهي داشته است.
براين اساس، تعداد زيادي از مشتريان بانك ها و متقاضيان بازار ارز و طلا و سهام، مراجعه خود به بانك ها را افزايش داده اند و با وجود افزايش مبلغ كارت به كارت به 10 ميليون تومان و تاكيد بر خدمات بانكداري الكترونيك، به دليل محدوديت هاي مختلف از جمله سقف مبلغ هر تراكنش، نياز به انتقال وجه بالاي 50 ميليون و 100 ميليون تومان، مشكلات ساختاري از جمله وجود بانك ها و حساب هاي مختلف، روش هاي حواله و انتقال پول شبا، واريز نقدي، سقف 50 ميليون تومان براي هر كارت و... مراجعه براي تهيه چك، واريزي به صورت شبا، و نوشتن فرم ها و كارت هاي وقت گير بانكي و... عملا ساعت حضور افراد در بانك ها افزايش يافته و تعداد مشتريان موجود در هر بانك نيز افزايش داشته است.
هر مشتري حدود نيم ساعت تا 2 ساعت براي گرفتن نوبت، و انجام كار بانكي بايد بيرون يا درون بانك منتظر انجام كار بانكي خود باشد. نوشتن فرم ها با خودكار و كاغذ روي ميزها و پيشخوان هاي بانك، نشستن روي صندلي، حضور در ورودي هر بانك و صرافي، مراجعه به بانك ها و صرافي هاي متعدد افزايش زيادي دارد.
مشتريان بانك ها نمي توانند با مراجعه به اولين بانك يا صرافي كار بانكي خود را انجام دهند و اين موضوع، باعث حضور بيشتر در خيابان ها و پياده روهاي مركز شهر شده و تردد افراد در مركز شهر را به شدت افزايش داده است. از يك سو جاي پارك خودروها كافي نيست و افراد براي پارك خودرو حداقل يك ساعت وقت تلف مي كنند. از سوي ديگر، هر بانك يا صرافي امكان سرعت بخشيدن به نقل و انتقال مالي را ايجاد نمي كند.
وجود بانك هاي متعدد نياز به چندين بار مراجعه به چند بانك و صرافي ها را مطرح ساخته و براي خريد ارز يا انتقال وجه بانكي، بايد با چند نفر، چند كارت بانكي، دريافت چك، انتقال وجه با شبا و... كار كنند تا كار مورد نظر انجام شود.
در حالي كه اگر خريد ارز در اولين صرافي مجاز بانكي انجام شود و نيازي به مراجعه در ساير صرافي ها نباشد، امكان خريد و فروش ارز با سقف تراكنش بالاتري وجود داشته باشد. براي انتقال وجه ريالي، همه كارت هاي بانكي امكان استفاده داشته باشند و هر كارت بانكي داراي موجودي كافي بتواند در هر بانكي تراكنش داشته باشد و... قطعا روي تعداد مراجعات، ساعت حضور در بانك و صرافي و مركز شهر، اثر قابل توجهي خواهد داشت.
براي اين منظور نظام بانكي بايد تعداد بانك ها و صرافي هاي فعال در نقاط مختلف شهر را افزايش دهد، سقف تراكنش بانكي را حداقل براي يك يا دوماه افزايش دهد و نتيجه را تحليل كند. امكان نقل و انتقال پول با كارت هاي مختلف را فراهم كند و مشتريان نيازي به استفاده از چند بانك و چند كارت بانكي نداشته باشند.
بانك مركزي بايد متناسب با رقم گردش مبالغ بانكي براي خريد ارز، سكه، سهام و آپارتمان و... بايد رقم مبادلات بانكي اينترنتي، كارت به كارت، تراكنش كارت را افزايش دهد. وقتي فروش يك آپارتمان حداقل 300 ميليون تومان است و خريد سهام و ارز به مبالغ بالاتري نياز دارد، رقم كارت به كارت 10 ميليون تومان كافي نيست و بازهم مراجعه مردم به بانك ها افزايش خواهد يافت. وقتي احراز هويت افراد در اينترنت و بانكداري الكترونيك وجود دارد و همين احراز هويت در شعب بانكي براي مبادلات بانكي بالاي 10 ميليون تومان نيز وجود دارد، در نتيجه دليلي ندارد كه رقم انتقال وجه فقط 10 ميليون تومان باشد يا سقف تراكنش بانكي داخل شعب و صرافي ها 50 ميليون تومان باشد. زيرا در هر صورت افراد بعد از چند روز مراجعه و هر روز 50 ميليون تومان، در نهايت رقم مورد نظر خود را انتقال مي دهند و يا خريد و فروش را كامل انجام مي دهند.
محدوديت رقم تراكنش در بانكداري الكترونيك و معاملات روزانه و هر نفر و هر كارت، تنها باعث مراجعات بيشتر و اتلاف وقت و ساعت حضور بيشتر افراد در شعب بانك ها و ايجاد خطر براي شهروندان وكارمندان زحمت كش بانك ها و صرافي ها مي شود.
براين اساس، مي توان حداقل بر اساس نياز متقاضيان و احراز شرايط كاري و هويت افراد و براساس تقاضاي مشتريان بانك ها و صرافي ها، رقم تراكنش هاي بانكي و انتقال وجه را افزايش داد و حداقل براي يك دوره يك ماهه يا دوماهه اجازه معاملات بانكي با ارقام بيشتر و خريد ارز با ارقام بالاتر را فراهم كرد تا در شرايط نياز كشور و واحدهاي اقتصادي به گردش مالي و نقدينگي بيشتر، به رونق معاملات و رونق اقتصاد كمك شود و در سال جهش توليد شاهد جهش معاملات بانكي باشيم.
كارشناسان معتقدند كه با توجه به رشد شاخص تورم از عدد 100 در سال 95 به عدد 200 در اسفند 98، شايسته است كه ميزان خدمات بانكي و محدوديت ها نيز حداقل متناسب با شاخص هاي تورم رشد كند و اجازه معاملات و مبادلات بانكي در شرايط شيوع ويروس كرونا داده شود و اثر آن بر مراجعات مردم تحليل و ارزيابي شود و در صورتي كه به التهاب بازارها منجر شد در آن صورت، سقف تراكنش بانكي و محدوديت هاي موجود مورد تجديد نظر قرار گيرد.
