عملکرد فروش املاک مازاد در سال های 95 تا 11 ماهه 97 نشان می دهد
رشد 104 درصدی فروش املاک مازاد بانک ملت در سه سال اخیر؛ رشد 123 درصدی میانگین فروش ماهانه در سال 97 نسبت به 95
میانگین عملکرد ماهانه بانک ملت در فروش املاک مازاد طی یازده ماهه اول سال 97 نسبت به میانگین ماهانه سال 95 به میزان 123 درصد رشد کرده و از 152 میلیارد ریال میانگین فروش املاک مازاد در سال 95 به 324 میلیارد ریال در سال 96 و 339 میلیارد ریال در یازده ماه 97 رسیده است / رشد 3.3 درصدی میانگین فروش ماهانه املاک مازاد بانک ملت در سال 97 نسبت به سال 96
 اقتصاد گردان - آمار فروش املاک مازاد بانک ملت در سال ۹۵ تا بهمن 97 نشان می دهد که عملکرد 11 ماهه اول سال 97 بانک ملت در فروش املاک مازاد نسبت به سال 95 به میزان 119 درصد از نظر تعداد و 104 درصد از نظر مبلغ فروش رشد کرده و بانک ملت در سه سال اخیر، رشد قابل توجهی در رشد تعداد و مبلغ فروش املاک مازاد خود داشته است.
همچنین میانگین ماهانه مبلغ فروش املاک مازاد این بانک در یازده ماهه 97 نسبت به میانگین ماهانه سال 96 به میزان 3.3 درصد رشد داشته و از 324 میلیارد ریال میانگین هر یک از ماه های سال 96 به 339 میلیارد ریال میانگین هر یک ماه سال 97 رسیده است.
از سوی دیگر، میانگین عملکرد ماهانه بانک ملت در فروش املاک مازاد طی یازده ماهه اول سال 97 نسبت به میانگین ماهانه سال 95 به میزان 123 درصد رشد کرده و از 152 میلیارد ریال میانگین فروش ماهانه املاک مازاد در سال 95 به 339 میلیارد ریال در یازده ماه 97 رسیده است.
به گزارش اقتصاد گردان، بانک ملت در سال 95 تعداد 246 فقره از املاک مازاد خود را به مبلغ بیش از 1826 میلیارد ریال به فروش رسانده است که در مقایسه با ارقام واگذاری املاک بانک ها در سال های اخیر رقم قابل توجهی است . همچنین در سال 96 بانک ملت با فروش 534 فقره از املاک مازاد خود به مبلغ بیش از 3936 میلیارد ریال، رشدی 117 درصدی نسبت به عملکرد سال 95 از نظر تعداد ملک فروش رفته و رشدی 115 درصدی معادل 2110 میلیارد ریال نسبت به عملکرد سال 95 از نظر مبلغ فروش املاک مازاد داشته است که نشان دهنده همت و اراده بانک در فروش املاک مازاد در سال 96 است.

همچنین در یازده ماهه سال 97، بانک ملت 539 فقره از املاک مازاد خود را به مبلغ بیش از 3733 میلیارد ریال به فروش رسانده که میانگین ماهانه آن معادل 339 میلیارد ریال در یازده ماهه سال 97 است.
بانک ملت در یازده ماهه سال 97 نیز عملکردی بالاتر از یازده ماهه سال 96 داشته و در حالی که میانگین ماهانه واگذاری سال 96 معادل 328 میلیارد ریال بوده، اما در سال 97 میانگین واگذاری ماهانه فروش املاک مازاد بانک ملت به 339 میلیارد ریال رسیده و رشد میانگین ماهانه فروش املاک بانک ملت در سال 97 معادل 3.3 درصد نسبت به میانگین ماهانه فروش سال 96 رشد کرده است.
به عبارت دیگر، عملکرد یازده ماهه سال 97 بانک ملت در فروش املاک مازاد هم از نظر تعداد و هم از نظر عملکرد ماهانه نسبت به سال 96 رشد داشته است و میانگین ماهانه فروش املاک مازاد در یازده ماه اول 97، نسبت به سال 96 رشد 3.3 درصدی داشته است.
عملکرد بانک ها و بانک ملت در سال های اخیر
در فاصله ارديبهشت 94 تا خرداد 97، در مجموع 14 هزار و 405 ميليارد تومان واگذاري اموال مازاد و سهام بانك ها واگذار شده كه 3135 ميليارد تومان آن سهام مازاد و 1294 ميليارد تومان نيز املاك مازاد بانك ها بوده است.
طبق گزارشها در مجموع عملکرد فروش اموال مازاد بانکها در سالهای ۹۵ و ۹۶، حدود ۱۲۲ هزار میلیارد ریال بوده که نسبت به آنچه مازاد بوده، ۴۳ درصد عملکرد داشته است.
همچنين بانك هاي ملت با 1559 ميليارد تومان، بانك صادرات 704 ميليارد تومان و بانك ملي 3197 ميليارد تومان، كشاورزي 1342، سپه 716، تجارت 5208 ميليارد تومان، بيشترين واگذاري املاك و سهام مازاد را داشته اند.
حدود 4429 ميليارد تومان در دوره شش ماهه دي 96 تا خرداد 97 و 9975 ميليارد تومان در فاصله ارديبهشت 94 تا دي 96 انجام شده است.
در شش ماهه دي 96 تا خرداد 97 در مجموع بانك هاي ملي با 1582 ميليارد تومان، صادرات 321، ملت 1305، صنعت و معدن 450، رفاه 402، تجارت 167، كشاورزي 110، سپه 71 ميليارد تومان، بيشترين واگذاري املاك مازاد را داشته اند. در دوره دو سال و هشت ماهه ارديبهشت 94 تا دي 96 نيز سپه 645، صادرات 383، ملت 253، تجارت 504، ملي 1614، كشاورزي 1232، ميليارد تومان بيشترين واگذاري ها را داشته اند.
بر اساس ماده ۱۶ قانون رفع موانع تولید رقابتپذیر و ارتقای نظام مالی کشور تمامی بانکها و مؤسسات اعتباری موظفند از تاریخ لازمالاجرا شدن این قانون تا مدت سه سال سالانه حداقل ۳۳ درصد اموال خود اعم از منقول، غیرمنقول و سرقفلی را که به تملک آنها و شرکتهای تابعه آنها در آمده و به تشخیص شورای پول و اعتبار و بانک مرکزی مازاد است، واگذار کنند. منظور از شرکتهای تابعه مذکور، شرکتهایی هستند که بانکها و مؤسسات اعتباری به صورت مستقیم یا غیرمستقیم مالک بیش از ۵۰ درصد سهام آن باشند یا اکثریت اعضای هیئت مدیره آن را تعیین کنند.
طی یکی دو سال گذشته این مسئله به طور جدی در دستور کار دولت و بانک مرکزی قرار داشته و حتی رییس جمهور نیز چندین بار در سخنرانیهای خود بر این موضوع تاکید کرده است. مرکز پژوهشهای مجلس نیز در گزارشی به بررسی این موضوع پرداخته است.
در سالهای اخیر مسئله شرکتداری و سرمایهگذاری به یکی از مسائل مهم و چالش برانگیز نظام بانکی تبدیل شده است. محور و کانون اصلی فعالیت بانک، حوزه اعتباری است و نه سرمایهگذاری و ورود به بخش واقعی، بر همین اساس هر چقدر حجم سرمایهگذاریها و داراییها و اموال غیر مرتبط با فعالیت بانکی موسسات اعتباری افزایش یابد، به همان میزان ریسکهای خرد و کلان افزایش پیدا میکند. ابعاد و آثار این مسئله در دورههای رونق و رکود اقتصادی تشدید میشود.
در راستای تحقق هدف فوقالذکر، در ماده ۱۶ قانون رفع موانع تولید رقابتپذیر دو حکم تکلیف شده بود:
مکلف شدن بانکها و موسسات اعتباری دارای مجوز به واگذاری اموال مازاد و شرکتهای تابعه با سهام بالای ۵۰ درصد به نحوی که طی ۳ سال، سالیانه ۳۳ درصد آنها واگذار گردد.
تکلیف به بانکها جهت واگذاری سهام شرکتهایی که فعالیت غیر بانکی در آنها صورت میگیرد.
بر این اساس کلیه بانکها و موسسات اعتباری غیر بانکی، شورای پول و اعتبار، بانک مرکزی جمهوری اسلامی ایران، وزارت امور اقتصادی و دارایی، خزانهداری کل و سازمان برنامه و بودجه کل کشور اشخاص مکلف یا مرتبط با این موضوع هستند.
به گزارش فرزانه قاسمی نیکو از سبا 724؛ در سالهای اخیر مسئله شرکتداری و سرمایهگذاری به یکی از مسائل مهم و چالش برانگیز نظام بانکی تبدیل شده است و در همین راستا طی دو سال اخیر بحث واگذاری اموال مازاد بانک ها و شرکت های تابعه آنها از سوی بانک مرکزی و دولت مطرح و با جدیت پیگیری شد.
جهت ارتقاء کیفیت نظام بانکی کشور ، در ماده ۱۶ قانون رفع موانع تولید رقابتپذیر دو حکم در دستور کار قرار گرفت:
ابتدا مکلف شدن بانکها و موسسات اعتباری دارای مجوز به واگذاری اموال مازاد و شرکتهای تابعه با سهام بالای ۵۰ درصد به نحوی که طی ۳ سال، سالیانه ۳۳ درصد آنها واگذار گردد. همچنین تکلیف به بانکها جهت واگذاری سهام شرکتهایی که فعالیت غیر بانکی در آنها صورت میگیرد.
بانك هاي مختلف صادرات، ملت، ملي، سپه، تجارت، سينا، كشاورزي و... برنامه هاي مختلفي را براي واگذاري اموال خود در دستور کار قرار دادند که در این میان بانک ملت توانست مسیر درستی را تا رسیدن به نتیجه مطلوب انتخاب کند و عملکرد قابل قبولی را در کارنامه خود به ثبت برساند.
به گفته دکتر بیگدلی بانک ملت با بهره گیری از یک تیم بازاریابی متخصص در پروسه واگذاری اموال و دارایی های مازاد از ابتدای سال 95 تعداد 980 ملک را به مبلغ تقریبی 12 هزار و 500 میلیارد ریال به فروش رساند. وی با بیان اینکه اقدام به افزایش دارایی و سرمایه علرغم میل بانک و تنها در جهت حفظ منافع سهامداران و سپرده گذاران و نیز وصول مطالبات بانک بوده است افزود: سهم فروش املاک در سال گذشته تعداد 534 ملک به مبلغ سه هزار و 933 میلیارد ریال بود که در 5 ماهه نخست سال جاری نیز تعداد 196 ملک به مبلغ بیش از یک هزار و 300 میلیارد ریال به فروش رسیده که در مقایسه با پنج ماه نخست سال جاری، با مدت مشابه سال گذشته از جهت تعداد 30 درصد و مبلغ 80 درصد رشد نشان می دهد.
بررسی عملکرد بعد از خصوصی سازی بانک در سال 88 نشان می دهد که، بانک ملت در خصوص استفاده از منابع و حفظ حقوق سهامداران، از ظرفیت کامل دارایی ها مطابق استانداردهای قانونی و بانکی در کنار رعایت سپرده قانونی و ذخیره احتیاطی نقدینگی بهره مند گردیده است. این بانک توانست با یک برنامه ریزی رقم دارایی ها و املاک خود را از حدود ۱۲۰ هزار میلیارد تومان در سال 88 به رقم 243 هزار میلیارد تومان در سال 96 برساند.
بیشترین املاک مازاد بانک ملت در واقع، املاک تملیکی را شامل می شود که از بدهکاران بابت طلب بانک ملت دریافت شده است و بانک ملت طی سالهای اخیر حجم زیادی از دارایی های مازاد را واگذار نموده و به اندازه ای در انجام این فعالیت مصمم بوده که حتی وضعیت رکود در بخش مسکن نیز نتوانسته حرکت این بانک را متوقف کند.
بر اساس گزارش منتشر شده از سوی معاونت امور بانکی، بیمه و شرکت های دولتی وزارت امور اقتصادی و دارایی در فاصله اردیبهشت 94 تا خرداد ماه 97 در کل مبلغ 14 هزار و 405 ميليارد تومان از اموال مازاد و سهام بانك ها واگذار گردیده كه 3135 ميليارد تومان آن سهام مازاد و 1294 ميليارد تومان نيز متعلق به املاك مازاد بانك ها بوده است.
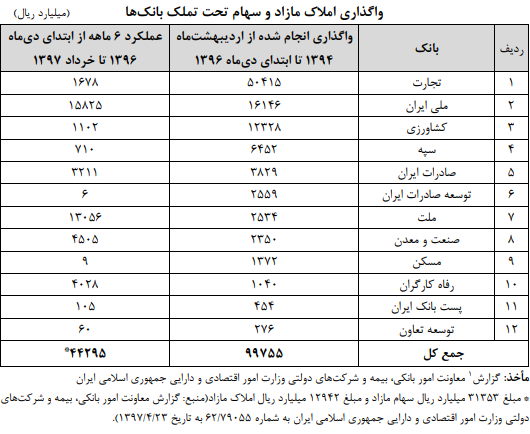
آمار نشان می دهد که بانك هاي ملت با 1559 ميليارد تومان، صادرات 704 ميليارد تومان، بانك ملي 3197 ميليارد تومان، كشاورزي 1342، سپه 716 و بانک تجارت با 5208 ميليارد تومان، بيشترين واگذاري املاك و سهام مازاد را به ثبت رسانده اند.
همچنین آمار منتشره از سوی بانک ملت نشان می دهد که در سال های 95، 96 و 97 به ترتیب تعداد 246، 534 و 539 مورد از دارایی های مازاد بانک واگذار گردیده است که در جدول زیر مبالغ این واگذاری ها قابل مشاهده است.
بانک ملت محورهای 9 گانه ای را در سند چشم انداز خود برای سال 1400 ترسیم نموده که دو مورد آن شامل "واگذاری سهام شرکتهای مشمول واگذاری" و "نقش آفرینی در اقتصاد مقاومتی" است که در دل خود اهدافی را دنبال می کنند. لازم به ذکر است که مدیرعامل بانک ملت با اشاره به اهداف این محورها تصریح کرد: بهبود فرآیند فروش املاک مازاد و همچنین ساماندهی وضعیت سرمایه گذاری در املاک به منظور آمادهسازی برای فروش، تحت محور استراتژیک "سرآمدی و سودآوری پایدار و با کیفیت" از جمله هدفهای تعیین شده بانک ملت است.
آمار و ارقام به درستی گویای این مطلب است که بانک ملت در عمل به برنامه خروج از بنگاهداری و فروش اموال مازاد گام های جدی برداشته و به ادامه این مسیر تا کسب نتیجه مطلوب تر مصمم است.
عملکرد اجرایی بانکها و موسسات اعتباری در واگذاری اموال مازاد
بر اساس گزارش عملکرد بانک مرکزی و وزارت امور اقتصادی و دارایی در زمان بررسی این گزارش، عملکرد کلی فروش اموال مازاد بانکها و سهام فعالیتهای غیر بانکی متعلق به بانکها به شرح زیر است:
برآوردی که از املاک و اموال غیر منقول مازاد بانکها در سال ۱۳۹۵ وجود داشته است، ۲۵۸ هزار میلیارد ریال بوده است.
در مجموع عملکرد فروش اموال مازاد بانکها در سالهای ۱۳۹۵ و ۱۳۹۶، حدود ۱۲۲ هزار میلیارد ریال بوده است که نسبت به آنچه مازاد بوده است، ۴۳ درصد عملکرد داشته است. بنا به اظهارات قائم مقام بانک مرکزی در جلسه علنی مجلس شورای اسلامی مورخ ۴ اردیبهشت ماه ۱۳۹۷، بخشی از این اطلاعات به دلیل خود اظهاری بانکها درست نبوده و بانک مرکزی در حال بررسی صحت آمار و اطلاعات دریافتی است.
سهام فعالیتهای غیر بانکی ( موضوع بند ب ماده ۱۶ ) ۳۰۹ هزار میلیارد ریال برآورد شده است که مجموع عملکرد سال ۱۳۹۵ و ۱۳۹۶ نشان میدهد که حدود ۹۷ هزار میلیارد ریال آن واگذار شده است که عملکرد آن ۳۲ درصد بوده است.
در مجموع بررسی عملکرد بانکها و موسسات اعتباری غیر بانکی در اجرای مواد ۱۶ و ۱۷ قانون رفع موانع تولید رقابتپذیر و ارتقای نظام مالی کشور در فورش و واگذاری اموال مازاد و سهام غیر بانک نشان میدهد، عملکرد فروش اموال مازاد و سهام غیر بانکی در طی سالهای ۱۳۹۶ -۱۳۹۵ معادل ۲۱۰ هزار و 672 میلیارد ریال بوده است که با توجه به میزان ۵۶۷ هزار و 386 میلیارد ریال مازاد و سهام غیر بانکی شبکه بانکی کشور در پایان سال ۱۳۹۵، حاکی از نسبت عملکرد ۳۷ درصد برای دو سال اجرای مواد مذکور است.
بنابراین بر اساس شواهد آماری موجود، عملکرد بانکها موسسات اعتباری غیر بانکی کشور در خصوص فروش و واگذاری اموال مازاد و سهام غیر بانکی، کمتر از میزان تکلیف قانونی تصریح شده برای آنها از زمان ابلاغ قانون رفع موانع تولید رقابت پذیر و ارتقای نظام مالی کشور محقق شده است
با اشاره به فروش عمده داراییهای مازاد بانکها به صورت نقد و اقساط و لزوم وصول کامل وجه حاصل از فروش برای محاسبه مابهالتفاوت حاصل از فروش نسبت به مبلغ قیمت دفتری و هزینههای فروش پس از کسر سهم سود قطعی سپرده گذاران سرمایه بانکها، بنا به اعلام بانک مرکزی، مکاتبات لازم به این منظور با بانکها در حال انجام است، اما با توجه به قیود این بند به نظر نمیرسد عملکرد حائز اهمیتی داشته باشد.
تحلیل و ارزیابی عملکرد
به طور کلی عملکرد واگذاری اموال و داراییهای مازاد بانکها و احکام مندرج در این ماده ضعیف بوده که به برخی از دلایل آن اشاره میشود:
دریافت گزارشهای عملکرد منظم، یکدست و حاوی اطلاعات لازم در خصوص میزان اموال مازاد و اقدامات اثر بخش برای فروش آنها از بانک ها و موسسات اعتباری غیر بانکی جهت راستی آزمایی توسط بانک مرکزی و وزارت اقتصادی و دارایی در طول سالهای اجرای قانون صورت نگرفته است. به نظر میرسد نظارت بر عملکرد بانکها در خصوص این ماده به طور جدی در دستور کار بانک مرکزی قرار نگرفته است.
ارزیابی عملکرد در خصوص فروش اموال مازاد به نحوی که سالیانه ۳۳ درصد آن محقق شده باشد، بدون اطلاع از میزان کل اموال مازاد به هیچ وجه میسر نخواهد بود. بر اساس اطلاعت دریافتی، بانک مرکزی تخمین دقیقی از حجم کل داراییهای مازاد بانکها را به تفکیک پایان هر سال (از سال ۱۳۹۴) ندارد و اطلاعات بانک مرکزی نیز بر اساس خوداظهاری بانکهاست. با نبود چنین تخمینی نمیتوان بر تحقق ۳۳ درصد آن سوی بانکها قضاوت کرد و به تبع آن نمیتوان از ظرفیت های تعیین شده در ماده ۱۷ برای تنبیه بانکها و موسسات خاطی در این مورد استفاده کرد.
یکی از پیشزمینههای اساسی اجرایی شده این ماده وابسته به تشخیص مازاد بودن اموال بانکها و شرکتهای تابعه آنهاست. بر اساس مفاد بند «الف» ماده ۱۶ این تشخیص به نظر شورای پول و اعتبار و بانک مرکزی جمهوری اسلامی ایران موکول شده است، لکن با وجود پیگیری بانکهای مختلف از بانک مرکزی در این خصوص، دستورالعمل روشنی توسط بانک مرکزی (شورای پول اعتبار) در خصوص ضوابط و حدود مقرر برای شناسایی اموال مازاد به تفکیک نوع آنها ابلاغ نشده است.
باید گفت بر اساس گزارشهای دریافتی از بانکهای مختلف، آنچه مسلم است این است که عمکرد بانکها در تحقق این ماده و فروش اموال مازاد ضعیف بوده و تقریبا هیچیک از بانکها در این زمینه به تکلیف قانونی خود مبنی بر فروش سالیانه ۳۳ درصد از اموال مازاد خود عمل نکردهاند.در این خصوص میتوان به عواملی چون عدم رغبت بانکها به اجرای این ماده خصوصا استنکاف آنها از عرضه املاک و شرکتهای مرغوب، عدم جدیت بانک مرکزی در اعمال جرائم تعیین شده در ماده ۱۷ در کنار عواملی چون رکود حاکم بر اقتصاد خصوصا در حوزه مسکن و املاک، سهل البیع نبودن اموال که گاهی با مشکلات حقوقی از قبیل وجود معارض مواجه هستند و نگاه فرهنگی منفی جامعه نسبت به خرید چنین اموالی اشاره کرد. در برخی موارد فروش اموال توسط بانک ها نیز، متاسفانه به دلیل سهلانگاری با ارقامی فراتر از ارزش کارشناسی واقعی در دفاتر آنها ثبت شده است.
بخشی از اموال مازاد بانکها، ناشی از وثایق تملیکی است که در سالهای اخیر نیز به دلیل بالا رفتن بدهیهای غیر جاری، به ویژه در تسهیلات مشارکتی، افزایش یافته است. بنابراین این بخش از اموال مازاد بانکها شامل زمین، ماشینآلات و مستغلاتی است که به منظور تصفیه مطالبات آنها از بابت تسهیلات اعطایی به طرحهای تولیدی و صنعتی واحدهای تجاری تملیک شده است و مشکلات و موانعی برای فروش آنها توسط بانکها وجود دارد. در همین خصوص قانونگذار در ماده ۱۹ این قانون، اصلاحاتی را در فرایندهای وثایق تملیکی بانکی ( موضوع تبصره ۴ قانون اصلاحی ثبت) و تسهیل در فروش آنها اعمال کرده بود که متاسفانه تاکنون، آیین نامه اجرایی آن توسط قوه قضائیه جهت اجرا صادر نشده است.
همچنین برخی از اموال به قهری و در قبال دیون دولت یا سایر سازمانها و نهادهای دولتی به بانکها واگذار شده است که با توجه به پیچیده بودن فرایندهای حقوقی مربوط، واگذاری و فروش آنها با مشکلات مواجه است.
در خصوص بند «ب» ماده ۱۶ قانون مزبور که مقرر میدارد بانکها باید از فعالیتهای غیربانکی خارج شوند، دستور العمل مربوط با تاخیر بیش از ۲ سال توسط شورای پول و اعتبار ابلاغ گردید که موجب شد دو سوم مهلت قانونی ۳ ساله در قانون برای خروج بانکها از سرمایهگذاریهای غیر بانکی، سپری شود به موجب این دستورالعمل مشارکت بانکها حتی در فعالیت هایی نظیر شرکتهای سرمایهگذاری و تامین سرمایه در بازار سرمایه ممنوع شده و باید از این فعالیتها خارج شوند. شایان ذکر است که در بند «ب» ماده ۱۴ قانون برنامه ششم توسعه، پیش از آنکه شورای پول و اعتبار، سرمایهگذاری بانکها در نهادهای بازار سرمایه را از مصادیق فعالیتهای غیر بانکی به شمار بیاورند، قانونگذار اجازه مشارکت بانکها در تاسیس صندوقهای سرمایهگذاری و شرکتهای تامین سرمایه را منوط به دریافت مجوز بانک مرکزی صادر نمود که با این تفسیر بانکها میتوانند با مجوز بانک مرکزی در تاسیس نهادهای مالی مزبور مشارکت داشته باشند، ولی نمیتوانند در شرکت های موجود خود ادامه فعالیت داشته باشند که این نوعی تناقض و حداقل ابهام قانونی است.
