کاهش بنگاهداری راهکار پرداخت بدهی بانکها به بانک مرکزی
تجربه بانك هاي كشور در واگذاري اموال و املاك
تسویه بدهی سیستم بانکی با فروش اموال مازاد، ضرورت فروش شرکت های غیرابزاری بانكها، کمبود منابع بانکها به دلیل حجم بالای مطالبات معوق / گرچه بانك هاي مختلف صادرات، ملت، ملي، سپه، تجارت، سينا، كشاورزي و... برنامه هاي مختلفي را براي واگذاري اموال خود اعلام كرده و اقداماتي انجام داده اند، اما مجموع اين ارقام، در مقايسه با بدهي بانك ها به بانك مركزي و مطالبات معوق و وثايقي كه روي دست بانك ها باقي مانده، زياد نيست و ارقام اعلام شده هر بانك در مقايسه با حجم اموال مازاد و بنگاه داري آنها محدود است
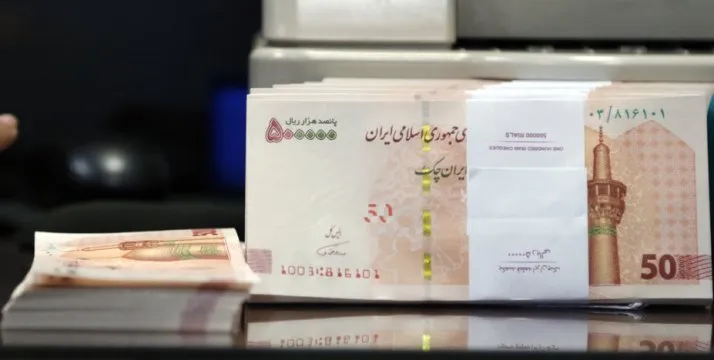
اقتصاد گردان - آخرين آمارهاي پولي و بانكي در آذر ماه 97 نشان مي دهد كه ميزان بدهي بانك هاي كشور به بيش از 149 هزار ميليارد تومان رسيده و اگرچه نسبت به آبان ماه و در مدت يك ماه معادل 8 هزار ميليارد تومان كاهش يافته، اما همچنان رقم قابل توجهي است كه روي رشد پايه پولي، نقدينگي و تورم اثرگذار خواهد بود و براي اين منظور، علاوه بر كاهش مطالبات معوق 158 هزار ميليارد توماني بانك ها كه رابطه تنگاتنگي با بدهي بانك ها به بانك مركزي دارد، راهكارهاي ديگري از جمله كاهش بنگاه داري بانك ها و كاهش نرخ سود بانكي و هزينه هاي بانك ها نيز بايد در دستور كار قرار گيرد.
در حال حاضر بدهي بانك هاي تجاري دولتي به بانك مركزي 3550 ميليارد تومان، بدهي بانك هاي تخصصي 49 هزار ميليارد تومان و بانك هاي دولتي تجاري و تخصصي روي هم بيش از 52 هزار ميليارد تومان به بانك مركزي بدهكار هستند و البته اگر بدهي بانك هاي خصوصي شده كه عملا بيش از 50 درصد سهام آنها متعلق به دولت، نهادهاي دولتي، سهام عدالت و... است را نيز اضافه كنيم، رقم قابل توجهي از بدهي بانك ها به بانك مركزي متعلق به بانك هاي دولتي و سهم و نقش دولت در اقتصاد كشور است و براي اين منظور بايد مخارج دولت، بنگاه هاي مختلف تحت پوشش دولت و بانكها كاهش يابد تا با كاهش هزينه، بتوان اضافه برداشت، كسري بودجه و منابع و و هزينه هاي بانكها را كاهش داد.
مرکز پژوهشهای مجلس در اين زمينه، در گزارشی اعلام کرد بدهی بانکهای دولتی به بانک مرکزی ۵۰ هزار و ۷۰۰ میلیارد تومان است که ۴۱ هزار میلیارد تومان آن به بانک عامل بخش مسکن تعلق دارد. در بخشی از این گزارش منابع و سازوکارهای افزایش سرمایه بانکها مشخص شده و به طور کلی منابع افزایش سرمایه بانکها از محل بدهی بانکهای دولتی به بانک مرکزی (از محل اصل و سود خطوط اعتباری و اضافه برداشتها) و اوراق اسلامی انتشار یافته از سوی دولت، میتواند تأمین شود.
آلبرت بغزیان، عضو هیات علمی دانشگاه تهران در گفت وگو با ایبِنا درباره تاثیر منفی بدهی بانکها به بانک مرکزی بر روی تورم و پایه پولی و راهکارهای پرداخت این بدهی، اظهار داشت : بدهی بانکها به بانک مرکزی ریشه در عوامل متعددی دارد. بانکها به دلیل منابع و مصارف غلط منابعی را با هزینه بالا جذب میکنند و تسهیلاتی ارایه دادهاند که به تبدیل به تسهیلات معوق شده است.
وی افزود: وقتی سپردهگذاران سود بانکی خود را مطالبه میکنند بانکها با کمبود منابع مواجه میشوند و از بانک مرکزی برای رفع کسریهای کوتاهمدت برداشتهایی دارند که تبدیل به مطالبات بانک مرکزی از آنها میشود. وقتی تسهیلات و وجوهی که از بانکها اخذ میشود، برگردانده نمیشود و وثایق نیز اعتبار لازم را برای تسویه ندارند، بانکها با کمبود مواجه میشوند.
بغزیان گفت: به طور معمول بانکها در فعالیتهای اقتصادی و بنگاهداری نیز مداخله میکنند و این وضع میزان نقدینگی آنها را کاهش میدهد و نسبت کفایت سرمایه آنها به خطر میافتد. بانکها به بانک مرکزی به عنوان مادر بانکها مقروض میشوند.
عضو هیات علمی دانشگاه تهران گفت: استقراض بانکها از بانک مرکزی و کاهش میزان کفایت سرمایه آنها سرعت گردش پول را افزایش میدهد و موجب میشود تا نقدینگی افزایش یابد. طبیعی است تبعات افزایش نقدینگی در شکلی میتواند تورم بیشتر در نرخ کالا و خدمات را به دنبال داشته باشد و ازاین حیث بدهی بانکها به بانک مرکزی برای اقتصاد کشور منفی است.
وی ادامه داد: اگر استقراض بانکها از بانک مرکزی با پرداخت سود همراه نباشد، تراز مالی آنها منفی نمیشود.
بغزیان گفت:تسویه از طریق فروش اموال مازاد بانکها نیز یکی از این راهکارهاست اما مشخص نیست که بانکها تمایلی به این موضوع داشته باشند و از سوی دیگر نیز موضوعی زمانبر است.
وی ادامه داد: جذب منابع جدید نیز یکی از این راهکارهاست و اگر بانک مرکزی فشار لازم را به بانکها برای تسویه بدهی خود به بانک مرکزی اعمال کند بانکها چارهای ندارند جز آنکه از بنگاهداری خود بکاهند و با فروش اموال مازاد خود در یک برنامه زمانبندی شده نسبت به تسویه بدهی خود اقدام کنند.
عضو هیات علمی دانشگاه تهران گفت: بخشی عمدهای از بدهی بانکها به بانک مرکزی مربوط به بانک عامل مسکن و از بابت خطوط اعتباری مسکن مهر است اما بانک مرکزی باید بر روی بانکهای تجاری فشار بیشتری وارد میکرد تا بدهیهای آنها تجمیع نشود
تعلل بانكها در واگذاري
آقاي روحاني رئيس جمهور، بارها در مورد واگذاري املاك و اموال مازاد بانك ها و خروج از بنگاه داري تذكر داده و خواستار سرعت بخشيدن به اين موضوع شده است. اما به دليل ركود بخش مسكن، مشكلات واگذاري ها، وضعيت اموال واملاك، نبود نقدينگي كافي در اقتصاد، نامناسب بودن وثايق واملاك در اختيار بانك ها، روش هاي واگذاري و... هنوز مسيري كه بتواند اين اموال را با قيمت مناسب از بانك ها خريداري كند و نقدينگي بانك ها را بازگرداند
هفتم دی ماه سال 1393 مجلس همه بانک ها و موسسات اعتباری را موظف کرد در مدت سه سال اموال منقول و غیرمنقول مازاد و سهام تحت تملک خود را در بنگاه هایی که فعالیت غیربانکی دارند، واگذار کنند اما بانک ها در اجرای آن کردند.
با این حال بانک مرکزی در دولت دوازدهم برنامه اصلاح نظام بانکی را در اولویت حوزه اقتصاد کلان قرار داد که در صدر آن خروج بانک ها از بنگاه داری است و براین اساس برنامه زمان بندی سه ساله برای واگذاری این شرکت ها و اموال در نظر گرفت.
تصویب قانون رفع موانع تولید در خرداد 1394 و مواد 16 و 17 آن که به موضوع فروش اموال مازاد اختصاص داشت، بسترهای قانونی این طرح را آماده و ضمانت اجرایی قانونی برای انجام این مهم را برای بانک های فراهم کرد.
براساس این مصوبه، همه بانک ها و موسسات اعتباری ملزم شدند سالانه دستکم 33 درصد اموال خود اعم از منقول، غیرمنقول و سرقفلی را که به تملک آنها و شرکت های تابعه آنها درآمده و به تشخیص شورای پول و اعتبار و بانک مرکزی مازاد محسوب می شود، واگذار کنند.
براساس ماده 17 قانون رفع موانع تولید، اگر واگذاری های اموال مازاد بانک ها انجام نشود، علاوه بر جریمه مالیاتی با نرخ 28 درصد، با مدیرعامل بانک و هیات مدیره مورد برخورد انتظامی و قانونی می شود.
افزایش قدرت تسهیلات دهی، خروج از مدیریت بخش های نامرتبط و تمرکز بر فعالیت بانکداری، افزایش سرعت گردش پول و افزایش دارایی های نقدی، بخشی از نتایج فروش اموال مازاد و خروج از بنگاه داری است.
این موضوع حتی توجه ویژه رهبر انقلاب را نیز به همراه دارد به گونه ای که ایشان هفتم شهریورماه امسال در دیدار رئیس جمهوری و اعضای هیأت دولت به مناسبت هفته دولت با انتقاد از از ادامه بنگاهداری بانکها و کارهای هزینه آور دیگر همچون افزایش شعبه های بانکی گفتند: «بانک مرکزی باید با نظارت کامل و دقیق مانع بروز مشکلاتی نظیر مسائل سپردهگذاران برخی بانکها و مؤسسات مالی شود."
چند دسته شركت
شرکت های بانکي از نظر ماهیت به چند دسته تقسیم می شوند؛ یک دسته شرکت هایی که بانک باهدف حمایت از سیاست های دولت برای تقویت واحدهای صنعتی برعهده گرفته است که از آنها با عنوان شرکت های تکلیفی نام برده می شود.
دسته دیگر شرکت هایی که بانک از نظر تکالیف قانونی ملزم به سرمایه گذاری در آنها شده و از آن دست می توان به الزام بانک ها برای مشارکت در پروژه های عمرانی به علت نبود جذابیت کافی برای سرمایه گذاری در برخی پروژه ها مانند راه اندازی آزادراه ها نام برد. بخش دیگر نیز شرکت هایی هستند که بانک با توجه به سیاست های خود در زمانی که سرمایه گذاری بانکها منع قانونی نداشت، به حوزه سرمایه گذاری وارد شده است.
دسته دیگر، شرکت هایی هستند که به دستور مراجع قضایی و دستگاه های نظارتی مانند مجموعه شرکت های امیر منصور آریا و گروه ملی فولاد به بانک واگذار شده اند.
دسته آخر نیز شرکت های ابزاری بانک مانند شرکت های صرافی، کارگزاری، چاپ و نشر، سداد و... هستند که در راستای حفظ و صیانت از اسرار مشتریان و بهبود کیفیت خدمات دهی تشکیل شده اند که رویکرد درباره شرکت های ابزاری، حاکمیت شرکتی است اما درباره دیگر شرکت ها، بانک به طور قطع ملزم به واگذاری است و این شرکت ها در در اولویت واگذاری ها قرار دارند. البته شرکت هایی که به صورت قهری یا تکلیفی واگذار شده اند، مسایل و مشکلات زیادی دارند و درمورد واگذاری آنها روند سخت تر است.
در سال های گذشته وضعیت بازار مسکن و ملک موجب شد که بانکها نتوانند به دلیل بالا بودن ارزش ملک و در برخی موارد نبود خریدار به راحتی بخشی از اموال خود بهویژه در بخش مسکن و ساختمان را واگذار کنند. از دیگر مشکلات واگذاری شرکت ها می توان به عدم جذابیت لازم برخی شرکت ها برای سرمایه گذار و خرید اشاره کرد که بیشتر شرکت های تکلیفی و قهری واگذار شده از این دسته اند.
نوسان ارزی و تاثیر آن در همه وجوه سبب شد املاک تملیکی و مازاد که برای فروش کارشناسی شده بود دوباره نیازمند کارشناسی برای تعیین نرخ جدید شود و همین امر، به تاخیر در تحقق هدفگذاری اولیه منجر شد، ضمن آنکه ارزش این املاک در کارشناسی دوباره، با افزایش قیمت همراه بود.
فروش اموال در بانك هاي مختلف
اگرچه بانك هاي مختلف صادرات، ملت، ملي، سپه، تجارت، سينا، كشاورزي و... برنامه هاي مختلفي را براي واگذاري اموال خود اعلام كرده و اقداماتي انجام داده اند، اما مجموع اين ارقام، در مقايسه با بدهي بانك ها به بانك مركزي و مطالبات معوق و وثايقي كه روي دست بانك ها باقي مانده، زياد نيست و ارقام اعلام شده هر بانك در مقايسه با حجم اموال مازاد و بنگاه داري آنها محدود است و اين موضوع نشان مي دهد كه مشكلات بسيار حقوقي، عوارض و شكايت ها، نبود نقدينگي، مشكلات سهام آنها، تكاليف و وظايف بانك ها، اهليت و مديرت خريداران و... براي واگذاري اموال مازاد وجود دارد و نمي توان در اين شرايط، انتظار داشت كه اين وثايق و اموال مازاد به راحتي به فروش رود و برخي بانك ها نيز نسبت به فروش اموال مرغوب و گران قيمت و روبه افزايش قيمت آنها، اقدام نمي كنند و تمايلي نشان نمي دهند و بقيه اموال نيز با استقبال كافي همراه نيستند. لذا بايد منتظر يك دوره ديگر رونق در بازار مسكن و سرمايه گذاري باشيم تا بانك ها بتوانند اموال خود را بفروشند.
طبق اعلام تارنمای بنیاد مستضعفان، بانک سینا از زیرمجموعه های این نهاد، در سال جاری برای کمک به تامین نقدینگی و تزریق منابع مالی به واحدهای تولیدی و اشتغال روستاها و چابک سازی ساختارهای مالی خود، تا پایان آذرماه امسال 272 واحد از املاک خود به ارزش بیش از 920 میلیارد ریال به فروش رسانده و این روند همچنان ادامه دارد.
تارنمای بانک مسکن نیز به نقل از رئیس اداره کل ساختمان بانک مسکن اعلام کرد، این بانک در سال جاری فروش املاک مازاد و تملیکی خود را به ارزش 25 میلیارد تومان در دستور کار قرار داده است. به گفته اسحاق خاکی، طبق برنامه کلان بانک مسکن برای سال 97، تا پایان امسال حدود 80 درصد از این برنامه محقق می شود.
براساس اعلام تارنمای بانک ملی، این بانک با توجه به سیاست های کلی دولت و تاکید رئیس جمهوری در تسریع روند واگذاری اموال و املاک مازاد بانک ها و افزایش قدرت تسهیلات دهی و تمرکز بر فعالیت بانکداری، واگذاری املاک ملکی و تملیکی و سهام شرکت های تابعه خود را در دستور کار قرار داده و این امر با جدیت در حال پیگیری است.
بانک ملی در 9 ماهه امسال سه هزار و 460 میلیارد ریال از سهام شرکت های تابعه و بیش از پنج هزار و 500 میلیارد ریال از املاک ملکی و تملیکی خود و در مجموع بیش از 9 هزار میلیارد ریال اموال مازاد را واگذار کرده است.بانک ملی در سال های 1394 تا 1396 نیز بیش از 36 هزار و 907 میلیارد ریال از اموال مازاد خود را واگذار کرده بود.بانک ملی امسال نیز بیش از 2 هزار و 303 میلیارد ریال از سهام شرکت های سرمایه گذاری توسعه ملی (وتوسم)، سرمایه گذاری گروه توسعه ملی (وبانک) از شرکت های زیرمجموعه خود را واگذار کرده است.
همچنين رئیس هیات مدیره و مدیرعامل بانک کشاورزی در این باره گفت: طبق قانون و برنامه دولت برای خروج بانک ها از بنگاهداری، تا پایان امسال 2 شرکت سیمرغ و کشت و صنعت کارون به بخش خصوصی واگذار می شوند. مدیرعامل بانک کشاورزی درباره واگذاری شرکت کشت و صنعت کارون نیز توضیح داد: آگهی مزایده اولیه این شرکت منتشر شده است اما برخی نمایندگان مجلس به واگذاری آن اعتراض دارند. نمایندگان مجلس نه تنها گاهی از این واگذاری ها حمایت نمی کنند بلکه بنا به دغدغه ها و ملاحظاتی با ما مخالفت می کنند زیرا در گذشته برخی واگذاری ها موفقیت آمیز نبوده و یا مشکلاتی ایجاد کرده است.
مدیرعامل بانک سپه نیز اواسط شهریورماه اعلام کرد، این بانک برای اطمینان از فروش سهام بنگاه های تحت پوشش خود به بخش خصوصی واقعی، واگذاری ها را با نظارت سازمان بورس انجام می دهد.
محمد کاظم چغازردی درباره واگذاری املاک تحت تملک این بانک نیز توضیح داد: بسیاری از این املاک به دلیل تهاتر با بدهی تسهیلات گیرنده به تملک بانک درآمده و واگذاری آنها امری زمان بر است. با این حال بانک سپه حدود 2 هزار میلیارد ریال از املاک مازاد خود را از ابتدای شهریورماه سال 1396 تا پایان مردادماه امسال واگذار کرد. پارسال 130 رقبه (ملکی که به کسی سپرده می شود تا پایان عمر از آن بهره ببرد)املاک مازاد این بانک به ارزش بیش از یک هزار و 605 میلیارد ریال به فروش رفت.
فروش شرکت های غیرابزاری
هیبت اله سمیع معاون مدیرعامل بانک تجارت در امور سازمان و سرمایه گذاری نیز بهمن ماه گفت، نیاز به نقدینگی برای پاسخگویی به نیاز مشتریان، بانکها را ملزم می کند که به هیچ وجه وارد مقوله بنگاه داری نشوند. در حوزه املاک مهمترین املاک بانک مربوط به املاکی است که بانک به عنوان وثیقه و به واسطه عدم بازپرداخت تسهیلات اخذ شده از سوی مشتریان به تملک خود درآورده است. اکنون سیاست جدی بانک، خروج از بنگاه داری است و در تلاشیم دارایی های بانک در بخش سرمایه گذاری ها و املاک را با بهترین نحو ممکن به فروش برسانیم.در بخش سرمایه گذاری ها، اولویت نخست بانک فروش شرکت های غیرابزاری است.
بانک مرکزی شرکت های تحت پوشش بانک ها را به دو دسته ابزاری و غیرابزاری تقسیم بندی کرده است. فعالیت شرکت های ابزاری مرتبط با خدمات بانکی است و می توانیم آنها را حفظ کنیم مانند شرکت کارگزاری، بیمه، صرافی و... .بقیه شرکتها باید واگذار شود .مهمترین اقدام عملی بانک، فروش سبد پرتفوی سهام مربوط به بانک در تعدادی از شرکت های زیر مجموعه بود. بخش قابل توجهی از این سهام فروخته شد و این روند تا پایان سال ادامه دارد. علاوه بر این، بانک تجارت دارای سهام بورسی در بخش مس و فولاد است که براساس هماهنگی انجام شده با بورس در صدد فروش این سهامیم تا میزان حجم سرمایه گذاری های بانک را کاهش دهیم.
سمیع افزود: علاوه بر فولاد و مس، 19 درصد سهام یک نیروگاه متعلق به بانک تجارت است که در قالب کنسرسیومی مشترک با دو بانک دیگر سهامدار، درصدد فراهم کردن مقدمات واگذاری هستیم. در بخش شرکت های زیرمجموعه و ابزاری، برنامه بانک مدیریت و نظارت بر این شرکتها در چارچوب اصول حاکمیت شرکتی و نیز ارزیابی مستمر عملکرد آنهاست. همچنین ساماندهی به حساب های مشترک و تعیین تکلیف مطالبات بانک از این شرکتها نیز یکی از برنامه های مهم بانک محسوب می شود. يك اقدام ديگر، آماده سازی سهام شرکت سرمایه گذاری و ساختمانی تجارت برای عرضه در بورس است.
این مقام بانکی افزود: با تعریف یک تیم پروژه، مراحل شفاف سازی حساب های شرکت برای عرضه در بورس در حال انجام است. در صورت عرضه سهام این شرکت در بورس آن دسته از املاک مازاد و تملیکی بانک که به این شرکت منتقل شده نیز از طریق این واگذاری به فروش خواهند رفت. بانک تجارت املاک بزرگی در اختیار دارد که برای فروش آن باید با انجام برخی اقدامات، برای آن ملک ایجاد ارزش افزوده کرد. عرضه سهام شرکت سرمایه گذاری و ساختمانی تجارت در بورس فروش این املاک را نیز تسهیل می کند.
این عضو هیات عامل بانک تجارت درباره اقدامات این بانک در راستای مولدسازی دارایی ها نیز گفت: املاک تملیکی بانک تجارت از طریق کمیته فروش که اختیارات لازم را دارد در معرض فروش قرار می گیرد که تاکنون بسیاری از این املاک به فروش رفته است.
مدیرعامل بانک توسعه صادرات نیز درمورد بنگاه داری و فروش اموال مازاد این بانک گفت: ۲۵۰۰ میلیارد ریال سهام واگذارکرده ایم و تقریبا سهام مازادی نداریم. برخی از شرکت هایی که قابل واگذاری نبودند در فرایند انحلال قرار دارند و برخی دیگر که ماموریتی و ابزاری هستند به فعالیت خود ادامه می دهند.
