كارشناسان بانكي در هشتمين همايش بانكداري الكترونيك، نظام پرداخت و بلاك چين تاكيد كردند؛ ضرورت افزايش امنيت شرکتهای پرداخت با ارتقاء نرمافزارها
كاهش 8 درصدي فعاليت و 12 هزار ميليارد تومان هزينه بانكي تا 2020، مقابله با تراکنش های مشکوک و پولشويي در ايران، پول نقد آخرین سنگر بانکداری سنتی
مراجعه مشتريان به بانك ها نشان مي دهد كه ۲۶ براي انتقال وجه، ۲۰ درصد براي تسهیلات، ۱۹ درصد واریز وجه، و كمتر از آن براي چك هاي بانكي است همچنين ۶۰ هزار دستگاه ATM داریم که در سال ۱۷۵ هزار میلیارد تومان توزیع پول دارند و هزینه این فرایند ۳۵۰۰ میلیارد تومان يعني 2 درصد توزيع پول است كه با خودکارسازی چرخه پول و بانكداري مدرن، مي توان بخشی از هزینه بانکها را كاهش داد و حداقل هشت درصد از عملکرد و ۱۲ هزار میلیارد تومان هزینه را تا سال ۲۰۲۰ از چرخه پول نقد وارد فرایند خودکار کرد
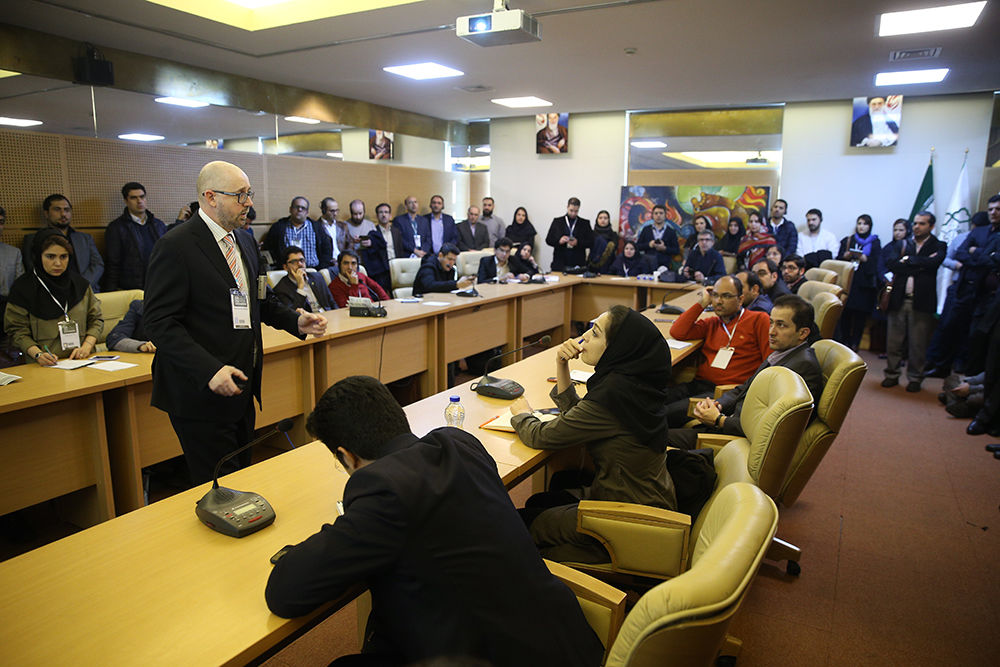
اقتصاد گردان - احسان شمشيري- در دومين روز همایش بانکداری الکترونیک و نظام های پرداخت، كارشناسان و نخبگان نظام بانكي به بيان نقطه نظرات خود در خصوص كمبود ها و ضرورتهاي نظام بانكي ايران پرداختند و با تاكيد بر روش هاي مدرن و بانكداري باز اعلام كردند كه پول نقد آخرین سنگر بانکداری سنتی است و از طريق بانكداري مدرن و باز مي توان شاخص هاي امنيت و شفافيت و كارايي و رقابت در بانكداري را تقويت كرد.
به گزارش تعادل، محمدحسین دهقان رییس گروه بازرسی اداره مبارزه با پولشویی بانک مرکزی در دومین روز از همایش بانکداری الکترونیک و نظام های پرداخت، اظهار داشت: اگر در این حوزه مسئولیت را در نظر بگیرم باید بگوییم همه مسئول هستند ولی نوع مسئولیت فرق می کند. برای بررسی و شناسایی تراکنشهای مشکوک باید حتما مشتری از قبل شناسایی شده و سابقه عملکرد وی موجود باشد. برای مدل های مختلف باید فعالیت حوزه مشتریان بررسی شود. نگاه به رفتار گذشته شاید در حوزه تقلب پاسخگو باشد ولی در حوزه پولشویی عملکردی ندارد.
رییس گروه بازرسی اداره مبارزه با پولشویی بانک مرکزی با بیان اینکه تراکنش های مشکوک را باید از دید عدم تناسب جستجو کرد، گفت: البته اگر هر عدم تناسبی را كه مشاهده کردیم بايد با علامت سوال مواجه شده و آن را حتما بررسی کنیم که این موضوع فقط مختص تراکنش های بانکی نیست. همه دستگاه ها و مجموعه ها مسئول هستند اگر هر مورد مشکوکی در مبارزه با پولشویی رویت کرده اند را به بانک مرکزی گزارش دهند. این مهم در قانون نیز دیده شده است.
وی به نرم افزارهای فناوری اطلاعات و ارتباط آن با شناسایی تراکنش های مشکوک اشاره و تصریح کرد: برای شناخت دقیق این موضوع باید یک مرحله به عقب برگردیم و به شناسایی مشتری ها با دقت بیشتری نگاه کنیم
این مقام مسئول در بانک مرکزی درباره شناسایی مشتریان گفت: متولی این مهم در حوزه مبارزه با پولشویی شناسایی شده است، اگر از فضای رقابتی استفاده کرده و نظارت بازار را ببینیم به این نتیجه می رسیم که فعالان این حوزه دنبال خدمت و سرویس دهی به مشتریان خود هستند.
دهقان افزود: طبق قانون اگر بانک مقصر ضرر و زیان به مشتری باشد باید جبران کند ولی در این حوزه نیز باید مشتری بین شرکت های متولی قدرت انتخاب داشته باشد که این مهم مستلزم این است که فضای رقابتی داشته باشیم.
دهقان با بیان اینکه باید ریسک های حوزه پولشویی در کشور نیز مورد بررسی قرار گیرد، ادامه داد: همه ریسک های عمده باید از قبل بررسی شود. وقتی راجع به ریسک های مشتری نیز صحبت می کنیم همه موارد از جمله اینکه چه کسی است و چطور خدمت می گیرد و ... برای ما مهم است.
وی ضمن اشاره به اینکه کنترل و بررسی در مبارزه با پولشویی اهمیت بالایی دارد گفت: با محدودیت به ویژه در حوزه قوانین و مقررات و استانداردها به شدت مخالفم. همچنین وقتی یکسری محدودیت به صورت استاندارد برای همه تعریف می شود یا دور زده می شود و یا چالش هایی را برای برخی کسب و کارها ایجاد می کند.
دهقان افزود: اما اگر برای افراد مختلف و فعالیت های تجاری مختلف محدودیت ها را مناسب با شغل و عملکردشان تعریف کنیم از خیلی از مشکلات جلوگیری می شود. این مقام مسئول در بانک مرکزی درباره زیرساخت های حقوقی و قانونی برای شناسایی تراکنش های مشکوک گفت: فضای مقرراتی در کشور با فضای اجرا فاصله زیادی دارد. دستورالعمل ها روی کاغذ با زمان اجرا تفاوت های زیادی دارد.
راستي آزمايي اطلاعات مشتريان
وی با بیان اینکه باید نگاه ما به مبارزه با پولشویی در سیستم بانکی اصلاح شود درباره عدم وجود بسترهای مناسب در این حوزه تصریح کرد: راستی آزمایی خیلی از اطلاعات دریافتی ممکن نیست و به همین دلیل حتما باید مرکزی برای راستی آزمایی اطلاعات مشتریان وجود داشته باشد.
رییس گروه بازرسی اداره مبارزه با پولشویی بانک مرکزی تاکید کرد که ما در شبکه بانکی نکته مهم خوداظهاری را فراموش کرده ام. در بانک ها خیلی کم خوداظهاری می شود و شاید اصلا انجام نشود. قبول دارم خوداظهاری شاید کامل و جامع نباشد ولی از این مرحله ای که داریم قطعا خیلی بهتر خواهد بود.
دهقان با اشاره به سختی تعامل با سازمان های دیگر تصریح کرد: از دوستان متولی خواهش داریم که حتما اطلاعاتی که می توانند از خود مشتری دریافت کنند را از آنها بگیرند. اطلاعاتی از قبیل خوداظهاری و دریافت اطلاعات و مدارک در بانک ها می تواند انجام گیرد.
وی از تفکیک وظایف در حوزه مبارزه با پولشویی در سیستم بانکی خبر داد و افزود: البته خیلی از شاخص ها هنوز آنطورکه ما می خواهیم در سیستم کافی نیست. دوستان بانکی باید رفتار مشتری در هر بانک را رصد کنند و در صورتی که همخوانی با شاخص ها نداشته باشد حتما به بانک مرکزی گزارش دهند. ضمن اینکه در حوزه شاپرک و چکاوک نیز می توانیم رفتار مشتری را در سطح شبکه بانکی رصد کنیم.
ضرورت افزايش امنيت شرکتهای پرداخت با ارتقاء نرمافزارها
در ادامه همايش ماتیاژ استروور شنیک مدیر پروژه شرکت S&T اسلوونی در مورد سیستم های احراز هویت مشتری گفت: بانک ها باید تمام امنیت های تراکنش را تامین کنند.
مدیر پروژه شرکت S&T اسلوونی گفت: شرکتهای پرداخت باید با بهبود نرمافزارهای خود از کلاهبرداریها در حوزه پرداخت جلوگیری کنند.
وی افزود: شرکت های ارائه کننده خدمات پرداخت باید نرم افزارهای خود را ارتقاء دهند تا از کلاهبرداری ها جلوگیری شود. البته سارقین اطلاعات همیشه دو قدم جلو هستند. در اروپا به دلیل بازرسی های سالانه از بانک ها و گزارش حسابرسی از آنها دیگر بانک ها هم به نوعی محافظت می شوند و هیچ چیزی مخفی نمی ماند.
ماتیاز گفت: برای داشتن احراز هویت قوی مشتری، باید از چندین عامل امنیتی بهره برد و برای مثال می توان از کد امنیتی و کد شناسایی یکبار مصرف استفاده کرد. از جمله ویژگی های کد احراز هویت می تواند استفاده از اعداد ترتیبی باشد تا از جعل آن جلوگیری شود.
مدیره این شرکت اسلوونی به این نکته اشاره کرد که ایجاد ارتباط پویا بین شرکت ها و کاربر برای اطلاع داشتن از جابجایی پول و ردیابی آن یک اصل مهم است. یکپارچگی اطلاعات و نمایش آن بین دو طرف باید انجام گیرد.
وی همچنین گفت: بهترین کار انجام امضاء دیجیتال است تا انجام پرداخت ها برای طرفین احراز شود. شرکت های ارائه کننده خدمات مسئول ایجاد امنیت در تراکنش ها هستند.
پول نقد آخرین سنگر بانکداری سنتی
در ادمه برگزاری هشتمین همایش بانکداری الکترونیک نظامهای پرداخت، محمد مظاهری مدیرعامل شرکت توسن تکنو اظهار کرد: همانطور که از قبل نیز اعلام شده بود، اصلیترین محور همایش انقلاب بلاک چین و تحول دیجیتال است و از این رو بررسی آنچه در طول سالهای گذشته برای نظام بانکی رخ داده و در آینده پیش روی این حوزه قرار دارد اهمیت بسیار زیادی خواهد داشت.
وي عنوان کرد: پول نقد آخرین سنگر بانکداری سنتی است و اگر بلاکچین و ارز رمزدار روزی آمد و جای پول نقد را گرفت، آخرین سنگر هم فتح میشود.
وی با بیان اینکه پول نقد آخرین سنگر بانکداری سنتی است و اگر بلاک چین و ارز رمزدار روزی آمد و جای پول نقد را گرفت آخرین سنگر هم فتح میشود، تصریح کرد: ما امروز نمیتوانیم به طور دقیق بگوییم که چه زمانی این اتفاق رخ خواهد داد ولی این مسیر حداقل ده سال زمان خواهد برد.
مدیرعامل شرکت توسن تکنو درباره تجربه بین المللی موجود در حرکت بانکها به سمت ساختارهای نوین، توضیح داد: این فرایند را میتوان به چند مرحله تقسیم کرد. اگر الگوهای بانکداری دیجیتال را رصد کنیم میبینیم که در مرحله اول کانالهای دیجیتال صرفا ارائه اطلاعات میکردند. مرحله بعد آنلاین است که بسیاری از بانکهای ما در این مرحله هستند. مرحله بعد خدمات سلف سرویس است که در دل آن توانایی بیشتری به مشتری داده شود تا مشتری خود بتواند بسیاری از کارها را مدیریت کند که امروز بعضی از بانکها به این مرحله رسیدهاند. مرحله بعد ارتباط و اتصال بانک به مشتری است که یکی از اهداف اصلی این مسیر به شمار میرود.
مظاهری با بیان اینکه ما در نظام بانکی امروز کشور باید درباره مرحله سوم بحث کنیم، بیان کرد: در این جا باید ببینیم چه وزنه هایی به پای بانک وصل است که حرکت را دشوار میکند. امروز تنها برای ده درصد از نیازها مشتری به شعبه میآید و ما باید ببنیم که چه میشود کرد که همین حضور نیز کمتر شود. ما در تابستان امسال تعدادی از بانکها را بررسی کردیم تا ببینیم مشتری برای چه به بانک مراجعه میکند.
وی ادامه داد: در این بانکها به طور متوسط ۲۶ درصد ظرفیت شعبه صرف انتقال میشود. ۲۰ درصد تسهیلات، ۱۹ درصد واریز و مرحله بعد نیز خدمات مربوط به چکهای بانکی است. البته این عملکرد در قیاس میان بانکهای مختلف متفاوت است. اگر ما بتوانیم کاری کنیم که بانک آزاد شود و این سرویسها را به طریق دیگری ارائه کند میتوان انتظار داشت که بانکها سیاستهای جدیدی را اجرا کنند.
2 درصد هزينه دستگاه عابر بانك
این صاحبنظر اقتصادی با بیان اینکه ما نزدیک به ۶۰ هزار دستگاه ATM داریم که در سال ۱۷۵ هزار میلیارد تومان توزیع مالی دارند، تاکید کرد: هزینه این فرایند برای شبکه بانکی ۳۵۰۰ میلیارد تومان است. اگر بتوانیم این فرایند را نیمه مکانیزه کنیم بخش زیادی از ظرفیت شعبه آزاد میشود و هزینههایی مانند هزینه پول رسانی کاهش پیدا میکند. خودکار سازی فرایند، بهبود تجربه مشتری، کاهش هزینه و افزایش امنیت بخشی از مزایایی است که ورود به این مرحله برای بانکها به وجود میآورد.
مظاهری با ارائه این پیشنهاد که با خودکارسازی چرخه پول نقد بخشی از دغدغههای هزینهای بانکها کاهش مییابند، توضیح داد: با اجرای این سیاست میتوان هشت درصد از عملکرد و ۱۲ هزار میلیارد تومان هزینه را تا سال ۲۰۲۰ از چرخه پول نقد وارد فرایند خودکار کرد که از نظر اقتصادی صرفه جویی قابل توجهی به همراه خواهد داشت. با پیگیری این سیاستها میتوان میان مشتریان این فرهنگ را به وجود آورد که مردم برای واریز وجه نقد نیاز به حضور فیزیکی در شعبه ندارند.
در ادامه رضا صاحب زمانی، رییس هیات مدیره شرکت سامانه هوشمند آبان به ارائه گزارشی با موضوع (بانکداری مجازی، رویکردها و روشهای بین المللی و نیازهای ایران) پرداخت.
وی با بیان اینکه مسیر استفاده از فن آوری که از چند سال قبل آغاز شده امروز به این مرحله رسیده که چگونه میتوان با استفاده از فن آوریهای نوین خدمات جدید ارائه کرد یا خدمات گذشته را بهینه کرد، اظهار کرد: در شعب هنوز استفاده از کاغذ و سند دستی نیاز است و هنوز کارهایی باقی مانده که نیاز به حضور فرد در شعبه دارد.
وي با اشاره به ورود اطلاعات غیر ساختارمند در سال ۲۰۱۳ به بانکها شد، تصریح کرد: بر اساس آمارهای جهانی حدود ۸۰ درصد از کارهای مشتریان کارهایی است که به نقل و انتقالات اسنادی نیاز دارد اما در ایران این مسئله متفاوت است و حتی کار پیچیدهتر میشود. بانکهایی در جهان کار خود را آغاز کردهاند که هدفشان مدیریت تبادلات محتوایی در حوزه غیر ساختارمند است.
صاحب زمانی ادامه داد: یکی از محورهای فعالیت در این حوزه به بانکداری مجازی از طریق تمام درگاههای دیجیتال مربوط میشود. در این حوزه خدمات مختلفی ارائه میشود که از طریق شعبه مجازی اتفاق میافتند. البته در این بخش یک سوال پیش آمد که خلا این برنامه به نبود ارتباط رو در رو باز میگردد و در فضای مجازی امکان مشاوره گرفتن یا سوال پرسیدن بیرون از شعبه وجود ندارد. این سوال پیش آمد که این خلا را باید چگونه جبران کرد؟
وی با بیان اینکه امروز بخش زیادی از خدمات بانکی در کشورهای توسعه یافته غیر حضوری انجام میشود، تشریح کرد: برای از بین بردن آن خلا، این برنامه ریزی مطرح شد که چگونه میتوان افراد مستقر در شعبه را تجمیع کرده و در مجموعهای با هزینههای کمتر امکان ارتباط کامل با مشتری را فراهم کرد. اگر امکان پاسخگویی در تمامی روزهای هفته و در ساعات مختلف شبانه روز فراهم شود، به شکل قابل توجهی ارائه خدمات به مشتری توسعه یافته و بانکها را وارد مرحلهای جدید از فعالیتهایشان میکند.
در ادامه، احمد طالبی، معاون مرکز مدیریت راهبردی افتا به ارائه گزارشی با محوریت هم افزایی جمعی برای مقابله با حوادث سایبری پرداخت. وی درباره حوزه فعالیتهای مرکز افتا توضیح داد: مرکز افتا تولید و تبادل اطلاعات را مدیریت استراتژیک میکند. ما تلاش کردهایم که با در هر دو بخش زیرساختی و خصوصی فعالیت کنیم و چه در حوزه پیشگیری و مقابله و چه در حوزه فنی در حوزه سایبری فعالیت داشته باشیم.
طالبی با بیان اینکه اگر هکر بتواند یکی از کدهای باج افزار را پیدا کند میتواند تمام هزینههای صورت گرفته برای امنیت سایبری را بلااستفاده کند، اظهار کرد: آمار بدافزارهایی که در شش ماه گذشته در ترافیک زیرساختهای بانکی مشاهده شده نشان میدهد که در این بخش تفکر جزیرهای برای حفظ امنیت جواب نمیدهد. تهدیدها هر روز پیچیدهتر میشوند و اگر ما نتوانیم به تهدیدها در زمان مناسب پاسخ دهیم قافیه را باختهایم.
معاون مرکز افتا ادامه داد: مقابه با این تهدیدها باید هوشمندانه شود. جدای از کارهایی که بانکها میتوانند از درون برای مقابله با تهدیدهای سایبری داشته باشند، بانک میتواند حتی از بیرون و با اشتراک گذاری وهم افزایی اطلاعات، توان بخشهای مختلف را در کنار هم قرار داده و اجازه موفقیت به هکرها ندهد. این اشتراک گذاری باید یک بستر مدیریتی مناسب داشته باشد تا بتوان از اطلاعات به دست آمده بهترین بهره را برد.
به گفته وی، در طول ماههای گذشته تلاش شده که از شیوههای نوین به کار رفته از سوی کشورهای توسعه یافته، بهترین مجموعه را برای ایران اجرایی کند. دستورالعملهایی که شرکتهای خصوصی ارائه شده و این بخشها ملزم به رعایت آنها شدهاند و سازمانها نیز موظف شدهاند که شرایط رعایت الزامات را فرا گرفته و نسبت به ورود به آن اقدامات لازم را انجام دهند.
بانکهای آینده به پلتفرم تبدیل میشوند
در ادامه کارستن بارج معاون مدرسه اقتصاد مونیخ گفت: امروز به این سوال پرداخته می شود که چگونه بلاک چین می تواند در بانکداری آینده انقلاب ایجاد کند. بانکهای آینده به یک پلت فرم تبدیل خواهند شد و از بلاک چین میتوان به عنوان تسمه نقاله ای برای کارآمدی این پلت فرم استفاده کرد.
وی گفت: گام بعدی بانکداری یک انقلاب نخواهد بود؛ بلکه یک تحول خواهد بود. تمام فناوری هایی که در حال وارد شدن به بانکداری است برخی از موارد خیلی فراتر از ارائه خدمات است و بانک ها می توانند یک پلت فرم شوند.بارج گفت: بعد از دیجتال شدن بانک ها، فین تک ها وارد شدند و قطعات کوچکی از زنجیره ارزش را بکار گرفتند و از هوش مصنوعی بهره بردند و تحولی را ایجاد کرند که باعث از هم پاشیدگی زنجیره بانک ها شد.
معاون مدرسه اقتصاد مونیخ گفت: بانک آینده، بانکی است که به لحاظ فناوری بسیار پیشرفته است و با توجه به فناوری دفتر توزیع شده بر پایه بلاک چین دیگری نیازی به وام دهنده و وام گیرنده در کنار یکدیگر نخواهد بود
وی در ادامه به این نکته اشاره کرده که در آینده، بانک ها دیگر نیازی به داشتن مجوز ندارند و هر یک از فین تک ها به صورت تخصصی بر روی یک حوزه تمرکز خواهند بود. مشتریان در آینده با بانکی روبرو می شوند که پلت فرمی است که خدمات آن بانک توسط شرکای آن مانند فین تک ها باشند، انجام خواهد گرفت. شرکت های بزرگ در حال سرمایه گذاری بر روی بلاک چین هستند.
کارستن بارج افزود: با بلاک چین می توان بسیاری از مشکلات ردیابی و امنیتی را در نظام بانکداری حل کرد؛ ضمن اینکه هزینه های بانکداری را کاهش داد. بلاک چین می تواند مانند تسمه نقاله ای عمل کند که پلت فرم بانکداری را کارآمد می کند. ایجاد یک بلاک چین رسمی می تواند تمام امور مالی را بهینه سازی کند و مشتریان با حضور در کنار شما احساس امنیت خواهند داشت و در این فناوری هرگز نمی شود دستکاری کرد.
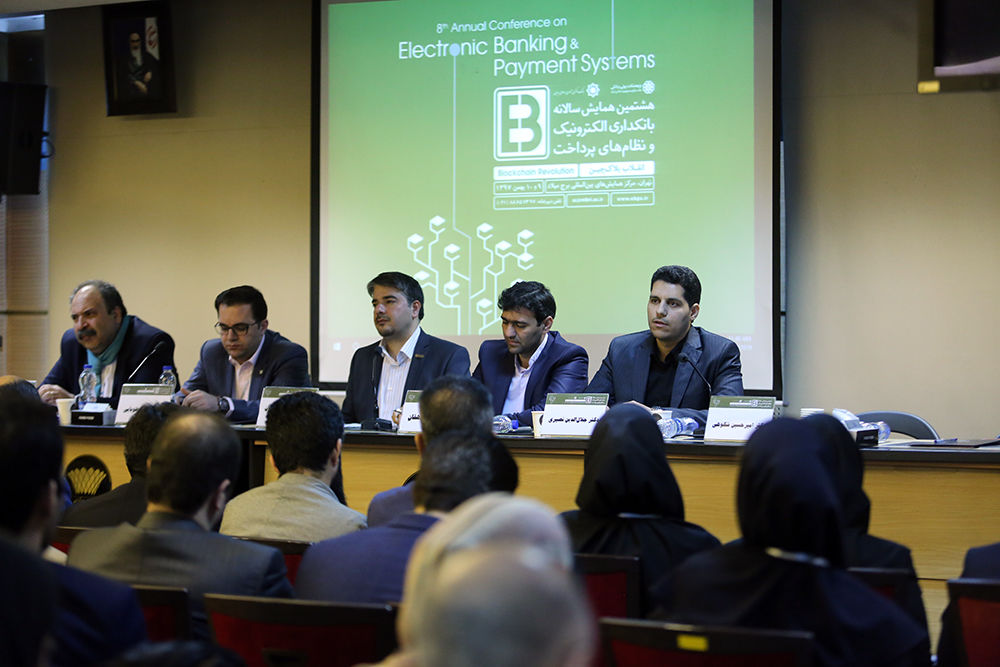
همچنين كارشناسان در میزگرد پرونده ای برای بانکداری باز در هشتمین همایش بانکداری الکترونیک و نظام های پرداخت تاكيد كردند كه دوران بانكداري بسته در دنيا تمام شده و كشورها و بانك ها به سمت بانكداري باز و ويژگي ها و شاخص هاي آن در حال حركت هستند و لذا در بانكداري ايران نيز بايد متناسب با فناوري و روش هاي جديد و حاكميت بانكداري باز، بايد تحولات عمده اي انجام شود تا بانكداري عقب نماند و رضايت مشتريان نيز كسب شده و سطح درآمد و قدرت رقابتي بانكداري ايران نيز توسعه يابد.
مهران محرمیان كارشناس بانكي و پرداخت، در پنل بررسی بانکداری باز اعلام کرد : در حال حاضر بانکداری باز برای عده ای مد شده و این در حالی است که گاترنر می گوید بانک ها به سمت پلت فرم های جدید در حال حرکت هستند و قرار است همه چیز را بهم بریزد. معاون شبکه شرکت خدمات انفورماتیک اعلام کرد: بانکداری بسته در دنیا مرده و باید به سمت بانکداری باز حرکت کنیم.
سه چالش بانکداری
وی در این پنل با اعلام این که سه چالش بانکداری باز از سوی گارتنر فرهنگ، امنیت و پول سازی اعلام شده تاكيد كرد كه بانکداری باز نیازی به بازاریابی ندارد.
جنگ مدل های کسب و کار
محرمیان از سوی دیگر اعلام کرد شرایط فعلی نشان می دهد که وسط میدان جنگ مدل های کسب و کار هستیم و فین تک ها در حوزه پرداخت به این دلیل فعال هستند که زیست بوم ها آماده است و وقتی دنبال ساخت زیست بوم های تازه نمی رویم آسیب های جدی شکل می گیرد. به همین دلیل اتصال زیست بوم های جدید و اتصال آن به بانک ها تحول آفرین می شود. این کارشناس حوزه بانکی با مطرح کردن این نکته که استارت آپ ها مهم هستند اعلام کرد باید در پیچ و خم خرد کننده بروکراسی اداری از استارت آپ ها حمایت کنیم.
گسترس زیست بوم ها
محرمیان افزود : توصیه گارتنر در تازه ترین تحقیقات نشان می دهد که باید گسترس زیست بوم در دستور کار قرار گیرد، سیلوها خراب شود، فرهنگ ارتقا یابد و تولید به عنوان یک ارزش لحاظ شود.
نقش نظارتی بانک مرکزی
همچنين امید ترابی كارشناس بانكي گفت : باید به دغدغه های رگولاتری توجه کرد و نقش نظارتی آن را جدی گرفت و نباید انتظار داشت بانک مرکزی چشم هایش را به روی سو استفاده ها در حوزه بانکداری باز ببندد و تا حدود زیادی PSD۲ را همه پذیدفته اند.
اقتصاد دیجیتال
وي افزود: افزون بر این معاوت توسعه بازار و ارتباط با مشتریان شرکت توسن در این نشست گفت : اقتصاد دیجیتال در بانکداری نقش مهمی را بازی می کند. در بانکداری باز باید فضا را در اختیار تولیدکنندگان خدمات و محصول قرار دهیم و شرکت های بزرگ، مشتریان بانکداری باز هستند اما در حال حاضر این اتفاق رخ نداده است.
همچنین نیما نامداری معاون طرح و برنامه ارتباط فردا در میزگرد پرونده ای برای بانکداری باز اظهار داشت: بانکداری باز در کسب و کار ایران و دنیا تغییراتی کرده و تاثیرات خود را بر ارزش آفرینی و سوددهی نیز گذاشته است.
وی افزود: بانکداری باز از سال ۲۰۰۷ که بحران مالی از آمریکا شروع شد، بوجود آمد و در آن سال ها مهمترین بازندگان، بانک ها بودند تا جایی که باعث شد تحرک بانک ها کم شود از این رو بانک ها تصمیم گرفتند به سمت سرویس های جدید که اغلب هزینه بر بود روی بیاورند.
معاون طرح و برنامه شرکت ارتباط فردا تصریح کرد بانکداری باز با مزایا و منابع درآمدی مشخص در دنیا ایجاد شد. در ادامه این نشست نیز حسن سلیمانی کارشناس حوزه بانک اظهار کرد: بانکداری باز یک ضرورت به شمار می رود و بانک ها باید بیزینس های خود را از چارچوب بانک به بیرون بکشند و باید تلاش کنند با آماده کردن زیرساخت ها شرایط به روز شدن را برای خود فراهم کنند.
