تحليل قائم مقام بانك مركزي از کاهش چالشهای ارزی با مقرراتگذاری در حوزه تراکنشها
4 خبر همتي براي پرداخت هاي بانكي: برداشت مستقيم در بانك، سیاست نامه رمز ارز، تبديل کارت مغناطیسی به هوشمند، پلت فرم بلاک چین
خطوط قرمز ارز رمزها، تحولات فين تك و بانك ها از نگاه يك صاحب نظر خارجي، بلاک چین تا سال ۲۰۳۰ به شکوفایی میرسد/ شفافيت پولي و بانكي با بلاك چين و فين تك انتشار پیش نویس سیاست نامه بانک مرکزی در خصوص رمز ارزها، هویت سنجی در پرداخت های غیر حضوری از طریق شماره تلفن همراه و کدملی، تدوین استاندارهای جدید EMV، توسعه محصولات با فناوری های بلاک چین و سامانه «سپند» در دستور كار بانك مركزي است
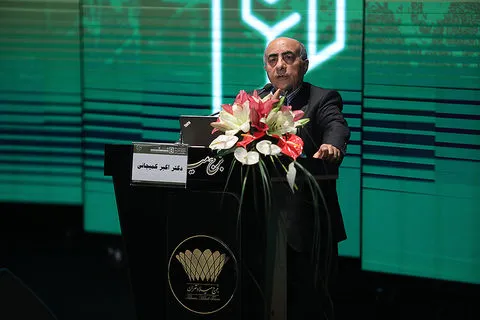
اقتصاد گردان - احسان شمشيري- هشتمین همایش سالانه بانکداری الکترونیک و نظام های پرداخت با حضور عبدالناصر همتي ، اكبر كميجاني و بسياري از كارشناسان نظام بانكي در سالن همايش هاي برج ميلاد برگزار شد. رئيس كل بانك مركزي در پيام خود به اين همايش، به 4 خبر و تحول براي نظام پرداخت بانكي اشاره كرد و گفت: برداشت مستقيم در بانك ها، به جمع آوري وجوه فعالان كسب وكارها و استارتاپ ها كمك مي كند و دغدغه جمع آوری وجوه ناشی از کسب و کار وجود نخواهد داشت، سیاست نامه رمز ارزها به زودي نهايي مي شود، تبديل کارت های بانکی مغناطیسی به کارت های بانکی هوشمند به امنيت بيشتر كمك خواهد كرد و ایجاد پلت فرم برای بلاک چین ها به همكاري شركت هاي فناوري منجر خواهد شد
همچنين اكبر كميجاني قائم مقام بانك مركزي به تحولات و كنترل هاي نظارتي و محدوديت هاي صورت گرفته در نظام پرداخت و اثر آن بر فضاي اقتصاد و كاهش سفته بازي در بازار ارز اشاره كرد و ساير سخنرانان نيز به تحولات فناوري و نظام پرداخت و همچنين موضوعات مرتبط با بلاك چين و تقويت امنيت در نظام پرداخت اشاره كردند.
عبدالناصر همتی رئيس كل بانك مركزي، كه به دلیل سفر به سوریه و همراهی با معاون اول رییس جمهور، در پیامی به هشتمین همایش بانکداری الکترونیک و نظام های پرداخت، اقدامات جدید در حوزه بانکداری الکترونیک را تشریح کرده است اعلام كرد: برداشت مستقیم در حال حاضر در اغلب بانکها عملیاتی شده و سامانه های پرداخت و تسویه از اقدامات مهم سیستم بانکی کشور است که در دو بُعد به بانک مرکزی کمک خواهد كرد
همتی با اشاره به كمك اين سامانه هاي پرداخت و تسويه در گام اول به توان نظارتي بانك مركزي افزود: بحران ارزی که تا اواسط سال در کشور رخ داد و همزمان با تحریم های غرب٬ مشکلاتی را ایجاد کرده از طريق نظارت بر سازوكارهاي نظام پرداخت و تراكنش ها، كنترل شده و با اصلاح ابزار ها و تراكنش هاي پرداخت، آرامش نسبی را در بازار ارز حاکم كرد.
رییس کل بانک مرکزی بخش دوم کمک سامانه های پرداخت و تسویه به نظام بانکی را كمك به توسعه کسب و کارهای ارزيابي و گفت: روزانه ۲۰۰ میلیون تقاضاي دريافت و پرداخت در اين سيستم وارد می شود که می تواند به تقویت کسب و کارهای نوین و فناوري ها و كسب وكارها و مبادلات بانكي و كالاها و خدمات، کمک کند.
رییس شورای پول و اعتبار با بیان اینکه بانک مرکزی با توجه به مقام نظارتی خود به این جمع بندی رسيده که آزادی عمل بیشتری را به فین تک ها و مجموعه هایی که در زمینه توسعه فناوری و کسب و کار دارند اعطا کند و بانک مرکزی بیشتر به حیطه نظارتی خود بپردازد.
برداشت مستقيم
همتی در ادامه به بیان خبرهایی که ابتدای هفته نوید اعلام آن را داده بود پرداخت و ادامه داد: یکی از اتفاقات مهم برداشت مستقیم است که الان در اغلب بانک ها عملیاتی شده و از این ابزار می توانیم به عنوان ابزار و بستر مهم برای استارت آپ ها استفاده کنیم که البته این سیستم می تواند دغدغه فعالان این حوزه برای جمع آوری وجوه حاصل از کسب و کارشان را رفع کند. یکی از اتفاقاتی که می تواند تاثیر مهمی بر در توسعه کسب و کارها داشته باشد، خدمات برداشت مستقیم است و این در اغلب بانک های کشور عملیاتی شده و می توانیم آن را به عنوان یک ابزار و بستر مهم در توسعه کسب و کارهای نوپا و یا همان استارتاپ ها به کار بگیریم. با راه اندازی و استفاده از این سیستم توسط کاربران و کسانی که درصدد توسعه کسب و کارهای خود هستند، دغدغه های این فعالان از نظر جمع آوری وجوه از بین خواهد رفت.در واقع دغدغه جمع آوری وجوه ناشی از کسب و کار دیگر وجود نخواهد داشت.
رمز ارزها
رییس کل بانک مرکزی خبر دوم مهم در حوزه بانکداری الکترونیک را تدوین سیاست های رمز ارزها اعلام کرد و گفت: سیاست نامه رمز ارزها روز قبل روی سایت بانک مرکزی قرار گرفت و بناست بعد از جمع بندی نظرات در این همایش٬ از سوی بانک مرکزی نهایی شود. ما منتظر خواهیم بود تا صاحب نظران و صاحبان فن در این زمینه به ارایه پیشنهادهای خود بپردازند.
تبديل كارت هاي مغناطيسي به هوشمند
رییس کل بانک مرکزی سومین اتفاق مهم در حوزه نظام های پرداخت را مهاجرت کارت های بانکی مغناطیسی به کارت های بانکی هوشمند عنوان کرد و گفت: این کارت ها علاوه بر ارتقای سطح امنیت، امکان پرداخت همراه امن را در جامعه فراهم می کنند که این موضوع تحول مهمی است و به تدریج مسیر برای انتقال از کارت های مغناطیسی به کارت های هوشمند باز می شود. خوشبختانه در داخل کشور این تکنولوزی بومی سازی شده که تحولات خوبی را در عرصه تجارت فراهم خواهد کرد. این پلت فرمی که ایجاد شده در واقع به کاربران کسب و کارها، بانک ها و تمامی کسانی قصد دارند در این زمینه فعالیت کنند، اجازه می دهد محصولات مبتنی بر زنجیره بلوک خود را توسعه دهند.
وی خاطرنشان کرد: این اقدامات و نتایج در مجموعه فناوری اطلاعات بانک مرکزی با همراهی، همفکری و کمک شرکت هایی که با بانک مرکزی تعامل دارند بدست آمده و امیدواریم بستر خوبی برای توسعه بانکداری الکترونیک به ویژه کسب و کارهای نو پا ، فین تیک ها و استارتاپ ها فراهم شود.
کاهش چالشهای ارزی با مقرراتگذاری در حوزه تراکنشها
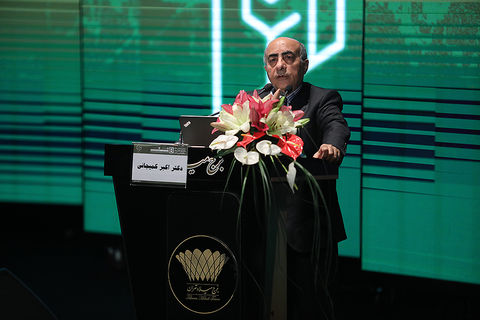
همچنين اکبر کمیجانی قائم مقام بانك مركزي، در هشتمین همایش سالانه بانکداری الکترونیک و نظام های پرداخت گفت: به نظر میرسد تدوین و تصویب مقررات جدید در حوزه تراکنشهای بانکی به عنوان بخشی از راهحل در چالشهای ارزی و سفتهبازی موفق بوده است.
کمیجانی با بیان اینکه سیاستگذاری پولی چند روند فناورانه را که در آینده نظام پولی و بانکی ما را تحت تاثیر خواهد داد، مورد بررسی قرار می دهد، افزود: فناوری های نوین موجب دگردیسی روند موجود در حوزه پولی و بانکی شده است.
وي اعلام کرد : تدوین چارچوب و سیاست ها در سال جاری از سوی بانک مرکزی با شتاب بیشتری ادامه یافت به طوری که می توان به انتشار پیش نویس سیاست نامه بانک مرکزی در خصوص رمز ارزها، هویت سنجی در پرداخت های غیر حضوری از طریق شماره تلفن همراه و کدملی، تدوین استاندارهای جدید EMV، توسعه محصولات با فناوری های بلاک چین و سامانه «سپند» اشاره کرد.
وی با تاکید بر اینکه دور روند بلاک چین و فین تک توانسته مواضع روشن و شفافی در حوزه پولی و بانکی ایجاد کند، ادامه داد: فین تک ها ارائه خدمات به مشتری نهایی را از انحصار خارج کرده و با استفاده از خدمات پایه، محصولاتی را به صورت سفارشی شده در اختیار مشتریان قرار می دهد.
کمیجانی با بیان اینکه زنجیره بلاک چین نیز با ایجاد دفاتر توزیع یافته نیاز به نهاد واسط را از میان برده است، تصریح کرد: به دیگر سخن، بلاک چین ماهیت و شیوه دفترداری را در هسته نظام های پولی و بانکی هدف گرفته و ارتباط با مشتریان را متاثر می سازد.
شفافيت پولي و بانكي با بلاك چين و فين تك
وی گفت: در کنار دو فناوری بلاک چین و فین تک بهبود فضای کسب و کار رخ داده و فضای پولی و بانکی سطوح بالاتری از شفافیت و استحکام مالی را الزام آور می کند. کمیجانی با بیان اینکه در چند سال گذشته و پس از بحران مالی ۲۰۰۸ که به سخت گیرانه تر شدن مقررات در حوزه مالی منجر شد، خاطرنشان کرد: فضای عمومی با توجه به تراز بانک ها نیاز به نظارت را بیش از پیش هویدا کرد و از طرف دیگر نوسانات قیمتی در بازارهایی از جمله مسکن، ارز و ... و همچنین ورود تقاضاهای سفته بازانه در کنار قوانینی همچون پولشویی نیاز به این فناوری ها را اجتناب ناپذیر کرده است.
وی با تاکید بر اینکه به نظر می رسد تدوین و تصویب مقررات جدید در حوزه تراکنش های بانکی به عنوان بخشی از راه حل در چالش های ارزی و سفته بازی موفق بوده است، گفت: از این رو تسری به سایر حوزه ها اجتناب ناپذیر خواهد بود و به این ترتیب شاهد اثرگذاری بر محیط مالی و پولی کشور به این واسطه هستیم.
کمیجانی با بیان اینکه باید نیرویی مد نظر قرار بگیرد، که با توجه به وضعیت کنونی نظارت بهتر و موثرتر را مطالبه کند تا ایجاد تعادل رخ دهد اظهار داشت: اگر این نیرو برای ایجاد تعادل وجود نداشته باشد شاهد هرج و مرج های بسیار خواهد بود که در نتیجه آن افزایش هزینه ها و کاهش بهره وری رخ خواهد داد.خوشبختانه فناوری در حوزه رفع عدم تعادل ها، راه حل ارائه کرده و همانطور که فین تک ها رشد می کنند، مقررات نیز ظاهر شده و فناوری نظارتی هم شکل می گیرد.
وی با بیان اینکه اگر پدیده غیر قابل نظارت در حوزه پولی و مالی بوجود بیاید بلاک چین به عنوان زیر ساخت مناسب مشکل را حل می کند، گفت: مقام ناظر باید باور کند که فناوری، معضل نبوده بلکه بخشی از راه حل است.به طور سنتی در ایران و در جهان مسؤلان در برابر تکنولوژی مقاومت طبیعی دارد. برای نیل به اهداف فوق می بایست ابتدا مقام ناظر چارچوب ها و سیاست های روشنی برای آن مشخص و تدوین کند که باید در این مرحله از بیان جزییات خودداری شود و به اصول بنیادی پرداخته شود.
عملکرد نظام بانکی و اقتصاد جهانی بر اساس اعتماد
همچنين در ابتداي مراسم دبیر هشتمین همایش سالانه بانکداری الکترونیک و نظامهای پرداخت اعلام کرد: امروزه عملکرد نظام بانکی و اقتصاد جهانی بر اساس اعتمادی که به واسطههایی نظیر بانکها و دولتها داریم، شکل می گیرد.
علی دیواندری گفت: یکی از کاربردهای متداول این فناوری نوین، گسترش ارزهای مبتنی بر بلاکچین است که تحت عنوان رمزارزها شناخته میشوند. با توجه به ویژگیهای منحصر به فرد این نوع از ارزها، همانند غیرمتمرکز بودن، پایین بودن هزینههای انتقال، سرعت بالا در انتقالات بینالمللی و فرامرزی، در همایش امسال، محورهای مهمی همچون انواع رمزارزها، چارچوبها و محیطهای قانونی و مقرراتی، مسائل فقهی رمزارزها و کاربری رمزارزهای ملی، منطقهای و جهانی مورد بررسی و تبادل نظر کارشناسان و متخصصان این حوزه قرار خواهد گرفت.
دیواندری گفت : ضرورت توجه به موضوع سامانههای پرداخت جایگزین و معرفی روشهای نوین تسویه و پرداختهای تجاری به ویژه در شرایط تحریم باعث گردید تا در هشتمین همایش بانکداری الکترونیک و نظامهای پرداخت یکی از محورهای کلیدی به موضوع بررسی چالشها و فرصتهای سامانههای پرداخت منطقهای و پیامرسانهای جایگزین اختصاص داده شود. در این زمنیه برخی از کارشناسان اعتقاد دارند که میتوان با گسترش توافقات سیاسی و اقتصادی بین دولتها، از رمزارزها برای انجام مبادلات بینالمللی و تسویه وجوه استفاده کرد. به عنوان مثال کمپانی ریپل با بهرهگیری از توکن مخصوص خود که نقش ارز واسط را در مبادلات دارد، یک شبکه تسویه ناخالص آنی برای تبدیل انواع ارز و نقل و انتقالات وجوه شکل داده است تا در این بستر مبادلات بینالمللی بدون محدودیت مبلغ و به صورت فوری انجام شود. با توجه به محدودیتهای ناشی از تحریمهای ظالمانه و سلطه سامانه سوئیفت بر نقل و انتقالات بینالمللی، بررسی و واکاوی ابعاد این راهکارها از اهمیت مضاعفی برخوردار است.
خطوط قرمز ارز رمزها
همچنين ناصر حکیمی معاون فناوریهای نوین بانک مرکزی با بیان اینکه در مقرراتگذاری با فعالان اقتصادی معامله میکنید، گفت: اگر مقررات بدی بگذارید که محدودکننده کسب و کار باشد کسی وارد نمیشود، اگر در اجرای آن زور هم نداشته باشید، هیچ کس آن را اجرا نمیکند. مبارزه با پولشویی و استفاده از پولی ملی در حوزه رمزارزها برای بانک مرکزی مهم است.
وی با بیان اینکه در مقرراتگذاری تعامل بین رگولاتور و مصرفکننده ایجاد میشود، اظهار کرد: در نهایت با جمعبندی این دو به نتیجه میرسیم، در کشور ما قوانین زیادی وجود دارد که هیچوقت اجرا نمیشود و علت این است که زور اجرای آن وجود ندارد. مقرراتگذاری خوب این است که شما با ذینفعان وارد مذاکره شوید، چنانکه مسائل نظارتی از جمله پولشویی و جایگزین نشدن ارز دیگری به جای ریال در حوزه رمزارزها برای بانک مرکزی مهم است، اما راجع به موارد دیگر میتوان صحبت کرد.
معاون فناوریهای نوین بانک مرکزی با بیان اینکه در همه جای دنیا سرعت فعالیتهای اقتصادی بیشتر از قانونگذار است، درباره قانونگذاری در زمینه رمزارزها، اضافه کرد: ما باید خطوط خود را مشخص کرده و در قلعه خود بایستیم و میگوییم که در این قلعه خطوط قرمزی داریم و باید رعایت شود.
حکیمی درباره درخصوص بحث اوپن ایپیآیها نیز تصریح کرد: همه فکر میکنند این موضوع یک انقلاب است که البته هست اما خطوط قرمز در این بحث، امنیت است که باید توجه ویژهای به آن داشته باشیم.
وی با بیان اینکه علت وجودی سیستم مالی اعتماد است، گفت: اگر اعتماد را از این سیستم بگیریم، همه چیز خراب میشود، به همین دلیل ما میگوییم براساس قواعد بحث احراز هویت و مجوز دادن به تراکنشها را کماکان بانک انجام میدهد. باید کاری کنیم که هرکسی از اطلاعات استفاده کرد نتواند سواستفاده کند، مقرراتگذاری برای این حوزه ساده است، اما در عین حال خیلی باید در مورد آن فکر شود تا به آن سادگی برسیم، ما نباید وارد جزییات شویم، چراکه ورود قانونگذار به جزییات یعنی واردشدن به باتلاقی که در آن گیر خواهد افتاد.
اصلاح كارمزدها
حکیمی با بیان اینکه از بین بردن کارمزدها و رایگانکردن تراکنشها برای مصرفکننده نهایی اشتباهی بود که دوباره بازگشت به اخذ کارمزد بسیار سخت است، اظهار کرد: یکی از مشکلات این است که اصناف کارمزد نمیدهند و هر زمانی هم میخواهیم برای آنها کارمزد بگذاریم، قبول نمیکنند و به نوعی در مقابل آن مقاومت میکنند.
وی تصریح کرد: فینتکها برای برخی حوزههای دیگر مثل بازار سرمایه که فعالیتشان در آن آزاد هم هست حضور دارند اما پا نگرفتند، با این حال در صنعت پرداخت، کار و رشد میکنند، چراکه رگولاتور برای آنها فضا ایجاد کرده که البته نقد نیز به آن وجود دارد.
تحولات فين تك و بانك ها از نگاه يك صاحب نظر خارجي
در ادامه همايش ، پائولو سیرونی صاحبنظر در حوزه نوآوری های دیجیتال در هشتمین همایش بانکداری الکترونیک و نظام های پرداخت گفت: در فین تک ها مشتری مداری یک اصل است و محصول نهایی شخص است و بانک ها نیستند و به مردم گفته می شود که چگونه با پول خود بهتر کار کنند. فین تکها میتوانند به بانکها کمک کنند تا با یکدیگر ادغام شوند.
وی گفت: آمریکا در بحث فین تک پیشگام است. در ۲۰ سال آینده دسترسی دیجیتال به بانک ها کاملا متفاوت خواهد بود. دیجیتال همیشه برای خدمات بانکی به لحاظ روانشاسی خوب نیست. سیتی بانک آمریکا تا سال ۲۰۲۵ پیش بینی کرد که ۵۰ درصد کارها در امور بانکی به دلیل فناوری ها از بین می رود. بانک ها دائما در حال بازسازی به دلیل نوآوری های فین تک هستند و نیروهای خود را تعدیل می کنند.
این کارشناس فین تک ایتالیایی افزود: در دنیای غرب تا ۵ سال حاشیه سود پرداخت ها، مدیریت ثروت و دارایی تقریبا صفر خواهد بود. در اروپا حاشیه سود بسیار کاهش پیدا کرده و رگولاتورها رقابت های شدیدی دارند که این موضوع باعث کاهش درآمد بانک ها در قبال دادن خدمات به مشتریان شده است.
سیرونی گفت: از طریق فروش محصولات می توان پول زایی کرد. مشتریان نیاز به مشورت دارند و شرکت ها باید به آنها خدمات دهند که بزرگترین انقلاب در فین تک است که می تواند رابطه سودآوری در میان شرکت ها و مشتریان ایجاد کند.
رقابت واقعی بین فین تک های بزرگ مانند علی بابا، آموزن و ... است. فین تک ها نمی توانند وارد رقابت با فضای بانک ها شوند. فین تک ها از ۱۰ سال پیش نوآوری شده اند و دیجیتال ها، نوآوری ضعیفی در مقایسه با نوآوری های فین تک ها هستند.
تا ۵ سال آینده تمام بانک ها با فین تک ها کار خواهند کرد و تقریبا بدون کارمزد انتقالات پول را خیلی ارزان انجام خواهند داد. بانکداری یک مصرف نیست بلکه ایجاد رابطه با مشتری است، پس ایجاد این رابطه بین بانک و مشتری مهم است. سیرونی در پایان گفت: با فن آوری فین تک، بانک ها می توانند ادغام شوند و سرویس ها تقسیم بندی شوند. پرداخت های دیجیتال پول زیادی را به بانک ها نمی رسانند.
بلاک چین تا سال ۲۰۳۰ به شکوفایی میرسد
همچنين ابوطالب نجفی مدیرعامل شرکت خدمات انفورماتیک با بیان اینکه بلاک چین ضمن ایجاد انقلاب در حوزه مالی و بانکی توانسته به کودتایی در این حوزه بیانجامد گفت: برای درک صحیح از تاثیر بلاک چین باید ۱۰ سالی صبر کنیم زیرا این فناوری آینده نگر است. بلاک چین تا سال ۲۰۳۰ به شکوفایی خود خواهد رسید.
وی با تاکید بر اینکه طبق آمار و ارقام موجود وضعیت بلاک چین در سال ۲۰۳۰ مشخص خواهد شد تصریح کرد: بلاک چین فناوری دهه آینده کسب و کار بوده و نحوه پذیرش آن مهم است. نجفی با تاکید بر اینکه در سال های گذشته کسب و کارهای سنتی وجود داشت که با آمدن اینترنت نحوه فعالیت ها، اینترنتی شد، تصریح کرد: اکنون با پیشرفت تکنولوژی، کسب و کارها دیجیتال شده و با هوشمندی و اختیار به فعالیت خود ادامه می دهند.
مدیرعامل شرکت خدمات انفورماتیک با بیان اینکه در حال حاضر فناوری ها با یکدیگر تعامل دارند، گفت: در حوزه فناوری های نوین بانکی همه چیز اعم از سفارش ها و سرویس ها به صورت خودمختار شده است.
نجفی با تاکید بر اینکه ترکیب سه فناوری آی او تی، هوش مصنوعی و بلاک چین توانسته خودمختاری را به فناوری های نوین ببخشد افزود: در حال حاضر یک سری فناوری های دیگر نیز به هوشمند تر شدن این کسب و کارها کمک کرده است.
مدیرعامل شرکت خدمات انفورماتیک با بیان اینکه بشر در گذشته به شیوه ای متفاوت از اکنون تجارت می کرده و ابزار گوناگونی داشته است، تصریح کرد: در گذشته های دور اعتماد مبتنی بر عامل انسانی بوده اما جلوتر که آمدیم سازمان های رسمی همچون بانک ها، بیمه و وزارتخانه ها بوجود آمده و به عنوان واسطه ارزش، محل اعتماد شدند.
نجفی با تاکید بر اینکه با آمدن اینترنت سرعت عملیات سازمان هایی که کار واسطه ای داشتند بیشتر شد، افزود: اتفاقی که با انقلاب بلاک چین افتاد اعتماد از سازمان ها و انسان ها به سمت فناوری و کدهای دیجیتال حرکت کرد.
وی افزود: پیش بینی این است که در سال ۲۰۳۰ یک اقتصاد و یک جامعه قابل برنامه ریزی به وجود می آید و اعتماد بر پایه الگوریتم برقرار شده و ماشین ها همدیگر را مدیریت می کنند. نجفی در ادامه اظهار داشت: بلاک چین می تواند در خدمت مردم باشد و از سوی دیگر کاربردهای متفاوتی در صنایع ایجاد کند.
مدیرعامل شرکت خدمات انفورماتیک افزود: بلاک چین یک فرصت است و با توجه به اینکه غیرمتمرکز است امکان ویژه را تشکیل می دهد. از سوی دیگر اگر به سمت غیر متمرکز کردن اطلاعات برویم نظارت های بیشتری را شکل خواهیم داد.
