مركز پژوهش هاي مجلس پيشنهاد كرد؛ انتشار 10 هزار ميليارد تومان اوراق براي شش بانك دولتي
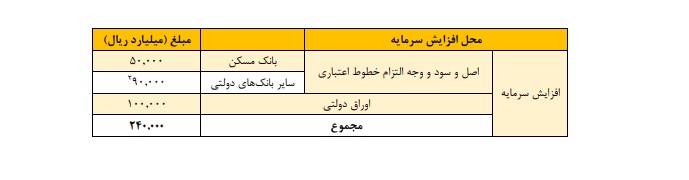
از محل اصل و سود و وجه التزام خطوط اعتباري براي بانك مسكن 5هزار ميليارد تومان و براي ساير بانك ها 9 هزار ميليارد تومان و از محل اوراق دولتي براي شش بانك دولتي صنعت و معدن، سپه، ملي، كشاورزي، توسعه تعاون،توسعه صادرات 10 هزار ميليارد تومان پيشنهاد شده است. 100 هزار ميليارد ريال اوراق دولتي جديد منتشر و بدون تزريق در بازار، مستقيماً به افزايش سرمايه بانك هاي دولتي اختصاص داده شود . در مجموع معادل 24 هزار ميليارد تومان براي افزايش سرمايه بانك هاي دولتي از دو محل"اوراق دولتي" و "اصل و سود و وجه التزام خطوط اعتباري" در نظر گرفته شود
اقتصاد گردان - محسن شمشيري
مركز پژوهش هاي مجلس در بررسي لايحه بودجه سال 98 كل كشور، به موضوع افزايش سرمايه بانك هاي دولتي پرداخته و پيشنهاد كرده كه در مجموع معادل 24 هزار ميليارد تومان براي افزايش سرمايه بانك هاي دولتي از دو محل"اوراق دولتي" و "اصل و سود و وجه التزام خطوط اعتباري" در نظر گرفته شود. از محل اصل و سود و وجه التزام خطوط اعتباري براي بانك مسكن 5 هزار ميليارد تومان و براي ساير بانك هاي دولتي 9 هزار ميليارد تومان و همچنين از محل اوراق دولتي به ميزان 10 هزار ميليارد تومان، به افزايش سرمايه بانك ها اختصاص يابد.
در اين گزارش تاكيد شده كه با توجه به اندازه بانك هاي دولتي و همچنين وضعيت نامناسب سرمايه برخي بانك هاي دولتي پيشنهاد ميشود كه 100 هزار ميليارد ريال اوراق دولتي جديد منتشر و بدون تزريق در بازار، مستقيماً به افزايش سرمايه بانك هاي دولتي اختصاص داده شود.
همچنين مبلغ 9 هزار ميليارد تومان معادل مانده بدهي بانك هاي دولتي غير از بانك مسكن به بانك مركزي در مهر 97 است و ميزان دقيق آن بر حسب بدهي بانكها به بانك مركزي، بابت اصل و سود و وجه التزام خطوط اعتباري و اضافه برداشت در پايان سال 97 تا سقف 10 هزار ميليارد تومان تعيين مي شود.
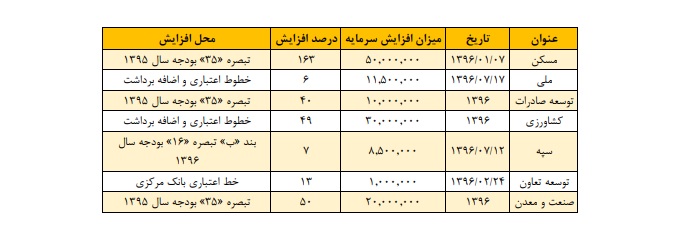
جزئيات آخرين افزايش سرمايه بانكها – ارقام به ميليارد ريال
|
محل افزايش
|
درصد
افزايش
|
ميزان افزايش سرمايه
|
تاريخ
|
عنوان
|
|
تبصره 35بودجه 95
|
163
|
50.000
|
96.1.7
|
مسكن
|
|
خطوط اعتباري و اضافه برداشت
|
6
|
11.500
|
96.7.17
|
ملي
|
|
تبصره 35بودجه 95
|
40
|
10.000
|
96
|
توسعه صادرات
|
|
خطوط اعتباري و اضافه برداشت
|
49
|
30.000
|
96
|
كشاورزي
|
|
بند ب تبصره 16 بودجه 96
|
7
|
8.500
|
96.7.12
|
سپه
|
|
خط اعتباري بانك مركزي
|
13
|
1.000
|
96.2.24
|
توسعه تعاون
|
|
تبصره 35بودجه 95
|
50
|
20.000
|
96
|
صنعت و معدن
|
مركز پژوهش ها معتقد است كه اقتصاد كشور نيازمند همراهي پولي نظام بانكي است و بانك هاي دولتي در اين ميان نقش بسيار محوري دارند، اما مشاهده وضعيت ترازنامه اي و كفايت سرمايه بانك هاي دولتي نشان ميدهد بانك هاي مذكور در وضعيت مناسبي نبوده و براي اينكه بتوانند تسهيلات اعطايي خود را افزايش داده و مانع از تعميق ركود محتمل الوقوع سال آتي شوند نيازمند افزايش سرمايه هستند. لذا پيشنهاد شده افزايش سرمايه بانك هاي دولتي از دو محل صورت گيرد .اصل و سود و وجه التزام خطوط اعتباري و اضافه برداشت هاي بانك هاي دولتي از بانك مركزي و انتشار و واگذاري اوراق دولتي به بانك هاي دولتي
بانك هاي دولتي با اهرم كردن اين سرمايه خواهند توانست ميزان تسهيلات اعطايي خود را به شكل معناداري افزايش دهند. در قبال اين افزايش سرمايه و با توجه به اينكه افزايش تقاضاي سرمايه در گردش مهمترين نياز بنگاه ها در سال آتي خواهد بود و بانك هاموظفند تسهيلات اعطايي سال 1398 را با اولويت تأمين سرمايه در گردش بنگاه ها اعطا نمايند.
بايد توجه داشت كه سازوكار اول پيشنهاد افزايش سرمايه، خالص بدهي دولت را افزايش نميدهد، چراكه در ازاي افزايش بدهي دولت به بانك مركزي، سرمايه دولت در بانك هاي دولتي را افزايش داده است.
بي انضباطي مالي دولت و بانك هاي دولتي به هيچوجه پذيرفته نيست و جلوگيري از بي انضباطي مالي دولت همواره مورد تأكيد مركز پژوهشهاي مجلس بوده است. لكن اضافه برداشتهاي بانك هاي دولتي لزوماً ناشي از بي انضباطي دولت نبوده و از عوامل ديگري كه در متن گزارش بدان ها اشاره شده از جمله سياست پولي بانك مركزي و عملكرد مخرب برخي بانك هاي خصوصي نشئت گرفته است. لذا با توجه به چشم انداز اقتصاد كشور در سال آتي، افزايش توان تسهيلات دهي بانك ها با افزايش سرمايه ضرورت جدي دارد و تنگناهاي بودجه اي دولت نيز افزايش سرمايه از محل ديگري را عملا غيرممكن ساخته است. بنابراين در چنين شرايطي استفاده از بدهي بانك ها به بانك مركزي ميتواند راهگشا باشد.
10 هزار ميليارد تومان اوراق براي شش بانك دولتي
كل مانده بدهي بانك هاي ملي، سپه، كشاورزي، توسعه صادرات، توسعه تعاون، صنعت و معدن به بانك مركزي تا پايان سال 1397 بابت اصل، سود و وجه التزام خطوط اعتباري و اضافه برداشت هاي آنها تا سقف 100 هزار ميليارد ريال، به حساب بدهي دولت به بانك مركزي منتقل و مبلغ مذكور به عنوان افزايش سرمايه دولت در هريك از بانك ها منظور ميشود. بانك ها موظف به اعطاي تسهيلات با اولويت تأمين سرمايه در گردش بنگاه هاي توليدي هستند.
دولت موظف به افزايش سرمايه بانك هاي ملي، سپه، كشاورزي، توسعه صادرات، توسعه تعاون، صنعت و معدن به ميزان صد هزار ميليارد ريال از محل انتشار اوراق دولتي است. اين اوراق بدون فروش در بازار مستقيماً به بانك واگذار شده و ذيل سرفصل مطالبات از دولت، دارايي بانك محسوب ميشود. در قبال واگذاري اين دارايي به بانك، سرمايه دولت در بانك دولتي افزايش مييابد
همچنين اوراق، قابل توثيق نزد بانك مركزي است..نرخ سود اسمي ساليانه اين اوراق معادل نرخ سود علي الحساب سپرده سرمايه گذاري مدت دار يكساله، مصوب شوراي پول و اعتبار، در زمان انتشار اوراق است. ميزان افزايش سرمايه و سهم هريك از بانك هاي مذكور، توسط وزارت امور اقتصادي و دارايي تعيين ميشود.
وضعيت اقتصاد كشور و ضرورت همراهي پولي
افزايش سطح عمومي قيمتها و هجوم به بازار دارايي ها در ماه هاي ابتدايي سال 1397 موجب شد بر اين باور تأكيد شود كه موعد تخليه آثار تورمي نقدينگي پس از 1392 فرا رسيده است. انباشت نقدينگي كه از سال 92 تاكنون به طور متوسط ساليانه 28 درصد رشد كرده است و به سطح 1693 هزار ميليارد تومان مهرماه 97 رسيده، ظرفيت ايجاد تورم بالايي داشت. از سويي ديگر، حسابهاي فصلي منتشر شده از سوي بانك مركزي نشان مي دهد نرخ رشد تشكيل سرمايه ثابت ناخالص در فصل اول سال جاري 0.8- درصد و نرخ رشد مصرف خصوصي 0.3- درصد بوده است. كاهش سرمايه گذاري و همچنين كاهش مصرف خصوصي حاكي از وقوع ركود اقتصادي در كنار تورم بوده و سياستگذاري براي حداقل كردن همزمان نوسانات اسمي و حقيقي اقتصاد را به اولويت اول سياستگذاري اقتصادي تبديل كرده است.
علاوه بر اين، تابع توليد اقتصاد كشور به شدت وابسته به نهاده هاي وارداتي است و نرخ ارز يكي از متغيرهايي است كه در زمان تخليه آثار تورمي نقدينگي، جهش قيمتي را تجربه ميكند؛ بنابراين تورم با مختصات جهش قيمت ارز نه تنها موجب جانشيني
محصولات نهايي بنگاه هاي داخلي به جاي واردات و رونق بنگاه ها نميشود، بلكه شوك هزينه اي به بنگاه ها وارد كرده و از آنجايي كه جانشيني نهاده هاي توليد در كوتاه مدت امكانپذير نيست، هزينه هاي توليد را در كشور افزايش ميدهد. در شرايط بروز شوك هزينه، بايد با تسهيل تأمين مالي بيروني، به بنگاه فرصت داد تا ساختار هزينه اي خود را متناسب با قيمت هاي نسبي جديد اصلاح كند و با اتكا به درآمدهاي آتي پس از اصلاح ساختار هزينه اي، مسير توليد خود را هموار سازد.
علاوه بر سازوكار فشار هزينه، خود ركود نيز موجب افزايش دوره بازگشت وجوه نقد بنگاه ها و به تبع آن، افزايش نياز بنگاه به تأمين مالي سرمايه در گردش ميشود. بنابراين تحليل سازوكارهاي طبيعي اقتصادي نشان ميدهد در شرايط فعلي بنگاه هاي اقتصادي نياز به همراهي جدي نظام بانكي دارند و غفلت از اين مسئله، پيامدهاي شديدي براي متغيرهاي اقتصاد كلان دارد.
گذشته از سازوكارهاي طبيعي كه در سطور فوق بدان ها اشاره شد، برخي از پارامترهاي حاكم بر فضاي توليد كشور، نظير عدم وجود ابزارهاي مشتقه مالي، مداخلات گسترده قيمتي، مشكلات ناشي از تحريم و ... نياز بنگاه ها به نقدينگي و تسهيلات بانكي را مضاعف ميكند. به همين دليل عدم همراهي پولي نظام بانكي با بنگاه ها در كشور ما هزينه هاي ناشي از ركود را بسيار بيشتر از حد معمول افزايش خواهد داد و زمينه سازي در راستاي همراهي پولي نظام بانكي اهميت ويژه اي دارد.
علاوه بر نكات فوق، تورم توليدكننده ارزش واقعي تسهيلات اعطايي نظام بانكي به بنگاه ها را كاهش ميدهد، فلذا حفظ وضعيت گذشته در تأمين مالي سرمايه در گردش بنگاه ها، مستلزم افزايش اسمي ميزان تسهيلات اعطايي است.
در تجربه ركود تورمي سال 1391 نيز ميزان تسهيلات دريافتي به شاخص تورم توليدكننده، يك سير نزولي يافت و ارزش واقعي تسهيلات اعطايي در سال 1392 معادل ارزش واقعي تسهيلات اعطايي در سال 1386 شد. اين مسئله موجب شد كه در نظرسنجي ها از واحدهاي توليدي از سال 92 تا 1395 همواره مشكل تأمين مالي از بانك ها به عنوان مهمترين مشكل بنگاه هاي توليدي عنوان شود.
همراهي پولي نظام بانكي به معناي اتخاذ سياست پولي انبساطي بانك مركزي با كاهش هزينه خلق پول هدفمند براي بانك ها و مؤسسات اعتباري و همچنين افزايش قدرت تسهيلاتدهي بانك ها و مؤسسات اعتباري است. سياست پولي بانك مركزي و هدايت خلق پول بانكي، عمدتا فاقد جنبه بودجه اي است؛ اما افزايش تسهيلات دهي بانك ها و مؤسسات اعتباري از جهاتي به بودجه كشور ارتباط پيدا ميكند.
يكي از محدوديتهاي بانك ها و مؤسسات اعتباري در اعطاي تسهيلات نسبت كفايت سرمايه است. نسبت كفايت سرمايه عبارت است از سرمايه نظارتي تقسيم بر دارايي هاي موزون به ريسك بانك ها
سرمايه نظارتي شامل سرمايه پرداخت شده، سود انباشته و اندوخته هاي بانك ها به مثابه سرمايه نظارتي لايه يك و همچنين درصدي از ذخاير مطالبات مشكوك الوصول بانك ها و مبلغ حاصل از مازاد تجديد ارزيابي دارايي هاي آنها به عنوان سرمايه نظارتي لايه دو است. دارايي هاي بانك ها نيز بر اساس ريسك، وزن دهي شده و در مخرج كسر قرار ميگيرد.
با توجه به ضرايب ريسك و سهم انواع تسهيلات از مانده تسهيلات اعطايي شبكه بانكي ميتوان گفت، افزايش هر واحد تسهيلات به طور متوسط بيش از يك واحد به دارايي هاي موزون به ريسك بانك ها افزوده و كفايت سرمايه بانك ها را كاهش ميدهد. بنابراين يكي از محدوديتهاي بانك ها در همراهي پولي، نسبت كفايت سرمايه است و به منظور افزايش توان تسهيلات دهي بانك ها ميبايست سرمايه نظارتي صورت كسر فوق بانك ها را افزايش داد. بانك هاي خصوصي به اقتضاي مالكيت، لزوماً دغدغه اي ناظر به مباحث سياستگذاري اقتصاد كلان ركود يا تورم ندارند و برخلاف آنچه تاكنون توصيه شد در مواقع ركودي از انبساط ترازنامه خود جلوگيري ميكنند؛ چراكه ميدانند در مواقع ركودي احتمال نكول و عدم بازپرداخت تسهيلات افزايش مييابد.
بانك هاي خصوصي بنگاه هاي نيازمند نقدينگي را همراهي نخواهند كرد و در اين ميان اين وظيفه را ميبايست به بانك هاي دولتي سپرد. به عبارت بهتر در همراهي پولي بانك ها نقش بانك هاي دولتي بسيار محوري است. به همين دليل ضروري است كه با افزايش سرمايه، كفايت سرمايه بانك هاي دولتي را بهبود بخشيد تا بتوانند در شرايط اقتصادي كشور نقش بهتر و مؤثرتري ايفا نمايند.
البته ممكن است اين اشكال مطرح شود، كه بانك هاي دولتي به دليل مدل كسب وكار غيربهينه، به يك موتور توليد زيان تبديل شده اند كه موجب از بين رفتن سرمايه بانك ميشود و تا زماني كه آن موتور توليد زيان متوقف نشود، تنها با گذشت مدت زمان اندكي پس از تزريق سرمايه جديد، مجدداً به وضعيت فعلي باز خواهيم گشت. در پاسخ به اين نكته بايد گفت كه وجود موتور زيان در همه بانك ها يك واقعيت واضح است و البته وضعيت بانك هاي دولتي در مقايسه با برخي بانك هاي غيردولتي بهتر است. گذشته از اينكه سياستهاي پولي و مالي دولت چقدر در زياندهي و تضعيف مدل كسب وكار بانك ها دخيل بوده، دولت مالك تمامي زيانهاي بانك هاي دولتي است و در موعد اصلاح نظام بانكي نيز ميبايست اين شكاف ترازنامه اي را از محل منابع دولتي پُر كند و اين افزايش سرمايه قبل از اصلاح نظام بانكي، شكاف و مبلغ مورد نياز براي جبران شكاف را كاهش خواهد داد. ضمن اينكه نميتوان با عدم افزايش سرمايه، عمليات بانكي بانك هاي دولتي را تا زمان اصلاح نظام بانكي متوقف كرد، از طرفي خود دولت مهمترين مقصر در به تعويق افتادن اصلاح نظام بانكي است و نبايد به واسطه تعلل دولت، بانك هاي دولتي را با عدم افزايش سرمايه جريمه كرد.
وضعيت سرمايه بانك هاي دولتي
دستورالعمل كفايت سرمايه بانك ها ابلاغي بانك مركزي براي بانك هايي كه نسبت كفايت سرمايه اي كمتراز 8 درصد دارند، مجازات هاي زير را در نظر گرفته است. در حال حاضر برخي از بانك هاي دولتي نسبت كفايت سرمايه زير 8 درصدي دارند و طبق اين دستورالعمل، مشمول مجازاتهاي در نظر گرفته شده هستند. در چنين وضعيتي هيئت مديره بانك هاي دولتي خود ميتوانند مصداق مجازات سلب صلاحيت قرار گيرند؛ فلذا طبق قاعده اي كه بانك مركزي تعيين كرده، انبساط ترازنامه اي بانك هاي دولتي در راستاي همراهي پولي به نفع هيئت مديره بانك ها و مؤسسات اعتباري نيست. افزايش سرمايه بانك ها و مؤسسات اعتباري حتي به نحوي كه ذخاير نقدي بانك هاي دولتي را بهبود نبخشد، ميتواند از اين حيث مفيد باشد و محافظه كاري بانك هاي دولتي را كاهش دهد.
جزئيات آخرين افزايش سرمايه بانك هاي دولتي نشان ميدهد، همگي در سال 1396 و عمدتاً از محل تسعير دارايي هاي خارجي بانك مركزي و ذيل تبصره 35 قانون بودجه سال 1395 افزايش سرمايه داشته اند. اما ميزان دارايي هاي بانك هاي دولتي در حدي است كه بدون در نظر گرفتن انتظار همراهي پولي بانك ها با بخش واقعي اقتصاد، افزايش سرمايه بيشتري طلب مي كند.
سؤال ديگري كه ممكن است پس از مشاهده وضعيت كفايت سرمايه بانك هاي دولتي ايجاد شود اين است كه چرا با وجود افزايش سرمايه بانك هاي دولتي در سال 1396 باز هم بانك ها نيازمند افزايش سرمايه هستند و اساساً چرا ميبايست هر سال دولت نسبت به افزايش سرمايه بانك هاي دولتي در بودجه اقدام كند؟ آيا هيئت مديره بانك ها كفايت لازم را ندارند يا اقدامات خود دولت به عنوان سهامدار اين بانك ها، زمينه ساز بروز چنين مشكلاتي شده است؟ علت عدم كفايت سرمايه در بانك هاي دولتي نيز عمدتاً نتيجه عوامل بيروني و غيرقابل كنترل بانك ها بوده است كه از جمله آنها سياست پولي، تعويق اقدامات ناظر به اصلاح نظام بانكي و همچنين فشارهاي بودجه اي دولت بر بانك هاي دولتي است. گرايش انقباضي بانك مركزي در بازار پول از سال 1392 به بعد مهار فعال پايه پولي كه منجر به رشد انفعالي پايه پولي شد و در پي آن، افزايش نرخ سود و هزينه تجهيز منابع بانك ها موجب شد، رشد بدهي هاي بانك ها سرعت بيشتري از رشد دارايي هاي آنها داشته باشد و حقوق صاحبان سهام بانك ها و از جمله بانك هاي دولتي كاهش يابد.
بنابراين اقدامات ناصواب يا عدم اقدامات دولت در برخي از وظايف حاكميتي خود موجب زياندهي بانك هاي دولتي شده است و لذا دولت به عنوان يكي از مسببين وضعيت موجود، ميبايست با افزايش سرمايه، بخشي از آن را جبران نمايد. البته فعاليت هاي برخي از بانك هاي خصوصي در تشديد اين روند، سهم بسيار قابل توجهي داشته و موجب افزايش بيشتر نرخ سود به واسطه رقابت ناسالم بين اين بانك ها شده؛ لكن خود اين مسئله نيز خارج از كنترل بانك هاي دولتي بوده است. بنابراين نميتوان بانك هاي دولتي يا ناكارآمدي هيئت مديره اين بانك ها را به عنوان تنها عامل زياندهي بانك هاي دولتي عنوان كرد.
منابع و سازوكارهاي افزايش سرمايه
به طور كلي، منابع افزايش سرمايه بانك ها از محل بدهي بانك هاي دولتي به بانك مركزي از محل اصل و سود خطوط اعتباري و اضافه برداشت ها و اوراق اسلامي انتشار يافته از سوي دولت، ميتواند تأمين شود.
افزايش سرمايه از محل بدهي بانك ها به بانك مركزي
در روش اول ابتدا بدهي بانك هاي دولتي به بانك مركزي به حساب بدهي دولت به بانك مركزي منتقل ميشود. سپس در ترازنامه بانك نيز بدهي به بانك مركزي به بدهي به دولت تبديل و سپس از اين محل افزايش سرمايه اتفاق ميافتد. جمع مانده بدهي بانك هاي دولتي به بانك مركزي در پايان مهرماه 1397 به ميزان 507 هزار ميلياردريال بوده است كه از اين مقدار حدود 410 هزار ميلياردريال آن بدهي بانك مسكن به بانك مركزي بابت خطوط اعتباري مسكن مهر است. لايحه بودجه سال 1397 پيشنهاد افزايش سرمايه بانك مسكن به ميزان 50 هزار ميلياردريال از محل بدهي اين بانك به بانك مركزي را پيشنهادكرده است.در صورت اين افزايش سرمايه و پس از تنفيذ نسبت كفايت سرمايه بانك مسكن به 17 درصد خواهد رسيد كه بسيار بيشتر از استاندارد 8 درصد بانك مركزي است و به همين دليل خواهد توانست تسهيلات بيشتري اعطا كند و در واقع دارايي هاي موزون به ريسك خود را افزايش دهد. بنابراين اختصاص اين مبلغ به بانك مسكن خواهد توانست دست بانك مسكن را در اعطاي تسهيلات مسكن بازتر كرده و از آنجايي كه ضريب ريسك تسهيلات مسكن 50 درصد است افزايش سرمايه بانك مسكن توانايي اهرم شدن بيشتري در مقايسه با ساير بانك ها دارد. براي افزايش توان اعطاي تسهيلات بانك ها، اين پيشنهاد براي ساير بانك هاي دولتي نيزقابل تعميم است، يعني تمامي مانده بدهي بانك هاي دولتي غيراز بانك مسكن، به بانك مركزي بابت اصل، سود و وجه التزام خطوط اعتباري و اضافه برداشت ها در پايان سال 1397 و تا سقف 100 هزار ميليارد ريال، خواهد توانست به عنوان يكي از منابع پيشنهاد افزايش سرمايه بانك هاي دولتي قرار گيرد؛ سازوكار اين افزايش سرمايه نيز در ترازنامه ها واضح است.
افزايش سرمايه از محل انتشار اوراق دولتي
در سازوكار دوم افزايش سرمايه بانك هاي دولتي از محل انتشار اوراق دولتي واگذاري اوراق به بانك هاي دولتي صورت ميگيرد. در اين سازوكار اوراق دولتي به بانك ها واگذار شده و افزايش سرمايه بانك ها از محل اين اوراق اتفاق ميافتد. اين اوراق به عنوان يك دارايي نقد و درآمدزاي بانك بوده و از آنجايي كه ضريب ريسك پاييني 20 درصد دارد، نسبت كفايت سرمايه بانك ها را بهبود ميبخشد. علاوه بر اين، بانك مركزي بر روي اين اوراق عمليات بازار باز انجام ميدهد و در صورتي كه اهداف بانك مركزي مستلزم خريد اوراق باشد، بانك دولتي ميتواند با فروش اين اوراق به بانك مركزي،ذخاير خودنزد بانك مركزي را افزايش دهد. اين اوراق قابليت توثيق نزد بانك مركزي را نيز دارند و بانك با توثيق اين اوراق نزد بانك مركزي ميتواند از حساب جاري خود نزد بانك مركزي اضافه برداشت نموده و كسري نقدينگي كوتاه مدت خود را تأمين كند.
10 هزار ميليارد تومان اوراق دولتي جديد
با توجه به اندازه بانك هاي دولتي و همچنين وضعيت نامناسب سرمايه برخي بانك هاي دولتي پيشنهاد ميشود كه 100 هزار ميليارد ريال اوراق دولتي جديد منتشر و بدون تزريق در بازار، مستقيماً به افزايش سرمايه بانك هاي دولتي اختصاص داده شود.
در كنار رعايت نسبت كفايت سرمايه، عدم كفايت ذخاير ديگر مانع مهم در تسهيلات دهي بانك هاست. تصميم به اعطاي تسهيلات و ايجاد سپرده به دنبال آن، متضمن يك ريسك نقدينگي است، زيرا فرد متقاضي تسهيلات با احتمال بالايي اين سپرده را يا براي پس انداز يا به منظور خريد كالاها و خدمات مورد نياز خود به ديگر بانك ها منتقل خواهد كرد كه در هر دو صورت بانك تسهيلات دهنده نيازمند ذخايري براي تسويه با بانك مقصد خواهد بود. حال اگر هزينه تأمين ذخاير از بازار بين بانكي بالا باشد، يا بانك ذخاير احتياطي كافي در اختيار نداشته باشد، هزينه اعطاي تسهيلات بالا رفته و تسهيلات كمتري اعطا ميشود. با اين توضيح بايد گفت افزايش سرمايهاي كه موجب افزايش ذخاير و كاهش ريسك نقدينگي بانك شود، تأثير بسيار بيشتري بر افزايش توان تسهيلاتدهي بانك هاي دولتي خواهد داشت.
راهكار افزايش سرمايه از محل اوراق دولتي در كنار تكليف بانك مركزي به الزام بانك ها به ارائه وثيقه براي اضافه برداشت و همچنين عمليات بازار باز خواهد توانست دسترسي بانك هاي دولتي به ذخاير بانك مركزي را تسهيل نمايد و در واقع با كاهش ريسك نقدينگي ناشي از اعطاي تسهيلات موجب افزايش توان تسهيلاتدهي بانك هاي دولتي شود.