بررسي تقاضاي خانوارها براي درك بهتر بخش تقاضاي بازار بیمه در ايران
حق بيمه در رتبه پنجم هزينه خانوارهاي ايراني، اولويت خانوارها به بيمه هاي اجباري
بررسي سهم گروه هاي هزينه اي در سبد خانوارهاي كشور طي 10 سال اخير بيانگر آن است كه مسكن و انرژي در رتبه اول، خوراك رتبه دوم، بهداشت و درمان رتبه سوم، پوشاك رتبه چهارم و حق بيمه در رتبه پنجم هزينه هاي خانوار ايراني قرار داشته است. همچنين خانوارها بيشتر به سمت بيمه هاي ضروري و اجباري مانند درمان و شخص ثالث بيش از بيمه هاي لوكس مانند عمر و حوادث، منزل و... تمايل داشته اند.
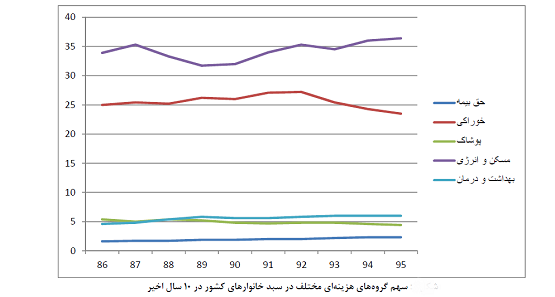
اقتصادگردان- احسان شمشيري- نتایج يك پژوهش كه توسط پژوهشكده بيمه از داده های مرکز آمار در بخش هزینه و درآمد خام خانوارها در سال های ۱۳۹۳تا ۱۳۹۵ استخراج کرده، نشان میدهد که کشش درامدی حق بیمه در طول سال ها کاهش داشته و از کالای لوکس به سمت کالای ضروری حرکت داشته است در گروه حق بیمه ها، حق بیمه های عمر، حوادث، منزل شخصی و سایر، کالایی لوکس محسوب میشوند، اما حق بیمه های درمانی اختیاری و وسایل نقلیه شخصی در سال های اخیر فراگیر شده و به تدریج در بین کالاهای ضروری در سبد بسیاری از خانوارها (به ویژه خانوارهای شهری) قرار گرفتند.
نتایج حاصل از پژوهش هایی که در سطح خانوارها انجام می شوند نشان مي دهد كه علاوه بر تعیین ساختار تقاضا و ترجیحات مردم نسبت به حق بیمه های اجباری و اختیاری، مدیران و مسئولان این صنعت را نیز در جهت تدوین سیاست های مناسب این صنعت هدایت نماید و فاصله گرفتن بيمه از كالاهاي لوكس و حركت به سمت كالاهاي ضروري گواه اين مدعا است. همچنين اثرات ویژگی های اجتماعی خانوار نظیر بعد خانوار، سن و میزان تحصیلات سرپرست خانوار بر تقاضای گروه های مختلف حق بیمه نیز در این مدل مورد بررسی قرار گرفته است.
در بین متغیرهای اجتماعی، بعد خانوار نقش کمتری در تقاضای حق بیمه برای خانوارها دارد. اما می توان به ارتباط مثبت تقاضای حق بیمه با افزایش تحصیلات و ارتباط منفی آن با افزایش سن اشاره کرد.
همچنين در این پژوهش به بررسی ارتباط بین هزینه های خانوار و اثر متقابل آنها بر یکدیگر پرداخته شده است. به همین منظور، از سیستم تقاضای تقریبا ایده ال درجه دوم (QUAIDS) استفاده کرده و ارتباط بین تقاضای هر گروه کالا با متغیرهای مرتبط و تقاضای سایر گروهها بررسی شده است. در این تحقیق، کالاهای مصرفی خانوار به دو گروه تقسیم شده اند. در گروه اول، اقلام مصرفی خانوار را به گروههای خوراکی، پوشاک، مسکن، انرژی و سوخت، بهداشت و درمان، حق بیمه و سایر هزینه ها تقسیم شدند. در گروه دوم، حق بیمه ها را به هفت گروه شامل حق بیمه های عمر، حوادث، منازل شخصی، درمانی اختیاری، وسایل نقلیه شخصی، بار و سایر تقسیم و سیستم تقاضا برای هر گروه را تشکیل شده است.
نتایج حاصل از برآورد کششهای درامدی نشان میدهد که کشش درامدی گروههای مثل بهداشت و درمان سایر غیرخوراکی ها در طول سال ها بیشتر از یک است که حاکی از لوکس بودن این گروه کالاها می باشد. کشش درآمدی گروه مسکن نیز در بیشتر سال ها در اطراف یک می باشد که بیانگر این موضوع است که در ایران و با توجه به ساختار اقتصادی و رفتار مردم، مسکن می تواند به عنوان کالایی در مرز کالاهای ضروری و لوکس در نظر گرفته شود.
با توجه به تغییرات سبد مصرفی خانوارها، پیش بینی می شود حق بیمه به مرور زمان نقش به سزایی در هزینه های خانوارها به دست می آورد و به مرور زمان به عنوان کالایی ضروری برای خانوارها معرفی خواهد شد.
در گروه حق بیمه ها، حق بیمه های درمانی اختیاری و وسایل نقلیه شخصی در سال های اخیر فراگیر شده و به تدریج در بین کالاهای ضروری در سبد بسیاری از خانوارها به ویژه خانوارهای شهری قرار گرفتند. به نظر می رسد در سالهای آتی نیز این دو نوع حق بیمه بیشترین سهم را در بین حق بیمه های اختیاری داشته باشند.
در کشورهایی نظیر ایران که مبتنی بر اقتصادی دولت محور می باشند، تغییرات در قیمت بیشتر کالاها وخدمات مصرفی خانوارها، معمولا تحت تاثیر بازار و شرایط آن (از طریق عرضه و تقاضا) قرار ندارند. با این حال، اهمیت این موضوع که تقاضای هر محصول یا خدمات، می تواند تابعی از ویژگی های سایر محصولات باشد، نکته ای است که برای سیاست گذاران هر صنعت اهمیت زیادی دارد و در این پژوهش سعی شده است تا مدلی برای سیستم تقاضا در صنعت بیمه ارائه شود و تقاضای بر حسب سایر محصولات مصرفی خانوار جستجو شود.
در این پژوهش به ارتباط بین هزینه هاي خانوار و اثر متقابل آن ها روي یکدیگر پرداخته شده کالاهاي مصرفی خانوار را به دو گروه تقسیم کرده و اثرات متقابل در هر هر گروه را محاسبه شده است در گروه اول، اقلام مصرفی خانوار را به گروه هاي خوراکی، پوشاك، مسکن، انرژي و سوخت، بهداشت و درمان، حق بیمه و سایرهزینه ها تقسیم شدند. در گروه بعدي حق بیمه ها را به هفت گروه شامل حق بیمه هاي عمر، حوادث، منازل شخصی، درمانی اختیاري، وسایل نقلیه شخصی، بار و سایر تقسیم کردیم و سیستم تقاضا براي هر گروه را تشکیل داده است.
بهداشت و درمان و سایر غیرخوراکی ها در طول سال ها لوکس بوده اما مسکن در بیشتر کشورهاي دنیا به عنوان کالایی ضروري مطرح است و ماهیت آن نیز باید چنین باشد، اما در ایران و با توجه به ساختار اقتصادي و رفتار مردم چنین برمی آید که مسكن می تواند به عنوان کالایی در مرز کالاهاي ضروري و لوکس در نظر گرفته شود. تفاوت در سهم هزینه هاي مسکن از هزینه هاي کل در دهک هاي مختلف می تواند توجیهی بر این موضوع باشد.
کشش درامدي حق بیمه در طول سال ها کاهش داشته و از کالاي لوکس به سمت کالاي ضروري حرکت داشته است. با وجود این که همچنان حق بیمه و به ویژه نوع اختیاري آن به عنوان کالایی لوکس شناخته می شود، اما افزایش آگاهی مردم در سال هاي اخیر باعث شده تا براي پوشش ریسک در مسائل مختلف به سمت بیمه تمایل بیشتري نشان دهند. به علاوه، با توجه به تغییرات سبد مصرفی خانوارها، پیش بینی می شود حق بیمه به مرور زمان نقش به سزایی در هزینه هاي خانوارها به دست می آورد و به مرور زمان به عنوان کالایی ضروري براي خانوارها معرفی خواهد شد.
در گروه حق بیمه ها، حق بیمه هاي عمر، حوادث، منزل شخصی و سایر کالایی لوکس محسوب می شوند، اما روند آن ها و آشنایی بیشتر مردم با این حق بیمه ها می تواند در بلندمدت آن ها را در بین کالاهاي ضروري یا مرز بین لوکس و ضروري قرار دهد.
در گروه حق بیمه ها، حق بیمه هاي درمانی اختیاري و وسایل نقلیه شخصی در سال هاي اخیر فراگیر شده و به تدریج در بین کالاهاي ضروري در سبد بسیاري از خانوارها به ویژه خانوارهاي شهري قرار گرفتند. به نظر می رسد در سال هاي آتی نیز این دو نوع حق بیمه بیشترین سهم را در بین حق بیمه هاي اختیاري داشته باشند. حق بیمه بار نیز با توجه به نیاز تعداد محدودي از مردم، در سال هاي اخیر کالایی ضروري محسوب شده است.
این پژوهش پيشنهاد كرده تا به منظور درك بهتر بخش تقاضاي بازار بیمه، مطالعاتی در هر یک از گروه هاي حق بیمه و به منظور بررسی اثرپذیري تقاضاي آن ها از سیاست هاي اجرایی، تغییرات قیمتی حق بیمه و سایر گروه ها و تحلیل حساسیت تقاضاي آن ها صورت گیرد. به علاوه ضرورت تغییر در ساختار پرسش نامه مرکز آمار ایران در بخش حق بیمه ها براي سال 1397 و سازگاري آن با طبقه بندي بیمه مرکزي می تواند نتایج حاصل از مطالعات بعدي با داده هاي خرد اقتصادي موجود را از دقت بیشتري برخوردار نماید.
