رییس کل بانک مرکزی: بازار ارز را کنترل میکنیم نه قیمت دلار
ذخایر ارزی ناموس بانک مرکزی است، نمی توان موضوعی را به من القا کرد؛ از نظرات چپ چپ تا راست راست استفاده می کنم
همتي: هیچ دستوری برای افزایش نرخ سود به ۲۳ درصد صادر نشده، بانک مرکزی در نرخ بازار ارز نيز دخالت ندارد اما آن را کنترل می کند - ضرورت عدم مداخله سهامداران در امور بانکها - اراده ای برای كنترل نقدینگی وجود ندارد
اقتصاد گردان - احسان شمشيري -
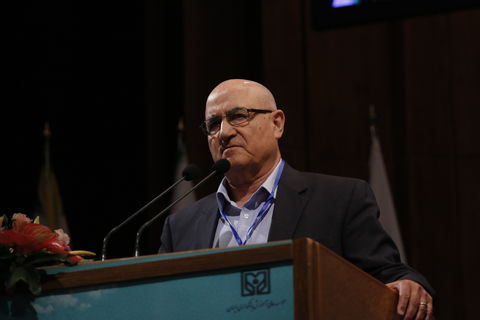
بیست و نهمین همایش دو روزه بانکداری اسلامی روز شنبه 10 شهريور 97 در حالي در مرکز همایش های صدا وسیما برگزار شد كه نسبت به سال هاي قبل با حضور كمتر مديران عامل بانكها و كارشناسان بانكي همراه بود و با استقبال كمتر كارشناسان نظام بانكي شروع به كار كرد و همچون ادوار گذشته حرف تازه اي براي گفتن نداشت. اما مهمترين نكات از سوي همتي رئيس كل بانك مركزي مطرح شد كه بيانگر وضعيت كنوني بازار پول و چالش هاي آينده اقتصاد ايران و سياست هاي جديد ارزي است
رییس کل بانک مرکزی باتاکید بر اینکه ، هیچ دستوری برای افزایش نرخ سود به ۲۳ درصد صادر نشده است، اظهار داشت: بانک مرکزی در نرخ بازار ارز نيز دخالت ندارد اما آن را کنترل می کند.
عبدالناصر همتی در افتتاحیه بیست و نهمین همایش دو روزه بانکداری اسلامی گفت: اتفاقی که در بازار ارز افتاد محصول ناترازی سیستم بانکی، رشد نقدینگی و اصرار به تداوم رشد نقدینگی است وتا زمانی که این وضعیت ادامه دارد این مشکلات نیز تداوم خواهد داشت ضمن اینکه این روند همراه با بی برنامگی سیاست های پولی منجر به بروز این معضلات شده است.
وی با بیان اینکه، به شرطی در این همایش شرکت کردم که این نوع همایش ها کاهش یابد، اظهارداشت: بهتر است کمتر حرف بزنیم و بیشتر عمل کنیم. ایران از جمله کشور هایی است که به حذف ربا متعهد شده است و برگزاری این همایش به صورت مستمر نشان دهنده حداقل هایی در این زمینه است البته امیدواریم با ارتقا قانون عملیات بانکداری اسلامی به صورت بهتری این بانکداری را اجرایی کنیم.
تاکید بر اجرای حاکمیت شرکتی
همتی با بیان اینکه موضوع همایش حاکمیت شرکتی است، گفت: عدم توجه به الزامات بانکداری شرکتی به خصوص توسط سهامداران و بردن بانک ها به سمتی که به صورت حرفه ای اداره نشوند، بسیار بحث مهمی است و باید به آن توجه شود.
وی افزود: امیدوار هستم افرادی که امروز مقاله یا سخنرانی دارند به موضوع مهم عدم مداخله سهامداران در امور بانک توجه کنند زیرا یکی از برنامه های من اعمال این بحث مهم است.
رییس شورای پول و اعتبار اظهار داشت: دخالت سهامدار در اداره بانک در بانک دولتی و خصوصی باید به حداقل برسد و باید بانک توسط مدیریت حرفه ای اداره شود. همه افراد چه در داخل نظام بانکی و چه خارج از آن به وضعیت فعلی اعمال حاکمیت شرکتی در بانک ها معترض هستند.
هیچ اراده ای برای کُند کردن نقدینگی وحشتناک نمی بینم
همتی به دیدار اخیر هیات دولت با رهبر معظم انقلاب اسلامی به مناسبت هفته دولت اشاره کرد و گفت: باور عمیق من این است که اتفاقی که در بازار ارز افتاد، محصول ناترازی سیستم بانکی و رشد وحشتناک نقدینگی و اصرار ما به تداوم نقدینگی است. هیچ اراده ای نمی بینم که بخواهد رشد نقدینگی را کُند کند یا فکری برای جمع آوری آن داشته باشد؛ تا زمانی که این وضعیت ادامه دارد، شرایط در بازار ارز و سایر دارایی های قابل وصول برای حفظ ارزش پول توسط افراد ادامه دارد.
وی اظهار داشت: دولت آمریکا برای محروم کردن ایران از درآمدهای نفتی خود تلاش های فراوانی می کند و همزمان می خواهد انتقال دارایی های ایران را سخت و محدود کند؛ به همین دلیل دفاع از نرخ واحد برای ارز امکان پذیر نبود و نباید خود را در تله سیاست های آمریکا قرار می دادیم.
همتی افزود: با هماهنگی سران سه قوه بسته جدید سیاست ارزی را اجرا کردیم و حداقل شاهد تثبیت در بازار ارز بودیم و امیدوارم به تدریج نتایج این سیاست را در بازار ارز ببینیم. حفظ قدرت ارزی کشور برابر با حفظ منابع ارزی، کنترل تورم و اصلاح ناترازی ترازنامه بانک ها و کنترل نقدینگی وحشتناک در کشور باید در دستور کار باشد؛ در شرایط تحریم مهم ترین متغیر اقتصادی برای ما نرخ ارز است و مهم ترین هدف جلوگیری از اتلاف منابع ارزی است.
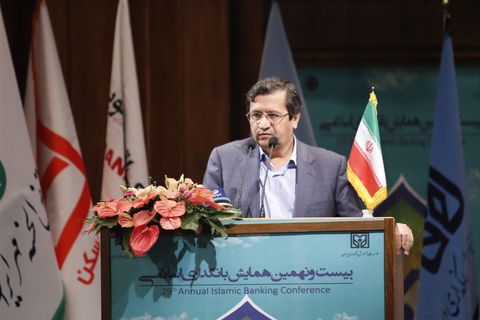
ذخایر ارزی ناموس بانک مرکزی است
همتی در ادامه درباره حفظ ذخایر ارزی بانک مرکزی، گفت: ذخایر ارزی بانک مرکزی، ناموس این بانک است و همانطور که در یک ماه گذشته در جهت تقویت این ذخایر اقدام شد، باید از هر وسیله ای استفاده کنیم تا این روند ادامه داشته و این ذخایر حفظ شود.
رییس کل بانک مرکزی با اشاره به فرمایشات مقام معظم رهبری مبنی بر حفظ ذخایر بانک مرکزی، افزود: سیاست ما حفظ ذخایر بانک مرکزی و استفاده از سایر منابع در کشور از جمله منابع حاصل از صادرات غیر نفتی است.
وی ادامه داد: با ورود ارز حاصل از صادرات غیر نفتی قدرت تنظیم بازار ایجاد می شود و از ارز بانک مرکزی نیز می توان در سرمایه گذاری های صنعت نفت و یا شرایط خاص در بازار استفاده کرد که در حال حاضر ضرورتی برای این اقدام وجود ندارد.
رییس شورای پول و اعتبار ادامه داد: بازار ثانویه با منابع غیر بانکی آغاز به کار کرده و روند بسیار خوبی دارد و به سرعت در حال شکل گیری و شفاف شدن است و ما نیز در بانک مرکزی به صورت روزانه در حال بررسی این روند هستیم.
همتی تاکید کرد که رهبر معظم انقلاب به طور خصوصی درباره دغدغه ها و مسائل مرتبط با نظام بانکی به وی تاکیداتی داشته است. اطمینان دارم علاوه بر دولت، قوه قضاییه و مجلس نیز بانک مرکزی را در اجرای سیاست های خود کمک خواهند کرد.
القا پذیر نیستم
رییس کل بانک مرکزی با تاکید بر اینکه القا پذیر نیست و از نظرات و مشورت های بسیاری از افراد استفاده می کند، گفت: من با بسیاری از افراد مشورت می کنم؛ البته خود نیز در سی سال گذشته در بخش اقتصاد کلان و پول فعال بوده ام و نمی توان موضوعی را به من القا کرد؛ از نظرات چپ چپ تا راست راست استفاده می کنم.
وی با بیان اینکه بسیاری از نظرات کارشناسان دارای نقاط مشترک است، اظهار داشت: ما باید از برآیند و نقاظ مشترک نظرات افراد مختلف استفاده کنیم.
همتی ادامه داد: سیاست های پولی ما مشکل دارد زیرا برخی از آنها قابل اجرا نیست؛ شاید با شورای فقهی و شورای نگهبان صحبت کنیم زیرا بانک مرکزی دنبال سود و زیان نیست.
رییس شورای پول و اعتبار گفت: بانک های مرکزی در دنیا از ابزارهای مختلفی مانند زیپو برای کنترل بازار پول استفاده می کنند و ما نمی توانیم با روش های سنتی و گذشته تورم و بازار پول را کنترل کنیم.
وی با بیان اینکه، روش های سنتی و مقداری جواب نمی دهد و آن را پیش از این نیز آزمایش کرده ایم، تصریح کرد: ما نیاز داریم تا روش های دیگری را باید پیگیری کنیم.
همتی تاکید کرد که بانک مرکزی به عنوان مرجع سیاست های پولی و ارزی کشور برای تمامی نظرات باز است.
بانک مرکزی در نرخ ارز دخالت ندارد اما بازار را کنترل می کند
رییس کل بانک مرکزی با اشاره به برخی اظهار نظرها درباره دخالت در بازار، گفت: ما در نرخ بازار دخالتی نداریم اما در بازار نظارت و کنترل لازم را خواهیم داشت و اگر هم لازم باشد اقداماتی برای کنترل بازار انجام خواهیم داد.
وی افزود: اکنون ۹۷ درصد مبادلات ارزی در بازار ثانویه و ۳ درصد در صرافی ها در حال انجام است و نرخ سنا نیز که برآیند دو نرخ نیما و بازار است، بیشتر میل به نرخ نیما دارد.
رییس شورای پول و اعتبار ادامه داد: نکته بعدی که بسیار مهم است، بانک ها و ناترازی صورت های مالی بانک ها است، که بیشتر مشکلات ما در اقتصاد کشور از همین جا نشات می گیرد.
همتی گفت: برخی بانک ها نرخ سود مصوب را رعایت نمی کنند و بدون توجه به آثار مخرب این اقدام به این روند ادامه می دهند.
وی با اشاره به اینکه یک ماه اول حضور من در بانک به مشکلات ارزی اختصاص یافت، گفت: رشد سریع شبه پول در تعیین نرخ سود و اضافه برداشت های بی قانون و قاعده از سوی برخی بانک ها قابل قبول نیست و با بانک هایی که این روش را در پیش بگیرند برخورد خواهد شد.
همتی تاکید کرد: همانطور که مقام معظم رهبری نیز تاکید کردند، اگر می خواهیم اقتصاد کشور درست باشد باید بانک ها منظم باشند و باید جسارت جراحی را داشته باشیم زیرا این روند کل نظام و سیستم بانکی را نابود خواهد کرد.عالی ترین مقام نظام در کشور به بانک مرکزی تاکید کردند که موظف هستید جلوی بنگاهداری، بی نظمی بانک ها و .. را بگیرید.استقلال بانک مرکزی به معنای آن است که با استفاده از نظرات صاحبنظران بتوانیم تصمیم گیری داشته باشیم.
رشد 15 هزار ميليارد توماني پايه پولي
وی با اشاره به افزایش مطالبات بانکها از بانک مرکزی تصریح کرد: حجم پایه پولی ما به دلیل برداشت بانکها یا مطالبات بانکها از بانک مرکزی از تیر ماه پارسال نسبت به تیر ماه امسال ۱۸.۲ درصد افزایش یافته و ۱۵۰ هزار میلیارد ریال به بدهی بانکها اضافه شود و برخی از افزایش حجم نقدینگی به این مسئله ارتباط دارد. ریسک بانکهای ما به شدت در حال افزایش است و باید سریعتر فرآیندهای کاهش ریسک که در دستور کار داریم، اجرایی شود.
هیچ دستوری برای افزایش نرخ سود به ۲۳ درصد صادر نکرده ايم
وی با اشاره به انتشار برخی اخبار مبنی بر دستور بانک مرکزی برای افزایش نرخ سود سپردههای بانکی عنوان داشت: بانک مرکزی در زمینه افزایش نرخ سود که ۲۳ درصد شده هیچ دستوری ارائه و ابلاغ نکرده و فقط ما تاکید کردیم که تمدید یکماهه قراردادها، منحصر به سپردههای ۲ تا ۱۱ شهریور ۹۶ بود اما معلوم نیست چرا این خبر اعلام شد؛ قطعا یک سری از خبر سازی در این حوزه منافعی در زمینه نرخ سود دارند که این صحبت را میکنند. این احتمال وجود دارد که به سمت رایج کردن سپرده های دو ساله و سه ساله برویم و دولت نیز اوراق چند ساله ارائه کند میتوان ریسک را کاهش داد و این مسائل میتواند راهحلی باشد تا مردم داراییهای خود را حفظ کنند.
وی تاکید کرد: باور کنید که کشور در چارچوب یک جنگ اقتصادی از سوی دولتی قرار گرفته که هر روز با سیاستهای جدی فشار بیشتری ایجاد میکند و ما باید یک سری سختیها را قبول کنیم و نباید مانند برخی بچه پولدارها زندگی کنیم تا بتوانیم از این بازه فشار عبور کنیم.
فروش ۶ هزار میلیارد تومان اموال مازاد بانک ها
همچنين امیر باقری معاون امور بانک، بیمه و شرکتی های دولتی وزیر اقتصاد در مراسم افتتاحیه بیست و نهمین همایش بانکداری اسلامی، گفت: در شش ماه گذشته تقریبا به طور ماهیانه حدود هزار میلیارد تومان اموال مازاد بانک ها فروخته شده که از این رقم ۴ هزار و ۶۰۰ میلیارد سهام شرکت ها و یک هزار و ۴۰۰ میلیارد تومان اموال مازاد بود و در ۶ ماه گذشته ۶ هزار میلیارد تومان از اموال و دارایی های مازاد بانک ها به فروش رفته است.
وی، برخی از مشکلات نظام بانکی در حال حاضر را ناترازی داراییها- بدهیها(وجود داراییهای موهومی و داراییهای منجمد)؛ ناترازی درآمد- هزینه؛ ناترازی جریان وجوه نقد؛ بدهی دولت به بانکها؛ مطالبات غیر جاری؛ شرکت داری بانکها و وجود اموال و املاک مازاد و شیوه بنگاه داری در بانکها عنوان کرد.
معاون وزیر اقتصاد به الزام قانونی ماده ۱۶ قانون رفع موانع تولید رقابت پذیر و ارتقای نظام مالی کشور اشاره کرد و افزود: برای اجرای این موضوع نیازمند واگذاری شرکت های تابعه و اموال مازاد در بانک ها و موسسات اعتباری و بازسازی ساختار مالی و استقرار حاکمیت شرکتی در بانک های دولتی هستیم.
باقری درباره واگذاری املاک و اموال مازاد و شرکت های وابسته به بانک های دولتی، گفت: لازمه این کار احصاء کل شرکت های تابعه بانک ها؛ تفکیک شرکت های ابزاری و غیرابزاری (بانکی و غیر بانکی)؛ احصاء لیست شرکت های مشمول واگذاری؛ تعیین برنامه زمانبندی فروش شرکت های تابعه مازاد و ابلاغ به بانک ها؛ احصاء اموال مازاد بانک ها اعم از تملیکی و غیرتملیکی؛ رصد مستمر پیشرفت برنامه واگذاری و ایجاد هماهنگی با سازمان بورس و اوراق بهادار و سازمان خصوصی سازی برای تسهیل و تسریع در واگذاری شرکت ها است.
وی با اشاره به تبصره ۳ ماده ۱۶ قانون رفع موانع رقابت پذیر و ارتقای نظام مالی کشور اظهار داشت: براساس این تبصره وزارت امور اقتصادی و دارایی موظف است ظرف مدت ۳ سال مطابق با دستورالعملی که به تصویب مجمع عمومی بانک ها می رسد نسبت به بازسازی ساختار مالی و استقرار حاکمیت شرکتی در بانک های دولتی اقدام کند.
معاون وزیر اقتصاد درباره اجرای حاکمیت شرکتی در بانک های خصوصی و خصوصی شده (ملت، تجارت و صادرات) گفت: دستورالعمل الزامی ناظر بر حاکمیت شرکتی در موسسات اعتباری غیردولتی مصوب شورای پول و اعتبار است؛ براین اساس بانک مرکزی در فراز پایانی این بخشنامه برای اعمال حاکمیت شرکتی در بانک های دولتی به وزارت اقتصاد توصیه کرده که چارچوب این دستورالعمل مبنای تدوین نظام حاکمیت شرکتی در بانک های دولتی توسط وزارت متبوع قرار دهد.
باقری اظهار داشت: حسب پیگیری انجام شده دستورالعمل ناظر بر حاکمیت شرکتی و بازسازی ساختار مالی بانک های دولتی به تصویب مجمع عمومی بانک ها رسید و پس از تصویب به بانک ها ابلاغ شد.
وی افزود: هم اکنون در تعامل با بانک های دولتی در خصوص شیوه و زمان بندی استقرار این دستورالعمل هستیم.
معاون وزیر اقتصاد جایگاه، نقش و نحوه انتخاب اعضای هیات مدیره و رییس هیات مدیره به عنوان سیاستگذار، جایگاه و نقش کمیته های تخصصی و همچنین نحوه ارتباط مجمع و رییس مجمع با عناصر فوق را برخی موارد مهم در دستورالعمل اعلام کرد و اظهار داشت: تغییر نگرش و رفتار سهامدار واحد (دولت) از منظر پایبندی به اصول حاکمیت شرکتی، تغییر نگرش و رفتار قانونگذار از منظر پایبندی به اصول حاکمیت شرکتی به ویژه تخصیص بهینه منابع و عدم احاله تکالیف به بانک ها از چالش های عمده استقرار حاکمیت شرکتی در بانک های دولتی است.
به گفته وی، عمق کم اجرای حاکمیت شرکتی در ایران به ویژه بانک ها، عدم تفهیم نحوه تعامل ذی نفعان و ارکان حاکمیت شرکتی و در نهایت تنظیم نحوه تعامل ارکان حاکمیت شرکتی از چالش های عمده استقرار حاکمیت شرکتی در بانک های دولتی است.
باقری مهم ترین ویژگی های استقرار حاکمیت شرکتی در بانک ها را حفظ منابع سپرده گذاران؛ حفظ منافع سهامداران؛ حفظ منافع دیگر ذی نفعان؛ پیچیدگی روزافزون عملیات بانک ها و تاثیرپذیری اقتصاد بانک محور ایران از بانک ها عنوان کرد.
دلايل عدم توازن ترازنامه بانکها
همچنين محسن خوش طینت رییس موسسه عالی بانکداری در بیست و نهمین همایش بانکداری اسلامی، گفت: همایش های بانکداری اسلامی قدمتی بیست و هشت ساله دارد به گونه ای که هر سال، مقارن با هفته بانکداری اسلامی و همزمان با تصویب عملیات بانکداری بدون ربا در سال ۱۳۶۸ این همایش برگزار میشود و فرصتی برای ارائه نظرات خبرگان دارای فن در این حوزه است.
رییس موسسه عالی بانکداری درباره عدم توازن در ترازنامه بانکها گفت: عدم توازن در دو طرف ترازنامه بانکها رابطه مستقیمی با ورشکستگی بانکها و افزایش نقدینگی دارد.
رییس موسسه عالی بانکداری ادامه داد: بیست و نهمین همایشی که پیش رو داریم با عنوان بانکداری اسلامی، چالشهای حاکمیت شرکتی و مدیریت منابع و مصارف است؛ واژه مدیریت دارایی و بدهی یا همان مدیریت منابع و مصارف از مهم ترین مقولههای مالی و بانکی است چرا که ارزش دارایی ها به ریسکها ارتباط مستقیم دارد و این مسئله آن را از سایر واحدهای تجاری متمایز میکند.
خوش طینت با بیان اینکه عدم توازن ترازنامه بانکها با رشد نقدینگی رابطه مستقیمی دارد تاکید کرد: عدم توان در دو طرف ترازنامه بانکها رابطه مستقیمی با ورشکستگی بانکها و افزایش نقدینگی دارد؛ تفاوت در سر رسید داراییها بانکها را در مواجهه با شوکهای اقتصادی بسیار شکننده میکند؛ البته از سویی دیگر برخی از عدم توازنهای بانکها اجتناب ناپذیر است، برای نمونه باید به سپردهگذاران مدت دار اشاره کنیم که اختیار برداشت زودتر از زمان دارند اما بانک توان آن را ندارد تا زودتر پول آنها را بازپرداخت کند.
وی افزود: همزمان با رشد اختیارات بانکها و ابداع ابزارهای نوین مالی همین امر باعث تشدید عدم توازن در ترازنامه بانکها میشود؛ در صورتی که بانکها از ابزارهای پیشرفته بهره نگیرند با کمبود نقدینگی و عدم توازن در داراییها و بدهیها برخورد میشوند.
رییس موسسه عالی بانکداری تصریح کرد: بنابراین لازم است تا الزامات نقدینگی بر اساس ریسکهای موجود ترازنامه بانکها تنظیم شود. خوش طینت خاطر نشان کرد: از سویی دیگر حاکمیت شرکتی سیستمی است که نحوه کنترل و مدیریت شرکتها را تعیین میکند. مطابق با اصول حاکمیت شرکتی، هیئت مدیره سیتم ریسک پذیری بانک را تعیین میکند و این ریسک پذیری برای جامعه خطر محسوب میشود.
پولپاشی تاثیر ندارد
همچنين مجید قاسمی در افتتاحیه بیست و نهمین همایش بانکداری اسلامی، اظهار داشت: با توجه به وضعیت اقتصادی کشور یکی از حساس ترین موضوعات موجود در کشور را بررسی می کنم که آن متغیرهای کلان در منابع و مصارف بانکها است و تاثیرات آن در سیاستهای پولی مشهود است.
مدیر عامل بانک پاسارگاد با تاکید بر اینکه، بازار سرمایه ایران به بلوغ نرسیده است، گفت: پولپاشی تاثیری بر رفع مشکلات ندارد.
وی افزود: متغیرهای کلان در بخش حقیقی وجود دارند از جمله رشد اقتصادی و تورم اما بخش دیگری هم در بخش پولی و سیاستهای پولی است که اگر این موارد می توانست موفق باشد چرا ما با انجام پول پاشی نتوانستیم در زمینه صنعت و تولید ملی موفق عمل کنیم و ساختاری برای آن ایجاد نشد.
مدیرعامل بانک پاسارگاد خاطر نشان کرد: با توجه به اینکه بازار سرمایه در ایران به بلوغ نرسیده است، بانکها در زمینه بحث پول تاثیر بسیار زیادی دارند و از نقش تعیین کنندهای برخوردار هستند.
قاسمی افزود: سهم منابع مالی به صورت سالانه در برنامه ششم توسعه بیانگر نقش تملک داراییهای سرمایهای ۱۲.۹ درصد، سهم ۲۴.۷ درصدی تسهیلات بانکی، صندوق توسعه ملی به عنوان نوعی بانک و صندوق مالی ۹.۳ درصد و بازار سرمایه صرفا ۱۲.۴ درصد اعلام شده که هدف کشور و سیاستگذاران به شمار میرود این در حالی است که نقش بازار سرمایه در سهم منابع مالی هم اکنون کمتر از ۱۰ درصد است.
وی خاطر نشان کرد: ما در سال اول برنامه از برنامه دور شدیم چرا که نقدینگی باید ۱۷ درصد رشد می کرد اما ۲۳ درصد رشد کرد و از سویی دیگر تورم باید ۸.۸ میبود اما به ۹.۶ درصد رسید و نرخ بیکاری که ۱۰.۲ میرسید اما به ۱۲.۲ رسید که باعث شد تا شاخصها به سوی التهاب اقتصاد حرکت کنند. همچنین کل سپردههای بخش غیر دولتی در سال ۸۷ بالغ بر ۱۷۴۳ میلیارد تومان و ۱۸۴۳ تسهیلات اعطایی بوده اما زمانی که نگاه میکنیم میفهمیم که بانکهای دولتی ۱۴۷ درصد از منابع خود را تسهیلات دادهاند این در حالی است که بانکها برای ارائه تسهیلات آنهم بیش از منابع خود با توجه به تاکید سهامدار عمده تحت فشار قرار داشتهاند که در ادامه مشکلات بزرگتر را ایجاد کرده است.
وی با اشاره به کاهش رشد اقتصادی در سالهای اخیر اظهار داشت: این سوال پیش میآید که چرا از سال ۹۳ که میزانی جهش اقتصادی داشتیم چرا رشد اقتصادی ما کند شد و جواب این سوال آن است که کسری بودجه و نحوه کسری بودجه، نرخ رشد نقدینگی، نرخ تورم و نرخهای تورم و بیکاری تاثیر گذار بود.
قاسمی تاکید کرد: نرخ رشد اقتصادی در ۹۱ به صورت وحشتناکی منفی بود و در سال ۹۲ این رشد منفی توسط دولت جدید با تدابیر مناسب کنترل میشود و در سال ۹۳ به ۳.۲ درصد میرسد اما پس از آن رشد اقتصادی کند میشود که دلایل آن پارامترهای اقتصادی بسیار زیادی است.
مدیرعامل بانک پاسارگاد با اشاره به بحث بدهیهای بانک مرکزی به بانکها، گفت: بانکهای دولتی بابت سپرده قانونی از بانک مرکزی بدهکار میشوند و پولها محبوس میشود اما بانکهای خصوصی که سپردههای بلند مدت جذب میکردند دچار خسارت میشوند و بالغ بر ۵۵۰۰ میلیارد تومان سپرده قانونی تحمیلی بانک مرکزی را تامین کردند.
قاسمی با بیان اینکه وقتی می خواهیم سپرده قانونی را افزایش دهیم، باید آثار آن را در اقتصاد ببینیم، گفت: از سال ۹۴ اعطای تسهیلات کاهش یافت در حالی که همچنان پرداخت سود سپرده ها با نرخ قبلی ادامه یافت.
وی با بیان اینکه از سال ۹۴ نرخ سود در تمامی بانک ها یکسان شد، اظهار داشت: بانک ها سپرده های ظاهرا بلند مدت با نرخ های بلندمدت باز می کنند اما بعد از یک ماه سپرده ها قابل دریافت هستند.
مدیرعامل بانک پاسارگاد، نتیجه ناترازی بانک ها را در تجهیز منابع با قیمت بالاتر عنوان کرد و افزود: بانک ها با ۱۵ درصد سپرده جذب می کنند و با حداکثر ۱۸ درصد تسهیلات می دهند در حالی که در این زمینه هزینه ۱۳ درصدی سپرده قانونی در نظر گرفته نمی شود.
قاسمی با بیان اینکه هیچ اقتصاددانی رای به اختلال قیمتی نمی دهد، اظهار داشت: ما آمده ایم در مرکز پولی اختلال پولی را پذیرفته ایم زیرا که ۱۰ تا ۱۳ درصد منابع بانک ها باید به عنوان سپرده قانونی نزد بانک مرکزی باشد و این موضوع باعث تغییر قیمت تمام شده پول برای بانک ها می شود.
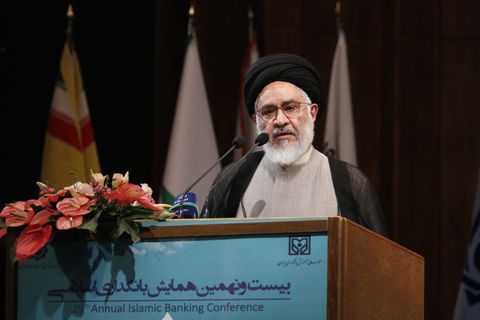
رابطه بانکها و مشتریان شفاف نیست
همچنين آیت الله سیدمصطفی محقق داماد در بیست و نهمین همایش بانکداری، گفت: بانک یکی از ضرورت های زندگی تمدنی بشری است و محال است بدون بانک بتوان جامعه ای داشته باشیم.
استاد دانشگاه تهران با اشاره به اینکه رابطه بین بانک ها و مشتریان شفاف و همراه با آگاهی نیست و «غرر» رخ می دهد، گفت:هیچ فعالیت اقتصادی بدون بانک امکان پذیر نیست.
وی افزود: شهروند بدون بانک نمی تواند زندگی کند زیرا تمامی فعالیت های اقتصادی بدون بانک امکان پذیر نیست و گوسفند داری سبک سابق و زندگی چادرنشینی دیگر وجود ندارد.
این استاد دانشگاه تهران با بیان اینکه بنا بر آیات قرآن کریم نباید اموال و دارایی ها را در اختیار افراد نادان سپرد، گفت: اموال به یک نگاه اموال عمومی است و هر مالی مال همه است و مدیریت آن را باید به دست افراد عاقل و با دانش سپرد.
آیت الله محقق داماد به آیاتی از قرآن کریم اشاره کرد و افزود: مال ملت مثل خون در رگ آنهاست و قوام ملت به مال آنهاست.
وی درباره اعمال حاکمیت شرکتی در نظام بانکی، اظهار داشت: یکی از مشکلات امروزه در نظام بانکی رابطه آگاهی و شفافیت میان بانک ها و مشتریان وجود ندارد؛ مشتریان بانک ها نمی دانند با پول آنها چه می شود و بانک ها چگونه مدیریت می کنند؟
این استاد دانشگاه تهران به بند ۳۸ اصول راهنمای اعمال حاکمیت شرکتی اشاره کرد و ادامه داد: در این اصل «منع غرر» داریم و در معاملات بانک ها «غرر» رخ می دهد.
به گفته آیت الله محقق داماد، بند ۳۸ اصول راهنمایی حاکمیت شرکتی قانونی که برای حاکمیت شرکتی تصویب شده، می گوید موسسات باید شیوه ها، رویه های اجرایی و حقوقی را مشخص کنند تا به طور کافی پاسخگوی هرگونه مساله ای بوده تا نوعی از غرر را ایجاد کنند.
وی خاطرنشان کرد: در غرب حتی اگر فردی بخواهد ازدواج کند از مشاوره حقوقی استفاده می کند اما در کشور ما حتی تاجران بزرگ نیز تنها از بانک وام دریافت می کنند بدون آنکه بدانند بانک چگونه این وام را در اختیار وی قرار می دهد.
خاطر نشان کرد: دولت و هیچ ارگان دیگری نباید به بانک مرکزی به عنوان سیاستگذار پولی و بانکی کشور دستور دهد؛ بانک مرکز باید با تجارب علمی و تاریخی درون و خارج از کشور نسبت به مدیریت بازار ارز و کنترل نقدینگی موجود در کشور اقدام کند.مسئولین کشور باید بستر را برای گسترش سرمایه گذاریهای خارجی و ورود منابع ارزی به داخل کشور با ثبات و امنیت ایجاد کنند تا منابع ارزی به داخل کشور بازگردد.
محقق داماد ادامه داد: بانک مرکزی باید با بانکهایی که خلاف جهت منافع کشور حرکت میکنند به صورت شفاف برخورد کند چرا که بانک مرکزی در زمینه بانکهای دولتی و خصوصی ناظر محسوب میشود.
وی تاکید کرد: معتقدم در صورتی که ما روحانیان به صورت دقیق در زمینه حلال و حرام عمل کنیم قطعا مشکلات اقتصادی کشور حل خواهد شد.
الزامات اجرای حاکمیت شرکتی
در ادامه مراسم بیست و نهمین همایش بانکداری اسلامی پرویز عقیلی کرمانی گفت: حاکمیت شرکتی از بالاترین مقام هر موسسه و بانک گرفته تا شرکت های تولیدی و اعضای هیات مدیره را در بر می گیرد و رابطه بین هیات مدیره با تمامی ذینفعان بانک از جمله سهامداران، کارکنان، مشتریان، نهادهای نظارتی و دولت را شامل می شود.
مدیرعامل بانک خاورمیانه بر ضرورت مدیریت ریسک، استقلال، پاسخگویی و مسئولیتهای اجتماعی در نظام بانکی تاکید کرد و گفت: تمامی بانکها برای شفافیت باید صورتهای مالی خود را با استاندارد IFRS تطبیق دهند.
وی مدیریت ریسک را یکی از ارکان اصلی حاکمیت شرکتی برشمرد و گفت: در مدیریت ریسک بانک ها باید ریسک هایی را که درباره سرمایه گذاری به شکل تسهیلات یا خرید شعبه انجام می دهند را ارزیابی کنند؛ برای موفق عمل کردن یک بانک، هیات مدیره بانک که رکن اصلی تصمیم گیرنده یک موسسه است باید مستقیما از استفاده از منابع بانک و ریسکی که متوجه بانک می شود مطلع باشد.
عقیلی کرمانی تطبیق را یکی دیگر از ارکان حاکمیت شرکتی عنوان کرد و اظهار داشت: تطبیق می گوید که آیا مدیریت اجرایی به طور دقیق با قانون مدنی، بانکداری بدون ربا و مقررات و بخشنامه های بانک مرکزی تطبیق دارد یا نه؟
وی یکی از وظایف بانک مرکزی را ترجمه دقیق قوانین «بال» عنوان کرد و افزود: بانک مرکزی در این زمینه مقداری عقب است زیرا دوران بال ۳ تمام شده و شروع اجرای مقررات بال ۴ از سال آینده لازم الاجرا خواهد بود.
مدیرعامل بانک خاورمیانه موضوع کفایت سرمایه را از جمله مواردی اعلام کرد که در بال ۳ به طور صریح درباره آن صحبت شده و گفت: کفایت سرمایه به معنای آن است که چه میزان از سرمایه خود بانک و چه میزان از سرمایه سپرده گذاران برای سرمایه گذاری در قالب تسهیلات یا طرح ها استفاده می شود.
عقیلی کرمانی گفت: سومین رکنی که هیات مدیره برای نظارت کافی بر فعالیت های زیرمجموعه موسسه ای که مسئولیت آن را دارد لازم دارد، این است که آیا حسابرسی داخلی درست وظایف خود را انجام می دهد یا نه؟ وظیفه اصلی حسابرسی داخلی این است که هیچ قدمی در بانک برداشته نباید شود مگر اینکه قبلا فردی آن را بررسی کرده باشد.
وی بر اجرای استاندارد حسابرسی بین المللی (IFRS) تاکید کرد و افزود: بانک خاورمیانه تنها بانکی است که سال گذشته صورت های مالی خود را براساس این استاندارد تهیه کرد اما برای تهیه آن ناچار شد حساب دو سال گذشته خود را نیز بر این اساس تنظیم کند. مدیرعامل بانک خاورمیانه همچنین بر پاسخگویی، شفافیت، مسئولیت پذیری و استقلال در نظام بانکی تاکید کرد.
افزایش حسابهای قرضالحسنه در نظام بانکی
همچنين سید عباس موسویان در بیست و نهمین همایش بانکداری اسلامی با اشاره به اهمیت شریعت در بانکداری گفت: از نظر شریعت اسلام دو نوع قرض الحسنه داریم؛ نوع اول قرض بدون هیچ نوع اضافه است که در بانکداری ما در قالبهای مختلف مانند صندوقهای قرض الحسنه و صنعت پیاده سازی شده و نوع دوم قرض با اضافه است، در واقع قرض الحسنهای که قرض دهنده آن قرض را میدهد و قرض گیرنده آن را دریافت میکند با امتیازی بر میگرداند.
عضو شورای فقهی بانک مرکزی بیان داشت: طبق بررسی های انجام شده، بسیاری از مشتریان به دنبال ایجاد حساب های بدون سود قرض الحسنه در بانک ها هستند.
موسویان تاکید کرد: یکی از مدلهای ارائه قرض الحسنه که در سیستم بانکی در قالب قرض الحسنه پیاده سازی شد به اینصورت که برخی افراد سرمایه دار سرمایه افراد نیازمند را تکمیل میکنند که بعد از انقلاب در قالبهای مختلف پیاده سازی شده است.
وی ادامه داد: در زمینه قرض الحسنه و اهمیت آن در روایات داریم حضرت رسول (ص) قرض را با اضافهای بر میگردانند و میگفتند که بهترین شما آن کسی است که قرض را به روش نیکو و در نزدیکترین زمان برگرداند.
وی تصریح کرد: امتیاز بدون شرط در فرهنگ اسلامی به شدت سفارش شده و ابزاری نیز ایجاد شده تا بانکها بتوانند خدماتی را به مشتریان بدون شرط اضافه یعنی ربا به مشتریان ارائه کنند. بر اساس بررسیهای انجام شده در سیستم بانکداری بسیاری از مشتریان به دنبال آن هستند تا پولی که در بانک دارند را به عنوان قرض الحسنه و بدون سود نگهداری کنند، اما تسهیلات دریافت کنند که در همین راستا برخی از بانکها و موسسات در این زمینه حرکت کردند که میتواند حرکت موفقی باشد، اما در این زمینه باید به اهمیت شریعت توجه کرد تا شاهد ربا نباشم.
پیش شرطهای بهبود وضعیت تسهیلاتدهی بانکها
همچنين علی صالح آبادی در بیست و نهمین همایش بانکداری اسلامی درباره بررسی چالشهای پیادهسازی حاکمیت شرکتی در بانکهای توسعهای و تخصصی ایران و ارائه راهکارهایی برای ارتقای آن، اظهار داشت: حاکمیت شرکتی تعاریف متفاوتی دارد و به اعتقاد برخی سیستمی است که شرکتها با آن هدایت و کنترل میشوند، برخی آن را ساختارها، فرایندها، فرهنگ و سیستمهایی که عملیات موفق سازمان را امکان پذیر میکنند.
مدیرعامل بانک توسعه صادرات گفت: پیش شرط اثربخشی بهینه سیاستهای تسهیل پولی و ارتقای توان تسهیلاتدهی نظام بانکی منوط به استقرار نظام حاکمیت شرکتی است.
وی افزود: گروهی دیگر معتقدند حاکمیت شرکتی مسئولیتها و شیوههای اعمال شده توسط هیات مدیره و مدیران موظف است که هدف اصلی آنان مشخص کردن مسیر استراتژیک و تضمین کننده برای دستیابی به اهداف، کنترل مناسب ریسکها و مصرف مسئولانه منابع است.
مدیرعامل بانک توسعه صادرات افزود: اما از نظر سازمان بینالمللی همکاریهای اقتصادی (OECD)، مجموعه روابط میان مدیریت حاکم (اجرایی)، هیات مدیره، سهامداران و سایر ذینفعان یا طرفهای ذیربط در یک شرکت با هدف کمک به دولتها برای ارزیابی و بهبود حاکمیت شرکتی و ارائه رهنمودهایی برای مشارکتکنندگان و ناظران بازارهای مالی است.
به گفته صالح آبادی، از نظر کمیته بال، مسئولیت اصلی حاکمیت شرکتیِ موثر بـر عهـده هیات مدیره، ناظران، سهامداران از طریق اعمال حق رای به طور موثر و آگاهانه، سپردهگذاران و مشتریان به وسیله عدم ورود به معاملات تجاری یا بانکی بـه شیوه نادرست، حسابرسان مستقل از طریق اجرا و بکارگیری اسـتانداردهای حسابرسـی و تعامـل بـا هیات مدیره، هیات عامل و ناظران بانکی و کارمندان از طریق بازتاب مباحث مربوط به شیوههای غیراخلاقی و غیرقانونی و ... است.
وی در ادامه درباره اهمیت و نتایج اجرای حاکمیت شرکتی در بانکها، اظهار داشت: حاکمیت شرکتی از چند جهت از جمله تسهیل تامین مالی بانکها از منابع داخلی و خارجی به دلیل رغبت بالای وامدهندگان و سرمایهگذاران، کاهش نرخ هزینه سرمایه بانکها از طریق کاهش ریسک مربوط به سهامداران و سپردهگذاران، بهبود عملکرد عملیاتی و افزایش شدت مقاومت بانکها در برابر شوکهای اقتصادی برای بانک ها اهمیت دارد.
