614 هزار ميليارد تومان تسهيلات بانكي در سال 96 توسط بانك ها پرداخت شد
افزايش سهم ايجاد، تعمير و توسعه به 18 درصد،كالاي شخصي به 7 درصد و كاهش سهم سرمايه در گردش به 61 درصد
9 ميليون و 358 هزار واحد اقتصادي با ميانگين 65.6 ميليون تومان در سال 96 تسهيلات بانكي دريافت كردند / كاهش سهم سرمايه در گردش و رشد سهم ايجاد وتوسعه و تعمير و خريد كالاي شخصي از كل تسهيلات بانك ها
اقتصاد گردان – محسن شمشيري
تسهیلات پرداختی بانکها طی 12 ماهه سال 1396 به بخشهای اقتصادی مبلغ 6139.1 هزار میلیارد ریال است که در مقایسه با دوره مشابه سال قبل مبلغ 655.5 هزار ميليارد ريال (معادل 12 درصد) افزايش داشته است. اين رقم اگرچه نسبت به تسهيلات 548 هزار ميليارد توماني سال 96 افزايش 65 هزار ميليارد توماني دارد اما رشد آن به 12 درصد محدود شده در حالي كه در سال 95 رشد تسهيلات دهي بانك ها بيش از 30 درصد بود.
از سوي ديگر،تحولات عمده در تركيب تسهيلات دهي بانك ها نشان مي دهد كه سهم امور توسعه اي و ايجاد و تعميرات كه مي توان به رشد سرمايه گذاري ها، ايجاد واحدها و فازهاي جديد توليد، افزايش اشتغال كمك كند نسبت به سال هاي قبل افزايش قابل توجهي داشته و از حدود 15 درصد در سال هاي قبل به 18 درصد رسيده است. همچنين سهم خريد كالاي شخصي از تسهيلات نيز كه به رشد تقاضا در شرايط ركود نسبي كمك مي كند، و قبلا زير 5 درصد بوده در سال 96 به 7 درصد افزايش يافته است.
اما در مقابل شاهد كاهش سهم سرمايه در گردش از تسهيلات هستيم كه براي روي پا ماندن و ادامه حيات و تامين نقدينگي روزمره واحدهاي اقتصادي پرداخت مي شود. آمار نشان مي دهد در حالي كه در 10 سال اخير سهم سرمايه در گردش بين 64 تا 70 درصد كل تسهيلات را تشكيل مي داده، در سال 96 به زير 62 درصد كاهش يافته و شاهد بهبود نسبي و تناسب منطقي آن هستيم و به تدريج از سهم سرمايه در گردش كم شده و به سهم امور ايجاد و توسعه و خريد كالاي شخصي كه به رشد تقاضا و سرمايه گذاري و توليد واشتغال كمك مي كند افزوده شده است.
سهم 18 درصدي ايجاد و توسعه و تعمير
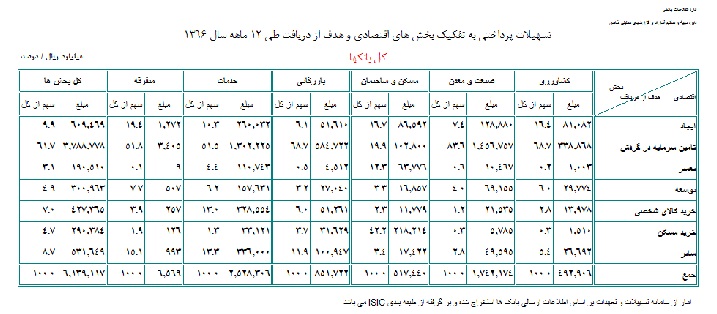
نزديك به 18 درصد تسهيلات بانكي در بخش ايجاد و توسعه و تعمير پرداخت شده كه نسبت به سهم آن در ماه ها و سا لهاي گذشته كه بين 14 تا 15 درصد بوده است افزايش قابل توجه داشته است و نشان مي دهد كه در رويكرد بانك ها تحولاتي رخ داده و به جاي پرداخت 63 تا 68 درصد وام ها كه به سرمايه در گردش و روي پا ماندن واحدها اختصاص دارد، در سال 96 تلاش شده كه سهم سرمايه در گردش به كمتر از 62 درصد محدود شود و در مقابل سهم ايجاد و توسعه و تعميرات و همچنين سهم خريد كالاي شخصي افزايش يابد.
براين اساس، 9.9 درصد به مبلغ كمتر از 61 هزار ميليارد تومان براي ايجاد واحدهاي جديد، 4.9 درصد تسهيلات معادل 30 هزار ميليارد تومان براي توسعه واحدها و افزايش فازهاي جديد و 3.1 درصد تسهيلات معادل 19 هزار ميليارد تومان براي تعميرات واحدهاي اقتصادي پرداخت شده كه مي تواند به افزايش توليد، راه اندازي، افزايش اشتغال و سرمايه گذاري هاي بيشتر در اقتصاد كشور منجر شود و به راه اندازي و توسعه و تعميرات واحدها و راه اندازي واحدهاي قبلي و جديد كمك كند.
61 درصد تسهيلات سرمايه در گردش بود
به گزارش روابط عمومی بانک مرکزی، سهم تسهیلات پرداختی در قالب سرمایه در گردش در کلیه بخشهای اقتصادی طی 12 ماهه سال جاري مبلغ 3788.8 هزار میلیارد ریال (معادل 61.7 درصد کل تسهیلات پرداختی) است که در مقایسه با دوره مشابه سال قبل مبلغ 277 هزار میلیارد ریال معادل 7.9 درصد افزايش داشته است. سهم تسهیلات پرداختی بابت تأمین سرمایه در گردش بخش صنعت و معدن در 12 ماهه سال جاري معادل 1456.8 هزار میلیارد ریال بوده است که حاکی از تخصیص 38.4 درصد از منابع تخصیص یافته به سرمایه درگردش کلیه بخشهای اقتصادی (مبلغ 3788.8 هزار میلیارد ریال) است.
ملاحظه ميشود از 1742.2 هزارميليارد ريال تسهيلات پرداختی در بخش صنعت و معدن معادل 83.6 درصد آن (مبلغ 1456.8 هزار ميليارد ريال) در تأمين سرمايه در گردش پرداخت شده است که بيانگر توجه و اولويتدهی به تأمين منابع برای اين بخش توسط بانکها در سال جاری است.
43 هزار ميليارد تومان تسهيلات خريد كالاي شخصي
اقتصاد دانان در شرايط ركود نسبي توصيه مي كنند كه بانك ها براي افزايش تقاضا و كاهش ركود و ايجاد رونق نسبي و به خصوصي خريد كالاي ايراني و رشد توليد داخلي وافزايش اشتغال، از طريق وام خريد كالاي شخصي به رشد تقاضا كمك كنند. از اين رو در سال 96 معادل 43 هزار ميليارد تومان معادل 7 درصد كل تسهيلات را به خريد كالا اختصاص داده اند.
29 هزار ميليارد تومان خريد مسكن
از سوي ديگر، در سال 96 معادل 29 هزار ميليارد تومان يا 4.7 درصد تسهيلات نيز براي خريد مسكن اختصاص يافته و اين موضوع نيز مي تواند روي رونق بخش مسكن اثرگذار باشد اما همان طور كه رقم محدود زير 5 درصد تسهيلات خريد مسكن نشان مي دهد در سال 96 بخش مسكن با ركود نسبي و محدوديت در خريد مسكن و معاملات ملك و همچنين دريافت رقم 29 هزار ميليارد توماني وام خريد مسكن مواجه شده است.
ساير امور كه البته جزئيات آن براي ما روشن نيست رقم قابل توجه 53 هزار ميليارد تومان معادل 8.7 درصد وام ها را به خود اختصاص داده است.
ميانگين از 28 تا 612 ميليون
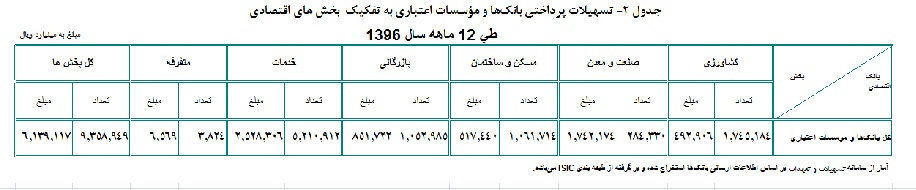
در كل بخش هاي اقتصادي مبلغ 614 هزار ميليارد تومان براي بيش از 9 ميليون و 358 هزار واحد اقتصادي تسهيلات پرداخت شده كه ميانگين هر پرداخت معادل 65 ميليون 600 هزار تومان بده است.
در بخش خدمات 252 هزار ميليارد تومان براي تعداد 5210912 فقره تسهیلات با میانگین پرداخت هر فقره 485 ميليون ریال پرداخت شده است.
همچنين174 هزار ميليارد تومان براي تعداد 284330 فقره تسهيلات به بخش صنعت و معدن با میانگین پرداختی هر فقره 6127 ميليون ريال پرداخت شده که بیشتر از میانگین پرداختی سایر بخشها می باشد.
از سوي ديگر، در بخش بازرگاني 85 هزار ميليارد تومان براي تعداد 1 ميليون و 52 هزار فقره تسهیلات با میانگین پرداخت هر فقره 80ميليون تومان پرداخت شده است.
درضمن در بخش مسكن 51 هزار ميليارد تومان براي تعداد 1 ميليون و 61 هزار فقره تسهیلات با میانگین پرداخت هر فقره 48 ميليون تومان پرداخت شده است.
درضمن در بخش كشاورزي 49 هزار ميليارد تومان براي تعداد 1 ميليون و 745 هزار فقره تسهیلات با میانگین پرداخت هر فقره 28 ميليون تومان پرداخت شده است.
بانك مركزي تاكيد كرده كه باید در تداوم مسير جاري ملاحظات مربوط به کنترل تورم را نيز در نظر گرفت و همواره مراقب قدرت گرفتن پتانسيل تورمی ناشی از فشار تقاضای کل در اقتصاد نيز بود. بر اين اساس ضروري است به افزايش توان مالي بانکها از طريق افزايش سرمايه و بهبود کفايت سرمايه بانکها، کاهش تسهيلات غيرجاری و بازگرداندن آنها به مسير صحيح اعتباردهي بانکها، افزايش بهرهوری بانکها در تامين سرمايه در گردش توليدی، پرهيز از فشارهای مضاعف بر دارايی بانکها و ترغيب بنگاههای توليدی به سمت بازار سرمايه به عنوان يک ابزار مهم درتامين مالی طرحهای اقتصادی (ايجادی) توجه ويژهای کرد.