افتتاح حساب بانکی اشخاص حقیقی محدود شد، ساماندهی حساب های راکد از اول آذر
6 حساب انفرادي و مشترك براي هر شخص در هر بانك، 200حساب در تمام بانك ها براي هر شخص
هر شخص حقيقي در هر بانك مي تواند 6 حساب انفرادي و مشترك به سه شكل كوتاه مدت، جاري و قرض الحسنه باز كند. با اين توضيح در تمام 33 بانك و موسسه اعتباري كشور حداقل مي توان 200 حساب جاري و قرض الحسنه و كوتاه مدت باز كرد و در سرمايه گذاري يكساله نيز محدوديتي براي افراد وجود ندارد
اقتصاد گردان - معاون بانك مركزي اعلام كرده كه هر شخص حقيقي مي تواند 6 حساب انفرادي و مشترك به سه شكل جاري، قرض الحسنه و كوتاه مدت داشته باشد و حساب سرمايه گذاري نيز محدوديتي ندارد. براين اساس با توجه به تعداد زياد بانك ها در كشور، افراد مي توانند تعداد زيادي حساب به شكل هاي مختلف افتتاح كنند و در نتيجه راهكار بررسي و نظارت و جلوگيري از حساب هاي پشتيبان و نظارت بر نرخ سود حداكثر 15 درصدي، كاري دشوار به نظر مي رسد.
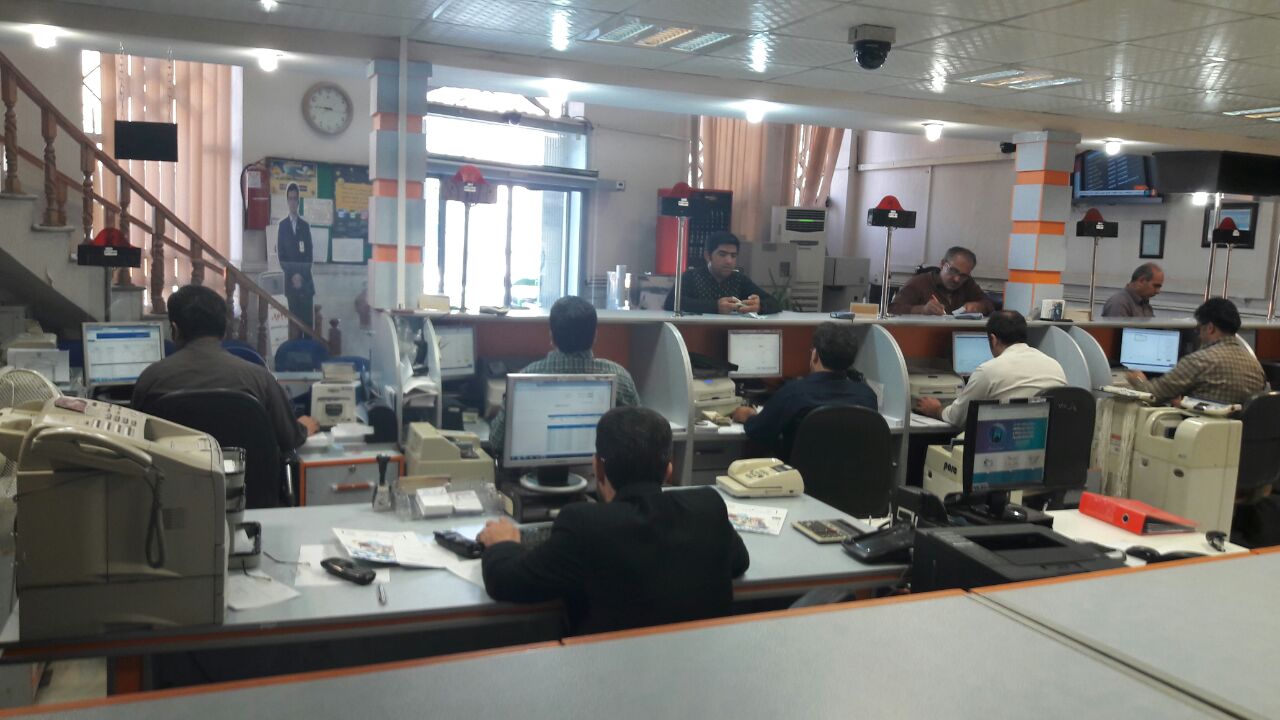
مشكل ديگر حساب هاي بانكي و مردم، تعداد زياد حساب هايي است كه با گردش كم باعث شده اند كه كارت هاي مختلفي در جيب و كيف مردم باشد زيرا طبق قانون مبارزه با پولشويي، با هر بانكي كه كار مي كنيد بايد در همان بانك حساب داشته باشيد و اين موضوع هم تعداد كارت ها و موجودي كم آنها را افزايش داده و هم براي بانكداري اينترنتي و موبايل بانك و... بايد تعداد زيادي رمز و نام كاربري را ثبت و حفظ كنند تا كارهاي بانكي انجام شود. در حاليكه قاعدتا محدود سازي حساب ها بايد متناسب با نياز افراد و شركت ها باشد و همچنين باعث شود كه يك شخص حقيقي بتواند در هر بانكي و با هر نوع انتقال پول، همه موجودي خود را به يك حساب منتقل كند تا از مجموع سرمايه خود باخبر باشد و بتواند تدبير لازم براي خرج و سرمايه گذاري و زندگي خود را انجام دهد. اما در حال حاضر بسياري از كارت ها با موجودي كم در جيب مردم است و امكان برنامه ريزي را براي مردم سخت كرده است.
براين اساس، شايسته است كه حداقل به تمام بانك ها ابلاغ شود كه براساس كد شبا، امكان هر نوع انتقال پول به يك حساب را فراهم كنند تا مردم كه اكثرا درآمد متوسط و عادي دارند بتوانند پول و حساب و كتاب خود را با كمترين مراجعه و زحمت در يك حساب نزديك محل زندگي و كار خود جمعاوري كنند.
در اين راستا، مدیر اداره مطالعات و مقررات بانکی بانک مرکزی از محدود شدن افتتاح حساب اشخاص حقیقی خبر داد و گفت: بر اساس بخشنامه بانک مرکزی، اشخاص حقیقی تنها میتوانند ۶ حساب در هر بانک افتتاح کنند.
حمیدرضا غنیآبادی در گفتگو با ایبِنا، در خصوص محدودیت های در نظر گرفته شده برای تعداد حساب های یک فرد در بانک و موسسه اعتباری اظهارداشت: به موجب این دستور العمل هر فرد در هر بانک و یا موسسه اعتباری می تواند یک حساب جاری مشترک و یک حساب جاری انفرادی، یک حساب کوتاه مدت عادی مشترک و حساب کوتاه مدت عادی انفرادی، یک حساب قرضالحسنه مشترک و یک حساب قرض الحسنه انفرادی داشته باشد بر همین اساس هر فرد حقیقی می تواند در هر بانک ۶ حساب افتتاح کند.
وی ادامه داد: البته شرایط افتتاح حساب سرمایه گذاری بلند مدت متفاوت است و مشمول این دستور العمل نمی شود. وی با بیان اینکه، هم اکنون این بخشنامه در بانک ها در حال اجرایی شدن است، اظهارداشت: به عنوان مثال اگر اشخاص حقیقی در بانک ها حساب کوتاه مدت عادی داشته باشند دیگر در آن بانک نمیتوانند حساب مشابه افتتاح کنند.
غنی آبادی با بیان اینکه، این دستور العمل در راستای کاهش تعداد حساب ها است، تصریح کرد: تا قبل از ابلاغ این دستورالعمل افراد می توانستند هر تعداد حساب که می خواهند در شعب بانک ها افتتاح کنند اما با اجرای این بخشنامه می توانیم در میان مدت سامان و انتظام بخشی به حساب ها بدهیم.
اجرای بخشنامه ساماندهی حساب های راکد از اول آذر ماه
این مقام مسئول در بانک مرکزی درباره اجرای بخشنامه جمع آوری حساب های راکد، اظهار داشت: بخشنامه جمع آوری حساب های راکد ۳۰ مرداد ماه سال جاری به نظام بانکی ابلاغ شده و بانک ها تا ۳۰ آبان ماه فرصت اجرایی کردن آن را داشتند و بر همین اساس این بخش نامه از اول آذر ماه جاری در شبکه بانکی کشور اجرایی شده و بر همین اساس تنها ۳۲ روز از اجرای این بخشنامه می گذرد که البته زمان زیادی هم نیست و با توجه به اینکه اجرای این بخشنامه زمان بر است به همین دلیل هم اکنون نمی توان گزارش عملکردی در این خصوص ارایه کرد.
غنی آبادی درخصوص ضوابط مدنظر برای اجرایی کردن این دستورالعمل، گفت: در صورتی که سپرده کوتاه مدت عادی؛ دو سال، سپرده قرض الحسنه پس انداز، سه سال و سپرده قرض الحسنه جاری؛ پس از وصول آخرین برگه چک پس از یک سال، راکد و بدون تراکنش باقی بماند، این سپرده ها به سرفصل حساب های راکد منتقل می شود.
وی درباره شمول این دستورالعمل خاطرنشان کرد: این دستورالعمل سپردههای زیر ۲ میلیون تومان را شامل می شود، چراکه معتقدیم سپرده گذاری که رقم سپرده اش بیش از ۲ میلیون است، به احتمال زیاد مجدد به آن مراجعه خواهد کرد.
به گفته غنی آبادی، در صورتی که حساب قرضالحسنه پسانداز پس از هفت سال، کوتاهمدت عادی پس از پنج سال و قرضالحسنه جاری پس از چهار سال شناسایی نشود، به سرفصل حسابهای بلاتکلیف منتقل میشود.
وی با بیان اینکه، اگر یک حساب قرض الحسنه پس انداز هیچ تراکنشی نداشته باشد در تور راکد و مطالبه نشده قرار می گیرد، اظهارداشت: البته بانک ها موظفند مشتریان را شناسایی و با آنها ارتباط بگیرند تا حساب تعیین تکلیف شود.
مدیر اداره مطالعات و مقررات بانکی بانک مرکزی تصریح کرد: البته اگر مشتری دارای حساب فعال در بانک باشد موجودی حساب بدون تراکنش به حساب فعال واریز خواهدشد. غنی آبادی با تاکید بر اینکه در این بخشنامه برای بانک ها وظایف خاصی در نظر گرفته شده است، خاطر نشان کرد: اجرای این بخشنامه بیشتر به عهده بانک ها است.
این مقام مسئول در بانک مرکزی خاطرنشان کرد: البته لازم است بانک ها و موسسات اعتباری، گزارشی از حساب های راکد را از سطح شعب به دفتر مرکزی ارسال کنند؛ پس از آن سپرده کوتاه مدت عادی پس از یک سال و قرض الحسنه پس انداز پس از دو سال و حساب جاری پس از یک سال به سرفصل مطالبه نشده، انتقال می یابد؛ ضمن اینکه بانک وظیفه دارد ضمن شناسایی مشتری، وی را با ارسال پیامک یا به انحای مختلف از وضعیت حساب آگاه کند.
وی در ادامه درباره فرایندی که طی آن، یک حساب بلاتکلیف تلقی می شود، گفت: در نهایت و پس از گذشت دو سال، چنانچه صاحب حساب شناسایی نشود، یا به بانک برای تعیین تکلیف مراجعه نکرده و یا حساب فعالی نزد همان مؤسسه اعتباری نداشته باشد، این حسابها، بلاتکلیف تلقی می شوند؛ لذا در صورتی که سپرده گذار شناسایی نشود و به بانک و یا موسسه اعتباری مراجعه نکند، بانک ملزم است که دیگر حساب دیگر شخص را در همان بانک بیابد و این مبلغ را به آن حساب فعال منتقل کند