نقدینگی کشور در حال افزایش است
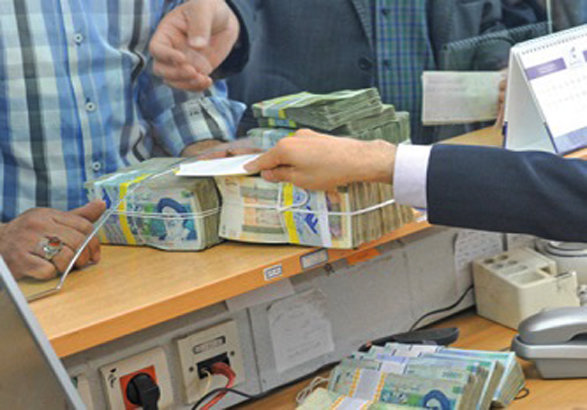
اقتصادگردان- مجید گودرزی اظهار کرد: برخی از صاحبنظران اینچنین تحلیل میکنند که میانگین افزایش نقدینگی در 4 دهه گذشته و تا سال 90 حدود 18درصد بوده اما جهش یکباره نقدینگی از 574 تریلیون تومان در سال 92 به بیش از 1300 تریلیون تومان در پایان سال 95 رسیده که نشان از نابسامانی پولی در کشور دارد. هر سال حدود 31.5 درصد به نقدینگی کشور در این بازه زمانی نسبتا کوتاه افزوده شده که این امر دارای تبعات گسترده است.
وی افزود: کاهش ارزش پول ملی و افزایش نرخ انواع ارزها اولین پیامد تصمیمات پولی اشتباه بوده است. از سوی دیگر با کاهش و افزایشهای متعدد نرخ بهره میزان سپردههای بانکی هم دارای نوسانات گستردهای بوده است.
اشتیاق دوباره مردم به سپردههای بانکی با سود بالا
این مدرس دانشگاه گفت: مردم مسلمان ما با اعتقاد کامل به دین مبین اسلام و
آگاهی کامل از اینکه قرآن مجید در هشت آیه به صراحت ربا را محکوم کرده است،
باز هم اشتیاق خود را به سپردههای بانکی با سود بالا نشان دادهاند.
وی بیان کرد: هدایت نقدینگی جامعه به سمت سپردههای بانکی با افزایش غیر
متعارف نرخ بهره مطابق نظریه استیگلیتز برنده نوبل اقتصاد در سال 2003 است
اما خود وی هم اعتراف میکند که در همهی اقتصادها این نظریه قابل اجرا
نیست. در این شیوه برای مبارزه با تورم ناشی از افزایش نقدینگی تلاش میشود
نرخ بهره بالا برده شود تا نقدینگی در بانکها و موسسات مالی دپو شود اما
این اقدام دارای دو پیامد ناگوار است.
فرار از یک تورم و پناه بردن به به دامان تورم دیگر
گودرزی تصریح کرد: اول آنکه افزایش نرخ بهره باعث افزایش هزینههای تامین
مالی میشود و در نهایت هزینههای تولید را و بهای تمام شدهی کالا را
افزایش میدهد و این یعنی برای فرار از یک تورم به دامان یک تورم دیگر پناه
بردن و این شیوه کاملا مخربتر است، چون در تورم ناشی از نقدینگی تولید به
صرفه و در تورم ناشی از افزایش هزینههای تامین مالی تولید به شدت تحت
فشار قرار میگیرد.
شبیه شمشیر دو لبه در کارکرد اقتصادی نرخ بهره بالا
مدرس دانشگاه در رشته مدیریت مالی خاطرنشان کرد: در نرخ بهرههای بالا
کارکرد اقتصادی آن دقیقاً شبیه شمشیر دو لبه عمل میکند. یک لبه تولید را
گران و در نتیجه باعث رکود و تورم میشود و یک لبهی دیگر باعث جلوگیری از
سرمایهگذاری خواهد شد، چون در این سیستم و تا زمانی که بانکها سود بدون
ریسک و بسیار بالا پرداخت میکنند، باید سود تولید بالاتر و صرف ریسک
بالاتری داشته باشد اما عملاً این ممکن نیست زیرا جبران هزینههای مالی و
صرف ریسک در غالب بالا بردن قیمت کالاها باعث کاهش مصرف میشود و بسیاری از
فعالیتها، اقتصادی بودن خود را از دست میدهند.
محروم شدن سرمایه گذاری داخلی با نرخ بهره بالا
وی اظهار کرد: در حالی که تنها گزینه برای مبارزه با رکود- تورمی اقتصاد ایران، فقط و فقط سرمایهگذاری است، متاسفانه اتفاق ناگوار افزایش سود سپردههای بانکی و در نتیجه کاهش سرمایهگذاری است. افزایش نرخ بهره را به شایستگی میتوان «تحریم سرمایهگذاری داخلی» دانست. اگر دقت کرده باشیم یکی از اولین تحریمهای بین المللی هم تحریم سرمایهگذاری خارجی در ایران است، چون آنها به درستی دریافتهاند که نرخ بهره بالا اقتصاد ایران را از سرمایهگذاری داخلی محروم کرده و مکمل خارجی آن هم باعث فلج شدن موتور محرک اقتصاد آن، یعنی تولید میشود و چون سرمایهگذاری بنیادیترین بخش هر اقتصادی است و تقریبا تمام فعالیتهای اقتصادی را شامل میشود، به عنوان اولین و مهمترین تحریم درنظر گرفته و اجرا شده است.
