رويکرد حسابرسي بانك ها بر پايه مدل ريسک بررسي شد:
مدیریت ریسک از طريق بهبود محيط اقتصاد و روش هاي حسابرسي
ريسك پولي و بانكي محصول فضاي كسب وكار و محيط كلان اقتصاد است و تنها با دستورالعمل بانكي قابل كنترل نيست
اقتصاد گردان - احسان شمشيري: به تازگي بانک مرکزی، به منظور بهره مندی بانکها و مؤسسات اعتباری از سازوکار مناسب مدیریت ریسک نقدینگی، دستورالعمل حداقل الزامات مدیریت ریسک نقدینگی مؤسسات اعتباری را به شبکه بانکی ابلاغ کرده است و در اين راستا، ضروري است كه علاوه بر موضوعات مورد توجه اين دستورالعمل، راهكارهاي مختلف براي بخش بندي ريسك هاي مختلف بانكي، بازار پول، سپرده گذاري و سرمايه گذاري مالي مورد توجه قرار گيرد تا ضمن اين كه احساس امنيت بيشتري براي سپرده گذاران بانك ها ايجاد خواهد كرد، رتبه اعتباري و ريسك بانك ها و بازار پول ايران را بهبود ببخشد.
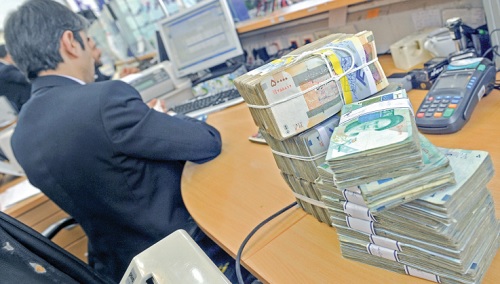
به گزارش تعادل، كارشناسان در اين زمينه معتقدند كه ريسك پولي و بانكي محصول فضاي كسب وكار و محيط كلان اقتصاد است و تنها با دستورالعمل بانكي قابل كنترل نيست . موضوع كاهش ريسك ها نبايد تنها در چارچوب نظارت و مديريت شبكه بانكي در دستور كار باشد بلكه بايد فراتر از محيط فعاليت بانك ها و در محيط كلان اقتصاد و فضاي كسب وكار پيگيري شود و شاهد بهبود شاخص ها و علامت هايي در بازارهاي مختلف باشيم كه به كاهش ريسك در بانك ها كمك كند.
براين اساس كاهش ريسك نقدينگي بانك ها نمي تواند تنها درچارچوب عملكرد بانكي خلاصه شود، بلكه بايد در ساير بازارها از جمله بورس، بازار بيمه، بهره وري و فناوري، مديريت دستگاه هاي اجرايي و واحدهاي توليدي و صنعتي نيز مورد توجه باشد . زيرا تا زماني كه ريسك فضاي كسب وكار، محيط كلان اقتصاد، ريسك هاي اقتصادي و سياسي، روابط خارجي و... بهبود نيابد، نمي توان انتظار داشت كه تنها بانك ها با اجراي دستورالعمل، موفق به كاهش ريسك شوند و هر گونه نوسان در فضاي كلان و روابط بين المللي مي تواند برنامه كاهش ريسك را با مشكل مواجه كند.
یکی از مهمترین ریسکهای فراروی بانکها و مؤسسات اعتباری سپردهپذیر، ریسک نقدینگی است که ناشی از عدم تطابق زمانی داراییها و بدهیها است و از آنچنان اهمیتی برخوردار است که میتواند بانکها و مؤسسات اعتباری را تا آستانه توقف و حتی ورشکستگی پیش برد. لذا ضرورت دارد بانکها و مؤسسات اعتباری از سازوکار مناسب مدیریت ریسک نقدینگی برخوردار باشند تا از طریق آن، علاوه بر پایش و کنترل ریسک نقدینگی، دارای توان و ظرفیت مناسب نقدینگی برای ایفای مؤثر نقش واسطهگری وجوه در شرایط عادی و متعارف باشند.
تجربه بحران جهانی اخیر نشان داد که برخی بانكها با وجود سرمایه كافی، با مشكلات عدیدهای ناشی از كاستی در اصول اساسی مدیریت ریسك نقدینگی و عدم بکارگیری صحیح آن مواجه شدهاند. عدم رعايت نسبت هاي مالي، قابل پيش بيني نبودن وضعيت مالي و بورسي جهان و برخي مشتريان بزرگ، باعث شد كه بانك هاي توانمند نيز با مشكل مواجه شوند و اگرتزريق 700 ميليارد دلاري دولت آمريكا به بانك ها و صنايع بزرگ نبود، به اين سادگي نمي توانستند از دام چنين بحراني خارج شوند و با وجود گذشت سال ها از بحران 2008، امروز بسياري از بانك ها در انديشه سازو كارهاي نظارتي قوي تري هستند تا دوباره به دام بحران مالي قبلي نيافتند.
در حال حاضر، نحوه تدوین برنامه احتیاطی، سناریوهای ریسک نقدینگی، مدیریت دسترسی به بازار و اندازهگیری و پایش خالص جریانات نقدی توسط مؤسسات اعتباری و تدوین مقررات داخلی لازم در ارتباط با مدیریت ریسک نقدینگی مدّنظر قرار گرفته است. نسبت پوشش نقدینگی از دیگر مشخصههای پراهمیت دستورالعمل است که علاوه بر محاسبه نسبت پوشش نقدینگی بر حسب واحد پولی رایج کشور، برای هر یک از ارزهای مهم به تفکیک و مجموع ارزها مقرر شده است.
ضرایب مربوط به احتمال ورود اقلام مختلف مبالغ دریافتنی و احتمال برداشت اقلام مختلف بدهیها و تعهدات زیرخط ترازنامه مؤسسات اعتباری مندرج در استاندارهای بینالمللی، متناسب با وضعیت اقلام مختلف داراییها و بدهیهای مؤسسات اعتباری کشورمان بومیسازی شده است. ضمناً، نحوه گزارشگری شاخصها و نسبتهای مورد اشاره در دستورالعمل توسط مؤسسات اعتباری تصریح شده و ضمانت اجرای دستورالعمل نیز به روشنی تبیین شده است.
نسبت پوشش نقدينگي
در بال 2 و 3 نيز افزایش توانایی شبکه بانكی در جذب شوكهای ناشی از تنشهای مالی و اقتصادی و كاهش ریسك سرایت بحران از بخش مالی به بخش واقعی اقتصاد مورد توجه است و بدینمنظور دو استاندارد کمی با اهداف مجزا که مكمل یکدیگر میباشند برای نقدینگی معرفی شده است. هدف از استاندارد اول که نسبت پوشش نقدینگی نام دارد، بهبود وضعیت نقدینگی مؤسسات اعتباری در كوتاه مدت با اطمینان از وجود مقدار كافی داراییهای نقد با كیفیت بالا جهت تداوم فعالیت مؤسسه اعتباری تحت یك سناریوی تنش یك ماهه است.
نسبت تأمین مالی پایدار خالص
هدف استاندارد دوم که موسوم به نسبت تأمین مالی پایدار خالص است، بهبود وضعیت ریسك نقدینگی مؤسسات اعتباری در افق زمانی یك ساله از طریق ایجاد انگیزههای بیشتر برای تأمین مالی مستمر فعالیتها به وسیله منابع باثباتتر میباشد. این نسبت با هدف فراهم كردن یك ساختار سررسیدی پایدار برای داراییها و بدهیها طراحی شده است. با این وجود از آنجا که مقرر شده است نسبت تأمین مالی پایدار خالص از اول ژانویه ۲۰۱۸ به یك استاندارد لازمالاجرا تبدیل شود در تدوین حداقل الزامات مدیریت ریسک نقدینگی مؤسسات اعتباری، صرفاً نسبت پوشش نقدینگی لحاظ شده است.
رويکرد حسابرسي بر پايه مدل ريسک
رويکرد حسابرسي مبني بر پايه ريسک عنوان مدلي از حسابرسي تلقي مي شود که فرآيند اجرايي آن براساس ارزيابي ريسک صورت ميپذيرد به طوري که در طول عمليات حسابرسي بطور مؤثر و کارآ با تمرکز بر ماهيت رويداد و عملکرد زمانبندي اجرا و ميزان روشهاي حسابرسي در آن حوزههاي که داراي پتانسيل انحراف و تحريف با اهميت در گزارشات مالي هستند اقدام خواهد شد
استاندارد حسابرسي شماره 315ASA شناسايي و ارزيابي خطرات و ريسک ناشي از موارد تحريف از طريق درک و تحليل مؤسسه از محيط سازمان تعريف و تبيين مينمايد و استاندارد حسابرسي 33 ASA پاسخ حسابرس به ارزيابي ريسکهاي مربوط به استانداردهاي حسابرسي که بطور خاص مجموعهاي از روشهاي حسابرسي مبتني بر ريسک را تعريف مينمايد و با استانداردهاي حسابرسي ديگري که حاوي اصول مربوط به خطرات خاص و روشهاي مقابله و برخورد مناسب با آنها است را نشان ميدهد.
در رويکرد حسابرسي مبتني بر ريسک نياز است که حسابرس که براي اولين بار به سازمان مراجعه مينمايد با درک مناسب از محيط کسب و کار مربوط، اقدام به شناسايي ريسکها و خطراتي نمايد که باعث ايجاد خطر در ارائه مطالب و اطلاعات غيرواقعي ميباشد سپس حسابرس اقدام به انجام يک ارزيابي از خطرات و ريسکها مربوط به ادعاهاي مديريت در هر 2 سطح صورتهاي مالي و معاملات صورت گرفته ميباشد اين ارزيابي شامل توجه به تعدادي از عوامل از قبيل ماهيت خطرات و کنترلهاي داخلي مربوط در سازمان و سطح شواهد مورد نياز در براي حسابرس در فرآيند حسابرسي است.
نتيجه اين ارزيابي بطور مؤثر در مناطق و حوزههاي داراي ريسک طبيعي است که ميتوان با برنامهريزي در کار حسابرسي به صورت استاندارد آن را مورد توجه قرار داد پس از انجام ارزيابي ريسک حسابرسي اقدام به تهيه پاسخهاي مناسب نسبت به خطرات شناسايي شده به منظور بدست آوردن شواهد کافي جهت انجام حسابرسي مناسب که براساس يک طراحي مناسب صورت ميگيرد و برنامهريزي حسابرس همواره ادامه مييابد و با انجام روشهاي اصلاحي مجدد اين فرآيند ارزيابي صورت پذيرد.
درک مناسب از محيط کسب و کار
به منظور شناسايي ريسکهاي مربوط به اعمال حسابرسي نسبت به گزارشات مالي حسابرسي مييابد براي بدست آوردن درک مناسب از موجوديت و محيط کسب و کار (از جمله وجود کنترلهاي داخلي) در آن شناخت و درک کافي داشته باشد. بنابراين مهارتهاي حرفهاي مدارک مناسب حسابرسي و ميزان تجربه در قضاوت او مؤثر ميباشد بطوريکه او ميتواند با تمرکز بر آنچه که به عنوان اطلاعات خاص تلقي ميشود اقدام به شناسايي و مطالعه و درک آنها براساس فرآيندهاي حسابرسي مينمايد و او با استفاده و تمرکز بر تجربه خود به صورت بالقوه قادر به درک اطلاعات غيرضروري و تا حدودي حد و ميزان اطلاعات را کاهش ميدهد و اين فرآيند از طريق پايش اطلاعات صورت ميپذيردو او با تحصيل اطلاعات مناسب و قابل اتکاء اقدام به انجام حسابرسي نسبت به گزارشگري مالي صورت گرفته و همچنين صرفهجويي در وقت و کاهش هزينه حسابرسي با توجه به صرفهجويي انجام شده بر زمان و نحوه عمل حسابرسي خواهد نمود.
آشنايي با واحد تجاري شامل درکي مستند از طبيعت، مالکيت، ماهيت صنعت، محيط نظارتي، رقبا، فرآيندهاي گزارشگري مالي و محيط کنترلي ميباشد. اين اطلاعات از طريق پرسش و جو از افراد مرتبط، مشاهده و بازرسي و بازبيني فرآيندها و اسناد و مدارک سازمان و همچنين اجراي روشهاي تحليلي از اطلاعات کليدي مالي و غيرمالي بدست ميآيد.
آشنايي با چارچوب کنترلهاي داخل واحد مورد رسيدگي براي حسابرسان موضوعي بسيار مشکل و سخت است خصوصاً اينکه آنها چه چيزي را کنترل ميکنند و آنها تمرکز بر روي چه موضوع، چه نوع اطلاعات و چه ميزان اطلاعات بر روي کنترل اعمال شده بدست ميآورند
اين اقدامات با تمرکز بر چند مؤلفه اصلي محيط کنترلي؛ فرهنگ کنترل در سازمان و تأثيرپذيري آن ، فرآيند ارزيابي ريسکهاي موجود؛ چگونه در سازمان شناسايي ميشود، ارزيابي و ارائه پاسخ به ريسکهاي موجود در فرآيندهاي کسب و کار ، سيستمهاي اطلاعات مربوط به گزارشگري مالي؛ آن دسته از سيستمهاي مربوط به ثبت و ضبط اطلاعات مربوط معاملات مالي با رويدادها، شرايط و يا برآوردهاي حسابداري، روشهاي مربوط به شناسايي نوشته و رويدادهاي غيراستاندارد، انطباق رويدادهاي دفاتر روزنامه و ساير دفاتر، دادههاي ورودي ناشي از معاملات و گزارش درخصوص گزارش مالي، فعاليتها و اقدامات مربوط به کنترلهاي مربوط به حسابرسي انجام مي شود.
ارزيابي ريسک محيط کسب و کار
وجود و تحصيل درک حسابرس از محيط گزارشگري مالي واحد مورد رسيدگي حسابرس را قادر ميسازد که براي شناسايي ريسکهايي که بطور بالقوه در گزارشهاي مالي و معاملات فردي، در سطح مانده حسابها و يک در متن معاملات (در سطح ادعاها) کاملاً تأثير ميگذارد.
توجه به نحوه قضاوت حرفهاي مهارتهاي مورد نياز در انجام پروسه حسابرسي نه تنها براي شناسايي خطرات بلکه در اين ارتباط که ارزيابي از ريسک بالقوه تحت تأثير شناخت، اندازهگيري، ارائه و افشاء در سطح گزارشگري مالي، ارزيابي، تخصيص، وقوع، کامل، کات آف، وجود و يا حقوق و تعهدات مربوط به هر سطح از ادعاها صورت ميپذيرد، ماهيت اين خطرات عملاً تعيين کننده اين موضوع است که چگونه حسابرس اقدام به طراحي برنامه کاري خود در جهت انجام حسابرسي از طريق ترکيبي از مجموعه کنترل و تستها و يا صرفاً از طريق انجام آزمونهاي اساسي اقدام به ارزيابي مينمايد.
در مرحله اول ارزيابي اوليهاي از سطح ريسک تحت عنوان ارزيابي در مرحله برنامهريزي حسابرسي صورت ميپذيرد و در فرآيند حسابرسي مجدداً حسب شناخت از واحد و محيط حسابرسي مجدداً اقدام به تجديد نظر در خطرات و ريسکها و سطوح آن و يا شناسايي ريسکهاي جديد مينمايد.
حسابرس با اعمال قضاوت حرفهاي درخصوص ارزيابي و طبقهبندي هر يک از ريسکها با توجه به پتانسيل خود که عامل ايجاد يک تحريف با اهميت در سطح گزارشگري مالي و يا يک مانده حساب و يا رويداد باشد، مينمايد.
در حوزههاي پرريسک حسابرسي بايد روشهاي اساسي ديگري را بطور خاص در پاسخ به آن ريسکها بکار گيرد اين فرآيند ميتوان شامل هر 2 آزمون جزئيات معاملات و روشهاي تحليلي اساسي باشد و در نهايت ميتوان يادآور شد که بدون در نظر گرفتن آزمون و تست ريسکها تمام سطوح معاملات و مانده حسابها و انجام تست اساسي امکان اظهار نظر نسبت به رويداد مربوطه وجود ندارد.
قطع و پاکسازي نقاط پرريسک
هنگامي که روشهاي حسابرسي در بخش و حوزه ريسکها انجام ميپذيرد و حسابرس جهت تحصيل و تعيين اينکه آيا ارزيابي ريسکهاي اوليه در سطح ادعاها مناسب بوده و اينکه آيا اين سطح آزمونها داراي کفايت ميباشد که تحريف با اهميتي وجود نداشته باشد، وجود دارد.
مدارک و شواهد حسابرس براي هر يک از موارد گزارش مالي ميبايد کاملاً قانعکننده باشد از طرفي توجه به واجد شرايط بودن شواهد امري ضروري است هنگامي که شواهد کافي و مناسب توسط حسابرس در فرآيند حسابرسي صورت ميپذيرد. حسابرس قادر به نتيجهگيري در خطر تحريف با اهميت گزارشگري مالي به عنوان يک کل تلقي گيرد.
اثربخشي توجه به حسابرسي ريسک
زمانيکه کار ارزيابي ريسک به پايان ميرسد و انجام روند پاسخ به آنها توسط حسابرس با تجربه به پايان ميرسد عملاً پايه و اساس کار حسابرسي صورت پذيرفته است و آن هم ناشي از تمرکز بر توجه حسابرس در شناسايي، ارزيابي و پاسخگويي به آن دسته از خطراتي است که پتانسيل آن را دارند که بر گزارشگري مالي شرکت مؤثر باشند. رويکرد حسابرس مبتني بر ريسک مسيري را فراهم ميآورد که حسابرس با اين رويکرد به انجام حسابرسي به عنوان کارآمد و مؤثر ممکن گردد در اين فرآيندي است که تابع و بهرهگيري از هر بخش و تيم حسابرسي و سازمان ميباشد.
